Datos, registros y la única fuente de verdad
Un sistema vale lo que valen sus datos. Qué son los maestros (clientes, productos, proveedores) y qué son las transacciones, de dónde viene la regla de "una sola fuente de verdad", las cinco reglas de los maestros, qué registrar en cada transacción y cuándo, cómo medir la calidad de los datos y cómo migrar y limpiar lo que ya existe. Con caso resuelto, figuras, ejercicios, preguntas de repaso y glosario. Libro El ERP completo, capítulo 2.
Libro El ERP completo, capítulo 2 (parte I: Fundamentos). Anterior: qué es un ERP completo. Índice en la Escuela.
Al terminar este capítulo vas a poder:
- Distinguir maestros de transacciones y explicar por qué un maestro sucio contamina todo lo demás.
- Aplicar las cinco reglas de los maestros a tu empresa, y saber cómo las hace cumplir el sistema.
- Medir la calidad de tus datos con cuatro indicadores y fijar metas.
- Planificar una migración: qué limpiar, qué migrar, qué dejar atrás y quién lo hace.
El caso: Distribuidora Lamas
Distribuidora Lamas vende repuestos y lubricantes a talleres y estaciones de servicio: quince personas, ocho vendedores en la calle, USD 100.000 de facturación por mes. Cada vendedor tiene su planilla: sus clientes, sus precios, sus pedidos. El depósito tiene otra, con el stock, que se actualiza de noche. El programa de facturación tiene su propia lista de clientes, cargada a lo largo de diez años por cuatro administrativos distintos.
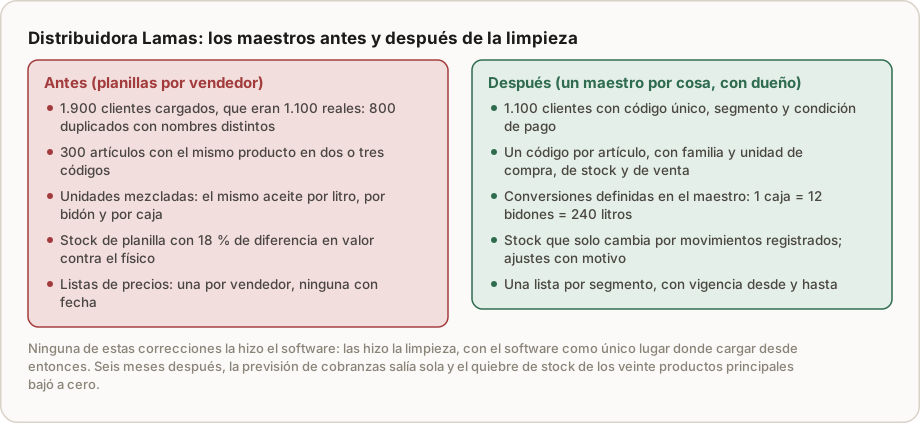
Cuando decidieron pasar todo a un sistema, lo primero fue juntar las planillas. Aparecieron 1.900 clientes que eran 1.100 (el mismo taller cargado como "Taller Gómez", "Gomez Hnos" y "GOMEZ"), 300 artículos con el mismo producto en dos o tres códigos, el mismo aceite vendido por litro, por bidón y por caja sin conversión, y un stock de planilla que difería del físico en un 18 % del valor. Nadie había mentido: cada uno había cargado lo que sabía, donde podía.
Un sistema cargado con esos datos habría sido un desastre con mejor interfaz. Este capítulo es sobre cómo se organizan los datos para que el sistema diga la verdad, y sobre el trabajo, poco glamoroso y muy rentable, de limpiarlos.
1. Dos tipos de datos
Todo lo que hay en un sistema de gestión es de dos tipos.
Maestros son las cosas que existen en la empresa y cambian poco: clientes, proveedores, productos e insumos, máquinas, empleados, depósitos, listas de precios, plan de cuentas. Se cargan una vez y se usan miles de veces. Un cliente se da de alta un día y aparece en cientos de pedidos durante años.
Transacciones son los hechos que ocurren: una cotización, un pedido, una orden de compra, un movimiento de stock, una orden de trabajo, una factura, un cobro, una hora trabajada. Cada transacción apunta a maestros (este pedido es de este cliente, por estos productos, a esta lista de precios) y tiene fecha, responsable, cantidad y estado.
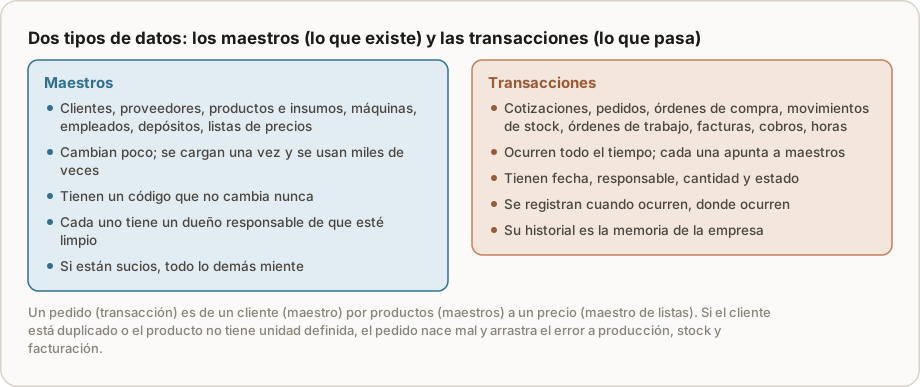
La relación entre los dos explica por qué los maestros importan tanto: una transacción hereda la calidad del maestro al que apunta. Si "Taller Gómez" existe tres veces, su cuenta corriente está partida en tres y nadie sabe cuánto debe. Si el aceite existe por litro y por bidón sin conversión, el stock es falso aunque cada movimiento esté bien cargado. Un error en un maestro se multiplica por todas las transacciones que lo usan.
El historial de transacciones es la memoria de la empresa. Con un año de historial bien cargado, el sistema puede decirte qué cliente deja más margen, qué insumo se demora más, qué máquina se para más y cuánto tarda cada etapa. Sin historial, cada decisión arranca de cero, y cada cotización se arma como si fuera la primera.
2. De dónde viene la idea: un hecho, un lugar
La regla que organiza los datos de cualquier sistema moderno tiene un origen preciso. En 1970, Edgar F. Codd, investigador de IBM, propuso el modelo relacional de datos ("A Relational Model of Data for Large Shared Data Banks", Communications of the ACM, 1970): la información se guarda en tablas, cada hecho se guarda una sola vez, y las relaciones entre tablas (este pedido pertenece a este cliente) se expresan con claves, no copiando los datos. De ahí salen las bases de datos que usa todo ERP y una disciplina, la normalización, cuyo objetivo es exactamente evitar que el mismo dato viva en dos lugares.
Lo que Codd resolvía en 1970 es lo que Distribuidora Lamas sufría en sus planillas: cuando el nombre y la dirección del cliente se copian en cada pedido, se pueden corregir en uno y quedar mal en los otros diecinueve. Cuando el pedido apunta al cliente por su código, se corrige el cliente una vez y los veinte pedidos lo ven corregido.
La versión de negocio de esa idea se llama única fuente de verdad: cada dato vive en un solo lugar, y de ahí lo leen todos. No es una preferencia técnica; es la condición para que dos personas de la empresa, mirando el mismo número, vean el mismo número.
3. Una sola fuente de verdad
El precio de un producto está en el maestro de productos; lo lee el cotizador, la factura y el reporte de margen. Si un vendedor tiene "su" lista de precios en una planilla, ya hay dos verdades, y el margen del reporte es mentira. Lo mismo con el stock: existe un solo número por insumo y depósito, y cambia únicamente por movimientos registrados (compra, consumo, venta, ajuste con motivo). Nadie "corrige" el stock a mano sin dejar rastro; si hay diferencia, se registra un ajuste con motivo y responsable, y esa diferencia es un dato que dice algo sobre el proceso.
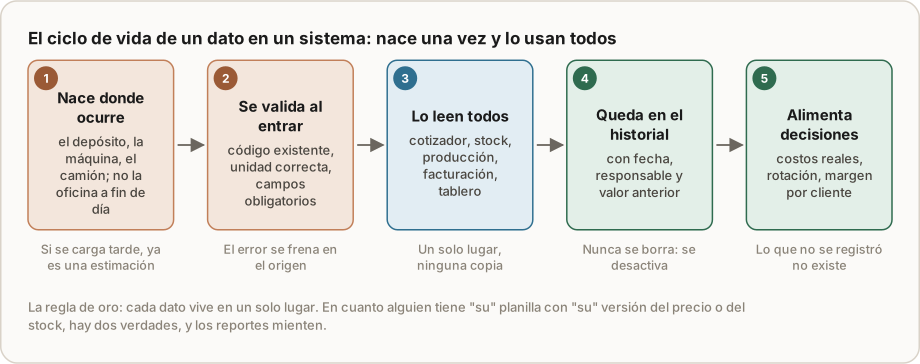
Las planillas paralelas no aparecen por mala intención: aparecen porque el sistema no tenía el dato que alguien necesitaba, o lo tenía mal, o era incómodo cargarlo. Por eso la regla tiene una contracara: si el sistema es la única fuente, tiene que ser fácil cargar en él y tiene que tener lo que la gente necesita. Cuando aparece una planilla paralela, la pregunta correcta no es "¿quién la hizo?" sino "¿qué le falta al sistema?".
4. Las cinco reglas de los maestros
Cinco reglas sostienen cualquier maestro, y un buen sistema las hace cumplir con validaciones, no con buena voluntad.
1. Un código único para cada cosa. Clientes, productos e insumos, proveedores: cada uno tiene un código que no cambia nunca. El nombre puede corregirse; el código no. Los códigos "inteligentes" (que codifican familia, tamaño y color) parecen cómodos y envejecen mal: cuando el producto cambia de familia, el código miente. Un código corto y un buen conjunto de atributos (familia, unidad, marca) es más robusto. El sistema lo hace cumplir rechazando duplicados y no permitiendo editar el código.
2. Un solo lugar para crear. Un cliente nuevo se da de alta en un solo módulo, con los datos mínimos obligatorios (razón social, identificación fiscal, condición de pago, segmento). Si cualquiera puede inventar uno desde cualquier pantalla, en seis meses hay duplicados. El sistema lo hace cumplir con una búsqueda obligatoria antes de crear ("¿es alguno de estos?") y con campos obligatorios.
3. Unidades definidas y conversiones en el maestro. El insumo se compra en kilos, se guarda en kilos y se consume en kilos. Si se compra por rollo y se consume por metro, el maestro tiene la conversión, y el sistema convierte en cada movimiento. Las unidades mezcladas son la primera causa de stock falso. El sistema lo hace cumplir pidiendo unidad de compra, de stock y de venta, y la relación entre ellas.
4. Un dueño por maestro. Alguien es responsable de que el maestro de productos esté limpio; otro, del de clientes; otro, del de proveedores. No es un trabajo de tiempo completo, es una responsabilidad con nombre, que revisa altas, resuelve duplicados y mantiene los atributos. Sin dueño, el maestro se degrada en meses.
5. Baja lógica, nunca borrar. Un producto que ya no se vende se desactiva; no se borra, porque tiene historial. Lo mismo con clientes y proveedores. Borrar un maestro con transacciones rompe la memoria de la empresa; desactivarlo la conserva y lo saca de las listas.
5. Las transacciones: qué registrar y cuándo
Cada transacción necesita, como mínimo: la fecha real (no la del día que se cargó), quién la hizo, qué y cuánto (con la unidad del maestro), a qué maestros apunta y en qué estado queda. Parece obvio; lo que no es obvio es registrarla cuando ocurre. Un consumo de material anotado el viernes "más o menos" no sirve para costear el trabajo del martes. Por eso los sistemas serios se cargan desde donde pasan las cosas: el depósito, la máquina, el camión, el celular del vendedor, no desde la oficina al final del día.
Una transacción cargada tarde no es un dato: es una estimación con formato de dato. Y una transacción sin registrar no existe para el sistema, aunque haya pasado: si el técnico cambió el repuesto y no lo cargó, el stock sigue diciendo que está, la factura no lo incluye y el margen del trabajo es falso. De ahí la regla que repetimos en todo el libro: lo que no se registró no existe.
6. Cómo se mide la calidad de los datos
"Los datos están mal" es una queja; un indicador es una herramienta. Cuatro bastan para empezar, y un sistema los calcula solo.
| Indicador | Cómo se calcula | Meta razonable | Qué revela |
|---|---|---|---|
| Duplicados en maestros | Registros que refieren a la misma cosa / total | Menos del 1 % | Falta de búsqueda obligatoria al crear |
| Campos obligatorios vacíos | Registros sin unidad, segmento o condición de pago / total | 0 % en maestros activos | Alta sin validación; falta de dueño |
| Diferencia de inventario | Valor de la diferencia entre conteo y sistema / valor del stock | Menos del 2 % | Movimientos no registrados o registrados tarde |
| Precios de insumos vencidos | Insumos con último precio de más de 60 días / insumos usados en cotizaciones | Menos del 5 % | Compras sin cargar precio; cotizador que miente |
Thomas Redman, que estudió la calidad de datos en empresas durante décadas, insiste en que el costo de los datos malos se paga aguas abajo, en cada proceso que los usa, y que la única forma barata de corregirlos es en el origen, cuando se crean (Data Driven, 2008). Para una pyme es la misma lección: una hora de limpieza en el maestro ahorra cien horas de corregir pedidos.
7. Migrar y limpiar
Al implementar un sistema aparece la pregunta: ¿qué hacemos con las planillas? La respuesta corta: migrar los maestros, limpios; migrar el historial reciente que sirva para operar; dejar atrás lo demás.
- Maestros: todos, pero limpios antes de entrar. Unificar duplicados, asignar códigos, cargar unidades y conversiones, definir segmento y condición de pago, desactivar lo que no existe. Es el trabajo que nadie quiere hacer y el que más vale.
- Transacciones abiertas: cuentas corrientes con saldo, pedidos en curso, órdenes de compra pendientes, stock actual (contado, no copiado de la planilla).
- Historial: el que sirva para costear y cotizar (últimos precios de compra, últimos doce meses de ventas por cliente y producto). El resto queda en un archivo de consulta, no en el sistema.
Quién lo hace: el dueño de cada maestro, con una persona que conozca el negocio (no el programador) y con reglas escritas antes de empezar: cómo se nombra un cliente, qué familias de productos existen, qué unidad es la de stock. La limpieza tarda semanas y conviene hacerla antes de la puesta en marcha; un sistema que arranca con maestros sucios genera desconfianza en el primer mes y la desconfianza es lo que hace renacer las planillas.
Ejemplo resuelto: la limpieza de Distribuidora Lamas
Lo que había. 1.900 clientes (1.100 reales), 300 artículos duplicados sobre un catálogo de 2.400 (unos 2.100 reales), unidades mezcladas en lubricantes, stock con una diferencia del 18 % sobre un inventario valuado en USD 150.000 (USD 27.000 de diferencia, en ambos sentidos), ocho listas de precios sin fecha.
Lo que costaba, por mes, con los datos del capítulo anterior y algunos nuevos:
- Pedidos prometidos sin stock por la planilla desactualizada: 48 por mes, la mitad perdidos: 24 × USD 18 = USD 432 de margen.
- Sobrestock "por las dudas" generado por la desconfianza en la planilla: USD 20.000 inmovilizados al 3 %: USD 600.
- Errores de entrega por clientes y productos duplicados (envío al "otro" Gómez, el bidón en lugar de la caja): 24 por mes a USD 45: USD 1.080.
- Cuentas corrientes partidas en tres: cobranzas que se persiguen tarde porque el saldo "parecía" chico: estimación conservadora USD 300 de costo financiero.
Total: unos USD 2.400 por mes.
Lo que costó limpiar. Dos personas (la encargada de compras como dueña del maestro de productos y una administrativa como dueña del de clientes) durante tres semanas, medio día cada una: 2 × 15 días × 4 horas × USD 10 = USD 1.200, más un conteo físico completo del depósito en un sábado con seis personas: USD 600. USD 1.800 en total, una sola vez.
Las reglas que escribieron antes de empezar. Clientes: razón social como figura en la identificación fiscal, código numérico correlativo, segmento (taller, estación, mayorista), condición de pago. Productos: un código por artículo, familia y subfamilia, marca, unidad de compra, de stock y de venta con conversiones (1 caja = 12 bidones = 240 litros). Precios: una lista por segmento, con vigencia.
Resultado a seis meses. Duplicados: 0,4 %. Campos obligatorios vacíos: 0 %. Diferencia de inventario en el segundo conteo: 1,6 %. Precios vencidos: 3 % (los insumos de baja rotación). Quiebre de stock de los veinte productos principales: cero. La previsión de cobranzas salía sola de las cuentas corrientes unificadas. La limpieza se pagó en el primer mes; el resto es ganancia todos los meses.
Ejercicios
Ejercicio 1 · Diagnóstico: el maestro de productos de Gráfica del Oeste
Estas son seis filas del maestro de productos de Gráfica del Oeste tal como estaban antes de migrar. Identificá los problemas de cada fila según las cinco reglas y proponé la corrección.
| Código | Descripción | Unidad | Familia | Activo |
|---|---|---|---|---|
| PAP-ILU-90 | Papel ilustración 90 g | Resma | Papel | Sí |
| PAPILU90 | Ilustración 90 gr. | Hoja | Sí | |
| TIN-NEG | Tinta negra | Tintas | Sí | |
| TIN-NEG-1K | Tinta negra 1 kg | Kg | Tintas | Sí |
| CAJ-001 | Caja modelo cliente Pérez | Unidad | Cajas | Sí |
| ADH-02 | Adhesivo (ya no se usa) | Litro | Adhesivos | Sí |
Solución
- Filas 1 y 2: el mismo papel con dos códigos y dos unidades (resma y hoja), una sin familia. Viola las reglas 1, 2 y 3. Corrección: un solo código, unidad de compra "resma", unidad de consumo "hoja", conversión 1 resma = 500 hojas en el maestro; desactivar el código sobrante y migrar su historial al que queda.
- Filas 3 y 4: la misma tinta con y sin presentación, una sin unidad. Viola 1 y 3. Corrección: un código para la tinta, unidad de stock "kg", presentación de compra "lata 1 kg" como conversión.
- Fila 5: un producto definido por el cliente ("modelo cliente Pérez") en lugar de por sus atributos. No es un error de las cinco reglas, pero es una trampa: cuando Pérez cambie de modelo, el código miente. Corrección: código por tipo de caja (medidas, cartón, impresión) y el cliente como atributo del pedido, no del producto.
- Fila 6: un producto que ya no se usa, activo. Viola la regla 5 al revés: hay que desactivarlo (no borrarlo, tiene historial).
- Falta, en todas, el dueño del maestro (regla 4): la corrección empieza por nombrar a la encargada de compras como responsable.
Ejercicio 2 · Cálculo: la diferencia de inventario en Plásticos Carranza
Plásticos Carranza tiene USD 60.000 de resina y aditivos en stock según la planilla. Un conteo muestra una diferencia del 15 % en valor: USD 5.000 de material que la planilla dice que hay y no está, y USD 4.000 que está y la planilla no registra. Consecuencias del último trimestre: tres compras de urgencia con un sobreprecio del 12 % sobre USD 8.000 cada una, y un pedido demorado una semana por falta de un aditivo "que estaba", con una multa contractual de USD 1.500. Además, por desconfianza, el encargado compra un 8 % más de la resina que necesita cada mes (necesita USD 25.000 por mes), y ese excedente se inmoviliza al 3 %.
Calculá el costo mensual de la diferencia de inventario y qué indicador de calidad de datos lo haría visible.
Solución
- Compras de urgencia: 3 × 8.000 × 12 % = USD 2.880 por trimestre = USD 960 por mes.
- Multa: USD 1.500 por trimestre = USD 500 por mes.
- Sobrecompra por desconfianza: 25.000 × 8 % = USD 2.000 por mes inmovilizados (los USD 6.000 por trimestre del capítulo 1); costo financiero 3 %: USD 60 por mes, más el riesgo de que la resina envejezca.
- Total: USD 1.520 por mes, unos USD 18.000 por año, por una diferencia del 15 %.
El indicador: diferencia de inventario (valor de la diferencia entre conteo y sistema sobre valor del stock), con meta del 2 %. Para bajarla no alcanza con contar: hay que registrar cada movimiento donde ocurre (la máquina descuenta resina al cargar la orden de trabajo) y hacer conteos cíclicos de los veinte insumos que más pesan, cada semana.
Ejercicio 3 · Diseño: el maestro de clientes de Estudio Varela
Estudio Varela (ingeniería) va a cargar su maestro de clientes por primera vez. Definí los campos mínimos obligatorios, los opcionales, quién es el dueño del maestro y qué regla de alta evita duplicados.
Solución
Obligatorios: código (numérico correlativo), razón social como figura en la identificación fiscal, identificación fiscal (clave única: el sistema rechaza dos clientes con la misma), segmento (constructora, industria, particular, organismo público), condición de pago (anticipo + saldo, 30 días, 60 días), contacto principal con email, socio responsable.
Opcionales: contactos adicionales con cargo, dirección de obra habitual, origen (referido, licitación, web), notas.
Dueño: el administrativo del estudio, que da de alta con la identificación fiscal en mano; los socios proponen clientes, no los crean.
Regla de alta: antes de crear, búsqueda obligatoria por identificación fiscal y por nombre; si existe, se usa; si no, se crea con los obligatorios completos. Ningún proyecto ni propuesta puede cargarse sin cliente del maestro: así el embudo comercial y las cuentas corrientes nacen limpios.
Ejercicio 4 · Para tu empresa
Elegí tu maestro más importante (productos o clientes) y tomá una muestra de 50 registros. Contá cuántos están duplicados, cuántos tienen campos clave vacíos (unidad, segmento, condición de pago) y cuántos ya no existen pero siguen activos. Calculá los porcentajes y compará con las metas de la sección 6. Nombrá al dueño de ese maestro y escribí en media página las reglas de alta (cómo se nombra, qué es obligatorio, qué unidades). Es el primer documento de tu migración, aunque el sistema llegue el año que viene.
Errores comunes
- Migrar las planillas "tal cual" para limpiar después. Después nunca llega, y el sistema arranca mintiendo.
- Códigos que codifican atributos. Cuando el atributo cambia, el código miente; mejor código corto y atributos aparte.
- Permitir crear clientes o productos desde cualquier pantalla. En seis meses hay duplicados.
- Corregir el stock "a mano" para que cierre. Sin ajuste con motivo, se pierde la señal de qué proceso falla.
- Borrar lo que no se usa. Se desactiva; borrar rompe el historial.
- Un maestro sin dueño. Se degrada en meses, y la culpa será "del sistema".
- Cargar a fin de día. Un dato cargado tarde es una estimación con formato de dato.
Cómo se conecta con los otros módulos
Los maestros son el suelo de todos los módulos: el CRM usa clientes y contactos; el cotizador, productos y listas de precios; compras, proveedores e insumos con sus unidades; stock, depósitos y conversiones; producción, máquinas y personas; facturación, la condición fiscal de cada cliente. Las transacciones de un módulo son las entradas del siguiente: la orden de compra se vuelve recepción y movimiento de stock, la orden de venta se vuelve orden de trabajo, el remito se vuelve factura. Por eso un maestro sucio no es un problema "de datos": es un problema de ventas, de stock, de producción y de cobranzas al mismo tiempo.
Resumen en cinco líneas
- Los datos son de dos tipos: maestros (lo que existe, cambia poco, tiene código y dueño) y transacciones (lo que pasa, con fecha, responsable, cantidad y estado); una transacción hereda la calidad del maestro.
- Desde Codd (1970) la regla es que cada hecho se guarda una sola vez y las relaciones se expresan con claves: la única fuente de verdad.
- Cinco reglas sostienen los maestros: código único, un solo lugar para crear, unidades y conversiones definidas, un dueño por maestro, baja lógica.
- Las transacciones se registran cuando ocurren y donde ocurren; lo que no se registró no existe.
- La calidad de datos se mide con cuatro indicadores, y la migración empieza por limpiar los maestros con reglas escritas antes de encender el sistema.
Preguntas de repaso
1. ¿Por qué un cliente duplicado es un problema de cobranzas y no solo "de datos"? Porque su cuenta corriente queda partida en dos o tres; cada saldo parece chico, nadie lo persigue a tiempo y el cliente debe más de lo que cualquier pantalla muestra.
2. ¿Qué resolvió el modelo relacional de Codd y cómo se ve eso en un pedido? Que cada hecho se guarde una sola vez y las relaciones se expresen con claves: el pedido apunta al cliente por su código en lugar de copiar su nombre y dirección, así una corrección en el cliente se refleja en todos sus pedidos.
3. Aparece una planilla paralela en el depósito. ¿Cuál es la pregunta correcta? No "¿quién la hizo?" sino "¿qué le falta al sistema?": la planilla aparece porque el sistema no tenía el dato, lo tenía mal o era incómodo cargarlo.
4. ¿Por qué se desactiva un producto en lugar de borrarlo? Porque tiene historial (compras, ventas, costos); borrarlo rompe la memoria de la empresa y los reportes de los años anteriores.
5. ¿Qué conviene migrar del historial de planillas y qué no? Lo que sirve para operar y cotizar: maestros limpios, transacciones abiertas (cuentas corrientes, pedidos en curso), últimos precios de compra y doce meses de ventas. El resto va a un archivo de consulta.
Conceptos clave
- Maestro: registro de algo que existe en la empresa (cliente, producto, proveedor, máquina) y cambia poco; se crea una vez y se usa en muchas transacciones.
- Transacción: registro de un hecho (pedido, movimiento, factura, hora) con fecha, responsable, cantidad, estado y referencia a maestros.
- Clave o código: identificador único e inmutable de un maestro.
- Modelo relacional: forma de organizar datos en tablas relacionadas por claves, guardando cada hecho una sola vez (Codd, 1970).
- Única fuente de verdad: cada dato vive en un solo lugar y de ahí lo leen todos.
- Conversión de unidades: relación definida en el maestro entre la unidad de compra, de stock y de venta.
- Dueño del maestro: persona responsable de la calidad de un maestro (altas, duplicados, atributos).
- Baja lógica: desactivar un registro en lugar de borrarlo, para conservar su historial.
- Ajuste de inventario: movimiento que corrige una diferencia entre el sistema y el conteo, con motivo y responsable.
- Indicadores de calidad de datos: duplicados, campos obligatorios vacíos, diferencia de inventario, precios vencidos.
Referencias
- Codd, Edgar F. "A Relational Model of Data for Large Shared Data Banks". Communications of the ACM, vol. 13, n.º 6, 1970.
- Redman, Thomas C. Data Driven: Profiting from Your Most Important Business Asset. Harvard Business Press, 2008.
Lo que sigue
Con los datos en su lugar, el capítulo 3 muestra cómo los procesos de la empresa (vender, comprar, producir) se convierten en pantallas, estados y reglas. Si querés saber qué tan limpios están tus maestros, Alex te hace las cuatro preguntas de la calidad de datos en diez minutos.