De oficio a empresa: lo que nadie te explicó cuando empezaste
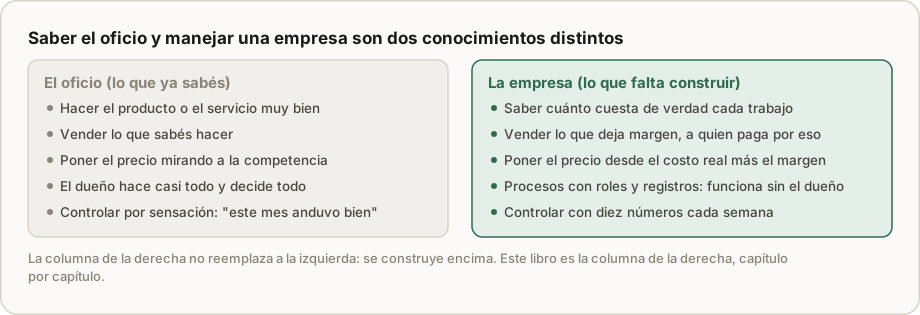
Sabés hacer algo muy bien y por eso abriste tu negocio. Pero saber el oficio y manejar una empresa son dos conocimientos distintos. Cuándo la administración se volvió una disciplina y qué aprendió, las ocho funciones que toda empresa cumple desde el primer día, cómo cambian con el tamaño, cómo descubrir cuál te falta y cuánto te cuesta no tenerla. Con caso resuelto, figuras, ejercicios, preguntas de repaso y glosario. Libro Administrar una empresa, capítulo 1.
Libro Administrar una empresa, capítulo 1 (parte I: Fundamentos). Índice completo en la Escuela.
Al terminar este capítulo vas a poder:
- Explicar por qué saber el oficio y manejar una empresa son dos conocimientos distintos, y qué aprendió la administración sobre el segundo en el último siglo.
- Reconocer las ocho funciones que tu empresa ya cumple, aunque nadie las haya nombrado, y cómo cambian cuando la empresa crece.
- Diagnosticar, con una lista de preguntas, cuáles de esas funciones no existen o existen a medias.
- Calcular, con tus números, cuánto te cuesta por mes cada función que falta, y decidir cuál construir primero.
El caso: Metalúrgica Ribera
Daniel es soldador. De los buenos: los clientes vuelven porque sus estructuras salen bien y a tiempo. Hace ocho años alquiló un galpón, compró una plegadora usada y abrió Metalúrgica Ribera. Hoy son nueve personas, factura unos USD 25.000 por mes (unas 18 estructuras de USD 1.400) y tiene trabajo para dos meses adelante.
Y sin embargo, a fin de mes nunca sobra. Daniel llega a las siete, se va a las nueve, cotiza de noche, compra el acero cuando se acuerda, y cobra cuando el cliente se acuerda. Hay en el depósito material por unos USD 15.000 que no sabe cuándo se va a usar. Los clientes le deben USD 10.000 vencidos. De cada 60 presupuestos que manda por mes, cierra 18, y no sabe cuáles de esos 18 le dejaron plata y cuáles la perdieron.
Daniel no hizo nada mal. Le pasa lo que le pasa a la mayoría: aprendió un oficio y le vendieron la idea de que con eso alcanzaba para tener una empresa. No alcanza. Son dos conocimientos distintos, y el segundo no se aprende soldando.
1. Dos conocimientos distintos
Michael Gerber lo describió hace treinta años en The E-Myth Revisited (1995): el técnico que abre su negocio supone que, como sabe hacer el trabajo técnico, sabe manejar un negocio que hace ese trabajo. Es un supuesto falso, y es la causa más común de que los negocios chicos no crezcan o cierren. El técnico sigue haciendo lo que sabe (el trabajo), y nadie hace lo que la empresa necesita (administrarla).
Peter Drucker, que fundó la administración moderna como disciplina, insistía en que administrar es una práctica que se aprende, no un talento con el que se nace ni una consecuencia automática de saber el oficio (Management: Tasks, Responsibilities, Practices, 1973). Es una buena noticia: si se aprende, se puede aprender. Este libro existe para eso.
2. Breve historia: cuándo administrar se volvió una disciplina
Durante siglos, manejar un taller fue un saber de oficio que se transmitía de maestro a aprendiz. Lo que cambió hace poco más de cien años es que alguien se puso a estudiar la administración por separado del oficio, y descubrió que tenía reglas propias. Tres momentos importan para una empresa chica.
Taylor y la medición del trabajo. Frederick Taylor, ingeniero en acerías, propuso medir cada tarea, encontrar la mejor manera de hacerla y estandarizarla (The Principles of Scientific Management, 1911). Su aporte, despojado de los excesos de la época, es simple y vigente: lo que se mide se puede mejorar, y un trabajo tiene un tiempo estándar que sirve para cotizar, planificar y controlar. Cuando Daniel cotiza "a ojo" las horas de una estructura, está renunciando a algo que ya se sabía en 1911.
Fayol y las funciones de la empresa. Henri Fayol, director de una minera francesa, fue el primero en describir la empresa por lo que hace y no por lo que produce (Administration industrielle et générale, 1916). Separó seis grupos de actividades (técnicas, comerciales, financieras, de seguridad, contables y administrativas) y definió el trabajo de administrar como cinco funciones: prever, organizar, mandar, coordinar y controlar. Es la base de casi todo lo que se enseña hoy en la carrera, y es también la base de las ocho funciones de este capítulo.
Drucker y la administración como práctica. Drucker (1954, 1973) sacó la administración de la fábrica y la puso en el centro de cualquier organización: administrar es fijar objetivos, organizar, motivar, medir y desarrollar a la gente, y se aprende haciéndolo con método. Fue también el primero en insistir en que el propósito de un negocio es crear un cliente, y en que la ganancia es la condición para seguir, no el fin.
Lo que estos tres tienen en común, y lo que importa para Ribera: la empresa es un objeto de estudio con reglas que no dependen del rubro. Un taller, una imprenta y un estudio contable se administran con los mismos principios. Por eso un libro como este puede existir.
3. Las ocho funciones de cualquier empresa
Toda empresa, desde el primer día, hace ocho cosas. En una empresa de una persona, las hace esa persona, bien o mal, sepa o no que las está haciendo. En una de nueve, como Ribera, algunas las hace el dueño, otras nadie.
- Vender. Conseguir clientes, cotizar, cerrar, hacer seguimiento. No es "que vengan": es un proceso con pasos y con registros.
- Comprar. Elegir proveedores, negociar, controlar lo que entra, pagar en fecha.
- Producir o entregar. Transformar lo comprado en lo que se vende, con un tiempo, una calidad y un costo previstos.
- Costear y fijar precios. Saber cuánto cuesta de verdad cada trabajo y a cuánto venderlo para que quede margen.
- Manejar el dinero. Cobrar, pagar, saber cuánto hay hoy y cuánto va a haber dentro de 30 días. Ganancia y caja no son lo mismo.
- Organizar personas. Quién hace qué, quién decide qué, cómo se reemplaza a alguien.
- Controlar. Mirar números y hechos, no sensaciones: margen, stock, cobranzas, plazos de entrega.
- Planificar. Decidir hacia dónde va la empresa el año que viene y qué hace falta para llegar.
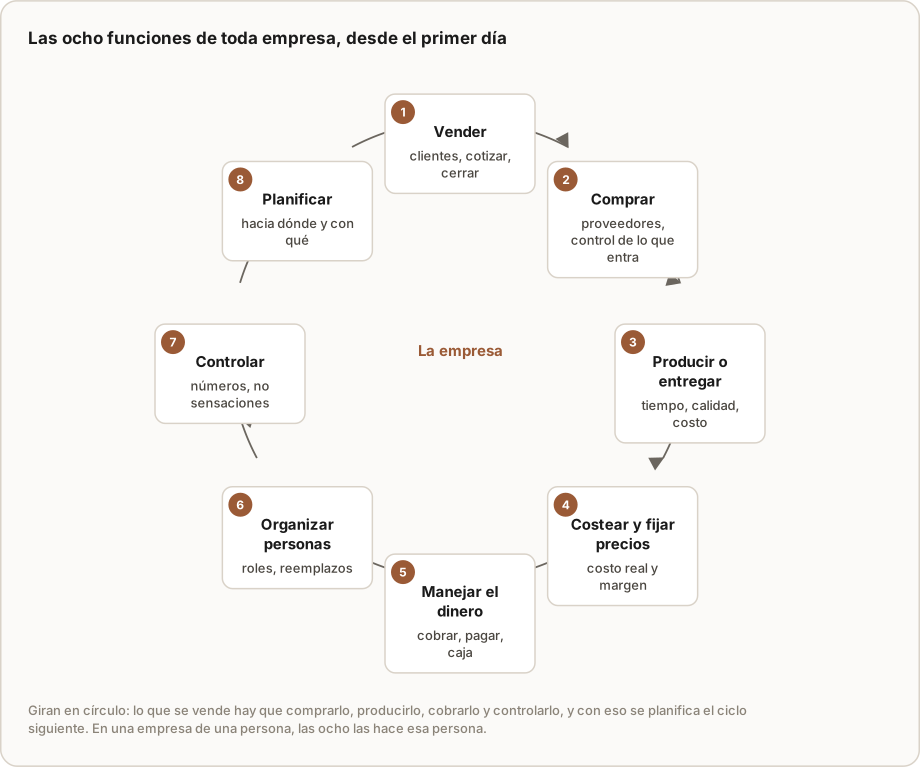
Las ocho forman un ciclo. Si vendés sin costear, vendés a pérdida sin saberlo. Si producís sin comprar a tiempo, entregás tarde. Si entregás sin cobrar, trabajaste gratis. Si no controlás, no sabés nada de lo anterior hasta que es tarde. Y si no planificás, el año que viene es igual que este, con más cansancio.
Si conocés a Fayol, vas a ver que las ocho son sus seis grupos de actividades desdoblados donde una empresa chica más sufre: lo comercial (que en Fayol es comprar, vender e intercambiar) se parte en vender, comprar y costear-y-fijar-precios (porque el precio es donde se decide el margen), y lo administrativo se parte en organizar personas, controlar y planificar (porque son las tres que el dueño que viene del oficio nunca hizo). La seguridad, en una empresa chica, vive adentro de producir y de organizar personas.
| Grupo de Fayol (1916) | Función de este libro |
|---|---|
| Técnica | Producir o entregar |
| Comercial | Vender; comprar; costear y fijar precios |
| Financiera | Manejar el dinero |
| Contable | Controlar |
| Seguridad | (dentro de producir y organizar personas) |
| Administrativa | Organizar personas; planificar; controlar |
4. Las ocho funciones en tres tamaños
Las funciones no cambian con el tamaño; cambia quién las hace y qué se rompe cuando nadie las hace.
Una persona. Las ocho las hace el dueño, casi todas sin nombrarlas. Funciona, porque la información está toda en una cabeza y no hay que coordinar a nadie. Lo que falla es casi siempre costear (se cotiza a ojo) y manejar el dinero (se mezcla la caja personal con la de la empresa). El registro mínimo es una libreta de trabajos con precio, costo y cobro.
Entre cinco y quince personas. Es el tamaño de Ribera y el más peligroso. El dueño ya no puede hacer las ocho, pero sigue intentándolo, porque nadie más sabe cómo. Vender, comprar, costear y cobrar siguen en el dueño; producir se delega sin proceso; controlar y planificar no existen. El síntoma típico es el dueño de doce horas diarias y la empresa que se frena cuando falta. Lo que hay que construir: procesos escritos para lo que se delega y un control semanal con números.
Más de treinta personas. Las funciones tienen responsables con nombre (un encargado de compras, uno de producción, un administrativo). El riesgo cambia: ahora cada función tiene su planilla y nadie ve el conjunto. Vender promete lo que producción no puede, compras compra lo que no hace falta, administración factura lo que no se entregó. Lo que hay que construir: un solo sistema donde las ocho funciones compartan los datos (el ERP completo).
La moraleja es que no hay un tamaño "para empezar a ordenarse". Cada tamaño tiene su manera de pagar las funciones que faltan, y la más barata de arreglar es siempre la de hoy.
5. Qué pasa cuando una función falta
Una función ausente no se nota como ausencia: se nota como síntoma. El dueño siente el síntoma, lo atribuye al rubro o a la suerte, y sigue. Esta tabla sirve para leer los síntomas al revés, desde la función que los produce.
| Función que falta | Cómo se siente | Qué está costando |
|---|---|---|
| Vender (como proceso) | "Los clientes se enfrían", "cerramos pocos" | Presupuestos que nadie siguió; horas de cotización perdidas |
| Comprar | "Siempre falta algo", "me lo cobraron caro" | Paradas de producción, compras urgentes, sobrestock |
| Producir | "Entregamos tarde", "hay que rehacer" | Retrabajos, clientes que no vuelven, horas extra |
| Costear y fijar precios | "Vendo pero no me queda nada" | Trabajos a pérdida sin saberlo |
| Manejar el dinero | "No llego a los sueldos", "cobro tarde" | Cobranzas vencidas, descubiertos, intereses |
| Organizar personas | "Si no estoy, se frena todo" | El dueño como cuello de botella; nadie reemplazable |
| Controlar | "Este mes anduvo bien, creo" | Decisiones tardías; problemas que se ven a los tres meses |
| Planificar | "Vivimos apagando incendios" | Crecimiento al azar; inversiones sin criterio |
6. Por qué los que crecen son los que se ordenan primero
Hay una idea equivocada y muy extendida: "cuando sea más grande me organizo". Es al revés. Las empresas que pasan de diez a cincuenta personas, o de un local a tres, no son las que más saben del oficio: son las que armaron las ocho funciones como procesos, con registros y números, antes de crecer. Alfred Chandler lo mostró para las grandes corporaciones en Strategy and Structure (1962): la estructura se construye para sostener la estrategia; crecer sin estructura es crecer hasta romperse. En una empresa chica pasa lo mismo, en chico.
Hay además una razón externa que nadie puede esquivar. Los clientes grandes, los bancos, las licitaciones y las normas de calidad (ISO 9001:2015, HACCP, auditorías de proveedores) piden exactamente esto: procesos definidos, registros y trazabilidad. No piden un software, pero en la práctica sin software no se sostiene: nadie mantiene en papel el registro de cada trabajo, cada control y cada compra durante años. Entrar en las grandes ligas es, literalmente, tener las ocho funciones en un sistema.
7. Cómo diagnosticar cuál falta
Ocho preguntas, una por función. La regla: cada "no sé" o "depende de mí" marca una función ausente o a medias.
- ¿Sabés cuántos presupuestos mandaste el mes pasado, cuántos cerraste y por qué se perdieron los otros?
- ¿Comprás con un listado de necesidades y un proveedor elegido, o cuando te acordás?
- ¿Sabés qué trabajo está en qué etapa y si llega a la fecha, sin ir a mirar?
- ¿Sabés cuánto ganaste con el último trabajo entregado (ese, no el promedio)?
- ¿Sabés cuánta plata vas a tener en caja dentro de 30 días?
- Si faltás dos semanas, ¿la empresa cotiza, produce y cobra?
- ¿Mirás cada semana los mismos números (margen, caja, cobranzas, entregas)?
- ¿Tenés tres objetivos escritos para este año?
Las preguntas no piden perfección: piden saber. Una empresa que sabe que pierde plata en un tipo de trabajo tiene la función de costear; una que no lo sabe, no la tiene, aunque tenga contador.
8. Cuánto cuesta la función que falta
Lo que separa un diagnóstico de una queja es ponerle un número. Cada función ausente tiene un costo mensual que se calcula con cuatro datos de la empresa, con criterios conservadores:
- Costeo: trabajos por mes × proporción que sale a pérdida × quebranto promedio. Sin costeo, en talleres a pedido, entre uno y dos de cada diez trabajos salen a pérdida.
- Dinero: cobranzas vencidas × costo financiero mensual (lo que cuesta cubrirse con el banco o con atraso a proveedores).
- Compras: stock sin fecha de uso × costo financiero mensual, sin contar lo que se deteriora.
- Ventas como proceso: horas del dueño cotizando × valor de su hora (lo que la empresa le deja dividido sus horas).
Hay costos que no entran en la cuenta y suelen ser mayores: los clientes que se enfriaron, los retrabajos, y el cliente grande o la norma que la empresa no puede tomar. La cuenta es un piso, no un techo. Con ese piso ya alcanza para decidir, como se ve en el ejemplo.
Ejemplo resuelto: el diagnóstico de Ribera
Apliquemos a Metalúrgica Ribera las ocho preguntas.
| # | Pregunta | Ribera | Estado |
|---|---|---|---|
| 1 | Presupuestos enviados y cerrados, y por qué se perdieron | 60 y 18; "no sé por qué" | A medias |
| 2 | Compras con listado y proveedor elegido | Cuando se acuerda | Ausente |
| 3 | Etapa y fecha de cada trabajo | "Lo tengo en la cabeza" | A medias |
| 4 | Ganancia del último trabajo entregado | No | Ausente |
| 5 | Caja dentro de 30 días | No | Ausente |
| 6 | La empresa funciona dos semanas sin el dueño | No | Ausente |
| 7 | Números semanales | No | Ausente |
| 8 | Tres objetivos escritos | No | Ausente |
Seis ausentes, dos a medias. Ahora, cuánto cuesta por mes que falten:
- Costeo (función 4). Ribera cierra 18 trabajos por mes. Tomemos 2 trabajos por mes con una pérdida del 10 % sobre su precio promedio (USD 25.000 / 18 ≈ USD 1.400): 2 × 140 = USD 280 por mes.
- Dinero (función 5). USD 10.000 vencidos financiados al 3 % mensual: USD 300 por mes.
- Compras (función 2). USD 15.000 de stock sin fecha de uso al 3 %: USD 450 por mes, sin contar material que se oxida o se pierde.
- Ventas (función 1). Daniel cotiza de noche: unas 60 horas por mes. Si su hora vale USD 12 (lo que la empresa le deja dividido sus horas), son USD 720 por mes de tiempo del dueño que no fue a dirigir ni a decidir.
Total: unos USD 1.750 por mes, el 7 % de la facturación, que se va por funciones que no existen. Ese número es el tamaño del problema y también el de la oportunidad: es lo que la empresa recupera a medida que construye lo que le falta.
¿Cuál construir primero? No la más cara de las ausentes, sino la que combina mayor costo con menor esfuerzo. Un criterio simple: puntuar cada función ausente de 1 a 3 en costo mensual y de 1 a 3 en facilidad (3 = se resuelve con un registro simple), y multiplicar.
| Función ausente | Costo (1-3) | Facilidad (1-3) | Puntaje | Primer registro |
|---|---|---|---|---|
| Ventas como proceso | 3 | 3 | 9 | Listado de presupuestos con estado y próxima acción |
| Compras | 2 | 3 | 6 | Lista de necesidades por trabajo confirmado |
| Dinero | 2 | 2 | 4 | Previsión de cobros y pagos a 30 días |
| Costeo | 2 | 1 | 2 | Horas y material por trabajo (requiere cargar en planta) |
Ribera empieza por el listado de presupuestos: una hoja, una hora de armado, y recupera horas del dueño y ventas que se enfriaban. El costeo, que es el más importante a largo plazo, viene tercero o cuarto porque requiere que el taller registre horas y material en el momento, y eso se construye en el capítulo 6.
Ejercicios
Ejercicio 1 · Cálculo: Gráfica del Oeste
Gráfica del Oeste imprime etiquetas y packaging. Son 14 personas y facturan USD 50.000 por mes, con 25 trabajos entregados por mes. No costean; estiman que 2 de cada 10 trabajos salen a pérdida con un 8 % de quebranto sobre su precio. Tienen USD 30.000 vencidos de clientes y USD 40.000 de papel y tinta en stock, de los cuales la mitad "no se mueve". La dueña, Rosa, dedica 40 horas por mes a presupuestar; su hora vale USD 30. Costo financiero: 2,5 % mensual.
Calculá cuánto le cuesta por mes a Gráfica del Oeste la ausencia de las funciones de costeo, dinero, compras y ventas-como-proceso.
Solución
- Costeo. Precio promedio: 50.000 / 25 = USD 2.000. Trabajos a pérdida: 25 × 20 % = 5 por mes. Quebranto: 5 × 2.000 × 8 % = USD 800.
- Dinero. Cobranzas vencidas financiadas: 30.000 × 2,5 % = USD 750.
- Compras. Solo el stock que no se mueve: 20.000 × 2,5 % = USD 500.
- Ventas. 40 horas × USD 30 = USD 1.200.
Total: USD 3.250 por mes, el 6,5 % de la facturación. Si Rosa quisiera, además, aceptar un cliente que le exige trazabilidad de lotes de tinta (normas de packaging alimentario), hoy no podría: ese costo no está en la cuenta, pero es el más grande.
Ejercicio 2 · Diagnóstico: Estudio Varela
Estudio Varela hace proyectos de ingeniería civil: 6 personas, 3 socios. Cobran por proyecto. Cada socio cotiza a su manera, con su planilla de horas. Las horas trabajadas se anotan a fin de mes, de memoria. No hay un listado de propuestas enviadas; cada socio tiene sus mails. Pagan a los empleados en fecha porque uno de los socios "se ocupa de la plata", pero nadie sabe cuánto hay disponible más allá de la semana. Cuando un socio se fue de vacaciones un mes, dos clientes suyos se quedaron sin respuesta.
Indicá qué funciones están ausentes o a medias, en qué síntoma lo ves, y cuál registrarías primero.
Solución
- Vender, ausente como proceso: no hay listado de propuestas; cada socio tiene sus mails. Síntoma: clientes sin respuesta cuando un socio falta.
- Costear, a medias: hay planillas de horas, pero cargadas de memoria a fin de mes: el costo real de cada proyecto es una estimación.
- Manejar el dinero, a medias: se paga en fecha, pero no hay previsión más allá de la semana.
- Organizar personas, ausente: los clientes son "del socio", no del estudio; no hay reemplazo.
- Controlar y planificar, ausentes: nadie mira margen por proyecto ni tiene objetivos.
- Comprar y producir: en un estudio, comprar pesa poco; producir es el trabajo técnico y está bien resuelto (el problema no es el oficio).
Primer registro: un listado único de propuestas (cliente, fecha, monto, estado, socio responsable, próxima acción). Es el más barato, resuelve el síntoma más visible (clientes sin respuesta) y es la base del siguiente: horas por proyecto cargadas en el día.
Ejercicio 3 · Decisión: ¿por dónde empieza Panificadora Sol?
Panificadora Sol (9 personas, USD 34.000 por mes) tiene tres funciones ausentes con estos costos mensuales estimados: comprar (compras diarias sin listado, USD 400 de urgencias y sobrantes), controlar (sin números semanales, se detectó tarde un cliente que dejó de pagar: USD 900 perdidos en el último trimestre, USD 300 por mes) y planificar (ninguna inversión evaluada; costo difícil de estimar). Resolver compras requiere una lista por producto y proveedor (una tarde de trabajo); controlar requiere armar una hoja semanal y sostenerla (dos horas por semana); planificar requiere una reunión mensual de los dueños y un presupuesto anual (dos días de trabajo inicial).
Ordená con el criterio costo × facilidad y justificá.
Solución
| Función | Costo (1-3) | Facilidad (1-3) | Puntaje |
|---|---|---|---|
| Comprar | 2 | 3 | 6 |
| Controlar | 2 | 2 | 4 |
| Planificar | 1 (no se pudo estimar) | 1 | 1 |
Primero comprar (una tarde, USD 400 por mes recuperables), después controlar (que además hace visible el costo de planificar: con números semanales se puede estimar qué cuesta no decidir), y planificar al final, cuando haya números que planificar. El criterio no dice que planificar importe poco: dice que hoy no se puede hacer bien sin lo anterior.
Ejercicio 4 · Para tu empresa
Tomá una hoja. Escribí las ocho funciones en una columna y, al lado, respondé la pregunta de diagnóstico de cada una con honestidad: "sí", "a medias" o "no". Después, para cada "no" o "a medias", anotá un síntoma concreto que viviste en el último mes y, si podés, un número (plata vencida, stock parado, horas tuyas, trabajos que salieron mal). Puntuá costo y facilidad, multiplicá y elegí la primera. Guardá la hoja: es el mapa de este libro, y en el capítulo 34 vas a volver a ella con los diez números de control.
Errores comunes
- Creer que las funciones aparecen con el tamaño. No aparecen: se construyen. La empresa de 40 personas que no las construyó tiene los mismos problemas que la de 4, más caros.
- Delegar una función en una persona sin definirla. "Marta se ocupa de la plata" no es la función de manejar el dinero: es Marta. Si Marta se va, la función se va con ella.
- Tapar la función que falta con horas del dueño. Funciona hasta que el dueño no da más. Es el patrón de Ribera.
- Empezar por un software sin saber qué función falta. El sistema es la forma de sostener las funciones; primero hay que saber cuáles hay que sostener.
- Confundir facturación con salud. Ribera factura USD 25.000 y pierde USD 1.750 por mes en funciones ausentes. La facturación no lo muestra; el diagnóstico sí.
- Empezar por la función más importante en lugar de la más accesible. El costeo es lo que más pesa a largo plazo, pero el listado de presupuestos se arma hoy y empieza a devolver mañana.
Lo que hay que registrar
Cada función se sostiene sobre un registro mínimo. Sin registro, la función vuelve a depender de la memoria de alguien.
| Función | Registro mínimo |
|---|---|
| Vender | Listado de presupuestos con estado y próxima acción |
| Comprar | Lista de necesidades y proveedor por insumo |
| Producir | Cada trabajo con etapa, responsable y fecha prometida |
| Costear | Costo real por trabajo: material, horas, terceros |
| Dinero | Previsión de cobros y pagos a 30 días |
| Personas | Roles escritos, no nombres |
| Controlar | Diez números, cada semana, en la misma hoja |
| Planificar | Tres objetivos del año, escritos |
Estos ocho registros son, exactamente, lo que un sistema de gestión completo mantiene al día sin que nadie arme planillas. Por eso este libro y el del ERP van en paralelo: cada principio de acá es un registro allá.
Resumen en cinco líneas
- Saber el oficio y manejar una empresa son dos conocimientos distintos; el segundo se aprende, y hace un siglo que se estudia (Taylor, Fayol, Drucker).
- Toda empresa cumple ocho funciones desde el primer día; cuando una falta, se paga como síntoma.
- Las funciones no cambian con el tamaño; cambia quién las hace y qué se rompe cuando nadie las hace.
- Ocho preguntas alcanzan para diagnosticar cuáles faltan, y cuatro datos para ponerle un costo mensual a cada ausencia.
- Se empieza por la función que combina mayor costo con mayor facilidad, y las que crecen son las que construyen las funciones, con registros, antes de crecer.
Preguntas de repaso
1. ¿Qué quiere decir que administrar es "una práctica que se aprende" y por qué importa para alguien que viene del oficio? Que no es un talento ni una consecuencia de saber el oficio: tiene reglas propias (medir, organizar por funciones, fijar objetivos, controlar) que se aprenden con método. Importa porque quita la culpa ("no sirvo para esto") y pone la solución en el estudio.
2. ¿Por qué una empresa de una persona ya tiene las ocho funciones? Porque las funciones son lo que la empresa hace, no los puestos que tiene. Una persona que vende, compra, produce, cobra y decide hacia dónde va está cumpliendo las ocho, aunque algunas mal o sin saberlo.
3. Ribera tiene seis funciones ausentes. ¿Por qué no empieza por el costeo, que es la más importante? Porque el costeo requiere registrar horas y material en planta en el momento, lo que lleva tiempo construir; el listado de presupuestos se arma en una hora y recupera plata y horas desde la semana siguiente. Se ordena por costo × facilidad, no por importancia.
4. ¿Qué cambia en las funciones cuando una empresa pasa de 12 a 40 personas? Nada en las funciones; cambia el riesgo: de "todo depende del dueño" a "cada función tiene su planilla y nadie ve el conjunto". La solución pasa de escribir procesos a tener un solo sistema que comparta los datos.
5. ¿Por qué la cuenta del costo de las funciones ausentes es "un piso, no un techo"? Porque solo suma lo que se puede medir con datos simples (quebrantos, financiación, horas); deja afuera clientes que se enfriaron, retrabajos y oportunidades perdidas, que suelen ser mayores.
Conceptos clave
- Oficio: el saber técnico de hacer el producto o el servicio. Necesario, no suficiente.
- Administración: la práctica de fijar objetivos, organizar, dirigir, medir y mejorar una organización; disciplina con un siglo de estudio.
- Función: algo que la empresa hace necesariamente para existir (vender, comprar, producir…), independiente de quién lo haga.
- Funciones de Fayol: la primera descripción sistemática de la empresa por actividades (1916); base de las ocho funciones de este libro.
- Síntoma: la forma en que se siente una función ausente ("se enfrían los clientes"); se lee al revés, desde la función que lo produce.
- Costo de la ausencia: lo que se pierde por mes por una función que no existe; se calcula con datos simples y es un piso.
- Criterio costo × facilidad: forma de ordenar qué función construir primero.
- Registro mínimo: el dato escrito que sostiene cada función sin depender de la memoria de alguien.
Referencias
- Gerber, Michael E. The E-Myth Revisited: Why Most Small Businesses Don't Work and What to Do About It. HarperBusiness, 1995.
- Drucker, Peter F. The Practice of Management. Harper & Brothers, 1954.
- Drucker, Peter F. Management: Tasks, Responsibilities, Practices. Harper & Row, 1973.
- Taylor, Frederick W. The Principles of Scientific Management. Harper & Brothers, 1911.
- Fayol, Henri. Administration industrielle et générale. Dunod, 1916.
- Chandler, Alfred D. Strategy and Structure: Chapters in the History of the American Industrial Enterprise. MIT Press, 1962.
- ISO 9001:2015. Sistemas de gestión de la calidad. Requisitos. Organización Internacional de Normalización.
Lo que sigue
En el capítulo 2 definimos qué es una empresa: un sistema que convierte recursos en valor, con entradas, procesos y salidas, las cuatro cuentas que lo miden y por qué la empresa y el dueño no son lo mismo. Si querés que alguien te haga las ocho preguntas sobre tu caso, Alex las hace en diez minutos, sin registrarte.