Qué es una empresa: un sistema que convierte recursos en valor
Una empresa no es un local, ni una marca, ni el dueño. Es un sistema con entradas, procesos y salidas que tiene que producir más valor del que consume, en un entorno que no controla. De dónde viene esa idea, cómo dibujar tu empresa en una hoja, las cuatro cuentas que la miden, los siete lugares donde se pierde valor y por qué la empresa y el dueño no son lo mismo. Con caso resuelto, figuras, ejercicios y glosario. Libro Administrar una empresa, capítulo 2.
Libro Administrar una empresa, capítulo 2 (parte I: Fundamentos). Anterior: de oficio a empresa. Índice en la Escuela.
Al terminar este capítulo vas a poder:
- Dibujar tu empresa como un sistema: qué entra, qué se hace, qué sale y cuánto vale cada cosa.
- Medirla con cuatro cuentas (valor agregado, productividad, margen y rotación) y entender qué dice cada una.
- Ubicar en el dibujo los siete lugares donde se pierde valor y ponerle un número a cada uno.
- Separar lo que es la empresa de lo que sos vos, y decidir qué sacar de tu cabeza primero.
El caso: Muebles Lamas
Hernán hace muebles a medida: cocinas, placares, vestidores. Son siete personas en un taller de 400 m². Facturan unos USD 28.000 por mes, unos 14 muebles. Hernán dibuja los planos, compra la madera y los herrajes, cotiza y supervisa el taller. Si le preguntás qué es Muebles Lamas, contesta: "soy yo con seis muchachos".
Esa respuesta es el problema. Cuando Hernán estuvo tres semanas con la pierna enyesada, no se entregó ningún mueble a tiempo, dos clientes pidieron descuento y uno canceló. El taller sabía hacer muebles; lo que no sabía era qué mueble hacer, con qué herrajes, para cuándo, ni a qué precio se había vendido. Todo eso estaba en Hernán.
Para entender qué le falta a Muebles Lamas hace falta una definición de empresa que no sea "el dueño y su gente". Este capítulo da esa definición, cuenta de dónde viene, la convierte en un dibujo y en cuatro cuentas, y termina con la separación más difícil: la de la empresa y su dueño.
1. La definición útil
Una empresa es un sistema que convierte recursos en valor, de forma repetida, para alguien que paga por ese valor más de lo que costó producirlo.
Cada palabra carga una idea:
- Sistema: un conjunto de partes que trabajan juntas con un fin. Las partes son las ocho funciones del capítulo anterior. Si una falla, falla el conjunto, aunque las otras siete sean excelentes.
- Recursos: materiales, horas de la gente, máquinas, dinero, información, tiempo. Entran por un lado y todos cuestan, aunque algunos (el tiempo del dueño, el dinero inmovilizado) no aparezcan en ninguna factura.
- Valor: lo que el cliente recibe y le importa. No es "la cocina": es la cocina instalada en la fecha prometida, sin fallas, con alguien que responde si algo sale mal. Sale por el otro lado.
- Repetida: un mueble bien hecho es un oficio; doscientos muebles bien hechos sin depender de la suerte ni de una persona es una empresa. La repetición es lo que exige procesos.
- Más de lo que costó: si lo que el cliente paga no supera lo que consumió producirlo, el sistema se come a sí mismo. Esa diferencia es el margen, que desarmamos en el capítulo 6.
Fijate lo que la definición no dice: no dice "un local", no dice "una marca", no dice "el dueño". Un local sin sistema es un alquiler caro; una marca sin sistema es una promesa que no se cumple dos veces seguidas; y un dueño sin sistema es un empleado de sí mismo con riesgo. Lo que hace empresa a una empresa es el sistema.
2. De dónde viene la idea
Vale la pena saber de dónde salen las ideas, porque cada una resolvió un problema que todavía está vivo en cualquier taller.
La división del trabajo. Adam Smith abrió La riqueza de las naciones (1776) con la fábrica de alfileres: diez personas, cada una en un paso distinto, producían miles de alfileres por día; una sola persona haciendo todos los pasos, menos de veinte, quizá ni uno. La productividad no venía de trabajar más, sino de organizar el trabajo en pasos y especializar a cada uno. Es la primera versión de "procesos": lo que hoy en Muebles Lamas separa cortar, armar, lustrar e instalar.
Por qué existen las empresas. Si el mercado coordina tan bien, ¿por qué no contratamos cada tarea por separado en vez de tener una empresa? Ronald Coase respondió en "The Nature of the Firm" (Economica, 1937): porque usar el mercado cuesta (buscar, negociar, controlar cada contrato), y cuando coordinar adentro sale más barato que contratar afuera, aparece la empresa. La lección práctica: una empresa vale por lo bien que coordina. Si adentro se coordina peor que afuera (nadie sabe qué hace el otro, todo se pregunta, todo se repite), la empresa pierde su razón de existir.
La empresa como sistema abierto. Ludwig von Bertalanffy formuló la teoría general de sistemas (General System Theory, 1968): un sistema abierto intercambia materia, energía e información con su entorno, y se entiende por sus entradas, sus procesos y sus salidas, no por sus partes aisladas. La administración adoptó esa mirada hace décadas porque resuelve una confusión frecuente: mirar la empresa por departamentos (ventas, taller, administración) esconde lo que importa, que es el flujo de un pedido desde que entra hasta que se cobra.
El propósito. Peter Drucker sostiene que el propósito de un negocio es crear un cliente (The Practice of Management, 1954): la ganancia no es el fin sino la condición para seguir existiendo, y el resultado de hacer bien lo otro. Dicho para un taller: el sistema existe para que un cliente reciba valor y vuelva; el margen es lo que permite que eso se repita.
Cuatro ideas, casi dos siglos de distancia entre la primera y la última, una sola conclusión: una empresa es un sistema que coordina pasos para crear valor para alguien, y se mide por cuánto valor crea con los recursos que consume.
3. Las entradas: los cinco recursos
Todo lo que entra al sistema cae en cinco tipos. Conviene saber cómo se mide cada uno, porque lo que no se mide no se puede mejorar.
| Recurso | Qué es en un taller | Cómo se mide | Dónde debería estar registrado |
|---|---|---|---|
| Materiales | Madera, tableros, herrajes, insumos | Unidades y costo por compra; consumo por trabajo | Compras por insumo; consumo por trabajo |
| Trabajo | Horas de la gente | Horas por persona y por trabajo; costo con cargas | Horas por trabajo |
| Capital físico | Máquinas, herramientas, el galpón | Horas de uso; costo por hora (amortización + mantenimiento) | Horas de máquina por trabajo |
| Dinero | Caja, lo que te deben, lo que debés, stock inmovilizado | Capital de trabajo (stock + cobranzas − deudas con proveedores) | Previsión de cobros y pagos |
| Información | Pedidos, precios de insumos, planos, lo aprendido de cada trabajo | ¿Está escrita? ¿Quién la tiene? | Pedido, orden de trabajo, historial |
El quinto recurso es el más barato y el más desatendido. En Muebles Lamas, la información de cada mueble (qué herrajes lleva, cuánto tardó, qué salió mal) existió durante un rato en la cabeza de Hernán y se perdió. Esa pérdida no aparece en ninguna cuenta, pero es la razón por la que el taller no aprende: cada cocina se cotiza como si fuera la primera.
4. Los procesos: el flujo de valor y los siete desperdicios
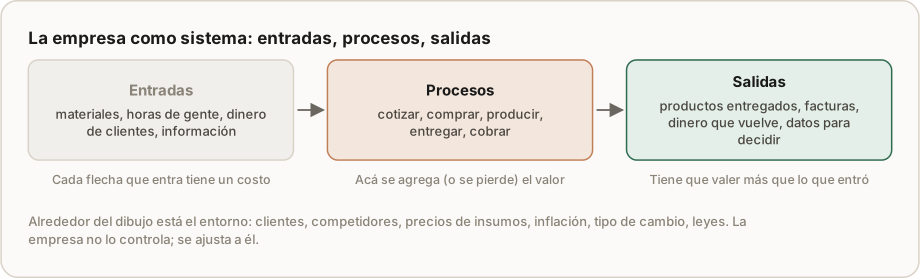
En el medio del dibujo están los procesos, en el orden en que ocurren: cotizar, comprar, producir, controlar, entregar, cobrar. Ese recorrido, visto desde el pedido, es el flujo de valor: el camino que hace un mueble desde que alguien lo pide hasta que la plata vuelve.
Dos medidas del flujo que todo dueño debería conocer:
- Tiempo de ciclo: cuánto se trabaja efectivamente sobre el pedido (en Lamas, unas 55 horas por cocina).
- Tiempo de entrega (lead time): cuánto pasa desde que el cliente confirma hasta que recibe (en Lamas, cinco semanas).
La diferencia entre los dos es tiempo en que el mueble espera: por herrajes, por un plano, por una decisión, por una máquina ocupada. Cinco semanas de calendario (unas 200 horas hábiles) para 55 horas de trabajo quiere decir que el mueble pasa más del 70 % del tiempo hábil esperando. Ahí vive buena parte de la plata que se pierde.
Taiichi Ohno, el ingeniero que diseñó el sistema de producción de Toyota, clasificó lo que no agrega valor en siete desperdicios (Toyota Production System, 1988). La lista nació en una fábrica de autos, pero aplica a una carpintería, una imprenta o un estudio contable:
- Sobreproducción: hacer antes o más de lo que se pidió. Cortar tableros "para adelantar" que después no coinciden con el pedido real.
- Esperas: el trabajo detenido por falta de insumo, plano o decisión. Los herrajes que llegan tarde.
- Transporte: mover material de más por el taller porque está mal ubicado.
- Sobreproceso: hacer más de lo que el cliente paga: lustrar tres manos donde el presupuesto decía dos.
- Inventario: material, trabajo a medio hacer o producto terminado esperando. Plata quieta.
- Movimientos: la gente buscando herramientas, tornillos, el plano que nadie encuentra.
- Defectos: hacer mal y rehacer. La puerta que vuelve.
Cada desperdicio tiene un síntoma que el dueño conoce ("la madera no rinde", "estamos esperando los herrajes", "hubo que rehacer el frente") y un costo que casi nunca calcula. En la sección 9 lo calculamos para Lamas.
5. Las salidas: lo que el cliente valora
Lo que sale del sistema no es "muebles": es valor para alguien, y ese alguien decide qué vale. Un cliente paga por cuatro cosas a la vez: el producto o servicio en sí, el tiempo (que llegue cuando se prometió), la certeza (que salga bien y que alguien responda) y el trato. Dos talleres que hacen la misma cocina con la misma madera pueden valer distinto para el mismo cliente si uno cumple la fecha y el otro no.
De acá sale una regla que usamos en todo el libro: el precio tiene un piso y un techo. El piso es tu costo más el margen que la empresa necesita. El techo es lo que el cliente está dispuesto a pagar por el valor que percibe, comparado con sus alternativas. Si el techo está debajo del piso, no hay negocio con ese cliente: o bajás el costo, o subís el valor percibido, o cambiás de cliente. Lo que no sirve es cotizar debajo del piso para "no perderlo": eso es pagarle al cliente por trabajar.
La cuarta salida, la que casi nadie cuenta, es la información: lo que el sistema aprendió al hacer ese trabajo (horas reales, consumo real, qué falló). Si queda registrada, el próximo trabajo igual se cotiza mejor y se produce mejor. Si no, la empresa repite el mismo error con otro cliente.
6. Las cuatro cuentas del sistema
Una empresa se mide con muchos números; cuatro alcanzan para saber si el sistema funciona. Las fórmulas son de una línea, y se aplican con los datos de un mes.
Valor agregado = ventas − materiales y servicios comprados a terceros. Es lo que el sistema produjo con su propio trabajo. En Muebles Lamas: 28.000 − 14.000 = USD 14.000 por mes. Con eso se paga a la gente, los gastos fijos y, si sobra, el margen.
Productividad = valor agregado / horas trabajadas. Es cuánto valor crea cada hora de la gente, y es el número que compara dos empresas del mismo rubro mucho mejor que la facturación. Lamas: siete personas, unas 1.200 horas por mes: 14.000 / 1.200 = USD 11,7 por hora. Una carpintería ordenada del mismo tamaño ronda los USD 15 a 18; la diferencia es el tamaño de la oportunidad.
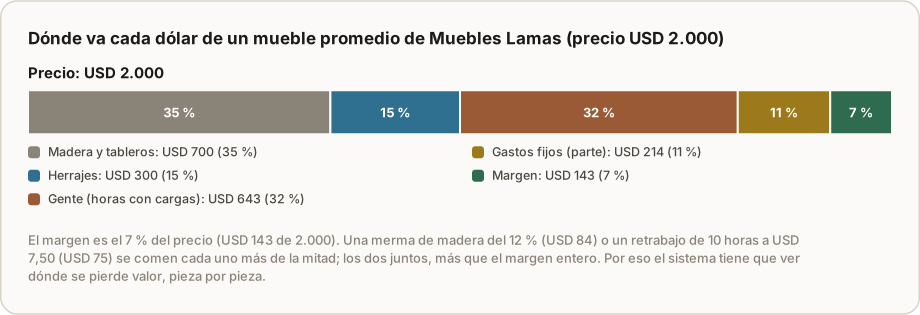
Margen = valor agregado − costo de la gente − gastos fijos. Lo que queda para el dueño y para reinvertir. Lamas: 14.000 − 9.000 − 3.000 = USD 2.000 por mes, el 7 % de la venta. Poco, y frágil: un mes con dos retrabajos lo borra.
Rotación del capital de trabajo = ventas / capital de trabajo. El capital de trabajo es la plata que tiene que estar quieta para que el sistema funcione: stock + lo que te deben − lo que debés a proveedores. Lamas tiene USD 9.000 de madera y herrajes en stock, USD 6.000 que le deben y USD 3.000 que debe: capital de trabajo USD 12.000; rotación 28.000 / 12.000 = 2,3 veces por mes. Cuanto más alta, menos plata quieta necesita la empresa para vender lo mismo. Si Lamas crece un 50 % sin cambiar nada, va a necesitar USD 6.000 más quietos; esa es la razón por la que crecer puede ahogar a una empresa rentable, como vemos en flujo de caja.
Las cuatro cuentas se leen juntas. Facturar más no sirve si el valor agregado no sube (vendiste más material, no más trabajo). Más valor agregado no sirve si la productividad baja (lo hiciste con más horas). Más productividad no sirve si el margen no aparece (se fue en fijos). Y más margen no sirve si la rotación cae (quedó todo en stock y cobranzas). Un sistema sano sube las cuatro a la vez, o al menos no empeora ninguna.
7. El entorno: lo que no controlás
Alrededor del sistema está todo lo que lo afecta y que la empresa no maneja: clientes que cambian de proveedor, competidores, el precio de los insumos, la inflación, el tipo de cambio, los impuestos, la tecnología, las normas. Administrar es, en buena parte, ajustar el sistema a un entorno que se mueve: recotizar cuando sube el tablero, cambiar el mix cuando cae un cliente, cubrirse cuando salta el dólar.
Lo que cruza el borde del dibujo tiene que estar vigilado: el precio de los tres insumos que más pesan, el plazo real de cobro, el tipo de cambio si algo está dolarizado. En el capítulo 4 vemos la economía mínima para leer ese entorno; por ahora, alcanza con dibujarlo afuera del rectángulo y saber que las flechas que lo cruzan cambian sin avisar.
8. La empresa y el dueño no son lo mismo
Es la idea más difícil de aceptar de este libro y la más importante. El dueño es una persona. La empresa es un sistema que el dueño creó y que tiene que poder funcionar sin él. Michael Gerber lo resume en una pregunta que conviene hacerse en serio: ¿tenés una empresa o tenés un empleo que además te genera obligaciones? (The E-Myth Revisited, 1995). Mientras empresa y dueño sean lo mismo:
- la empresa vale lo que vale el dueño en el mercado laboral, y ni un peso más;
- no puede crecer, porque el dueño no se multiplica;
- no se puede delegar nada, porque no hay nada escrito;
- no se puede vender ni heredar: nadie compra un sistema que se apaga cuando el dueño se va.
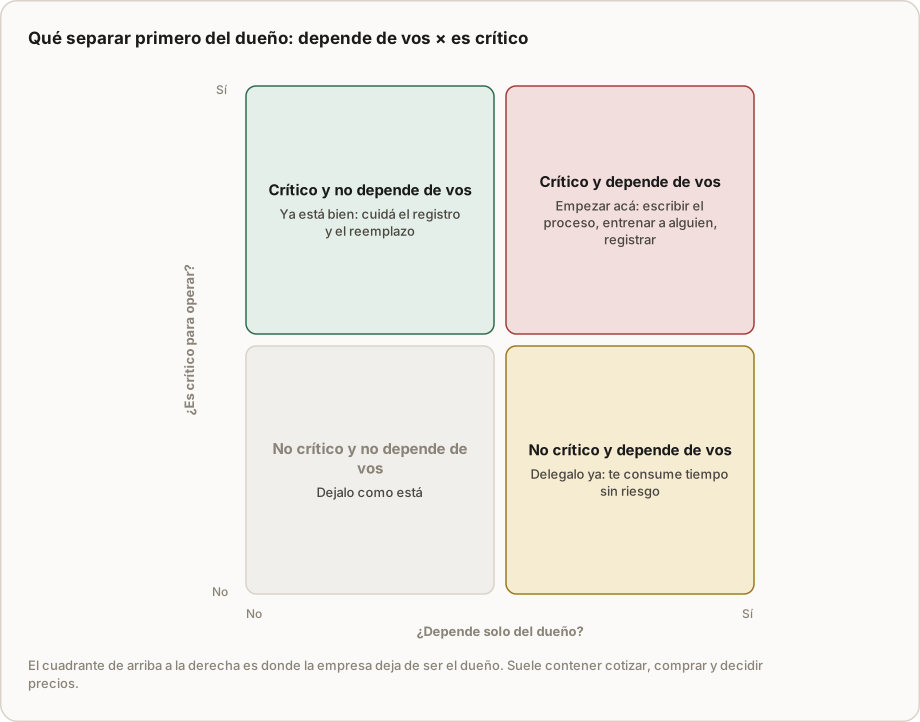
Separarlos no es irse. Es convertir lo que el dueño sabe en procesos, roles y registros (capítulo 21), y reservar para el dueño las decisiones que de verdad lo requieren (el capítulo 3 es entero sobre eso). Para decidir por dónde empezar sirve una matriz simple: qué cosas dependen solo de vos y cuáles son críticas para operar.
9. Ejemplo resuelto: el sistema de Muebles Lamas
Dibujemos Muebles Lamas con números de un mes típico y apliquemos todo el capítulo.
Entradas (por mes): madera y tableros USD 9.800; herrajes USD 4.200 (total materiales USD 14.000, que a razón de 14 muebles son USD 1.000 por mueble: 700 de madera y 300 de herrajes, como en la Figura 2); siete personas USD 9.000 con cargas (1.200 horas, USD 7,50 cada una); alquiler, energía y seguros USD 2.500; herramientas y mantenimiento USD 500. Capital de trabajo: USD 12.000.
Procesos: Hernán cotiza y dibuja; Hernán compra; el taller corta, arma y lustra; Hernán controla; dos personas instalan; Hernán cobra. Tiempo de ciclo por cocina: 55 horas. Tiempo de entrega: 5 semanas.
Salidas: 14 muebles; USD 28.000 facturados; cobrado en el mes USD 22.000; información escrita: ninguna, salvo las facturas.
Las cuatro cuentas: valor agregado USD 14.000; productividad USD 11,7 por hora; margen USD 2.000 (7 %); rotación 2,3.
Los desperdicios, con su número:
| Desperdicio | En Lamas | Cálculo | Costo mensual |
|---|---|---|---|
| Defectos | 2 muebles por mes con una puerta o frente para rehacer | 2 × (10 h × USD 7,50 + USD 75 material) | USD 300 |
| Inventario (merma) | 12 % del tablero termina en recortes inservibles; con despiece planificado baja al 7 % | 9.800 × (12 % − 7 %) | USD 490 recuperables |
| Esperas | 3 muebles por mes tarde por herrajes comprados a último momento; 2 descuentos de USD 150 y 1 cancelación (margen USD 143) | 300 + 143 | USD 443 |
| Inventario (stock) | USD 9.000 de material, de los cuales USD 4.000 no tienen pedido asignado | 4.000 × 3 % mensual | USD 120 |
| Cobranzas | USD 6.000 a 30 y 60 días | 6.000 × 3 % | USD 180 |
| Sobreproceso | Tres manos de lustre donde el presupuesto prevé dos, en 5 muebles | 5 × 4 h × USD 7,50 | USD 150 |
| Movimientos y transporte | Herramientas y herrajes sin lugar fijo: media hora por persona por día | 7 × 0,5 h × 21 días × USD 7,50 | USD 551 |
Suma: USD 2.234 por mes de valor que se pierde en el medio, más que el margen entero. Dicho al revés: si Lamas corrige la mitad (USD 1.117), su ganancia sube más de un 50 % sin vender un mueble más, y la productividad sube de USD 11,7 a unos USD 12,6 por hora. La mitad se corrige con registros que hoy no existen (horas por mueble, despiece por tablero, lista de herrajes al confirmar el pedido, fecha de cobro esperada) y con orden físico, que es gratis.
Flechas sin registro: horas por mueble, merma por tablero, fecha de cobro esperada, historial por mueble. Puntos únicos: planos, compras, precios, cobro: los cuatro son Hernán. En la matriz de la Figura 3, "compras de herrajes" cae en el cuadrante crítico-y-depende-de-vos: es lo primero que Lamas tiene que escribir como proceso y pasar a otra persona, con una lista de herrajes que se arma al confirmar el pedido. Resuelve a la vez las esperas (USD 443) y un punto único.
Ejercicios
Ejercicio 1 · Cálculo: Panificadora Sol
Panificadora Sol hace pan y facturas para 40 comercios. Son 9 personas (1.700 horas por mes). Un mes típico: harina, grasas y otros insumos USD 12.000; personal USD 11.000; alquiler, energía y reparto USD 4.000. Vende USD 34.000. Stock de insumos USD 5.000; le deben USD 10.200 (cobra el 70 % en el día y el resto a 30 días); debe a proveedores USD 6.000. La merma por producto que vuelve sin vender es el 9 % de la producción, medido en insumos. Costo financiero: 2 % mensual.
Calculá las cuatro cuentas del sistema, el costo de la merma y de la cobranza lenta, y qué pasa con el margen y la productividad si la merma baja al 5 %.
Solución
- Valor agregado: 34.000 − 12.000 = USD 22.000.
- Productividad: 22.000 / 1.700 = USD 12,9 por hora.
- Margen: 22.000 − 11.000 − 4.000 = USD 7.000, el 20,6 % de la venta.
- Capital de trabajo: 5.000 + 10.200 − 6.000 = USD 9.200. Rotación: 34.000 / 9.200 = 3,7 veces por mes. Alta, porque el pan se cobra rápido: es la ventaja estructural de este rubro.
- Merma: 12.000 × 9 % = USD 1.080 por mes. Es un desperdicio de sobreproducción (se hornea más de lo que se vende) y de defectos (lo que vuelve).
- Cobranza lenta: 10.200 × 2 % = USD 204 por mes.
- Con merma del 5 %: 12.000 × 5 % = 600; se recuperan USD 480 por mes. El margen pasa a USD 7.480 (+6,9 %) y la productividad a 22.480 / 1.700 = USD 13,2 por hora, con las mismas horas y el mismo horno. Lo que hace falta: registrar la devolución por comercio y por producto, que es la flecha sin registro de esta empresa, y ajustar la producción de cada comercio con ese dato.
Ejercicio 2 · Diseño: Servicio Técnico Norte
Servicio Técnico Norte repara equipos de refrigeración comercial. Cinco técnicos en la calle, una persona en la oficina y el dueño, Julián, que atiende el teléfono, asigna los trabajos, compra repuestos y factura. Los técnicos anotan lo que hicieron en un papel que a veces llega a la oficina. Los repuestos se compran cuando el técnico los pide por WhatsApp. Se factura a fin de mes "lo que se recuerda".
Dibujá el sistema (entradas, procesos, salidas), marcá con una cruz las flechas sin registro y con un círculo los puntos únicos, identificá los desperdicios principales y proponé el primer registro.
Solución
Entradas: horas de los técnicos, repuestos, combustible y vehículos, llamadas de clientes (información). Procesos: recibir el pedido → asignar técnico → diagnosticar → comprar repuesto → reparar → informar → facturar → cobrar. Salidas: equipos reparados, facturas, dinero, información sobre cada equipo (que hoy se pierde).
Cruces (sin registro): el pedido (vive en el teléfono de Julián); las horas y repuestos por trabajo (papel que a veces llega); los equipos atendidos (no hay historial por cliente). Círculos (puntos únicos): recibir, asignar, comprar y facturar: los cuatro son Julián.
Desperdicios: esperas (el técnico parado hasta que llega el repuesto pedido por WhatsApp), movimientos y transporte (viajes dobles al mismo cliente por no tener el repuesto), y un desperdicio que Ohno no listó pero que acá es el más caro: trabajo hecho y no facturado, porque se factura lo que se recuerda.
Primer registro: una orden de servicio por cada llamado, con cliente, equipo, técnico asignado, fecha, horas y repuestos usados, y estado (abierta, reparada, facturada). Resuelve a la vez las tres cruces, permite facturar lo hecho y no lo recordado, y construye el historial por equipo que un cliente grande (una cadena de supermercados) va a pedir antes de firmar un abono.
Ejercicio 3 · Diagnóstico: los desperdicios de Gráfica del Oeste
En una recorrida por Gráfica del Oeste (etiquetas y packaging, 14 personas) se anotaron estas observaciones. Clasificá cada una en uno de los siete desperdicios y decí qué registro permitiría medirla.
- Hay 40 bobinas de papel compradas "porque estaba barato" que no tienen trabajo asignado.
- La máquina de corte estuvo parada dos horas porque el operario fue a buscar las cuchillas al otro galpón.
- Se imprimieron 12.000 etiquetas de un pedido de 10.000 "por las dudas".
- Un trabajo se reimprimió completo porque el color no coincidía con la muestra aprobada.
- Las tintas se guardan en el extremo opuesto a las impresoras.
- Un pedido esperó tres días la aprobación de la prueba por parte del cliente, sin que nadie lo llamara.
- Un trabajo salió con barniz de más porque "así queda mejor", aunque el cliente no lo había pedido.
Solución
| # | Desperdicio | Registro para medirlo |
|---|---|---|
| 1 | Inventario | Stock por insumo con fecha de ingreso y pedido asignado |
| 2 | Movimientos | Tiempos de máquina parada, con motivo |
| 3 | Sobreproducción | Cantidad producida contra cantidad pedida, por orden |
| 4 | Defectos | Retrabajos por orden, con causa y costo |
| 5 | Transporte | Layout y distancias; tiempo de preparación por trabajo |
| 6 | Esperas | Estado de cada orden con fecha de cada cambio |
| 7 | Sobreproceso | Especificación del pedido contra lo ejecutado |
Lo que se ve en la tabla: cinco de los siete registros son la misma cosa, una orden de trabajo con estados, cantidades y consumos. Por eso, en un sistema de gestión, la orden de trabajo es el documento central de producción: con ella, los siete desperdicios se miden solos.
Ejercicio 4 · Para tu empresa
Hacé el dibujo de tu empresa en una hoja apaisada: entradas con su costo mensual (los cinco recursos), procesos en orden, salidas. Calculá las cuatro cuentas con los números del mes pasado. Marcá con una cruz cada flecha que no tenga registro y con un círculo cada proceso que dependa de una sola persona (incluido vos). Recorré el taller o la oficina con la lista de los siete desperdicios y anotá uno de cada tipo que hayas visto, con un número aproximado. Elegí una cruz y un círculo para resolver este mes, y anotá qué registro los resuelve. Guardá la hoja junto a la del capítulo 1: entre las dos tenés el diagnóstico de tu empresa.
Errores comunes
- Dibujar la empresa ideal en lugar de la real. El dibujo sirve si muestra cómo funciona hoy, con sus cruces y círculos; el "cómo debería" viene después.
- Mirar solo la facturación. Muebles Lamas factura USD 28.000 y le quedan USD 2.000; Panificadora Sol factura USD 34.000 y le quedan USD 7.000. La venta no dice casi nada; las cuatro cuentas sí.
- Tratar las pérdidas como "normales del rubro". Una parte lo es. La otra parte es la diferencia entre una empresa que crece y una que no, y solo se ve con registro.
- Atacar los desperdicios con exhortaciones ("tengan más cuidado") en lugar de con registros y procesos. Deming lo repetía: la mayoría de los problemas están en el sistema, no en la gente que lo opera (Out of the Crisis, 1986).
- Confundir "yo me ocupo" con "está resuelto". Un proceso que hace el dueño no está resuelto: está tapado.
- Postergar la separación empresa-dueño hasta "tener tiempo". El tiempo aparece cuando se separa, no antes.
Lo que hay que registrar
Las tres flechas del dibujo se sostienen con cuatro registros: compras por insumo (qué entró, cuánto, a qué precio), horas y material por trabajo (qué se consumió en cada cosa que se vendió), cada trabajo con etapa, responsable y fecha (qué está pasando en el medio) y cobros esperados por fecha (cuándo vuelve el dinero). Con esos cuatro, los siete desperdicios y las cuatro cuentas dejan de ser sensaciones y pasan a ser números por mes. Son, también, las primeras cuatro tablas de cualquier sistema de gestión: compras, consumos, órdenes de trabajo y cuentas corrientes.
Resumen en cinco líneas
- Una empresa es un sistema que convierte recursos en valor, repetidamente y con margen, en un entorno que no controla; lo que la hace empresa es el sistema, no el local ni el dueño.
- La idea tiene historia: división del trabajo (Smith), coordinación más barata que el mercado (Coase), sistema abierto (Bertalanffy) y propósito de crear un cliente (Drucker).
- Cuatro cuentas la miden: valor agregado, productividad, margen y rotación del capital de trabajo; se leen juntas.
- El valor se pierde en siete lugares conocidos (los desperdicios de Ohno), cada uno con síntoma, número y registro que lo mide.
- La empresa y el dueño no son lo mismo; separarlos empieza por lo crítico que hoy depende solo de vos.
Preguntas de repaso
1. ¿Por qué Coase diría que una empresa donde "todo se pregunta y todo se repite" está perdiendo su razón de existir? Porque la empresa existe cuando coordinar adentro cuesta menos que contratar afuera. Si la coordinación interna es cara (preguntas, repeticiones, esperas), la ventaja desaparece.
2. Dos carpinterías facturan lo mismo. ¿Qué cuenta mirarías primero para saber cuál está mejor, y por qué? La productividad (valor agregado por hora): dice cuánto valor crea cada hora de trabajo, independientemente de cuánto material pasa por la venta. Después, el margen y la rotación.
3. ¿Qué pasaría con el capital de trabajo de Muebles Lamas si creciera un 50 % sin cambiar su rotación? Necesitaría un 50 % más de plata quieta (unos USD 6.000) para sostener el stock y las cobranzas. Si no la tiene, el crecimiento se frena por caja aunque haya margen.
4. ¿Por qué el tiempo de entrega (cinco semanas) puede ser tanto mayor que el tiempo de ciclo (55 horas)? Porque el trabajo pasa la mayor parte del tiempo esperando: insumos, decisiones, máquinas ocupadas. Esas esperas son desperdicio y cuestan clientes y caja.
5. ¿Qué diferencia hay entre "ocuparse" de un proceso y tenerlo resuelto? Un proceso que depende de una persona (sobre todo del dueño) está tapado, no resuelto: funciona mientras esa persona está. Resuelto es escrito, con responsable, registro y control, y transferible.
Conceptos clave
- Sistema: conjunto de partes que trabajan juntas con un fin; se entiende por sus entradas, procesos y salidas, no por sus partes aisladas.
- Entradas (recursos): materiales, trabajo, capital físico, dinero e información que el sistema consume.
- Flujo de valor: el recorrido de un pedido desde que entra hasta que se cobra, visto como una secuencia de pasos.
- Tiempo de ciclo y tiempo de entrega: horas de trabajo efectivo sobre un pedido, y tiempo de calendario que el cliente espera. La diferencia es espera.
- Desperdicio: toda actividad o recurso que no agrega valor para el cliente; Ohno los clasificó en siete.
- Valor agregado: ventas menos materiales y servicios comprados a terceros; lo que la empresa produjo con su propio trabajo.
- Productividad: valor agregado por hora trabajada.
- Margen: valor agregado menos costo de la gente y gastos fijos.
- Capital de trabajo y rotación: plata inmovilizada para operar (stock + cobranzas − deudas con proveedores) y cuántas veces por mes las ventas la "dan vuelta".
- Punto único de falla: un proceso que solo sabe hacer una persona; si falta, el sistema se detiene.
Referencias
- Smith, Adam. An Inquiry into the Nature and Causes of the Wealth of Nations. 1776.
- Coase, Ronald H. "The Nature of the Firm". Economica, vol. 4, n.º 16, 1937.
- von Bertalanffy, Ludwig. General System Theory: Foundations, Development, Applications. George Braziller, 1968.
- Drucker, Peter F. The Practice of Management. Harper & Brothers, 1954.
- Ohno, Taiichi. Toyota Production System: Beyond Large-Scale Production. Productivity Press, 1988.
- Deming, W. Edwards. Out of the Crisis. MIT Press, 1986.
- Gerber, Michael E. The E-Myth Revisited. HarperBusiness, 1995.
Lo que sigue
El capítulo 3 es sobre el rol más difícil de aprender: el del dueño, que pasa de hacer a dirigir y a decidir, y cuya hora es la más cara de la empresa. Si querés que alguien dibuje tu sistema con vos, Alex lo hace en una conversación de diez minutos.