La caja de zapatos de la ferretería
Rodolfo vuelve a la ferretería y le sigue dando a su hijo la caja de zapatos de cada mes, ahora como cliente. Martín descubre que le faltan la mitad de las facturas de compra y que eso le costó a su padre más de cuatro mil dólares en un año. El cliente más difícil no es el que sabe menos: es el que guarda menos. Libro 5, capítulo 2.
Libro 5 · Parte I · Capítulo 2. Anterior: Una auditora, un padre y ocho monotributistas. Índice del libro: El abono de cuarenta dólares.
Rodolfo Arrieta volvió a la ferretería en noviembre, con la mitad de las horas que le había permitido el médico y el doble de las ganas. El primer lunes, a las ocho de la mañana, levantó la persiana, se puso el guardapolvo gris y saludó a cada cliente por el nombre, como si hubiera estado ausente una semana y no tres meses. A las once, con el local tranquilo, fue hasta el fondo, abrió el cajón del escritorio, sacó la caja de zapatos y se la dio a su hijo.
—La de octubre —dijo—. Ahora sos mi contador.
Martín la abrió en la mesa del comedor esa noche. Era un cliente más: un responsable inscripto con una ferretería, dos empleados, compras a una docena de proveedores y ventas al mostrador y a algunas empresas en cuenta corriente. Para liquidar el impuesto al valor agregado del mes necesitaba las facturas de venta, que la máquina fiscal de la ferretería registraba sola, y las facturas de compra, que daban el crédito fiscal: el impuesto que la ferretería ya había pagado a sus proveedores y que podía descontar del que cobraba a sus clientes.
En la caja de zapatos había veintitrés facturas de compra. Martín sabía, porque había ordenado los pagos de la ferretería durante los meses de la operación, que en octubre su padre había comprado mercadería a once proveedores, en unas cincuenta y cinco operaciones.
Faltaban más de la mitad.
Rodolfo no entendió la pregunta.
—Las facturas las traen los proveedores con la mercadería —dijo—. Algunas las guardo y otras no. Las que no, las perdió el chico, o vinieron adentro de una caja y se tiraron con la caja. Gómez Pardo nunca me dijo nada.
Martín volvió a las carpetas de Gómez Pardo y revisó el año anterior completo de la ferretería, mes por mes, comparando los pagos a proveedores del banco con las facturas de compra que el viejo contador había registrado. Le llevó dos noches. Cuando terminó, hizo la cuenta que habría hecho en la auditora: la diferencia entre el impuesto que su padre les había pagado a los proveedores y el que había podido descontar, porque tenía la factura.
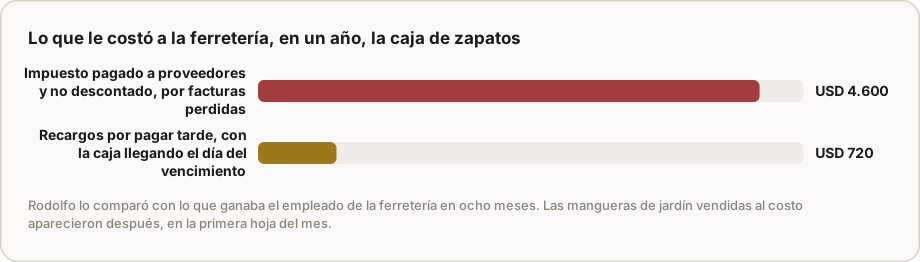
Cuatro mil seiscientos dólares en un año. Era impuesto que la ferretería había pagado dos veces: una al proveedor, dentro del precio, y otra al fisco, porque sin la factura no lo podía descontar. A eso se sumaban setecientos veinte dólares de recargos por impuestos pagados unos días tarde, porque la caja de zapatos llegaba al estudio de Gómez Pardo cuando Rodolfo se acordaba, a veces el día del vencimiento.
Se lo explicó a su padre un domingo, en la mesa, con las dos cifras escritas en una hoja.
—Cuatro mil seiscientos —repitió Rodolfo—. Eso es lo que gana el chico de la ferretería en ocho meses.
—Eso es lo que perdiste por no guardar papeles —dijo Martín.
Rodolfo miró la hoja un rato largo, y después hizo la pregunta que Martín iba a escuchar, con distintas palabras, de casi todos sus clientes en los años siguientes.
—¿Y por qué Gómez Pardo nunca me lo dijo?
Martín no le contestó, porque la respuesta no era agradable. Gómez Pardo cobraba cuarenta dólares por los monotributistas y ciento veinte por un responsable inscripto como la ferretería, y con ese precio liquidaba lo que le llegaba, como le llegaba. Buscar las facturas que faltaban, avisar, explicar, no entraba en ciento veinte dólares.
Esa semana, Martín armó para la ferretería algo que no había hecho nunca en la auditora, porque en la auditora la documentación ya llegaba ordenada por el área de administración de cada empresa: un pedido de documentación.
Era una hoja por mes con la lista de lo que la ferretería tenía que entregar y la fecha límite. Todas las facturas de compra del mes, con una carpeta en el mostrador donde el empleado que recibía la mercadería la guardaba en el momento, antes de abrir la caja. Los resúmenes del banco. Los recibos de sueldo firmados. Las boletas de servicios. Las notas de crédito de los proveedores por devoluciones. Y una fecha: el día cinco del mes siguiente, la carpeta tenía que estar en la mesa del comedor, completa. Martín la revisaba el seis contra los pagos del banco, y si faltaba una factura, Rodolfo la pedía al proveedor el siete. El vencimiento del impuesto era el día dieciocho.
La carpeta de cartón azul se quedó en el mostrador, al lado de la caja registradora. El primer mes, Rodolfo la llenó a medias. El segundo, el empleado de la mañana, un muchacho llamado Lisandro, entendió para qué era, y empezó a pedirle la factura a cada chofer antes de firmarle el remito. En marzo, la carpeta llegó el cinco con cincuenta y dos facturas de compra para cincuenta y cuatro operaciones, y las dos que faltaban las tenía el proveedor de pinturas, que las mandó por correo.
Con la documentación completa, Martín pudo hacer algo más, que nadie le había pedido. Armó para su padre, por primera vez, una cuenta del mes de la ferretería: lo que se había vendido, lo que había costado la mercadería vendida, los sueldos, el alquiler, la luz, los impuestos, lo que quedaba. No era la contabilidad formal, que se hacía una vez por año para el balance; era una hoja que Rodolfo podía leer en dos minutos.
Rodolfo la leyó en veinte. Hizo preguntas sobre cada renglón. Y en el renglón de las ventas separadas por rubro, que Martín había sacado de la máquina fiscal, se detuvo en uno.
—Las mangueras de jardín —dijo—. Vendo un montón.
—Las vendés al costo —dijo Martín—. Mirá la columna de al lado.
Rodolfo las vendía al mismo precio desde hacía tres años, porque una ferretería grande de la avenida las tenía en oferta y él no quería perder a los clientes. Las había ido comprando cada vez más caras, sin cambiar el precio. Cada manguera que vendía le dejaba menos que nada, después de pagar al chico que la cortaba a medida.
Rodolfo subió el precio de las mangueras ese mismo lunes. No perdió ningún cliente. Algunos le dijeron que ya era hora.
—Esta hoja la quiero todos los meses —le dijo a su hijo.
Martín se la hizo todos los meses, en una hora más de la mesa del comedor. No se la cobró. Era su padre.
La señora de las tortas se llamaba Rosalía Méndez, y en diciembre estuvo a punto de pasar el límite del régimen simplificado, como Martín le había advertido en septiembre. Martín fue a verla un sábado a la mañana a su casa, donde la cocina era una cuadra chica con dos hornos, una batidora industrial y el olor a vainilla más intenso que había sentido en su vida.
Le explicó las opciones con una hoja escrita a mano, sentado en una banqueta entre bandejas de bizcochuelos: frenar las ventas a los cafés hasta enero, pasar de régimen y empezar a cobrar el impuesto al valor agregado, o armar una sociedad con su hija, que la ayudaba. Cada una con su costo, su trámite y lo que cambiaba en sus precios. Rosalía escuchó todo, preguntó todo, y al final eligió pasar de régimen, porque los cafés eran lo que más crecía.
—¿Y esto cuánto te debo? —preguntó, señalando la hoja.
—Está en el abono —dijo Martín.
Rosalía lo miró con cara de no creerle, y le dio una torta de chocolate de dos pisos para su madre.
Esa noche, Martín se dio cuenta de que la visita, la hoja y la explicación le habían llevado tres horas, y que Rosalía, desde enero, iba a ser responsable inscripta: un cliente de ciento veinte dólares que le había costado, en un mes, lo que cuarenta dólares no pagaban ni de lejos. No le cobró nada aparte. La torta, de chocolate y dos pisos, estaba muy buena, y su madre se la comió casi entera.
En marzo del primer año, Martín tenía veintiséis clientes. La tía Olga había hecho su trabajo en la galería, y la fotógrafa de casamientos había recomendado a otros dos fotógrafos. Casi todos eran monotributistas, a cuarenta dólares; cuatro eran responsables inscriptos, comercios chicos, a ciento veinte, el precio de Gómez Pardo. Facturaba mil cuatrocientos ochenta dólares por mes.
A cada cliente nuevo le armó, el primer día, su carpeta con índice, su calendario de vencimientos y su pedido de documentación con la fecha de corte. Lo hacía bien, y los clientes lo notaban: ninguno había tenido nunca un contador que le dijera, el primer día del mes, qué tenía que mandarle y hasta cuándo.
Lo que Martín no notó fue que cada cliente nuevo le agregaba, además de la liquidación de cada mes, una hora el primer día para armar la carpeta, media hora por mes para revisar la documentación contra el banco, y un número variable de mensajes con preguntas que llegaban a cualquier hora. Ana Clara, que se había mudado con él a un departamento chico en el centro, empezó a contar los mensajes que su pareja contestaba después de las diez de la noche. En marzo fueron cuarenta y uno.
Lo que Nova vio
La caja de zapatos de Rodolfo es la caja de zapatos de miles de comercios, y el número que encuentra Martín es el que encuentra cualquier contador que se toma el trabajo de buscarlo: impuestos pagados dos veces por facturas que no se guardaron, recargos por documentación que llega el día del vencimiento. Rodolfo no es un mal cliente; es un comerciante que nunca tuvo a nadie que le dijera qué guardar, cuándo y para qué.
Me interesa mucho la respuesta que Martín no le da a su padre. Gómez Pardo no buscaba las facturas que faltaban porque su precio no lo incluía. No es que fuera mal contador: liquidaba lo que le llegaba, que es lo que se paga con un abono que no mide nada. El pedido de documentación que arma Martín es mejor servicio, y es también más horas. Esa tensión, hacer el trabajo bien sin que el precio lo pague, es el corazón de la Parte I.
La hoja del mes de la ferretería es el principio de algo que va a importar mucho en este libro. Rodolfo no necesitaba solo que le liquidaran el impuesto: necesitaba ver su negocio. Con los mismos papeles con los que Martín liquidaba, se podía armar una cuenta que le mostró a su padre que vendía mangueras al costo. Ese es otro servicio, distinto de la liquidación, y vale otra cosa. Martín lo regala porque es su padre, y está bien. El problema es que, sin darse cuenta, lo va a empezar a regalar a todos.
La visita a Rosalía es otro ejemplo del mismo patrón, y uno de los más claros. Lo que Martín hace en esa cocina con olor a vainilla no es liquidar un impuesto: es ayudar a una persona a decidir cómo crecer, con tres opciones, sus costos y sus consecuencias. Eso es asesoramiento, y es probablemente lo más valioso que un contador puede hacer por un cliente chico. Rosalía lo sabe, por eso pregunta cuánto le debe. Martín contesta que está en el abono, y la torta de chocolate es el único pago de tres horas de criterio. Lo hace por generosidad, y la generosidad no está mal. Lo que está mal es no saber que se está regalando.
Y los cuarenta y un mensajes de marzo que cuenta Ana Clara son el segundo número del libro, después de las treinta y cuatro horas del primer mes. Martín sigue sin contar. Ana Clara, sí.
Lo que hay que saber
La documentación es la materia prima de un estudio. Un estudio contable trabaja con los papeles del cliente: facturas, extractos, recibos. Si llegan incompletos o tarde, el estudio trabaja más, corre más riesgo y el cliente pierde plata en impuestos que no puede descontar o en recargos por pagar tarde. Por eso el primer servicio de un buen estudio es pedir lo que necesita, con lista y fecha, antes de necesitarlo.
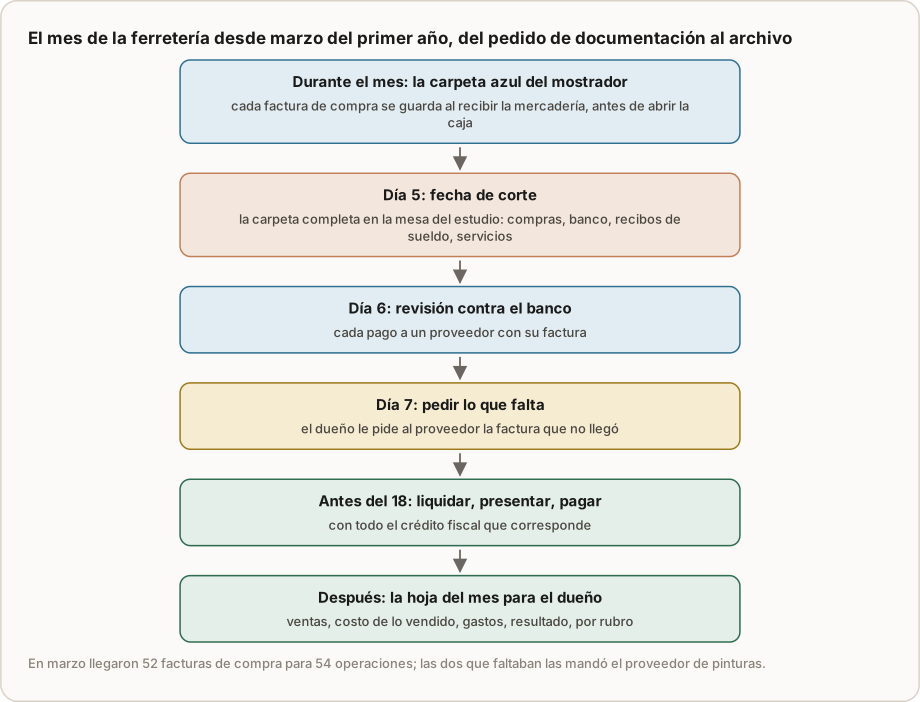
La fecha de corte. Entre el fin del mes y el vencimiento de cada impuesto hay unos días; el estudio necesita la documentación al principio de ese período para revisarla, pedir lo que falta y liquidar sin apuro. Una fecha de corte escrita, igual para todos los clientes de un tipo, ordena el mes del estudio y el del cliente.
La contabilidad también es para el dueño. Con los mismos papeles con que se liquidan los impuestos se puede armar una cuenta mensual del negocio que el dueño entienda en dos minutos: ventas, costo de lo vendido, gastos, resultado, y si se puede, por rubro. Muchos dueños no la vieron nunca. Cómo leer el resultado, el balance y la caja, y qué preguntarle al contador, en Contabilidad para dueños.
Cada cliente nuevo trae horas que no se ven. Armar su carpeta, revisar su documentación contra el banco, contestar sus consultas. Ninguna de esas horas aparece en la liquidación del mes, y todas existen. Conviene anotar, además, cuáles son de liquidación y cuáles de asesoramiento, como la hoja del mes de la ferretería o la visita a la cocina de Rosalía, porque son trabajos distintos que más adelante van a necesitar precios distintos.
Para tu negocio
Si tenés un estudio, armá para cinco clientes el pedido de documentación del mes con lista y fecha de corte, y anotá cuántos lo cumplen completo y a tiempo. Si sos dueño de un comercio, pedile a tu contador la diferencia entre el impuesto que pagaste a tus proveedores y el que pudiste descontar el último año. Contestá por escrito: ¿cuánta plata se te fue por papeles que no llegaron, y quién debería habértelo dicho?
Qué registrar desde hoy
- El pedido de documentación de cada cliente, con su fecha de corte, y si llegó completo y a tiempo.
- Las facturas de compra que faltan cada mes, comparando pagos con comprobantes.
- Los recargos y multas por pagos o presentaciones tardías, y su causa.
- Los servicios que das además de la liquidación, aunque no los cobres.
- Las horas de asesoramiento de cada cliente, separadas de las de liquidación.
La enseñanza
El cliente más difícil no es el que sabe menos, sino el que guarda menos. Pedirle lo que hace falta, con fecha, le ahorra plata a él y horas al estudio; y la cuenta del mes que se arma con esos papeles es otro servicio, que vale otra cosa.
Lo que sigue
En el capítulo 3, el dueño de un kiosco de la galería se entera de que paga lo mismo que el Corralón Gauna, que tiene diez veces más papeles, y le pide a Martín que le explique por qué. Martín, por primera vez desde la auditora, cuenta las horas.