Contabilidad para dueños: leer resultados, balance y caja sin que te los traduzcan
El contador dice que ganaste y el banco dice que no tenés plata, y los dos tienen razón. Los tres estados (resultados, situación patrimonial y caja), qué pregunta responde cada uno, devengado contra percibido, el puente que explica dónde está la ganancia que no es plata, el ciclo de caja que financiás vos, y las cinco preguntas para la reunión mensual con el contador. Con caso resuelto, figuras, ejercicios y glosario. Libro Administrar una empresa, capítulo 9.
Libro Administrar una empresa, capítulo 9 (parte II: Costos, precios y contabilidad). Anterior: fijar precios. Índice en la Escuela.
Al terminar este capítulo vas a poder:
- Distinguir los tres estados contables y saber qué pregunta responde cada uno, y cuál no.
- Leer un estado de resultados y encontrar el margen bruto, el resultado operativo y el resultado neto, y qué significa cada escalón.
- Armar el puente entre la ganancia y la caja, y explicar dónde está la plata que el resultado dice que ganaste.
- Calcular el ciclo de caja de tu empresa (días de cobro, de stock y de pago) y llegar a la reunión mensual con el contador con cinco preguntas.
El caso: Lácteos Almada, la ganancia que no estaba en el banco
Lácteos Almada hace quesos y yogur para almacenes y restaurantes: 18 personas, una planta, dos camionetas, USD 480.000 de ventas por año. En marzo, el contador le llevó a Marcela, la dueña, el cierre del ejercicio: resultado neto, USD 36.000. "Un buen año", dijo.
Marcela lo miró con bronca. En marzo la cuenta del banco tenía USD 2.000, estaban usando USD 15.600 de descubierto, y el proveedor de leche esperaba un pago atrasado. Un año antes tenían USD 14.000 en el banco y no usaban el descubierto (solo el préstamo, que se iba devolviendo). "¿Dónde está la ganancia?", preguntó. "Si ganamos 36.000, ¿por qué tengo 27.600 menos que el año pasado?"
El contador tenía razón: la empresa ganó USD 36.000. Marcela tenía razón: la plata no estaba. Los dos miraban estados distintos del mismo año, y ninguno había hecho el puente entre los dos. La ganancia estaba: USD 20.000 más en el depósito de quesos madurando, USD 15.000 más en facturas que los restaurantes todavía no habían pagado, una camioneta nueva pagada al contado, un préstamo que se iba devolviendo y los retiros de Marcela, que no figuraban como sueldo. Ese puente es lo que este capítulo enseña a construir.
1. De dónde viene la contabilidad y para quién trabaja
La contabilidad por partida doble la describió Luca Pacioli en 1494, en un capítulo de su Summa de arithmetica, a partir de la práctica de los mercaderes venecianos: cada operación se anota dos veces (de dónde sale y adónde va), de modo que el total siempre cierra y cualquier error se nota. Cinco siglos después sigue siendo la misma idea, y su producto son tres informes que todo contador prepara y que casi ningún dueño lee entero.
Hay que entender para quién trabaja cada contabilidad. La contabilidad formal o fiscal la lleva el contador para el fisco, los bancos y los socios: sigue normas, cierra una vez al año, y llega tarde para decidir (el cierre de diciembre se ve en marzo). La contabilidad de gestión es la que necesita el dueño para decidir: costos por trabajo, margen por cliente, caja de las próximas ocho semanas, y la necesita hoy. Robert Anthony, que enseñó contabilidad a generaciones de gerentes en Harvard, separó las dos desde su primer manual (Management Accounting: Text and Cases, 1956): la misma información, dos usuarios y dos ritmos. En una empresa chica, la de gestión vive en el sistema que registra cada operación en el momento (el ERP completo); la formal la arma el contador a partir de los mismos registros. Cuando las dos salen de datos distintos (el sistema por un lado, las facturas por otro), nunca coinciden y el dueño deja de creer en las dos.
Este capítulo es sobre leer la formal. No para hacerla: para entenderla, preguntar bien y no decidir con un tercio de la información.
2. Tres preguntas, tres estados
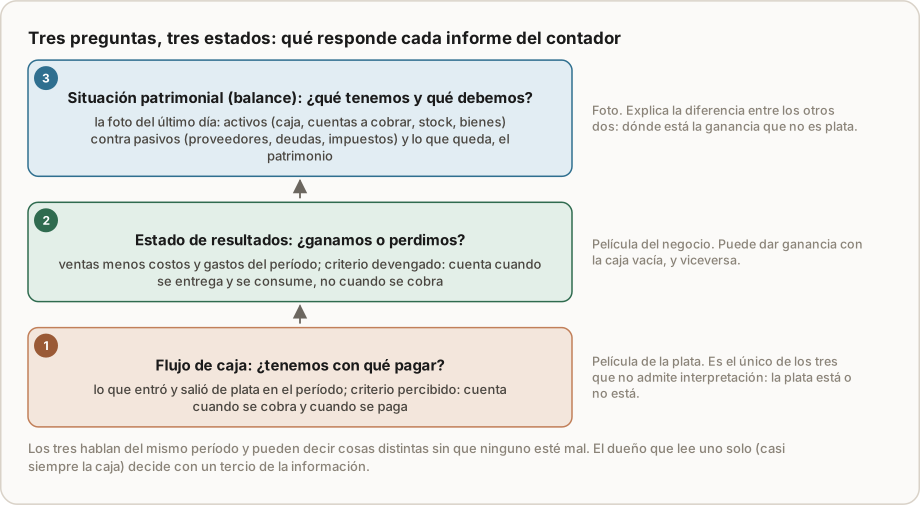
- El estado de resultados responde si ganaste o perdiste en el período: ventas menos costos y gastos. Es una película del negocio.
- El estado de situación patrimonial (el balance) responde qué tenés y qué debés el último día: activos contra pasivos, y lo que queda es el patrimonio. Es una foto.
- El flujo de caja responde si tuviste con qué pagar: lo que entró y salió de plata. Es la película de la plata, y es el único de los tres que no admite interpretación.
La diferencia entre el primero y el tercero tiene nombre: devengado contra percibido. El estado de resultados registra la venta cuando entregás (y facturás), y el costo cuando consumís el insumo, sin importar cuándo se cobra o se paga. La caja registra cuando la plata se mueve. Por eso un mes con muchas entregas a 45 días muestra ganancia y caja vacía; y el mes siguiente, sin entregar nada, muestra pérdida y la cuenta llena. Ninguno miente: miden cosas distintas, y el balance explica la diferencia.
3. Leer el estado de resultados: los escalones
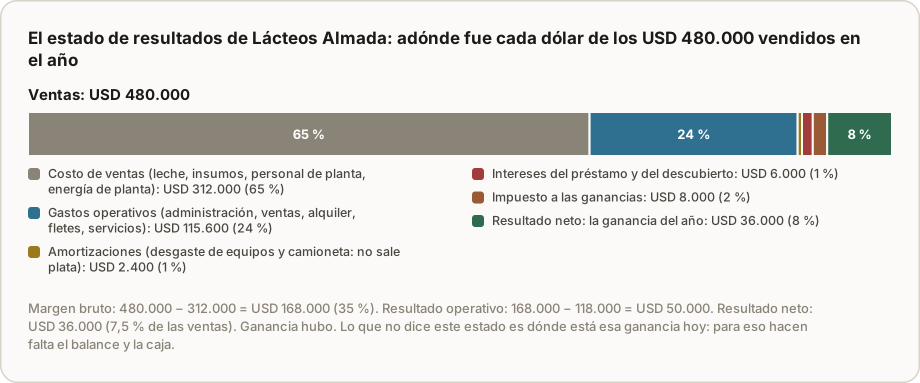
Un estado de resultados se lee de arriba hacia abajo como una escalera, y cada escalón responde una pregunta distinta:
| Escalón | Lácteos Almada (año) | Qué mide |
|---|---|---|
| Ventas | 480.000 | Lo entregado y facturado |
| − Costo de ventas | 312.000 | Lo que costó producir lo vendido (capítulos 6 y 7) |
| = Margen bruto | 168.000 (35 %) | Si el producto, por sí mismo, deja plata |
| − Gastos operativos | 118.000 | La estructura: administración, ventas, alquiler, fletes, amortizaciones |
| = Resultado operativo | 50.000 (10,4 %) | Si el negocio, con su estructura, deja plata |
| − Intereses | 6.000 | Lo que cuesta la deuda |
| − Impuesto a las ganancias | 8.000 | Lo que se lleva el fisco |
| = Resultado neto | 36.000 (7,5 %) | Lo que quedó para los dueños |
Dos escalones merecen atención. El margen bruto es el termómetro del producto: si baja mes a mes, el problema está en el precio o en el costo de producir, no en la estructura. El resultado operativo es el termómetro del negocio: si el margen bruto está bien y el operativo es flaco, la estructura es grande para lo que se vende. Y una línea que confunde a todos: la amortización. Es el desgaste de los equipos y la camioneta repartido en los años de vida útil; es un gasto real (la camioneta se gasta) pero no sale plata ese mes: la plata salió cuando se compró. Es la primera pieza del puente.
Lo que el estado de resultados no muestra: la compra de la camioneta (es un activo, no un gasto; entra al resultado de a poco como amortización), la devolución del capital del préstamo (es pagar una deuda, no un gasto; solo los intereses son gasto) y los retiros del dueño (son distribución de ganancia, salvo que estén como sueldo, que es lo que el capítulo 3 recomienda). Las tres sacan plata sin tocar el resultado.
4. Leer el balance: la foto que explica todo
El balance de Almada al cierre:
| Activo (lo que tiene) | Pasivo (lo que debe) | ||
|---|---|---|---|
| Caja y bancos | 2.000 | Proveedores | 40.000 |
| Cuentas a cobrar | 60.000 | Descubierto bancario | 15.600 |
| Stock (quesos, insumos) | 50.000 | Impuestos a pagar | 6.000 |
| Equipos y camionetas (neto) | 70.000 | Préstamo | 30.000 |
| Patrimonio neto | 90.400 | ||
| Total | 182.000 | Total | 182.000 |
Se lee así: la empresa tiene USD 182.000 de cosas; USD 91.600 los debe y USD 90.400 son de los dueños. El patrimonio crece con la ganancia y baja con los retiros: el del año anterior era 63.400, más 36.000 de ganancia, menos 9.000 de retiros: 90.400. Cierra.
Y la foto explica adónde fue la ganancia: las cuentas a cobrar son 60.000 (un año antes, 45.000): los restaurantes pagan a 45 días y venden más, así que hay 15.000 más de ganancia en la calle. El stock es 50.000 (antes, 30.000): los quesos de maduración larga son plata en el depósito. Los equipos suben 12.000 por la camioneta. Cada una de esas líneas es ganancia que todavía no es plata, o plata que se convirtió en otra cosa.
Tres relaciones que conviene mirar en cada balance: la liquidez corriente (activo corriente / pasivo corriente: 112.000 / 71.600 = 1,56, donde el pasivo corriente es proveedores, descubierto e impuestos, 61.600, más los 10.000 del préstamo que vencen en el año; debajo de 1 no se llega a fin de mes sin pedir); el endeudamiento (pasivo / activo: 50 %); y la rentabilidad sobre el patrimonio (36.000 / 90.400 = 40 %, que es alta y explica por qué el negocio vale la pena aunque la caja sufra).
5. El puente de la ganancia a la caja
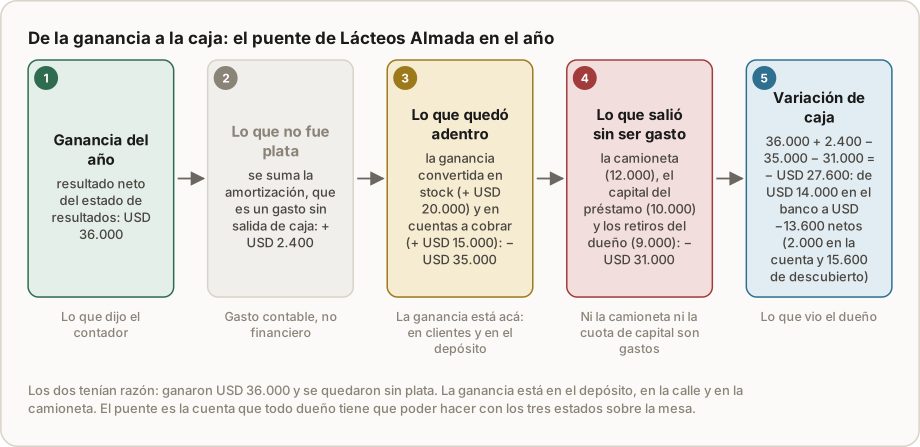
El puente es una cuenta de cinco líneas que todo dueño tiene que poder hacer con los tres estados sobre la mesa:
- Ganancia del período: 36.000.
- Más lo que no fue plata: amortización, 2.400. (Son 38.400 de "caja generada por el negocio" si todo se cobrara y pagara al contado.)
- Menos lo que quedó adentro: aumento de cuentas a cobrar (15.000) y de stock (20.000). Si hubieran subido los proveedores, se sumaría: deberles más es financiarse con ellos.
- Menos lo que salió sin ser gasto: la camioneta (12.000), el capital del préstamo (10.000), los retiros (9.000).
- Variación de caja: 36.000 + 2.400 − 35.000 − 31.000 = −27.600. De 14.000 en el banco a −13.600 netos: 2.000 en la cuenta y 15.600 de descubierto.
Con el puente, la conversación de Marcela con el contador cambia de "¿dónde está la plata?" a tres decisiones: el stock y la cobranza se llevaron 35.000 (¿cuánto de eso es necesario?); la camioneta se pagó al contado cuando podía financiarse en 36 cuotas; y los retiros no están en el resultado como sueldo, así que la ganancia "real" después de pagarle a la dueña es 27.000, no 36.000.
6. El ciclo de caja: los días que financiás vos
La parte del puente que se repite todos los años es la que viene de operar: cobrar tarde, tener stock y pagar temprano. Se mide en días:
- Días de cobro = cuentas a cobrar / (ventas / 365) = 60.000 / 1.315 = 46 días.
- Días de stock = stock / (costo de ventas / 365) = 50.000 / 855 = 58 días.
- Días de pago = proveedores / (costo de ventas / 365) = 40.000 / 855 = 47 días.
- Ciclo de caja = cobro + stock − pago = 46 + 58 − 47 = 57 días.
Almada financia 57 días de su operación. En plata, su capital de trabajo es cuentas a cobrar más stock menos proveedores: 60.000 + 50.000 − 40.000 = USD 70.000 que tienen que estar puestos para que el negocio gire. Cada día de cobro que se acorta libera un día de ventas, USD 1.315; cada día de stock, un día de costo, USD 855. Cobrar a 30 días en lugar de 46 deja las cuentas a cobrar en 30 × 1.315 = 39.500 y libera 20.500; bajar el stock 10 días, 8.500: entre las dos, 29.000, casi el doble del descubierto. Esa es la razón por la que el capítulo 11 dedica un capítulo entero a la caja, y por la que el sistema de gestión tiene que mostrar los tres plazos todos los días y no una vez al año.
7. Las cinco preguntas para el contador
La reunión mensual (o trimestral) con el contador deja de ser una entrega de papeles cuando el dueño llega con estas preguntas:
- ¿Cuál fue el margen bruto, y cómo se mueve mes a mes? Si baja, es precio o costo de producir.
- ¿Cuánto de la ganancia está en cuentas a cobrar y en stock? Es el puente, líneas 3 y 4.
- ¿Cuánto debemos, a quién y cuándo vence? Proveedores, banco, impuestos, con fechas.
- ¿Qué impuestos vienen en los próximos 90 días? Ganancias, IVA, cargas sociales, anticipos (capítulo 5); son la salida de caja que más sorprende.
- ¿Qué líneas son estimaciones y cuáles hechos? Amortizaciones, previsiones por incobrables, valuación del stock: son criterios, y conviene saber cuáles usa el contador y por qué.
Y una condición: que la contabilidad formal salga de los mismos registros que la de gestión. Si el contador recibe facturas en una carpeta y el sistema tiene otra cosa, las cinco preguntas tienen dos respuestas cada una.
Ejemplo resuelto: Almada, las decisiones que salen de los tres estados
Lectura. Resultados: margen bruto 35 % y operativo 10,4 %, un negocio sano. Balance: liquidez 1,56 pero con descubierto; cuentas a cobrar y stock crecieron 35.000 en el año; patrimonio que creció 42,6 % en el año (de 63.400 a 90.400) y rinde 40 %. Caja: −27.600, explicado entero por el puente.
Decisiones. (1) Cobranza: los restaurantes pasan a 30 días con un 2 % por pago contado (que cuesta menos que el descubierto, capítulo 8): objetivo, días de cobro de 46 a 32: las cuentas a cobrar bajan a 32 × 1.315 = 42.100 y liberan 17.900. (2) Stock: los quesos de maduración larga se producen contra pedido confirmado de los tres clientes que los compran; el resto baja de 58 a 48 días: libera 8.500. (3) La camioneta se refinancia a 36 cuotas: devuelve 12.000 a la caja hoy contra USD 400 por mes. (4) Marcela pasa a cobrar un sueldo fijo de 1.500 por mes dentro de los gastos operativos: el resultado "real" del año que viene se verá sin adivinar cuánto retiró. (5) Reunión mensual con el contador con las cinco preguntas, y los tres plazos (cobro, stock, pago) en la pantalla del sistema todos los lunes.
Resultado esperado del año siguiente, con las mismas ventas. Caja liberada: 17.900 + 8.500 + 12.000 = 38.400, que cancela el descubierto (15.600) y devuelve el banco a positivo. El resultado neto baja a 18.000 por el sueldo de Marcela (18.000 al año) y sube por los intereses del descubierto que ya no se pagan (unos 3.000): cerca de 21.000 sin contar el impuesto que baja con el sueldo, con la diferencia de que ahora ese número es ganancia después de pagarle a la dueña, y la caja lo acompaña.
Ejercicios
Ejercicio 1 · Cálculo: el puente de Metalúrgica Ribera
Ribera cerró el año con un resultado neto de USD 17.000 (ya con el sueldo del dueño adentro) y amortizaciones de USD 8.000. En el año, las cuentas a cobrar subieron 9.000, el stock bajó 3.000, los proveedores no cambiaron, compró una soldadora al contado por 7.000, devolvió 6.000 de capital del préstamo y el dueño retiró 15.000 además de su sueldo. ¿Cuánto cambió la caja, y qué le decís al dueño que pregunta "si gané 17.000, por qué tengo menos plata"?
Solución
Puente: 17.000 + 8.000 (amortización) − 9.000 (más cuentas a cobrar) + 3.000 (menos stock) − 7.000 (soldadora) − 6.000 (capital del préstamo) − 15.000 (retiros) = −9.000. La caja bajó 9.000 aunque ganó 17.000.
Lo que se le dice: la empresa generó 25.000 de caja operando (17.000 + 8.000) y aflojó 3.000 de stock: 28.000 disponibles. Salieron 37.000: 9.000 quedaron en clientes que pagan más tarde que antes (revisar plazos), 7.000 se convirtieron en una soldadora (es inversión: va a volver como amortización en cinco años), 6.000 cancelaron deuda (patrimonio más sano) y 15.000 se los llevó él. Los 9.000 que faltan salieron de la caja. Los retiros fueron casi el 90 % de la ganancia, encima de su sueldo; si quiere que la caja crezca, retira menos o cobra antes, pero la ganancia es real.
Ejercicio 2 · Lectura: dos meses de Gráfica del Oeste
| Mes A | Mes B | |
|---|---|---|
| Ventas | 60.000 | 48.000 |
| Costo de ventas | 39.000 | 29.000 |
| Gastos operativos | 17.000 | 17.000 |
| Intereses | 1.000 | 1.500 |
| Resultado neto | 3.000 | 500 |
En el mes B el dueño tuvo más plata en el banco que en el A. ¿Cuál fue el mejor mes para el negocio, y por qué el banco dice lo contrario?
Solución
Margen bruto: A 21.000 (35 %), B 19.000 (39,6 %). Resultado operativo: A 4.000, B 2.000. El mes B tuvo mejor margen por trabajo (vendió menos trabajos chicos con descuento, o más packaging con mejor margen) y peor resultado porque vendió 12.000 menos sobre una estructura fija de 17.000: el problema del mes B es volumen, no precio ni costo. El punto de equilibrio con 39,6 % de margen es 17.000 / 0,396 = 43.000 de ventas (más los intereses); B está apenas arriba.
El banco dijo lo contrario porque en el mes B se cobraron las ventas del mes A (más altas) y se pagaron los costos del mes B (más bajos): la caja va unos 30 a 45 días detrás del resultado. Decidir por la caja del mes es decidir con el mes anterior.
Ejercicio 3 · Diagnóstico: el ciclo de caja de Distribuidora Lamas
Lamas vende USD 1.200.000 al año con un costo de ventas de USD 936.000. Tiene cuentas a cobrar por 150.000, stock por 110.000 y proveedores por 60.000. Calculá los tres plazos y el ciclo de caja, el capital de trabajo que financia, y cuánto liberaría cobrando a 30 días y bajando el stock a 30.
Solución
Ventas diarias: 1.200.000 / 365 = 3.288. Costo diario: 936.000 / 365 = 2.564. Días de cobro: 150.000 / 3.288 = 46. Días de stock: 110.000 / 2.564 = 43. Días de pago: 60.000 / 2.564 = 23. Ciclo de caja: 46 + 43 − 23 = 66 días. Capital de trabajo: 150.000 + 110.000 − 60.000 = USD 200.000 para que el negocio gire, y paga a sus proveedores el doble de rápido de lo que cobra.
Cobrar a 30 días: cuentas a cobrar de 30 × 3.288 = 98.600: libera 51.400. Stock a 30 días: 30 × 2.564 = 76.900: libera 33.100. Total USD 84.500, más del 40 % del capital de trabajo, sin vender un peso más. Lo que no conviene: estirar a los proveedores sin acuerdo (se paga en precio y en servicio); sí negociar 45 días con los grandes a cambio de volumen. Y la pregunta de fondo, que vuelve en el capítulo 11: quién decidió que Lamas sea el banco de sus clientes.
Ejercicio 4 · Para tu empresa
Pedile al contador los tres estados del último cierre y armá el puente en una hoja: ganancia, más amortizaciones, más o menos las variaciones de cuentas a cobrar, stock y proveedores, menos inversiones, capital de deuda y retiros; tiene que dar la variación de tu caja. Después calculá tus tres plazos y el ciclo de caja. Si la ganancia es buena y la caja no la acompaña, el puente te dice cuál de las cinco líneas se la lleva; si la caja está bien y la ganancia no, no te confíes: estás cobrando el pasado.
Errores comunes
- Mirar solo la caja. Es el estado más fácil y el que más tarde llega: cuenta el mes pasado. Un negocio puede quebrar con la caja llena de anticipos de trabajos que va a hacer a pérdida.
- Creer que ganancia es plata. La ganancia es ventas menos costos del período; la plata está en el balance repartida entre clientes, stock, equipos y deuda.
- Tratar la cuota del préstamo o la camioneta como gasto, o los intereses como "parte de la cuota". Solo los intereses son gasto; el capital es deuda que vuelve.
- Retirar sin sueldo. Si el dueño no tiene sueldo en los gastos, el resultado está inflado y nadie sabe cuánto rinde el negocio.
- Dos contabilidades con datos distintos. El contador con las facturas, el sistema con otra cosa: nunca coinciden y se deja de creer en las dos.
- Leer el cierre en marzo. Los tres estados del año sirven para aprender; para decidir hacen falta los del mes, que salen del sistema.
Lo que hay que registrar
Lo que la contabilidad formal necesita es lo mismo que la de gestión, registrado una sola vez y en el momento: cada venta con fecha de entrega y de cobro; cada compra con fecha de recepción y de pago; el stock valuado; los bienes con fecha de compra y vida útil (para la amortización); las deudas con su cuadro de cuotas (capital e interés separados); y los retiros del dueño como sueldo. Con eso, el sistema arma el estado de resultados del mes, el balance al día y la caja proyectada, y el contador cierra el ejercicio a partir de los mismos números (el ERP completo, parte de contabilidad y finanzas). La regla es una: un solo registro, dos lectores.
Resumen en cinco líneas
- Tres estados, tres preguntas: resultados (¿ganamos?), balance (¿qué tenemos y qué debemos?), caja (¿tenemos con qué pagar?); pueden decir cosas distintas el mismo mes sin que ninguno esté mal.
- El estado de resultados es devengado (cuenta al entregar y consumir); la caja es percibida (cuenta al cobrar y pagar); el balance explica la diferencia.
- Se lee por escalones: margen bruto (el producto), resultado operativo (el negocio), resultado neto (los dueños); la amortización es gasto sin salida de plata.
- El puente de la ganancia a la caja (ganancia + amortización − aumentos de cuentas a cobrar y stock − inversiones, capital de deuda y retiros) dice dónde está la plata que el resultado dice que ganaste.
- El ciclo de caja (cobro + stock − pago, en días) mide cuántos días financiás vos; el capital de trabajo (cuentas a cobrar + stock − proveedores) dice cuánta plata es; acortar el ciclo la libera sin vender más.
Preguntas de repaso
1. ¿Por qué el contador y Marcela tenían razón los dos? El contador leía el estado de resultados (devengado): la empresa entregó y facturó más de lo que le costó, 36.000. Marcela leía la caja (percibido): la plata se fue a stock, cuentas a cobrar, una camioneta, capital del préstamo y retiros. El puente une los dos números.
2. ¿Qué es la amortización y por qué es la primera pieza del puente? Es el desgaste de los bienes repartido en su vida útil: un gasto real en el resultado que no mueve plata ese período (la plata salió al comprar). Por eso se suma a la ganancia para saber cuánta caja generó el negocio.
3. ¿Qué tres cosas sacan plata sin pasar por el estado de resultados? Las inversiones en bienes (entran de a poco como amortización), la devolución del capital de las deudas (solo los intereses son gasto) y los retiros del dueño (salvo que estén como sueldo).
4. ¿Qué mide el ciclo de caja y cómo se calcula? Los días entre que la empresa paga sus costos y cobra sus ventas: días de cobro más días de stock menos días de pago. En plata, lo que la empresa tiene que financiar es el capital de trabajo: cuentas a cobrar más stock menos proveedores (Almada, 70.000).
5. ¿Por qué la contabilidad formal y la de gestión tienen que salir del mismo registro? Porque si el contador trabaja con unas facturas y el sistema con otros datos, los dos informes nunca coinciden, el dueño deja de creer en ambos, y cada pregunta tiene dos respuestas. Un solo registro, dos lectores.
Conceptos clave
- Estado de resultados: ventas menos costos y gastos del período; responde si se ganó o se perdió.
- Estado de situación patrimonial (balance): activos, pasivos y patrimonio al último día; la foto.
- Flujo de caja: entradas y salidas de dinero del período; responde si hay con qué pagar.
- Devengado: criterio que registra al entregar y consumir; percibido: al cobrar y pagar.
- Margen bruto: ventas menos costo de ventas; termómetro del producto.
- Resultado operativo: margen bruto menos gastos operativos; termómetro del negocio.
- Amortización: desgaste de los bienes repartido en su vida útil; gasto sin salida de caja.
- Capital de trabajo: lo que la empresa financia para que el ciclo gire (cuentas a cobrar más stock menos proveedores).
- Ciclo de caja: días de cobro más días de stock menos días de pago.
- Puente ganancia-caja: la conciliación entre el resultado del período y la variación de la caja.
Referencias
- Pacioli, Luca. Summa de arithmetica, geometria, proportioni et proportionalità. Venecia, 1494 (tratado "Particularis de computis et scripturis").
- Anthony, Robert N. Management Accounting: Text and Cases. Richard D. Irwin, 1956.
- Anthony, Robert N. Essentials of Accounting. Addison-Wesley, 1964 (ediciones posteriores con Leslie Breitner).
- Horngren, Charles T.; Sundem, Gary L. y Elliott, John A. Introduction to Financial Accounting. Prentice Hall, varias ediciones.
- Berman, Karen y Knight, Joe. Financial Intelligence: A Manager's Guide to Knowing What the Numbers Really Mean. Harvard Business School Press, 2006.
Lo que sigue
Con los tres estados leídos, el capítulo 10 cierra la parte II con el presupuesto: cómo se proyecta el año (ventas, costos, gastos, inversiones y caja), cómo se compara cada mes contra lo proyectado y qué se hace con los desvíos. Si querés armar el puente de tu empresa con tus números, Alex hace la cuenta con vos.