Martín firma todo
El estudio se muda al cuarto piso del ex Banco Hipotecario, con doce personas y trescientos veinte clientes. Las fechas de corte funcionan, la documentación llega a tiempo, y el trabajo se amontona igual, ahora en otro lugar: la bandeja de Martín, que revisa y firma cada declaración. Micaela mide cuánto espera un papel para que lo mire él. Libro 5, capítulo 9.
Libro 5 · Parte III · Capítulo 9. Anterior: La multa de Don Ballesteros. Índice del libro: El abono de cuarenta dólares.
El edificio del ex Banco Hipotecario tenía un hall de mármol gris con columnas, un ascensor con puerta de reja que había que cerrar con las dos manos y un portero, el señor Leiva, que saludaba a cada inquilino por el título: buen día, doctor, buen día, contadora. El banco se había ido hacía veinte años, y los pisos se alquilaban a escribanías, a un consultorio de kinesiología y, desde marzo del cuarto año, al Estudio Arrieta, en el cuarto piso, con ocho ventanas que daban a la plaza.
El estudio tenía doce personas. Martín. Micaela, que se había recibido en diciembre y ahora era contadora, la primera semisenior del estudio y, en los hechos, la que organizaba el trabajo de todos. Doña Amanda, con su máquina de escribir y su cuaderno de cobranzas, que ya tenía una planilla al lado. Sabrina Toledo, una contadora de treinta y cuatro años que había trabajado diez en el área de sueldos de una cooperativa agrícola, y que Martín había contratado para los sueldos de los clientes, porque los sueldos se habían vuelto la mitad del trabajo de las sociedades y nadie en el estudio los sabía de verdad. Cuatro liquidadores: dos semiseniors y dos juniors, entre ellos Joaquín Sena, de veinticuatro años, el más rápido. Dos administrativas para la recepción de documentación y la facturación. Y un cadete, que iba a los bancos y a las oficinas públicas en bicicleta.
Trescientos veinte clientes. Las fechas de corte por grupo funcionaban; el pizarrón de imanes se había mudado al cuarto piso, más grande, con una columna nueva; los acuses de recibo de Micaela salían solos cada vez que llegaba algo. La documentación llegaba a tiempo.
Y el trabajo, en la semana de los vencimientos, se seguía amontonando.
Micaela tardó dos meses en ver dónde. No estaba en la recepción, ni en la liquidación. Estaba en la columna nueva del pizarrón, la que había agregado entre liquidado y presentado, y que se llamaba a revisar.
En el estudio, cada declaración, de cada cliente, de cada mes, la revisaba Martín antes de presentarla. Era una regla que nadie había escrito y que todos cumplían, porque así había empezado el estudio, en la mesa del comedor, cuando el único que liquidaba y revisaba era él. Los liquidadores terminaban una declaración, la dejaban en la bandeja de Martín, una bandeja de madera que había sido de Gómez Pardo, y esperaban. Martín la revisaba cuando podía, entre una reunión con un cliente, una consulta difícil, un balance, una certificación y una llamada del banco. Si encontraba algo, la devolvía. Si no, la firmaba, y el liquidador la presentaba.
Micaela empezó a anotar, en una planilla, la fecha y la hora en que cada declaración entraba a la bandeja y la fecha y la hora en que salía. Lo hizo durante el mes de agosto, sin decirle nada a nadie.
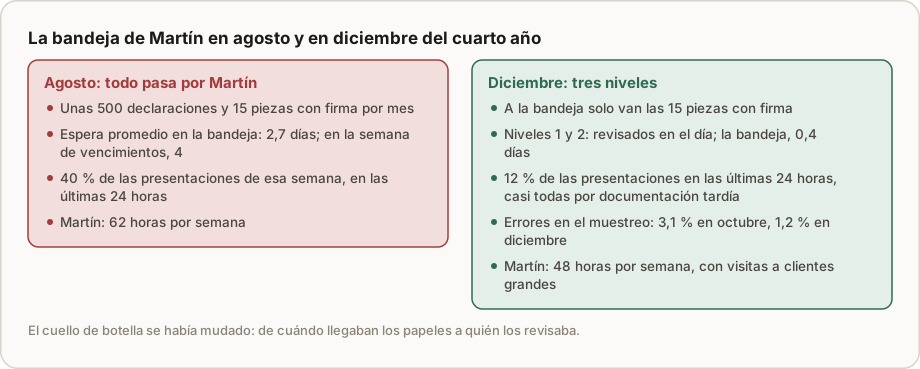
En promedio, una declaración esperaba en la bandeja dos días y siete décimas. En la semana de los vencimientos, cuatro. El cuarenta por ciento de las presentaciones de esa semana se hacía en las últimas veinticuatro horas antes de cada vencimiento, no porque la documentación hubiera llegado tarde, sino porque la declaración había estado esperando a Martín. Los liquidadores, mientras tanto, no podían avanzar con el cliente siguiente del mismo grupo sin saber si el anterior estaba bien.
Y Martín trabajaba sesenta y dos horas por semana. Lo sabía Micaela porque se lo había dicho Ana Clara, que había empezado a contar las horas de su pareja como antes contaba los mensajes.
Micaela le llevó la planilla un viernes a la tarde, con la oficina vacía.
—El cuello de botella sos vos —dijo, sin vueltas, como decía todo.
Martín miró la planilla. Después miró la bandeja de Gómez Pardo, que tenía cuarenta y una declaraciones esperando.
—Las tengo que firmar yo —dijo—. Soy el contador.
—¿Cuáles?
Martín empezó a contestar y se detuvo. Era la pregunta de los veintiséis clientes, la del abono, la de Tito, en otra forma: qué, exactamente.
Esa noche, en el departamento, Martín hizo una lista de todo lo que pasaba por su bandeja en un mes, separado por tipo, y al lado de cada tipo escribió lo que exigía de verdad su firma profesional, según las normas de su consejo y la ley, y lo que firmaba por costumbre.
Los balances de las sociedades llevaban su firma como contador, con su matrícula, y él respondía personalmente por lo que decían. Las certificaciones contables, de ingresos, de deudas, de manifestaciones de bienes, también. Los informes de revisión que le pedía algún banco, también. Eso era, en un mes normal, unas quince piezas.
Todo lo demás, que eran unas quinientas declaraciones mensuales de impuestos y de sueldos, no llevaba su firma profesional: las presentaba el estudio en nombre de cada cliente, con las autorizaciones que cada cliente le había dado. Martín las revisaba no porque la ley se lo pidiera, sino porque el estudio no tenía otra forma de controlar que estuvieran bien. Si una tenía un error, el error era del estudio, y él respondía ante el cliente, pero no con su firma.
Quince piezas que tenía que firmar él. Quinientas que revisaba porque no había otro control.
Lo que diseñaron Micaela y Martín en septiembre se parecía mucho a lo que Martín había hecho durante cuatro años en el piso catorce, y lo reconoció con una mezcla de risa y de fastidio.
Las declaraciones se dividieron en tres niveles, según su riesgo. En el primero, los monotributistas y los responsables inscriptos simples, que eran más de la mitad de los clientes: los preparaba un junior, los revisaba un semisenior con una lista de control escrita para cada tipo de declaración, y se presentaban sin pasar por Martín. En el segundo, los responsables inscriptos complejos, las sociedades y los sueldos: los preparaba un semisenior o Sabrina, los revisaba Micaela, con su lista de control, y se presentaban. En el tercero, todo lo que llevaba la firma de Martín: balances, certificaciones, informes. Eso, y solo eso, iba a la bandeja de madera.
Las listas de control las escribieron entre todos, una por tipo de declaración, en una carilla cada una, con los diez o doce errores más comunes que el estudio había cometido o casi cometido en los últimos dos años: el comprobante del mes anterior cargado en el mes actual, la categoría que no se controló, la retención que no se descontó, el empleado que pasó de jornada parcial a completa y nadie avisó. Cada revisor tildaba cada punto y firmaba la lista con sus iniciales, que quedaba en la carpeta del cliente.
Y para que Martín no perdiera de vista lo que pasaba en los niveles uno y dos, una vez por mes elegía al azar el diez por ciento de las declaraciones presentadas y las revisaba completas, después de presentadas, con la lista de control al lado. Lo que encontraba no se corregía en silencio: se anotaba en un registro de errores, con el tipo, el nivel y quién lo había preparado y revisado, y cada mes el estudio hablaba de los tres errores más repetidos en una reunión de media hora.
—Muestreo —dijo Martín la primera vez que lo hizo—. Me pasé cuatro años haciendo muestreo para clientes que no conocía.
—Ahora lo hacés para vos —dijo Micaela.
Los primeros dos meses fueron incómodos para todos. Los semiseniors se ponían nerviosos firmando listas de control que antes firmaba Martín. Joaquín, el junior más rápido, preparaba tan rápido que su revisor le devolvía la mitad.
Una tarde de octubre, Joaquín entró a la oficina de Micaela con cuatro declaraciones devueltas en la mano, todas con la misma tilde en rojo en el mismo punto de la lista de control: la retención no descontada.
—Antes las revisaba Martín y no me devolvía nada —dijo.
—Antes las revisaba Martín a las once de la noche, con cuarenta en la bandeja —dijo Micaela—. Y no las miraba como las mira la lista.
Joaquín se quedó callado. Era bueno, lo sabía, y le costaba que un papel le dijera que se equivocaba en lo mismo cuatro veces. Micaela le mostró el registro de errores: la retención no descontada era el error más repetido de todo el estudio, no solo el suyo. Joaquín pidió ser el primero en la capacitación de Sabrina. Fue el único que tomó notas, en un cuaderno cuadriculado igual al de los quince minutos de Martín, y al mes siguiente no tuvo ninguna tilde roja en ese punto. Martín, por costumbre, siguió abriendo la carpeta de algún cliente del nivel uno para mirar si estaba bien, hasta que Micaela le sacó la carpeta de las manos, literalmente, un martes de octubre.
En diciembre, Micaela repitió su planilla. Una declaración del nivel uno o dos ya no esperaba en ninguna bandeja: pasaba de liquidado a revisado en el mismo día, casi siempre en horas. Las piezas que sí iban a la bandeja de madera esperaban, en promedio, cuatro décimas de día. En la semana de los vencimientos, solo el doce por ciento de las presentaciones se hacía en las últimas veinticuatro horas, y casi siempre por documentación que había llegado tarde.
El muestreo de Martín mostró, en octubre, errores en el tres coma uno por ciento de las declaraciones revisadas, casi todos del mismo tipo: retenciones que no se descontaban en los responsables inscriptos. Agregaron un punto a la lista de control y una capacitación de una hora con Sabrina. En diciembre, el uno coma dos.
Martín trabajaba cuarenta y ocho horas por semana, y Ana Clara dejó de contarlas. Con las catorce que le sobraban, empezó a hacer algo que nunca había tenido tiempo de hacer: visitar a los clientes grandes, sentarse con ellos y preguntarles cómo andaba su negocio. La primera visita fue a Gimnasios Pulso, que tenía tres sedes, mil cuatrocientos socios y un problema que su dueño le contó en diez minutos y que no tenía nada que ver con impuestos.
Lo que Nova vio
Este capítulo muestra cómo un cuello de botella se muda. En la Parte II, el problema del estudio era cuándo llegaba la documentación; Micaela lo resolvió con las fechas de corte escalonadas, y el trabajo siguió amontonándose, ahora en la bandeja de Martín. Es lo que pasa casi siempre: se resuelve un cuello y aparece el siguiente, que estaba ahí pero quedaba tapado. Medir dónde espera el trabajo, como hace Micaela con su planilla de horas de entrada y salida de la bandeja, es la forma de encontrarlo.
Me interesa mucho la pregunta de Micaela, cuáles, porque obliga a Martín a separar dos cosas que había mezclado desde la mesa del comedor: lo que exige su firma profesional y lo que revisa porque no había otro control. Quince piezas contra quinientas. Las quince son suyas por ley y por ética, y no se delegan. Las quinientas necesitan un control, pero no tiene por qué ser él: puede ser una lista de control y otra persona con criterio.
Lo que diseñan es, con todas las letras, un sistema de control de calidad: niveles de revisión según el riesgo, listas de control escritas con los errores reales del estudio, un registro de errores y un muestreo del socio después de presentado. Martín lo reconoce con fastidio porque es lo que hacía en la auditora. Y es la segunda vez en el libro que una herramienta de la auditora que odiaba le sirve: primero las horas, ahora el muestreo. La herramienta no era el problema; el problema era para quién se usaba.
Y las catorce horas que Martín recupera son el principio de la Parte IV. Un socio que revisa quinientas declaraciones por mes no tiene tiempo de sentarse con un cliente a preguntarle cómo anda su negocio. Uno que revisa quince, sí.
Lo que hay que saber
Lo que exige la firma y lo que se revisa por costumbre. En un estudio, algunas piezas llevan la firma profesional de un contador matriculado y su responsabilidad personal: balances, certificaciones, informes. Otras se presentan en nombre del cliente con sus autorizaciones y son responsabilidad del estudio, pero no de la firma de una persona. Separarlas permite que el socio concentre su tiempo en lo que solo él puede hacer. Por qué las horas del socio son las que más le cuestan a la empresa, en El dueño.
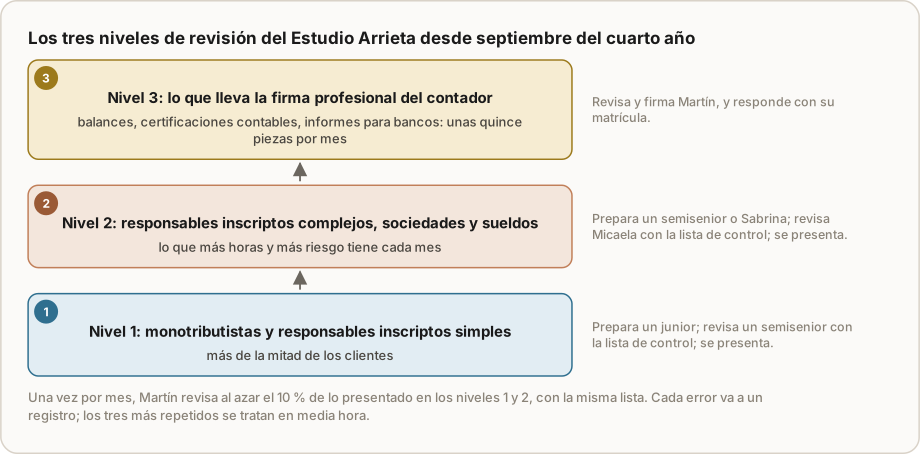
Niveles de revisión según el riesgo. Lo simple lo prepara un junior y lo revisa un semisenior; lo complejo lo prepara un semisenior y lo revisa un senior; lo que lleva firma profesional lo revisa y firma el socio. Cada nivel con su lista de control escrita, que se firma y queda en la carpeta. Cómo se escribe quién hace y quién controla cada paso, en Procesos y roles.
Listas de control hechas con los errores propios. Una lista de control útil no es un manual: es una carilla con los diez o doce errores que el estudio cometió o casi cometió en ese tipo de trabajo. Se actualiza cuando aparece un error nuevo, y se usa en cada revisión.
Revisión por muestreo después de presentar. El socio no revisa todo antes; revisa una muestra al azar después, con la misma lista, y anota cada error en un registro. Los errores más repetidos se tratan cada mes en una reunión corta y se convierten en un punto nuevo de la lista o en una capacitación.
Para tu negocio
Durante un mes, anotá cuánto espera cada trabajo para que lo revise la persona que más sabe de tu empresa. Hacé la lista de todo lo que pasa por sus manos y separá lo que solo esa persona puede hacer, por ley o por criterio, de lo que revisa porque no hay otro control. Contestá por escrito: ¿cuántas piezas tienen que pasar de verdad por esa persona, y qué tres errores irían en la primera lista de control de las demás?
Qué registrar desde hoy
- El tiempo que espera cada trabajo en la bandeja de revisión.
- La lista de control firmada de cada revisión, en la carpeta del cliente.
- Un registro de errores con tipo, nivel, quién preparó y quién revisó.
- Las horas del socio por semana, separadas por tipo de tarea.
La enseñanza
Firmar todo no es cuidar todo: es convertirse en la cola de espera del estudio. Lo que exige la firma la firma el socio; lo demás se cuida con niveles, listas de control y una muestra mirada después.
Lo que sigue
En el capítulo 10, Gimnasios Pulso, tres sedes y veintidós empleados, pide un abono especial: todo incluido, a un precio fijo, porque es un cliente grande. Martín se lo da. Seis meses después, las horas dicen que los gimnasios ocupan a una persona del estudio casi entera.