Las horas que no se facturan
Con todos los datos en un solo sistema, el tablero del estudio muestra por primera vez las horas que no se cobran a nadie, y de quién son: los diez clientes más baratos se llevan el treinta por ciento. Los primeros agentes empiezan a preparar lo que antes preparaban los juniors, y uno de ellos contesta una consulta con un límite del año anterior. Libro 5, capítulo 14.
Libro 5 · Parte IV · Capítulo 14. Anterior: La factura ya estaba en el fisco. Índice del libro: El abono de cuarenta dólares.
En el séptimo año, la pared de la sala de reuniones del cuarto piso tenía tres cosas: el mantel bordado de Ramona en un marco, la frase de Martín sobre los datos que ya existen y una pantalla grande con el tablero del estudio. El tablero lo había armado Micaela con Sabrina, a partir de la ficha única de cada cliente que había dejado la tercera fase del sistema, y tenía siete números que se actualizaban solos cada noche.
El margen del mes, total y por tipo de cliente. Los días de cobro y lo que no se cobraba. Los clientes en cada estado del mes, el viejo pizarrón de imanes convertido en barras de colores. Las horas de cada persona en la semana, con una marca roja si alguien pasaba las cincuenta dos semanas seguidas. La utilización: qué parte de las horas de cada persona se asignaba a un cliente. La cantidad de clientes con reunión de asesoramiento. Y uno que Martín había pedido especialmente, y que nadie había medido nunca: las horas que no se facturaban.
En la auditora, la tasa de utilización era el número con el que los gerentes medían a las personas, y Martín la había odiado. En el estudio la pidió por otra razón, y la dijo en voz alta la primera vez que el tablero se encendió: no para saber quién trabajaba poco, sino para saber dónde se iba el trabajo que nadie pagaba.
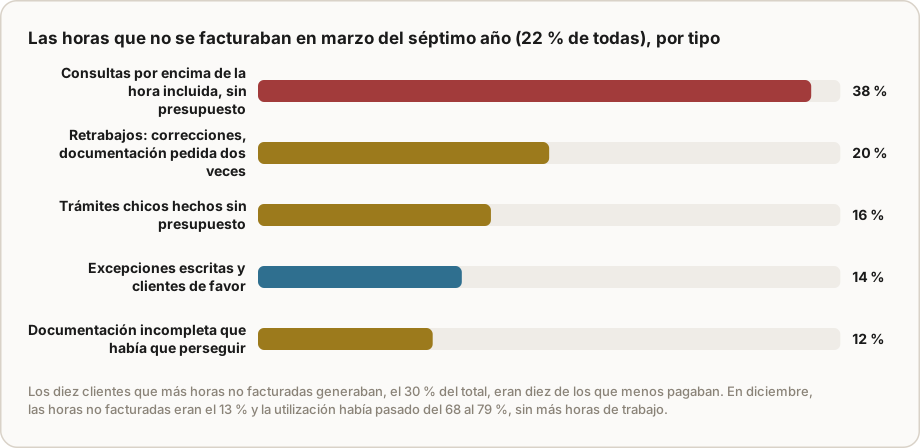
Las horas que no se facturaban eran, en marzo del séptimo año, el veintidós por ciento de todas las horas del estudio. Micaela abrió el número y el sistema las separó por tipo.
Consultas que pasaban la hora incluida en el abono y que nadie había presupuestado, porque eran cortas y eran muchas: la parte más grande. Retrabajos: declaraciones corregidas, documentación pedida dos veces, clientes que mandaban un comprobante después de liquidado. Excepciones escritas, como Ramona, y clientes de favor que habían quedado de la cartera de Gómez Pardo. Trámites chicos hechos sin presupuesto, porque el cliente estaba en la oficina y era más rápido hacerlos que explicarle la carta de servicios. Y documentación incompleta que había que perseguir.
Después Micaela hizo la otra pregunta, la que el cuaderno de los quince minutos de Martín no podía contestar en el primer año: de qué clientes eran esas horas.
Ordenó los trescientos noventa clientes por las horas no facturadas que generaban, de mayor a menor, y miró los primeros. Los diez que más horas no facturadas generaban, el treinta por ciento de todas, no eran los grandes. Eran diez de los clientes que menos pagaban: monotributistas con abonos de cuarenta, cincuenta, sesenta dólares, que mandaban consultas por la línea del estudio dos o tres veces por semana, que subían la documentación al portal en partes, que pedían certificaciones urgentes y se ofendían si se las presupuestaban, y que el estudio atendía con paciencia porque eran clientes chicos y eran pocas horas cada vez.
Martín miró la lista en la pantalla, con su nombre y su abono al lado de cada uno.
—El abono de cuarenta dólares —dijo—. Otra vez.
—Otra vez —dijo Micaela—. Pero ahora lo vemos todos los meses.
Con los diez clientes, Martín hizo lo que había aprendido a hacer en siete años: les mostró la cuenta. Micaela les mandó a cada uno, con una nota amable, su abono, las horas que el estudio les había dedicado en los últimos tres meses y la parte que no estaba en la carta de servicios. Les ofreció dos caminos. Seguir con su abono, haciendo las consultas por el portal, donde iban a tener una respuesta en el día para las preguntas comunes, y presupuestando lo que no estuviera incluido. O pasar a un abono mayor, con más horas de consultas incluidas.
Cinco eligieron el portal. Dos, el abono mayor. Tres se fueron, uno de ellos ofendido, con un mensaje largo a las once de la noche que nadie contestó hasta la mañana siguiente.
Las respuestas en el día para las preguntas comunes las daba uno de los agentes que el estudio había empezado a usar ese año, y que Martín había aceptado con la misma desconfianza con que había aceptado, años atrás, el cuaderno de los quince minutos.
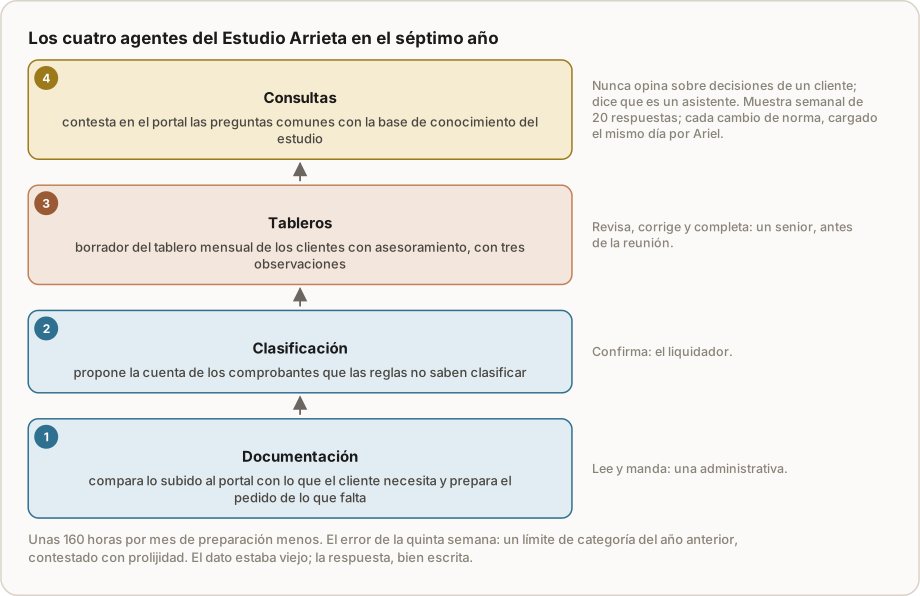
Eran cuatro, cada uno con una tarea concreta y una persona que revisaba lo que hacía. El de documentación miraba lo que cada cliente subía al portal, lo comparaba con lo que ese cliente necesitaba según su tipo y su mes, y preparaba el pedido de lo que faltaba, que una administrativa leía y mandaba. El de clasificación proponía en qué cuenta iba cada comprobante que las reglas de Lucila no sabían clasificar, y el liquidador confirmaba. El de tableros armaba cada mes el borrador del tablero de los clientes con asesoramiento, con tres observaciones sobre los números, que un senior revisaba, corregía y completaba antes de la reunión. Y el de consultas contestaba en el portal las preguntas comunes de los clientes, las que tenían una respuesta igual para todos, con la base de conocimiento que el estudio había escrito: cuándo vencía tal cosa, qué papeles hacían falta para tal trámite, cuánto costaba una certificación según la carta de servicios.
El agente de consultas tenía dos reglas escritas arriba de todo, que Martín había redactado palabra por palabra. Nunca daba una opinión sobre una decisión concreta de un cliente: si la pregunta era si convenía algo, contestaba que eso lo veía su contador, y le pasaba la pregunta a una persona. Y cada respuesta terminaba con una línea que decía que la había preparado un asistente del estudio y que cualquier duda la veía una persona.
El primer tablero que preparó el agente fue el de Rosalía Méndez, la señora de las tortas, que en siete años había pasado de una cocina con dos hornos a una fábrica chica con cuatro empleadas, que vendía a once cafés de la ciudad y era cliente de asesoramiento desde el año anterior. El borrador llegó el lunes a la mañana a la pantalla de Ariel: las ventas del mes por cliente, el costo de la manteca y del chocolate, el margen, y tres observaciones escritas con mucha claridad. La segunda decía que el margen de los dos cafés más grandes había bajado cuatro puntos en tres meses, y que convenía revisar sus precios.
Era correcta. Pero Ariel sabía algo que el agente no tenía en ningún dato: en la reunión del mes anterior, Rosalía le había contado que ya había hablado con esos dos cafés, que les iba a subir el precio en el mes siguiente, y que había esperado a propósito para no perderlos en temporada. Ariel cambió la observación: el margen había bajado como se esperaba, y el aumento acordado lo iba a recuperar en tres meses si los cafés mantenían los pedidos. Agregó una cuarta observación que el agente no había hecho, sobre una empleada que pasaba muchas horas extra.
En la reunión, Rosalía leyó el tablero con los anteojos puestos, despacio, y al terminar dijo que era la primera vez que alguien le mostraba su negocio en una hoja que entendía sin preguntar nada.
—¿Esto lo hace una máquina? —preguntó.
—La máquina hace el borrador —dijo Ariel—. Lo que sabe de usted lo agrego yo.
Y como todo en el estudio desde la bandeja de Martín, lo que hacían los agentes se revisaba por muestreo. Cada semana, Micaela elegía al azar veinte respuestas del agente de consultas y diez pedidos del de documentación, y los leía con la misma atención con que Martín leía el diez por ciento de las declaraciones del nivel uno.
En la quinta semana, el muestreo encontró algo.
Un monotributista había preguntado en el portal cuál era el límite de facturación de su categoría. El agente le había contestado con un número claro, prolijo, con la explicación correcta de cómo funcionaba el límite. El número era el del año anterior. El límite se había actualizado en febrero, y nadie había cambiado la base de conocimiento.
El monotributista no había hecho nada con la respuesta todavía. Micaela lo llamó ese mismo día, le dio el número correcto y le pidió disculpas. Después fue a la oficina de Martín con la respuesta impresa.
—El agente contestó bien con un dato viejo —dijo—. El error es nuestro. Nadie actualizó lo que sabe.
Esa semana, el estudio agregó una regla y una persona. Cada cambio de norma que afectara a los clientes, y en un estudio había varios por mes, se cargaba en la base de conocimiento el mismo día, y tenía un responsable: Ariel, el senior que más leía las novedades. Las respuestas del agente sobre montos, límites y fechas se revisaban todas, no por muestreo, durante el primer mes de cada año, que era cuando más cambiaban. Y el muestreo de veinte por semana siguió.
Martín pensó, esa noche, en la auditora: cuatro años haciendo muestreo para clientes que no conocía. El muestreo había vuelto otra vez, ahora para revisar a una máquina.
En diciembre del séptimo año, el tablero de la sala de reuniones mostraba que las horas no facturadas habían bajado del veintidós al trece por ciento. La utilización había subido del sesenta y ocho al setenta y nueve por ciento, sin que nadie trabajara más horas: había menos horas perdidas. Los cuatro agentes le ahorraban al estudio unas ciento sesenta horas por mes de preparación, que se habían ido a revisión, a clientes nuevos y a reuniones de asesoramiento. Ya eran cuarenta y dos los clientes con tablero y reunión mensual, entre ellos Rosalía y Gimnasios Pulso.
La facturación del estudio era de setenta y cuatro mil dólares por mes, con veinte personas. Martín trabajaba cuarenta y cinco horas por semana. Ana Clara había dejado de contar hacía tiempo, y los domingos el teléfono del estudio dormía en un cajón de la oficina del cuarto piso.
Lo que Nova vio
Las horas que no se facturan son las más difíciles de ver en un estudio, porque no aparecen en ninguna factura ni en ningún reclamo: son el trabajo que se hace y no se cobra, de a poco, en consultas cortas y favores rápidos. El tablero de Micaela las muestra por primera vez, todas juntas, y después hace la pregunta que importa: de quién son. Y la respuesta es la misma que la del primer año, a otra escala: los clientes que menos pagan son los que más horas regaladas consumen. El abono de cuarenta dólares, otra vez.
Me interesa mucho que Martín pida la tasa de utilización, la que odiaba en la auditora, y que diga en voz alta para qué la quiere. Una métrica no es buena ni mala: depende de para qué se mira. En la auditora medía a las personas; en el estudio mide dónde se pierde el trabajo. Es la tercera vez en el libro que una herramienta del piso catorce vuelve con otro propósito: las horas, el muestreo y ahora la utilización.
Los cuatro agentes están bien elegidos: preparan, proponen, borran trabajo repetitivo, y en cada caso una persona confirma lo que importa. El de consultas tiene las dos reglas correctas para este rubro: no opina sobre decisiones de un cliente, y dice que es un asistente. Y el error de la quinta semana es el mejor ejemplo que conozco de cómo falla un agente de verdad: no inventa nada, contesta bien con un dato viejo. El error no es de la máquina, como dice Micaela; es de nadie haber actualizado lo que sabe. La solución tampoco es de la máquina: es una persona responsable de cada cambio de norma y un muestreo que no se suelta.
Y el número del final, setenta y cuatro mil dólares con veinte personas, dice algo que no está en ningún renglón del tablero: el estudio creció sin que nadie trabajara más. Trabajó distinto.
Lo que hay que saber
Las horas que no se facturan, y de quién son. Consultas fuera de alcance, retrabajos, excepciones, trámites sin presupuesto, documentación que hay que perseguir. Medirlas por tipo y por cliente muestra dónde se pierde el trabajo, y casi siempre se concentra en pocos clientes. Para elegir pocos indicadores y ponerles responsable, sirve el capítulo de la Escuela sobre los diez números del dueño.
La utilización, para encontrar trabajo perdido. La parte de las horas de cada persona que se asigna a un cliente sirve para ver dónde se va el resto, no para presionar a nadie. Si sube sin que nadie trabaje más, es porque se perdieron menos horas.
Agentes que preparan, personas que deciden. En un estudio, los agentes pueden preparar pedidos de documentación, proponer clasificaciones, armar borradores de tableros y contestar preguntas comunes con la base de conocimiento del estudio. No dan opiniones sobre decisiones de un cliente, dicen que son asistentes, y lo que hacen se revisa. Una guía honesta sobre lo que hoy puede y no puede hacer un agente, en este artículo de la Escuela; y cómo se supervisa y se le da autonomía con reglas, en el libro de sistemas, El ERP completo.
Lo que sabe el agente se mantiene. Un agente contesta con lo que tiene en su base de conocimiento. Si una norma cambia y nadie la actualiza, contesta bien con un dato viejo. Cada cambio necesita un responsable y una fecha, y las respuestas sobre montos y límites se revisan todas cuando más cambian.
Para tu negocio
Medí durante un mes las horas que tu estudio no le factura a nadie, separadas por tipo, y asignalas a cada cliente. Ordená a los clientes por esas horas. Contestá por escrito: ¿qué porcentaje de tus horas no se cobra, qué diez clientes se llevan la mayor parte, cuánto te pagan, y qué tarea repetitiva podría preparar un agente con una persona que lo revise?
Qué registrar desde hoy
- Las horas no facturadas, por tipo y por cliente, cada mes.
- La utilización de cada persona, mirada para encontrar trabajo perdido.
- Cada propuesta o respuesta de un agente, con una muestra semanal revisada.
- Cada cambio de norma, con la fecha en que se cargó en la base de conocimiento y quién lo cargó.
La enseñanza
Las horas que no se facturan se concentran en los clientes que menos pagan. Un agente puede preparar mucho de lo que se regala, siempre que una persona revise y que alguien se ocupe de que lo que sabe esté al día.
Lo que sigue
En el capítulo final, el fisco lanza la declaración precargada y automática para monotributistas y pequeños contribuyentes, y la mitad de lo que el estudio cobraba en abonos chicos pasa a hacerse sola. Martín tiene que decidir qué vende un estudio contable cuando la liquidación ya no la hace nadie.