Los diez números que todo dueño tiene que mirar cada semana
Controlar parece no producir nada y produce lo más valioso: decisiones a tiempo. Los diez números de la empresa en cuatro familias (plata, ventas, operación, cliente), la pregunta que responde cada uno, cómo se fijan los umbrales, por qué un número solo engaña y hay que mirarlo con su par, la hoja y la reunión del lunes, y cómo el sistema los arma sin planillas. Con caso resuelto, figuras, ejercicios y glosario. Libro Administrar una empresa, capítulo 34.
Libro Administrar una empresa, capítulo 34 (parte VII: Información y control). Se publica antes que su parte porque es la herramienta que más rápido cambia cómo se dirige una empresa. El índice completo está en la Escuela.
Al terminar este capítulo vas a poder:
- Nombrar los diez números de la empresa, en cuatro familias, y la pregunta que responde cada uno.
- Fijar el umbral de cada número con tu propia historia y asignarle un responsable.
- Leer cada número al lado de su par para no engañarte con un número que mejora haciendo algo malo.
- Armar la hoja del lunes y la reunión de treinta minutos que termina en decisiones.
El caso: Pastas Ricci, las ventas que subían
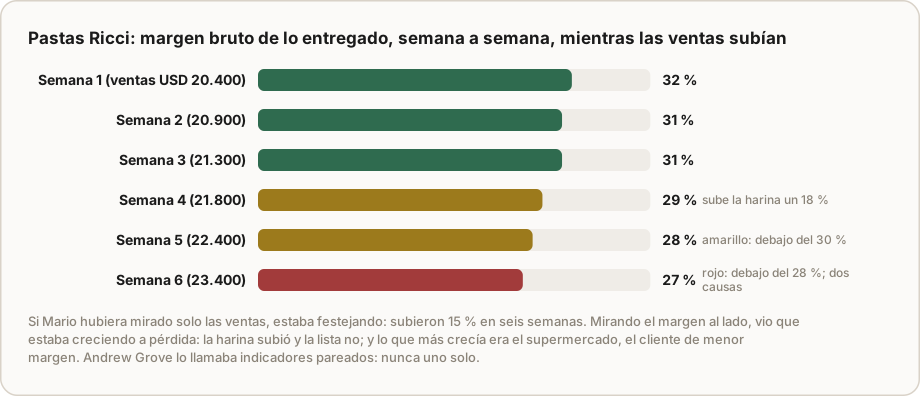
Pastas Ricci fabrica pastas frescas y secas para almacenes, restaurantes y una cadena de supermercados: 30 personas, unos USD 90.000 de ventas por mes. Mario, el dueño, miraba un número todos los días: el saldo del banco. Una vez por mes, cuando el contador le mandaba el resultado, miraba otro. Y durante seis semanas de otoño estuvo contento, porque las ventas subían: de USD 20.400 por semana a 23.400, un 15 % más.
Cuando su hija Lucía armó la primera hoja con diez números, el que estaba al lado de las ventas decía otra cosa: el margen bruto de lo entregado había bajado de 32 % a 27 % en las mismas seis semanas. La harina había subido un 18 % y la lista de precios no; y lo que más crecía era el supermercado, el cliente de menor margen. Ricci estaba vendiendo más y ganando menos: cinco puntos de margen sobre USD 90.000 por mes son USD 4.500 mensuales que se iban sin que nadie lo viera. Y en la misma hoja aparecieron otras dos cosas: la caja de las próximas trece semanas daba negativo en la semana nueve, y el supermercado pagaba a 60 días cuando el acuerdo era 45.
Con la hoja del lunes, Mario actualizó la lista de precios con la harina nueva, renegoció con el supermercado un precio por volumen que cubriera su costo real, y empezó a mirar diez números en lugar de uno. Al mes, el margen estaba de vuelta en 31 %. De eso trata este capítulo: de qué mirar cada semana para decidir a tiempo.
1. El principio: pocos números, mirados siempre, con su par
Controlar es la función que más se descuida porque parece que no produce nada. Produce lo más valioso: decisiones a tiempo. Henri Fayol la puso entre las funciones de la administración en 1916 (capítulo 1); Robert Kaplan y David Norton mostraron en 1992 que los números del resultado miran por el espejo retrovisor y que hacen falta indicadores del proceso que anticipen; Andrew Grove, que dirigió Intel, dejó en High Output Management (1983) la regla más útil para una pyme: todo indicador se mira con su par, porque cualquier número solo se puede mejorar haciendo algo malo.
De ahí sale el formato de este capítulo: diez números, no cuarenta; mirados cada semana, el mismo día, en la misma hoja; cada uno con su umbral, su responsable y su par.
2. Los diez números
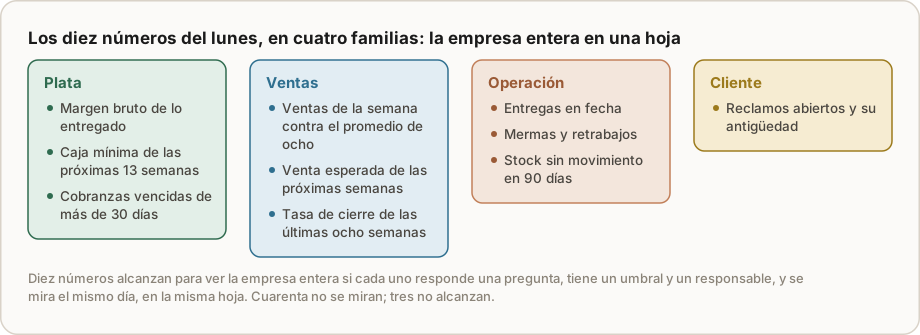
Plata
- Margen bruto de lo entregado: lo que aportaron los trabajos o pedidos entregados en la semana, con su costo real (capítulo 6). Pregunta: ¿lo que vendemos deja lo que tiene que dejar? Si baja mientras las ventas suben, la empresa crece a pérdida.
- Caja mínima de las próximas trece semanas: el saldo más bajo que muestra la hoja de trece semanas y en qué semana cae. Pregunta: ¿cuánto tiempo hay y cuánto falta? Si es negativo, es la primera prioridad de la semana.
- Cobranzas vencidas de más de 30 días: cuánto y quiénes. Pregunta: ¿cuánta plata está prestada sin acuerdo? Cada semana que una deuda envejece, baja la probabilidad de cobrarla.
Ventas
- Ventas de la semana contra el promedio de las últimas ocho. Una semana floja es ruido; tres seguidas son tendencia.
- Venta esperada: las cotizaciones u oportunidades abiertas por su probabilidad, o los pedidos recurrentes confirmados. Pregunta: ¿cuánto vamos a vender en las próximas semanas, hoy?
- Tasa de cierre de las últimas ocho semanas: cotizaciones ganadas sobre enviadas. Si cae, el problema es precio, demora o seguimiento, y hay que saber cuál.
Operación
- Entregas en fecha sobre el total. El cliente perdona un precio alto más que una fecha incumplida.
- Mermas y retrabajos: horas y material que se tiraron, como porcentaje. Es margen que se fue sin pasar por la caja.
- Stock sin movimiento en 90 días: su valor. Es caja dormida.
Cliente
- Reclamos abiertos y su antigüedad: cuántos y hace cuánto. Un reclamo sin respuesta una semana es un cliente que se va.
Diez es un número práctico, no mágico. Una empresa de servicios sin stock cambia el 9 por otro (horas facturables sobre disponibles, por ejemplo); una que no cotiza cambia el 6 por la recompra. Lo que no cambia es la estructura: plata, ventas, operación, cliente.
3. Los umbrales y los responsables
Un número sin umbral se mira y no pasa nada. Cada uno de los diez lleva tres colores fijados con la historia propia, no con el manual: el verde es el promedio de los mejores tres meses de la empresa; el rojo, el valor que en su historia precedió a un problema (el margen debajo del cual el mes cerró en pérdida, la caja debajo de la cual faltó para los sueldos); el amarillo, el medio. Se fijan con seis meses de datos y se revisan cada seis meses.
Y cada número tiene un responsable que lo explica cuando sale amarillo o rojo: el margen, quien cotiza; la caja y las cobranzas, administración; las entregas y las mermas, producción; los reclamos, atención. El dueño no explica los números: decide con ellos.
4. Indicadores pareados: el número que controla al número
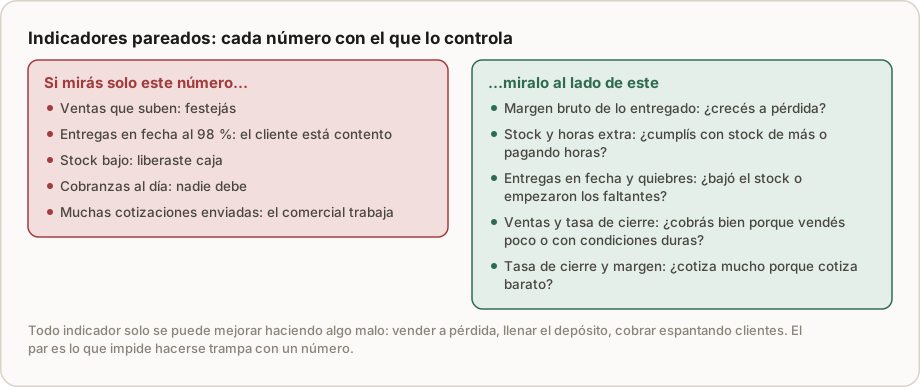
La idea de Grove es simple y evita la mitad de los autoengaños de un tablero: todo indicador que se puede mejorar haciendo algo malo tiene que mirarse al lado del que se empeora si lo hacés. Las ventas se mejoran bajando el precio: se miran con el margen. Las entregas en fecha se mejoran llenando el depósito: se miran con el stock. El stock se baja dejando de reponer: se mira con los quiebres o con las entregas. La tasa de cierre se sube cotizando barato: se mira con el margen.
En la hoja, los pares van juntos. Por eso Mario vio el problema: el margen estaba en la fila siguiente a las ventas.
5. La hoja y la reunión del lunes
La hoja tiene diez filas y cuatro columnas: el valor de esta semana, el de la semana anterior, el color según el umbral y el responsable. Entra en una pantalla. Se mira el lunes temprano, con los datos del viernes.
La reunión dura treinta minutos y tiene una sola regla: cada amarillo y cada rojo termina en una decisión con responsable y fecha, o en la decisión explícita de no hacer nada todavía. La semana siguiente empieza por las decisiones de la anterior: ¿se hicieron? ¿movieron el número? Es el ciclo de mejora continua de Deming (planificar, hacer, verificar, actuar), una vez por semana.
6. Cómo los arma el sistema
En una planilla, la hoja de los diez números lleva medio día de trabajo cada semana y a la tercera semana se abandona. En un sistema de gestión sale sola, porque cada número es una cuenta sobre datos que ya se registran: el margen sale de las órdenes entregadas con su costo real; la caja, de la facturación, las compras y los vencimientos; las cobranzas, de la cuenta corriente; la venta esperada y la tasa de cierre, del módulo comercial; las entregas, de los remitos contra la fecha prometida; las mermas, de los consumos reales; el stock, de los movimientos; los reclamos, de su registro. Es lo que el libro del ERP llama la única fuente de verdad: cuando cada dato nace una vez, el tablero no se arma, se mira.
Ejemplo resuelto: la sexta semana de Ricci
La hoja del lunes.
| Número | Esta semana | Anterior | Umbral (verde / rojo) | Color | Responsable |
|---|---|---|---|---|---|
| Margen bruto de lo entregado | 27 % | 28 % | 31 % / 28 % | Rojo | Comercial |
| Caja mínima 13 semanas | −6.000 (semana 9) | −2.000 | más de 10.000 / menos de 0 | Rojo | Administración |
| Cobranzas vencidas más de 30 días | 14.800 | 11.200 | menos de 5.000 / más de 12.000 | Rojo | Administración |
| Ventas de la semana | 23.400 | 22.400 | promedio 8 semanas: 21.300 | Verde | Comercial |
| Venta esperada (pedidos confirmados 4 semanas) | 88.000 | 86.000 | más de 85.000 / menos de 75.000 | Verde | Comercial |
| Tasa de cierre 8 semanas | 25 % | 26 % | 30 % / 20 % | Amarillo | Comercial |
| Entregas en fecha | 91 % | 94 % | 95 % / 88 % | Amarillo | Producción |
| Mermas | 4,1 % | 3,6 % | 3 % / 4 % | Rojo | Producción |
| Stock sin movimiento 90 días | 3.200 | 3.200 | menos de 2.000 / más de 5.000 | Amarillo | Compras |
| Reclamos abiertos | 2 (el más viejo, 4 días) | 1 | 0 a 2, ninguno de más de 3 días / más de 3 | Amarillo | Atención |
Las decisiones, en treinta minutos. (1) Margen en rojo, con dos causas: la harina subió 18 % y la lista no; y el supermercado, que compra con el margen más bajo, es el que más creció. Decisión: lista nueva con el costo de la harina desde el lunes siguiente (responsable: comercial); y precio del supermercado renegociado por volumen con el costo real abajo, o un tope a sus pedidos (responsable: Mario, en dos semanas). (2) Caja en rojo en la semana 9, causada en buena parte por el supermercado pagando a 60 días: la misma negociación incluye el plazo acordado de 45. (3) Cobranzas en rojo: los mismos USD 14.800 son casi todos del supermercado; seguimiento semanal hasta la negociación. (4) Mermas en rojo: la máquina de pasta rellena pierde masa desde que se cambió el proveedor de sémola; producción prueba la sémola anterior en dos lotes. (5) Entregas y reclamos en amarillo: se miran el lunes que viene; ninguna decisión todavía, y queda escrito.
Un mes después. Margen: 31 %. Caja mínima: +4.000. Supermercado a 45 días, con un precio que cubre su costo y un volumen comprometido. Mermas: 3,2 %, con la sémola anterior. Lo que más le cambió a Mario: la hoja le mostró en una semana lo que el resultado del contador le habría mostrado dos meses tarde.
Ejercicios
Ejercicio 1 · Cálculo: la hoja de Gráfica del Oeste
Datos de la semana de la imprenta: entregó trabajos por USD 12.400 con un costo real de 8.700; la hoja de trece semanas muestra un mínimo de USD 3.500 en la semana 6; hay USD 9.800 vencidos de más de 30 días; vendió 11.800 en la semana contra un promedio de 12.600; ganó 9 de las últimas 40 cotizaciones; entregó 22 de 24 trabajos en fecha; tiró USD 380 de papel en una tirada mal calibrada sobre 6.200 de papel usado; tiene USD 4.500 de papel sin movimiento en 90 días; y hay 1 reclamo abierto hace dos días. Calculá los números y decí cuáles son los dos primeros temas de la reunión, con umbrales razonables.
Solución
Margen bruto: (12.400 − 8.700) / 12.400 = 29,8 %. Caja mínima: USD 3.500 en la semana 6. Vencido: 9.800. Ventas: 11.800, un 6 % debajo del promedio (una semana: ruido). Tasa de cierre: 9 / 40 = 22,5 %. Entregas en fecha: 22 / 24 = 91,7 %. Merma de papel: 380 / 6.200 = 6,1 %. Stock sin movimiento: 4.500. Reclamos: 1, dos días.
Con umbrales razonables para una imprenta (margen verde 33 %, rojo 28 %; caja verde más de 10.000; vencido rojo más de 8.000; merma rojo más de 4 %; cierre verde 30 %, rojo 20 %), los dos primeros temas son la merma (6,1 %, rojo: una tirada mal calibrada es un problema de proceso; se revisa la hoja de puesta en máquina) y las cobranzas vencidas (9.800, rojo, que además explican la caja floja). El margen y la tasa de cierre están en amarillo y se miran juntos: si el cierre bajó porque se cotiza más caro, puede estar bien; si el margen bajó sin que suba el cierre, no.
Ejercicio 2 · Diseño: los umbrales de Metalúrgica Ribera
Seis meses de historia de Ribera: margen bruto de lo entregado entre 26 % y 34 % (mejores tres meses: 33 %; el mes de 26 % cerró en pérdida); entregas en fecha entre 61 % y 93 %; vencido de más de 30 días entre 3.000 y 15.000 (con 15.000 hubo que pedir un descubierto). Fijá verde y rojo para los tres, y su responsable.
Solución
Margen: verde 33 % (promedio de los mejores tres meses); rojo 28 %, dos puntos antes del 26 % que dio pérdida, porque el rojo se pone antes del problema, no en el problema. Responsable: quien cotiza. Entregas en fecha: verde 90 %; rojo 75 %, por debajo del cual, en la historia, se perdieron clientes de obra. Responsable: el jefe de taller. Vencido de más de 30 días: verde menos de 4.000; rojo más de 10.000, antes de los 15.000 que obligaron al descubierto. Responsable: administración. Regla para los tres: se revisan en seis meses, y ningún rojo tres semanas seguidas sin decisión.
Ejercicio 3 · Diagnóstico: los pares
Tres situaciones de tres empresas: (a) ventas +15 % en un mes, margen bruto −4 puntos; (b) entregas en fecha del 97 %, stock +30 % en dos meses; (c) cobranzas vencidas en cero, ventas −20 % en el trimestre. ¿Qué está pasando en cada una?
Solución
(a) Crece a pérdida: vende más barato, vende más de lo que deja menos, o el costo subió y la lista no. Se mira el margen por cliente y por producto. (b) Cumple a costa del depósito: entrega en fecha porque tiene de todo; la caja lo paga. Se miran los días de stock por categoría y el stock sin movimiento. (c) Cobra bien porque vende poco o con condiciones duras: puede estar exigiendo contado a clientes que se fueron a la competencia. Se mira la tasa de cierre y los motivos de pérdida. En los tres casos, el número que "va bien" escondía el problema; el par lo mostró.
Ejercicio 4 · Para tu empresa
Armá tu hoja de diez filas con los números de la semana pasada, aunque algunos los tengas que estimar por única vez. Para cada uno, escribí la pregunta que responde y el responsable. Después fijá el rojo de tres de ellos con tu historia: el margen con el que cerraste en pérdida, la caja con la que faltó para los sueldos, el vencido con el que tuviste que pedir prestado. Elegí el lunes y la hora de la reunión, y la regla: cada rojo termina en una decisión escrita.
Errores comunes
- Mirar solo el banco: es el número más tardío y el que menos explica.
- Cuarenta indicadores: nadie los mira; diez con responsable valen más.
- Un número sin su par: todo se puede mejorar haciendo algo malo.
- Umbrales del manual: el rojo sale de tu historia, antes del problema.
- La reunión como relato: termina en decisiones o no sirve.
- La hoja en una planilla que alguien arma: a la tercera semana se abandona; tiene que salir sola del sistema.
Lo que hay que registrar
Lo que ya registran los capítulos anteriores (entregas con costo real, caja de trece semanas, cuenta corriente, cotizaciones, remitos con fecha prometida, consumos, movimientos de stock) más lo propio de este capítulo: la definición de cada número (qué cuenta, sobre qué datos), su umbral con la fecha y los datos con que se fijó, su responsable, y las decisiones de cada reunión con responsable, fecha prevista y fecha real. Con eso, la hoja sale sola cada lunes y las decisiones de la semana pasada se vuelven a mirar.
| Indicador de control | Qué dice |
|---|---|
| Reuniones hechas sobre previstas | Si la hoja se usa |
| Rojos con decisión en la misma semana | Si la reunión decide |
| Decisiones cumplidas en fecha | Si lo decidido se hace |
| Números que la hoja tiene que estimar a mano | Lo que el sistema todavía no registra |
Resumen en cinco líneas
- Controlar produce decisiones a tiempo; para eso alcanzan diez números mirados cada semana, el mismo día, en la misma hoja.
- Cuatro familias: plata (margen de lo entregado, caja mínima de trece semanas, vencido), ventas (ventas de la semana, venta esperada, tasa de cierre), operación (entregas en fecha, mermas, stock sin movimiento) y cliente (reclamos).
- Cada número tiene umbral fijado con la historia propia (el rojo antes del problema) y un responsable que lo explica.
- Todo número se mira con su par, porque cualquier indicador solo se mejora haciendo algo malo.
- La reunión del lunes dura treinta minutos y termina en decisiones con responsable y fecha; el sistema arma la hoja sola porque cada dato nace una vez.
Preguntas de repaso
1. ¿Qué vio Mario en la hoja que no veía mirando el banco? Que las ventas subían 15 % mientras el margen bajaba cinco puntos: la harina subió y la lista no, y crecía el cliente de menor margen. Además, la caja daba negativo en la semana nueve y el supermercado pagaba a 60 días.
2. ¿Cuáles son las cuatro familias de los diez números? Plata, ventas, operación y cliente.
3. ¿Qué es un indicador pareado y por qué hace falta? El número que se mira al lado de otro para que no se lo pueda mejorar haciendo algo malo: ventas con margen, entregas con stock, stock con quiebres, cierre con margen.
4. ¿Cómo se fija el umbral rojo? Con la historia propia: el valor que precedió a un problema real (un mes en pérdida, la falta de plata para sueldos), puesto un poco antes del problema.
5. ¿Qué regla tiene la reunión del lunes? Cada amarillo y cada rojo termina en una decisión con responsable y fecha, o en la decisión explícita de esperar; y la semana siguiente empieza por lo decidido la anterior.
Conceptos clave
- Control: la función que convierte datos en decisiones a tiempo.
- Los diez números: el tablero semanal del dueño, en cuatro familias.
- Margen de lo entregado: el margen bruto de lo efectivamente entregado en la semana, con costo real.
- Caja mínima de trece semanas: el saldo más bajo previsto y su semana.
- Venta esperada: lo que se va a vender en las próximas semanas, estimado hoy.
- Umbral: verde, amarillo y rojo, con la historia propia.
- Responsable del número: quien lo explica cuando sale de verde.
- Indicador pareado: el que controla a otro para que no mejore haciendo algo malo.
- Hoja del lunes: diez filas, cuatro columnas: esta semana, la anterior, el color y el responsable.
- Reunión de treinta minutos: cada desvío termina en una decisión registrada.
Referencias
- Fayol, Henri. Administration industrielle et générale. Dunod, 1916.
- Grove, Andrew S. High Output Management. Random House, 1983.
- Kaplan, Robert S. y Norton, David P. "The Balanced Scorecard: Measures That Drive Performance". Harvard Business Review, enero-febrero de 1992.
- Parmenter, David. Key Performance Indicators. Wiley, 2007.
- Deming, W. Edwards. Out of the Crisis. MIT Press, 1986.
Lo que sigue
La parte VII completa trata la información y el control: tableros por área, reportes, alertas y la contabilidad de gestión, en el índice del libro. Si querés armar tu hoja de diez números con alguien, Alex la arma con vos.