Mayo
Ciento ochenta declaraciones anuales de personas que vencen en cinco semanas, con la documentación que los clientes juntan la última noche porque no saben qué les van a pedir. En el cuarto año, mayo fue un incendio. Para el quinto, Micaela arma el plan en enero y empieza por lo que el estudio ya sabe de cada cliente. Libro 5, capítulo 11.
Libro 5 · Parte III · Capítulo 11. Anterior: El abono especial. Índice del libro: El abono de cuarenta dólares.
En Las Palmas del Norte, como en todo el país, las personas que tenían ingresos o bienes por encima de ciertos montos presentaban una vez por año dos declaraciones juradas: la de sus ingresos del año y la de sus bienes al treinta y uno de diciembre. Vencían entre fines de mayo y mediados de junio, según la terminación del número de cada contribuyente. Eran las declaraciones que más miedo daban a los clientes, porque preguntaban por cada cosa que tenían, y las que más horas pedían al estudio, porque cada persona era un mundo: la casa, el departamento heredado a medias con un hermano, el auto, la cuenta en dólares, el plazo fijo, la parte de la sociedad, el préstamo al cuñado, la cuota de la prepaga, el alquiler, la empleada doméstica.
El Estudio Arrieta presentaba, en el quinto año, ciento ochenta. Eran los dueños de las sociedades clientes, los profesionales independientes, los comerciantes responsables inscriptos, los jubilados con algún departamento alquilado. Y solo podían hacerlas bien tres personas: Martín, Micaela y Ariel, el semisenior más experimentado.
El mayo del cuarto año lo recordaban todos en el estudio como el mayo de Ballesteros, aunque Ballesteros había sido solo la peor de sus noches. Ciento sesenta declaraciones anuales, de las cuales ciento diez se habían presentado en las últimas dos semanas, porque los clientes habían traído los papeles en la última. Ciento sesenta horas extra en el mes. Once presentaciones con apuro y una rectificativa. Joaquín, el junior, había hecho solo las liquidaciones mensuales de cuarenta clientes durante tres semanas, mientras los demás hacían anuales, y había terminado el mes con una gripe que le duró hasta junio.
En enero del quinto año, Micaela entró a la oficina de Martín con el calendario de vencimientos de mayo y junio.
—Este año lo armamos al revés —dijo—. Empezando por lo que ya sabemos de cada cliente.
La primera cuenta fue la de la capacidad, y la hizo Micaela en una hoja, con las horas de la planilla del año anterior.
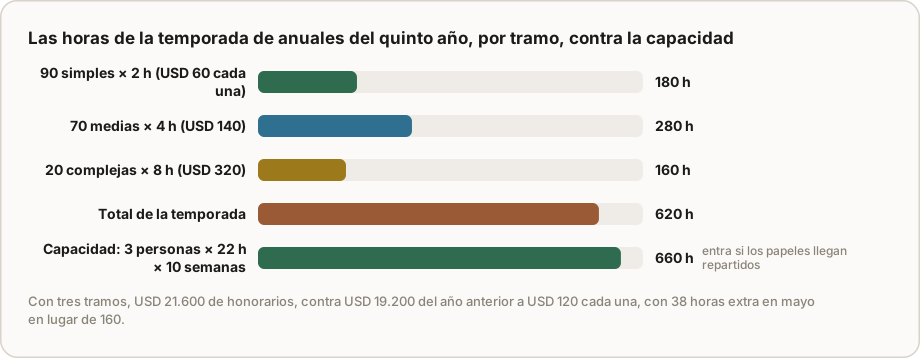
Las declaraciones anuales no eran todas iguales. Micaela las dividió en tres tramos. Las simples, un jubilado con su casa y su plazo fijo, un empleado con su departamento: unas dos horas cada una. Las medias, un comerciante con un local, dos autos, una cuenta en dólares y un alquiler: unas cuatro horas. Las complejas, el dueño de una sociedad con participaciones, inmuebles en varias ciudades, préstamos, herencias sin repartir: unas ocho. De las ciento ochenta del quinto año, noventa eran simples, setenta medias y veinte complejas. Seiscientas veinte horas.
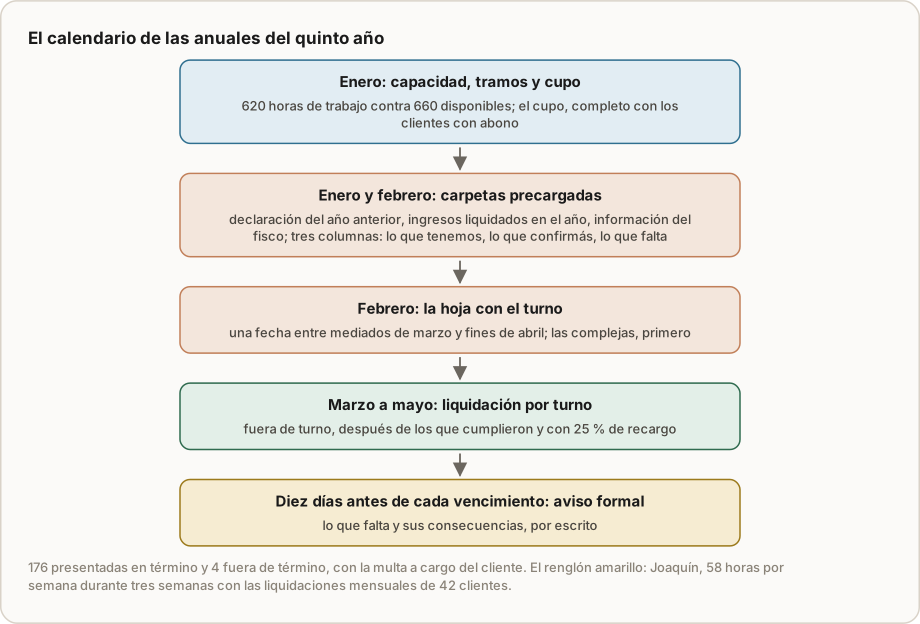
Las tres personas que podían hacerlas tenían, entre mediados de marzo y fines de mayo, descontando el trabajo de todos los meses que no se podía dejar de hacer, unas veintidós horas por semana cada una para anuales. Diez semanas. Seiscientas sesenta horas.
—Entra —dijo Micaela—. Justo. Si los papeles llegan repartidos en diez semanas. Si llegan en las últimas dos, como el año pasado, no entra ni con el doble de gente.
Martín hizo la otra cuenta, la de los honorarios, que hasta entonces cobraba igual para todos, ciento veinte dólares por declaración anual, el precio de Gómez Pardo. Con los tres tramos y las horas de cada uno, la matriz decía sesenta dólares para las simples, ciento cuarenta para las medias y trescientos veinte para las complejas. Los jubilados con su casa iban a pagar la mitad que antes. Los dueños de las sociedades, casi el triple.
La segunda decisión fue la que Micaela había anunciado: empezar por lo que el estudio ya sabía.
De casi todos los clientes, el estudio tenía la declaración anual del año anterior, con su lista de bienes y deudas. De los responsables inscriptos y los monotributistas, tenía los ingresos de los doce meses, que había liquidado mes por mes. De los dueños de sociedades, tenía el balance de la sociedad. Y el fisco, desde hacía unos años, ponía a disposición de cada contribuyente una información precargada: los saldos bancarios que informaban los bancos, los inmuebles que informaba el catastro, los autos que informaba el registro, los sueldos que informaban los empleadores. No era completa ni siempre correcta, pero era un punto de partida.
En enero y febrero, en el mes más tranquilo del estudio, Micaela y Ariel armaron para cada uno de los ciento ochenta clientes una carpeta precargada: la declaración del año anterior actualizada con todo lo que el estudio ya sabía y lo que el fisco informaba, y una hoja con tres columnas. Lo que tenemos. Lo que necesitamos que confirmes. Lo que nos falta. Para un jubilado con su casa y su plazo fijo, la columna de lo que faltaba tenía dos renglones. Para un dueño de sociedad, a veces veinte.
En febrero, cada cliente recibió su hoja, con un turno: una fecha, entre mediados de marzo y fines de abril, para entregar lo que faltaba y confirmar lo demás, según la terminación de su número y la complejidad de su declaración. Las complejas, primero, porque eran las que más tiempo necesitaban. Y una línea al pie, que había salido del mayo de Ballesteros: la documentación entregada después del turno se atendía después de los que habían cumplido, con un recargo del veinticinco por ciento, y si llegaba a menos de diez días del vencimiento, el estudio mandaba un aviso formal y las consecuencias de una presentación tardía eran del cliente, como decía la carta de servicios.
La tercera decisión fue la más difícil para Martín: el cupo. Seiscientas sesenta horas eran seiscientas sesenta horas. Los clientes que no tenían abono con el estudio y aparecían en mayo pidiendo solo la declaración anual, que todos los años eran quince o veinte, ese año recibieron una respuesta nueva: el estudio tenía el cupo de anuales completo, y les recomendaba a dos colegas de confianza. Martín lo dijo once veces en mayo, por teléfono. Las once le costaron.
El plan no funcionó perfecto, y Micaela no esperaba que funcionara perfecto.
Ciento treinta y cuatro clientes entregaron en su turno o con pocos días de atraso. Cuarenta y seis no. Doña Amanda los llamó a todos a mediados de abril, con su voz de treinta años y su lista de quién atendía a la mañana y quién a la tarde. Algunos no habían leído la hoja. Otros la habían leído y no habían entendido qué era un saldo al treinta y uno de diciembre. Uno, un ingeniero jubilado de setenta y ocho años, se presentó en el cuarto piso con una caja de zapatos llena de papeles de los últimos diez años, sin ordenar, y una sonrisa de disculpa.
Se llamaba ingeniero Benjamín Quesada, había construido medio puente sobre el arroyo en su juventud y tenía una caligrafía de plano. Micaela lo hizo sentar en la mesa de reuniones, sobre el mantel bordado de Ramona, y en lugar de abrir la caja le mostró la hoja de tres columnas de su carpeta precargada. En la columna de lo que faltaba había cuatro renglones: el saldo de una cuenta en dólares al treinta y uno de diciembre, el valor de un auto que había vendido en septiembre, los intereses de un plazo fijo y la cuota de la prepaga.
El ingeniero leyó la hoja con los anteojos en la frente.
—¿Solo esto? —preguntó—. Yo traje diez años.
—El resto ya lo tenemos —dijo Micaela—. Lo de los otros nueve años está en las declaraciones que presentamos.
El ingeniero se quedó mirando la caja un momento. Después la abrió, sacó cuatro papeles en menos de diez minutos, con una precisión que daba envidia, y se los dio a Micaela. La caja se la volvió a llevar, bajo el brazo, por el ascensor de reja.
—La próxima vez traigo solo la hoja —dijo, al cerrar la puerta del ascensor con las dos manos.
Rodolfo, el padre de Martín, entregó su carpeta el primer día de su turno, completa, en una carpeta azul igual a la del mostrador de la ferretería, y se la dio a Micaela con una tranquilidad que hizo reír a Martín desde su oficina.
Cuatro clientes entregaron después del aviso formal, a menos de diez días del vencimiento. Dos se presentaron igual en término, con el recargo. Dos se presentaron tarde, con la multa a su cargo, según la carta de servicios y el aviso firmado. Ninguno de los cuatro se fue del estudio. Uno de ellos le dijo a Doña Amanda que era la primera vez que un contador le avisaba antes, por escrito, lo que iba a pasar, y que por eso no podía quejarse.
El último día hábil de junio, Micaela llenó su planilla del año, como todos los años desde la semana del vencimiento del segundo.
Ciento setenta y seis declaraciones anuales presentadas en término; cuatro fuera de término, con la multa a cargo del cliente. Treinta y ocho horas extra en todo mayo, contra ciento sesenta del año anterior. Ninguna rectificativa en todo el año. Veintiún mil seiscientos dólares de honorarios por anuales, con los tres tramos, contra diecinueve mil doscientos del año anterior a precio único, con menos horas y sin noches.
Había un renglón que Micaela marcó en amarillo. Las liquidaciones mensuales de los clientes de Ariel y de Micaela, mientras ellos hacían anuales, las habían hecho los juniors. Joaquín había hecho las de cuarenta y dos clientes, otra vez, y otra vez se había quedado las noches de la semana de los vencimientos de mayo, solo, en el cuarto piso, porque no le había querido decir a nadie que no llegaba. La planilla de horas decía que había trabajado cincuenta y ocho horas por semana durante tres semanas. Nadie lo había visto, porque la planilla se miraba a fin de mes, y a fin de mes Joaquín ya había terminado, y se había ido a su casa sin decir nada, como todas las noches.
Lo que Nova vio
Mayo es el capítulo del desborde, y en un estudio contable el desborde tiene una forma particular: no lo pone la demanda, que es la misma todos los años y está en el calendario, sino la incertidumbre. Los clientes no saben qué les van a pedir, y por eso juntan los papeles la última noche. La idea de Micaela, empezar por lo que el estudio ya sabe, ataca justo eso: la carpeta precargada le dice a cada cliente qué tiene el estudio, qué necesita confirmar y qué le falta. Un jubilado con dos renglones en la columna de lo que falta los trae en una semana.
Me interesa mucho que Micaela haga la cuenta de la capacidad antes que nada. Seiscientas veinte horas de trabajo contra seiscientas sesenta de capacidad, en diez semanas: entra justo, si se reparte. Con ese número, el cupo deja de ser una decisión antipática y pasa a ser una consecuencia: el estudio no tiene más horas, y aceptar declaraciones de más es hacer peor las que ya se aceptaron. Las once veces que Martín recomienda a un colega le cuestan, pero son las que hacen posible que las otras ciento ochenta salgan bien.
Los tramos de honorarios muestran, una vez más, el hilo del libro. El precio único de ciento veinte dólares, heredado de Gómez Pardo, hacía que los jubilados con su casa pagaran las declaraciones de los dueños de sociedades. Con tres tramos, el estudio cobró más en total, trabajando menos horas, y los clientes más simples pagaron la mitad. Es el abono de cuarenta dólares, otra vez, en la temporada de las anuales.
Y el renglón amarillo es el más importante del capítulo, y Micaela lo sabe. El plan funcionó para los clientes y para los seniors. No funcionó para Joaquín, que cargó con el trabajo de todos los meses mientras los demás hacían anuales, en silencio, porque no quiso decir que no llegaba. La planilla tenía el dato; nadie lo miró a tiempo.
Lo que hay que saber
La capacidad de la temporada se calcula antes. Se estiman las horas de la temporada por tramo de complejidad y se comparan con las horas disponibles de las personas que pueden hacer ese trabajo, descontando lo que no se puede dejar de hacer. Si no entra, se decide antes: más gente, menos clientes o más semanas. Decidir qué se hace primero con los cuellos de botella a la vista, en Capacidad, programación y cuellos.
La declaración precargada. Con la declaración del año anterior, los datos que el estudio ya liquidó durante el año y la información que el fisco pone a disposición, el estudio puede armar un borrador de cada declaración antes de pedirle nada al cliente, y pedirle solo lo que falta. El cliente entiende qué se le pide, y lo trae antes.
Honorarios por tramo de complejidad. Un precio único para declaraciones que llevan dos horas y otras que llevan ocho hace que los clientes simples paguen las horas de los complejos. Tres tramos, con las horas medidas, alcanzan para que cada uno pague lo suyo. Cómo se arma una política de precios por escrito, en Fijar precios.
El cupo protege a los que ya están. Cuando la capacidad de la temporada está completa, aceptar más trabajo es hacer peor el que ya se aceptó. Recomendar a un colega de confianza es una forma de decir que no que cuida al cliente que pregunta y a los que ya confiaron.
Para tu negocio
Si tenés una temporada alta, calculá las horas que te pide por tramo de complejidad y las horas que tenés de las personas que pueden hacer ese trabajo. Pensá qué parte podrías preparar antes con datos que ya tenés. Contestá por escrito: ¿entra tu temporada en tu capacidad si el trabajo llega repartido, cuántos clientes podrías aceptar como máximo, y quién hace el trabajo de todos los días mientras los demás atienden la temporada?
Qué registrar desde hoy
- Las horas de cada declaración o trabajo de temporada, por tramo de complejidad.
- La capacidad de cada persona para la temporada, descontando el trabajo de todos los meses.
- El turno de cada cliente y el día en que entregó lo que faltaba.
- Las horas semanales de cada persona durante la temporada, mirándolas cada semana y no a fin de mes.
La enseñanza
El desborde de las anuales lo pone la incertidumbre del cliente, no la cantidad. Una carpeta con lo que el estudio ya sabe y lo que falta trae los papeles antes; la capacidad calculada en enero convierte el cupo en una consecuencia y no en un capricho.
Lo que sigue
En el capítulo 12, Joaquín Sena, el junior más rápido del estudio, presenta su renuncia el primer lunes de julio. Se va a un estudio de la capital. Martín descubre que no sabía cuántas horas trabajaba, ni qué quería, ni cuánto le iba a costar reemplazarlo.