Fijar precios: costo, valor, competencia y una política comercial escrita
El costo es el piso del precio, no el precio. Los tres anclajes (costo completo, valor para el cliente y competencia), de dónde viene cada método, por qué el descuento es el gasto más caro y menos controlado de una pyme, cómo se arma una lista con condiciones en lugar de un precio único, y la política comercial de una página que el sistema aplica sin discutir. Con caso resuelto, figuras, ejercicios y glosario. Libro Administrar una empresa, capítulo 8.
Libro Administrar una empresa, capítulo 8 (parte II: Costos, precios y contabilidad). Anterior: sistemas de costeo. Índice en la Escuela.
Al terminar este capítulo vas a poder:
- Ubicar cualquier precio entre su piso (costo completo), su techo (valor para el cliente) y su referencia (competencia), y saber cuál de los tres te está faltando.
- Calcular cuánto más tenés que vender para que un descuento no te cueste plata, antes de concederlo.
- Armar una lista de precios con condiciones (plazo, urgencia, volumen, forma de pago) en lugar de un precio único con descuento a pedido.
- Escribir una política comercial de una página, con niveles de autorización, que el sistema aplique en cada cotización.
El caso: Aberturas Giménez, la empresa que regalaba la ganancia del año
Aberturas Giménez fabrica y coloca ventanas y puertas de aluminio: 14 personas, un taller, dos equipos de colocación, 30 trabajos por mes y 120 cotizaciones mensuales (gana una de cada cuatro). Rubén, el dueño, fija los precios como aprendió: costo completo más 30 %. El trabajo típico (una casa, seis aberturas) tiene un costo completo de USD 1.850 y una lista de USD 2.400.
Paula, la vendedora, cierra bien: "todos piden descuento, así que doy 10 % y cierro". Doce de los treinta trabajos del mes salen con 10 % menos. Nadie lo registra como un gasto; en el sistema de Giménez el precio real simplemente "es el que se vendió". Al mismo tiempo, pierden las licitaciones grandes por un 5 % porque la lista no deja margen para competir donde la escala lo permitiría, y aceptan las urgencias al mismo precio que un trabajo normal, pagando horas extra que nadie le cobra al cliente.
Cuando el contador le mostró la ganancia neta del año (USD 28.000), Rubén hizo una cuenta sola: doce trabajos por mes con USD 240 de descuento son USD 2.880 por mes, USD 34.560 por año. El descuento "que todos piden" era más grande que la ganancia de la empresa. No tenía un problema de costos ni de ventas: tenía un problema de precios. De eso trata este capítulo.
1. De dónde viene cada forma de fijar precios
La más vieja es costo más margen: calcular lo que cuesta y agregarle un porcentaje. Es la forma natural del taller y de la obra por presupuesto, y sigue siendo la base de cualquier precio, porque es la única que garantiza que no se vende a pérdida. Su límite es que ignora al cliente: el porcentaje es el mismo para quien valora mucho tu trabajo y para quien lo valora poco.
La economía describió temprano el otro lado. Arthur Pigou, en The Economics of Welfare (1920), analizó la "discriminación de precios": cobrar distinto por lo mismo según quién compra, cuánto compra o en qué condiciones. Lo que para el economista era un fenómeno de mercado, para el administrador es una herramienta: el mismo producto vale distinto para distintos clientes, y un precio único deja plata en la mesa en un extremo y pierde ventas en el otro.
Peter Drucker lo dijo con dureza en un artículo de 1993 en The Wall Street Journal, "The Five Deadly Business Sins": uno de los cinco pecados es fijar el precio por el costo. La alternativa que propuso es costear por el precio: partir de lo que el cliente está dispuesto a pagar y diseñar el costo para que entre. Thomas Nagle sistematizó el enfoque en The Strategy and Tactics of Pricing (1987): el precio se fija por el valor que el cliente percibe, y se segmenta con "cercos" (condiciones que separan a quien paga más de quien paga menos). Hermann Simon, que armó una consultora entera sobre precios, mostró en Confessions of the Pricing Man (2015) que el precio es la palanca de ganancia más potente y menos administrada de una empresa: un 1 % de mejora en el precio mueve la ganancia mucho más que un 1 % de volumen o de costo.
Para una pyme, los tres enfoques no compiten: se usan juntos, cada uno en su lugar.
2. Los tres anclajes: piso, referencia y techo
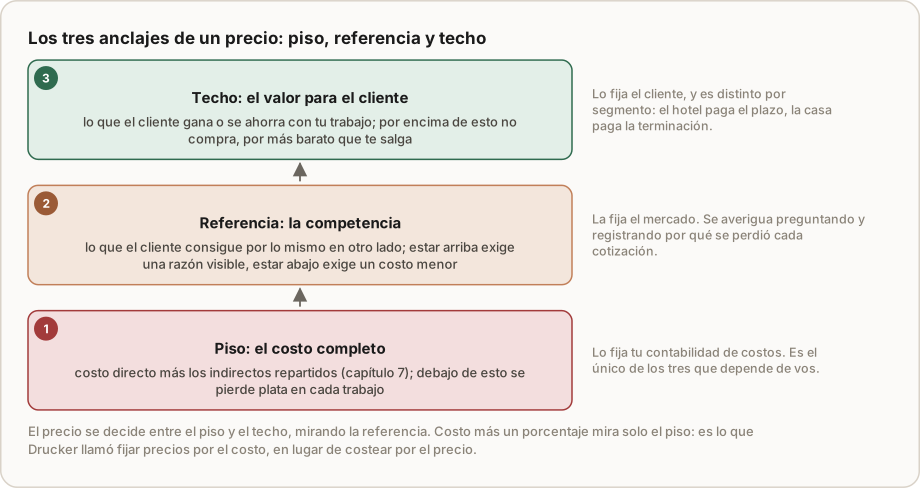
Todo precio vive entre tres números:
- El piso es el costo completo del capítulo 7: costo directo más los indirectos que le corresponden. Debajo del piso se pierde plata en cada trabajo. Es el único de los tres números que depende de vos, y por eso es el único que podés saber con exactitud. (Para una decisión puntual con capacidad ociosa, el piso baja al costo variable, como vimos en el capítulo 6; pero como regla de lista, el piso es el costo completo.)
- El techo es el valor para el cliente: lo que gana o se ahorra con tu trabajo. Por encima del techo no compra, por más barato que te salga. El techo es distinto por segmento: para el hotel que renueva 40 habitaciones y abre en temporada, cada semana de atraso vale más que cualquier recargo por urgencia; para la casa de familia, el valor está en la terminación y en el precio.
- La referencia es la competencia: lo que el cliente consigue por lo mismo en otro lado. Estar por encima exige una razón visible (plazo, garantía, servicio, reputación); estar por debajo exige un costo menor, no un margen menor.
Costo más margen mira solo el piso. Por eso Giménez perdía licitaciones (la referencia estaba abajo de su lista, y su escala le habría permitido bajar el costo) y cobraba las urgencias como un trabajo normal (el techo estaba mucho más arriba). La pregunta no es "¿cuánto le agrego al costo?" sino "¿dónde, entre el piso y el techo, conviene pararse frente a esta referencia?".
3. Cómo se averigua el techo y la referencia
El piso sale de tu contabilidad de costos. Los otros dos hay que salir a buscarlos, y la mayoría de las pymes no lo hace.
El valor se calcula con el cliente, en sus números. ¿Qué gana o qué se ahorra? Un horno que ahorra dos horas por día de un panadero vale, por año, esas dos horas por el costo de la hora por los días trabajados. Una entrega en diez días en lugar de treinta vale, para un local que abre en una fecha, veinte días de ventas. Cuando el valor se puede poner en números, el precio tiene un argumento; cuando no se puede, se vende por referencia.
La referencia se registra, no se adivina. Cada cotización perdida tiene un motivo, y el motivo hay que anotarlo: precio (y cuál era el del otro), plazo, confianza, no era el momento. Con tres meses de motivos registrados, la referencia deja de ser una sensación ("estamos caros") y pasa a ser un dato ("perdemos por precio solo en trabajos de más de USD 8.000, y por un 4 a 6 %"). Giménez descubrió así que en el trabajo típico nadie lo perdía por precio: el 10 % de Paula no cerraba ventas, las abarataba.
4. El descuento: el gasto más caro y menos controlado
Un descuento parece chico porque se mira contra el precio. Hay que mirarlo contra el margen de contribución.
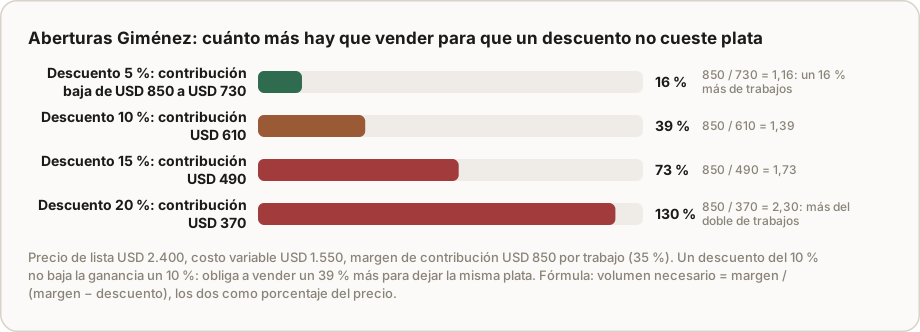
El trabajo típico de Giménez tiene un precio de USD 2.400 y un costo variable de USD 1.550: la contribución es de USD 850 por trabajo (35 % del precio). Un descuento del 10 % saca USD 240 del precio, pero se los saca enteros a la contribución, que baja a USD 610. Para dejar la misma plata hacen falta 850 / 610 = 1,39 veces los trabajos: un 39 % más de ventas, con sus horas, sus materiales y sus colocaciones. La regla general:
Volumen necesario = margen de contribución / (margen de contribución − descuento), los dos como porcentaje del precio.
Con un 35 % de margen: 5 % de descuento exige vender 16 % más; 10 %, 39 % más; 15 %, 73 % más; 20 %, más del doble. Ningún vendedor vende un 39 % más por bajar un 10 %. Por eso el descuento sin regla es el gasto más caro de una pyme: no figura en ningún lado y lo decide la persona que menos lo ve, en el momento de más presión.
De esto no sigue que no haya que hacer descuentos. Sigue que todo descuento tiene que comprar algo: un anticipo, un volumen, un plazo cómodo, una obra que sirve de referencia. Un descuento sin contrapartida es un regalo; con contrapartida es una condición de la lista.
5. De un precio único a una lista con condiciones
El error de Giménez no era el 10 %: era tener un solo precio y negociarlo cada vez. La alternativa es una lista con condiciones, donde el precio base corresponde a una forma de trabajar y cada apartamiento tiene un precio.
| Condición | Qué cambia para la empresa | Precio |
|---|---|---|
| Base: entrega en 30 días, 50 % de anticipo | Planificación normal del taller | Lista |
| Urgente: entrega en 10 días | Horas extra, reprogramar otros trabajos | +15 % |
| Volumen: más de 8 aberturas | Menos preparaciones por abertura, una sola colocación | −6 % |
| Contado al pedido | Sin costo financiero ni cobranza | −3 % |
| Plazo 60 días | Financiar al cliente | +3 % |
Esto es lo que Nagle llama cercos: condiciones objetivas que separan a los clientes que valoran distinto. El que necesita la urgencia la paga; el que compra volumen recibe el ahorro real que genera; el que paga contado recibe exactamente lo que la empresa se ahorra en financiarlo. Nadie "pide descuento": elige una condición. Y el vendedor deja de negociar el precio para negociar la condición, que es una conversación con reglas.
Dos criterios para armar las condiciones: cada una tiene que corresponder a un cambio real de costo o de valor (si no, es un descuento disfrazado), y tienen que ser pocas y verificables (cinco condiciones que se aplican siempre valen más que veinte que nadie recuerda).
6. La política comercial de una página
La lista con condiciones es la mitad. La otra mitad es quién puede apartarse de ella y cómo queda registrado. Una política comercial cabe en una página y tiene cinco puntos:
- Lista vigente, con fecha y versión, y la regla de revisión (por precios relativos, por costo de insumos, por fecha fija).
- Condiciones con su precio, como en la tabla.
- Niveles de autorización para apartarse de la lista: el vendedor hasta 3 % y solo contra una contrapartida escrita; el dueño hasta 8 %; más que eso, no se vende.
- Registro: cada venta guarda precio de lista, precio real, motivo y quién autorizó. Es el único control real: lo que no se registra no se gestiona.
- Lo que no se hace: no se iguala precio de la competencia sin verlo escrito; no se descuenta sobre trabajos urgentes; no se vende bajo el piso salvo decisión del dueño y por escrito.
En un sistema de gestión, la política no es un papel: el cotizador aplica la lista y las condiciones, pide autorización cuando el descuento supera el nivel del vendedor, y deja el rastro (el cotizador). La política escrita es lo que convierte el precio de una negociación personal en una regla de la empresa.
Ejemplo resuelto: Giménez, antes y después
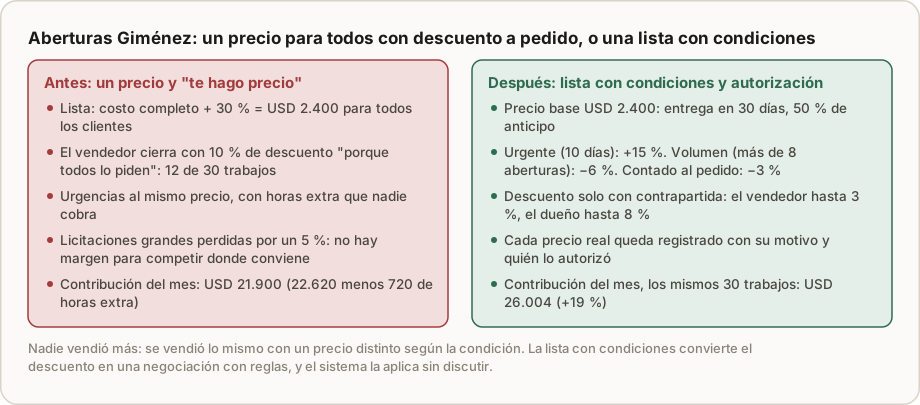
Datos. Trabajo típico: lista USD 2.400, costo variable USD 1.550 (material 1.250, mano de obra de taller 200, colocación 100), indirectos asignados USD 300, costo completo USD 1.850. Margen de contribución USD 850 (35 %). Treinta trabajos por mes.
Antes. 18 trabajos a lista y 12 con 10 % de descuento: 18 × 850 + 12 × 610 = USD 15.300 + 7.320 = USD 22.620. Pero los trabajos urgentes (unos seis por mes) se vendían sin recargo y costaban USD 120 más de horas extra cada uno: 6 × 120 = 720 de pérdida escondida. Contribución mensual real: 22.620 − 720 = USD 21.900.
Después, con la lista con condiciones. Los mismos 30 trabajos, reclasificados por su condición real:
- 6 urgentes a +15 %: precio 2.760, costo variable 1.670 (con las horas extra): contribución 1.090 × 6 = USD 6.540.
- 4 por volumen a −6 % (medidos cada seis aberturas, como el trabajo típico, y sin contar el ahorro de costo, para ser conservadores): precio 2.256: contribución 706 × 4 = USD 2.824.
- 5 contado a −3 %: precio 2.328: contribución 778 × 5 = USD 3.890.
- 15 a lista: 850 × 15 = USD 12.750.
Total: USD 26.004, un 19 % más de contribución con los mismos trabajos, la misma gente y el mismo taller: USD 4.104 por mes, unos USD 49.200 por año, más que la ganancia neta del año anterior.
Lo que cambió en la venta. Paula ya no dice "te hago precio": pregunta cuándo lo necesita, cuántas aberturas son y cómo paga, y la lista da el precio. Los tres clientes que exigían el 10 % "porque siempre me lo hicieron" recibieron la opción de contado (−3 %) o de esperar 30 días; dos aceptaron, uno se fue. Los descuentos por encima del 3 % pasan por Rubén con el motivo escrito: en tres meses fueron cuatro, todos por obras de referencia. Y las licitaciones grandes se cotizan ahora con el costo completo real de un trabajo de volumen (menos preparaciones, una colocación), que es un 9 % menor que el del trabajo típico: no se bajó el margen, se bajó el costo, y ganaron dos.
Ejercicios
Ejercicio 1 · Cálculo: lo que cuesta cerrar con descuento en Gráfica del Oeste
Un trabajo de packaging se vende a USD 1.000 con un costo variable de USD 650. El vendedor pide autorización para dar un 8 % "porque si no, no cierra". Calculá cuántos trabajos más habría que vender para dejar la misma contribución con 8 % y con 12 % de descuento. Después: la imprenta financia a sus clientes a 45 días pagando un descubierto del 2,5 % mensual. ¿Qué descuento por pago contado se paga solo?
Solución
Contribución: 350 (35 %). Con 8 %: 350 − 80 = 270; 350 / 270 = 1,30: un 30 % más de trabajos. Con 12 %: 350 − 120 = 230; 350 / 230 = 1,52: un 52 % más. Si el vendedor no puede sostener que ese cliente va a traer un 30 % más de volumen, el 8 % es un regalo.
Costo financiero de 45 días al 2,5 % mensual: 2,5 × 1,5 = 3,75 % del precio. Un descuento por pago al pedido de hasta 3 % se paga solo (la empresa gana 0,75 puntos y además elimina el riesgo de cobranza). El límite está en 3,6 % (1 − 1 / 1,0375); por encima, ya es un descuento disfrazado de condición. Nota el contraste: un 3 % por contado deja a la empresa mejor; un 8 % "para cerrar" le exige un 30 % más de trabajo.
Ejercicio 2 · Decisión: el precio de la urgencia en Metalúrgica Ribera
Un supermercado nuevo necesita diez estructuras (lista USD 14.000; costo completo USD 12.830: 950 de costo directo más 6.000 / 18 = 333 de fijos por estructura) y abre en una fecha fija. Ribera entrega normalmente en 30 días; con horas extra puede entregar en 10, con un costo adicional de USD 1.200. El cliente dijo que cada día de atraso en la apertura le cuesta USD 1.500 de ventas. Calculá el piso y el techo del trabajo urgente y proponé un precio, con el argumento.
Solución
Piso: 12.830 + 1.200 = USD 14.030, ya por encima de la lista: cobrar la urgencia a lista es perder plata. Techo: el valor de entregar 20 días antes es 20 × 1.500 = USD 30.000, sumado a lo que ya valía la estructura: en teoría, hasta USD 44.000. Nadie cobra el techo: el cliente tiene que quedarse con la mayor parte del valor para decir que sí, y la referencia (otro taller a 30 días por USD 13.500) sigue existiendo.
Propuesta: lista más 20 % por urgencia = USD 16.800. Para Ribera, USD 2.800 más de precio contra USD 1.200 más de costo: USD 1.600 de contribución adicional (y las horas extra pagadas por quien las causa). Para el cliente, paga USD 2.800 por un valor de USD 30.000: se queda con más del 90 % del beneficio, y el argumento se le dice así, con sus números. Condición del cerco: la urgencia se cobra solo si la fecha es real (va en el contrato, con la fecha de entrega comprometida); si el cliente puede esperar 30 días, paga lista. Lo que no hay que hacer: cobrar la urgencia como un favor a lista, que es lo que hacía Giménez.
Ejercicio 3 · Diseño: la lista con condiciones de Distribuidora Lamas
En el capítulo 7 calculamos que a Lamas cada entrega le cuesta USD 10 (reparto 7,50 más factura y cobranza 2,50), con un margen bruto del 22 %, y que los talleres chicos que piden tres veces por semana USD 35 pierden un 6,6 % neto, contra el 19,5 % que dejan los grandes. Lamas financia a 30 días con un costo del 2,5 % mensual. Diseñá cuatro condiciones de lista que corrijan el problema sin echar a los clientes chicos.
Solución
- Pedido mínimo por entrega USD 100; por debajo, recargo de USD 8 por entrega (cubre casi todo el costo de servir). El taller que pedía 3 × 35 pasa naturalmente a un pedido semanal de unos USD 105: su costo de servir baja de USD 130 a unos USD 43 por mes (4,3 entregas), y pasa de perder un 6,6 % a dejar cerca del 12,5 %.
- Reparto en día fijo por zona sin recargo; entrega fuera del día de zona, USD 12. Ordena la ruta y hace que el cliente elija el día.
- Pago contado al pedido: −2 %. El costo financiero a 30 días es 2,5 %: el descuento se paga solo y saca a esos clientes de la cobranza.
- Volumen mensual superior a USD 1.500: −2 % liquidado a fin de mes como nota de crédito (no en cada factura), para que el cliente lo gane efectivamente y no lo descuente de antemano.
Lo que no va en la lista: "descuento por buen cliente" sin número, o igualar el precio del competidor por teléfono. Lo que sí: cada factura registra la condición aplicada, y el reporte mensual muestra qué clientes cambiaron de frecuencia.
Ejercicio 4 · Para tu empresa
Tomá tus últimas 20 ventas y, para cada una, anotá precio de lista, precio real, descuento y qué contrapartida obtuviste (anticipo, volumen, plazo, referencia, ninguna). Calculá el descuento promedio y multiplicalo por tus ventas del año: ese es el gasto que no figura en ningún lado. Después, con tu margen de contribución, calculá cuánto más tendrías que vender para compensarlo. Y escribí, en una página, la política: lista, cuatro o cinco condiciones con número, niveles de autorización y qué se registra en cada venta.
Errores comunes
- Fijar precios por el costo y nada más. Garantiza no perder en cada trabajo, y también garantiza regalar valor en las urgencias y perder las ventas donde la escala permitiría competir.
- Medir el descuento contra el precio y no contra la contribución. Un 10 % "no es nada" sobre USD 2.400 y es el 28 % de la contribución del trabajo (y el 44 % de su ganancia).
- Descuentos sin contrapartida, decididos por quien está bajo presión de cerrar, sin registro. Es el gasto más caro de la empresa y el único que no aparece en el estado de resultados.
- Igualar el precio de la competencia sin verlo escrito. "El otro me cobra menos" es la frase de negociación más usada y menos verificada.
- Veinte condiciones y excepciones. Una lista que nadie recuerda se negocia igual que si no existiera. Cinco condiciones aplicadas siempre.
- No revisar la lista. Con inflación o con insumos que suben, una lista de hace seis meses es un descuento silencioso sobre todo lo que vendés (precios relativos).
Lo que hay que registrar
Cinco registros, todos en el sistema de ventas: la lista de precios con fecha y versión (y las anteriores, para ver cómo se movió); las condiciones con su precio; para cada venta, precio de lista, precio real, condición o descuento aplicado, motivo y quién lo autorizó; el motivo de cada cotización perdida (precio del competidor, plazo, confianza, momento); y el margen de contribución real por venta, que sale solo cuando el costo y el precio real están en el mismo lugar. Con esos cinco, el reporte mensual responde las preguntas que importan: cuánto descuento promedio se dio, quién lo dio, qué compró, y por qué se pierde lo que se pierde. El libro integrado lo arma como módulo en su capítulo 7, cotizar con el costo real.
Resumen en cinco líneas
- El costo es el piso del precio, no el precio: el precio se decide entre el piso (costo completo) y el techo (valor para el cliente), mirando la referencia (competencia).
- El valor se calcula con los números del cliente; la referencia se registra en cada cotización perdida; el piso sale de tu contabilidad de costos.
- Un descuento se mide contra el margen de contribución: volumen necesario = margen / (margen − descuento). Con 35 % de margen, un 10 % de descuento exige vender 39 % más.
- En lugar de un precio único negociado cada vez, una lista con pocas condiciones verificables (urgencia, volumen, forma de pago, plazo), cada una ligada a un cambio real de costo o de valor.
- La política comercial cabe en una página: lista, condiciones, niveles de autorización, registro de cada venta y lo que no se hace; el cotizador del sistema la aplica sin discutir.
Preguntas de repaso
1. ¿Por qué Giménez no tenía un problema de costos ni de ventas, sino de precios? Sus costos estaban bien calculados y vendía 30 trabajos por mes. Lo que perdía estaba entre la lista y el precio real: USD 34.560 por año de descuentos sin contrapartida, más urgencias cobradas a lista y licitaciones perdidas por no costear el volumen.
2. ¿Qué quiso decir Drucker con "fijar el precio por el costo" como pecado? Que calcular el costo y agregarle un porcentaje ignora al cliente y a la competencia: el precio queda arriba del techo en unos trabajos (se pierden) y muy abajo en otros (se regala valor). Propuso lo inverso: partir del precio que el mercado acepta y diseñar el costo para que entre.
3. ¿Por qué un descuento del 10 % no baja la ganancia un 10 %? Porque sale entero de la contribución, no del precio. Con un margen de contribución del 35 %, el 10 % de descuento se lleva el 28 % de la contribución del trabajo, y hay que vender un 39 % más para compensarlo.
4. ¿Cuál es la diferencia entre un descuento y una condición? La condición corresponde a un cambio real de costo o de valor (pago contado ahorra el costo financiero; el volumen ahorra preparaciones; la urgencia cuesta horas extra) y está en la lista con número. El descuento sin contrapartida es un regalo decidido bajo presión.
5. ¿Qué cinco cosas tiene una política comercial de una página? Lista vigente con fecha y regla de revisión; condiciones con precio; niveles de autorización para apartarse; registro de precio de lista, precio real, motivo y autorizante en cada venta; y la lista de lo que no se hace.
Conceptos clave
- Piso del precio: el costo completo; debajo se pierde en cada trabajo (en decisiones puntuales con capacidad ociosa, el costo variable).
- Techo del precio: el valor que el cliente gana o se ahorra; por encima no compra.
- Referencia: lo que el cliente consigue por lo mismo en la competencia.
- Costo más margen: fijar el precio agregando un porcentaje al costo; garantiza el piso, ignora el techo y la referencia.
- Precio por valor: fijar el precio a partir de lo que el trabajo vale para el cliente, calculado en sus números.
- Cerco (segmentación): condición objetiva que separa a los clientes que valoran distinto (urgencia, volumen, forma de pago, plazo).
- Lista con condiciones: precio base para una forma de trabajar y un precio por cada apartamiento.
- Costo del descuento: volumen necesario = margen de contribución / (margen − descuento).
- Nivel de autorización: hasta dónde puede apartarse de la lista cada rol, y contra qué contrapartida.
- Política comercial: la página que fija lista, condiciones, autorizaciones, registro y prohibiciones, y que el cotizador aplica.
Referencias
- Pigou, Arthur C. The Economics of Welfare. Macmillan, 1920.
- Drucker, Peter F. "The Five Deadly Business Sins". The Wall Street Journal, 21 de octubre de 1993.
- Nagle, Thomas T. The Strategy and Tactics of Pricing. Prentice Hall, 1987 (ediciones posteriores con Reed Holden y otros autores).
- Dolan, Robert J. y Simon, Hermann. Power Pricing: How Managing Price Transforms the Bottom Line. Free Press, 1996.
- Simon, Hermann. Confessions of the Pricing Man: How Price Affects Everything. Springer, 2015.
Lo que sigue
Con el costo completo y el precio resueltos, falta leer lo que el contador manda cada mes y entenderlo sin que te lo traduzcan: el capítulo 9 es contabilidad para dueños: el estado de resultados, el balance y la caja, qué mide cada uno y por qué pueden decir cosas distintas el mismo mes. Si querés calcular lo que te cuestan tus descuentos con tus números, Alex hace la cuenta con vos.