Costos, precio y margen: la cuenta que decide si tu empresa vive
Costo directo, gastos fijos, punto de equilibrio, margen bruto y neto, y la diferencia entre margen y recargo que confunde a la mitad de los dueños. Por qué "vendo bien pero no me queda nada" tiene casi siempre la misma causa, cómo cambia el punto de equilibrio con un descuento, y cuándo conviene aceptar un trabajo por debajo de la lista. Con caso resuelto, figuras, ejercicios, preguntas de repaso y glosario. Libro Administrar una empresa, capítulo 6.
Libro Administrar una empresa, capítulo 6 (parte II: Costos, precios y contabilidad). Anterior: de oficio a empresa (parte I). Índice en la Escuela.
Al terminar este capítulo vas a poder:
- Separar los costos de tu empresa en directos y fijos, y calcular el costo directo de un trabajo con sus cuatro componentes.
- Calcular el margen de contribución, el punto de equilibrio en trabajos y en ventas, y el margen neto.
- Explicar la diferencia entre margen y recargo, y entre margen bruto y ganancia, con números.
- Decidir si aceptar un trabajo por debajo de la lista, y qué pasa con el punto de equilibrio cuando hacés un descuento.
El caso: Metalúrgica Ribera, "vendo bien pero no me queda nada"
Héctor, de Metalúrgica Ribera (nueve personas, estructuras y piezas a pedido), factura unos USD 25.000 en un mes típico, con dieciocho trabajos. Y a fin de mes no queda nada. "Vendo bien pero no me queda nada" es la frase más común entre dueños de empresas chicas, y casi siempre tiene la misma causa: el precio se puso mirando a la competencia o "a ojo", sin saber el costo real, y los gastos fijos se pagan con lo que entra, sin saber cuánto tiene que entrar.
El mes pasado Héctor hizo dos cosas que le parecieron buenas: le hizo un 10 % de descuento a un cliente grande "para asegurarlo", y no se pagó sueldo "porque la empresa lo necesitaba". Las dos empeoraron el problema, y este capítulo explica por qué con la única cuenta que decide si una empresa vive.
1. De dónde viene la cuenta
Separar los costos en los que varían con cada unidad producida y los que no, y preguntarse cuántas unidades hacen falta para cubrir los segundos, es la base de la contabilidad de gestión desde la primera mitad del siglo XX. Los gráficos de punto de equilibrio (break-even charts) se popularizaron en la ingeniería industrial norteamericana en los años treinta, y la idea del margen de contribución, lo que cada unidad aporta para cubrir los fijos, está en el centro de cualquier manual de costos desde entonces; el de Charles Horngren, Cost Accounting: A Managerial Emphasis (desde 1962, muchas ediciones), es el que se usa en las carreras de todo el mundo. Lo que esos manuales enseñan a un gerente de fábrica grande es exactamente lo que necesita el dueño de un taller de nueve personas: cinco ideas, una servilleta.
2. Costo directo: lo que se va con cada trabajo
Es todo lo que gastás porque hiciste ese trabajo y no otro. Si no lo hubieras hecho, esa plata no se iba. Tiene cuatro componentes, siempre los mismos:
- Material: acero, consumibles, tableros, tinta, lo que entra en el producto.
- Mano de obra directa: las horas de la gente que hizo ese trabajo, al costo real con cargas (capítulo 5).
- Terceros: lo que mandaste a hacer afuera (pintura, zincado, encuadernación).
- Flete y otros directos: lo que cuesta llevarlo o instalarlo.
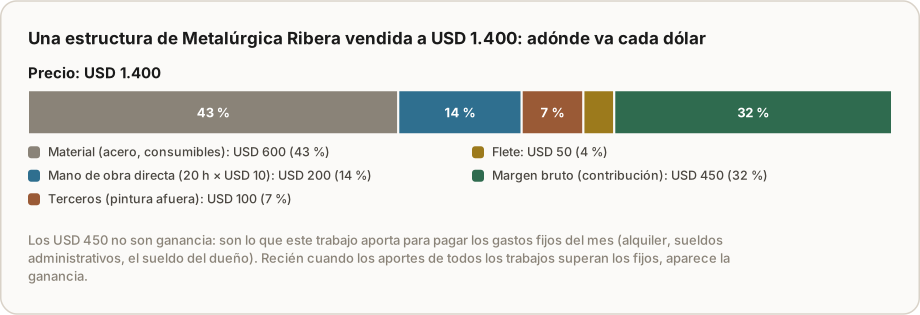
Ejemplo: una estructura típica de Ribera lleva material por USD 600, 20 horas de mano de obra a USD 10 (con cargas) = USD 200, pintura afuera USD 100 y flete USD 50. Costo directo: USD 950. Si no se hace esa estructura, esos USD 950 no se gastan.
Los contadores llaman a esto costo variable; en una empresa de trabajos a pedido conviene decirle directo, porque lo que importa es que se puede atribuir a un trabajo concreto. Hay costos mixtos (la energía de la máquina sube con el uso, pero hay un mínimo fijo) que en una empresa chica se tratan como fijos hasta que pesan lo suficiente como para medirlos.
3. Gastos fijos: lo que se va aunque no vendas
Alquiler, sueldos administrativos, luz y energía de base, seguros, el contador, el sistema, la amortización de las máquinas, y tu propio sueldo. Sí: tu sueldo es un gasto fijo. Si no te lo pagás, no sabés si la empresa gana: lo que parece ganancia es tu salario sin cobrar. Héctor "ayudó" a Ribera no cobrando; en realidad le escondió una pérdida.
En Ribera, los fijos suman USD 6.000 por mes, con un sueldo del dueño de USD 1.500 incluido. Se pagan el primero de cada mes, se hayan hecho dieciocho trabajos o ninguno.
4. Margen de contribución: lo que cada trabajo aporta
Precio menos costo directo. En la estructura: 1.400 − 950 = USD 450, el 32 % del precio. Ese dinero no es ganancia: es lo que cada trabajo aporta para pagar los gastos fijos. Por eso se llama contribución. Recién cuando los aportes de todos los trabajos del mes superan los fijos, lo que sigue es ganancia.
Dos formas de expresarlo, y conviene manejar las dos:
- En dinero por trabajo: USD 450. Sirve para contar cuántos trabajos hacen falta.
- En porcentaje del precio (razón de contribución): 32 %. Sirve para saber cuánto de cada peso vendido queda para los fijos, y para calcular el equilibrio en ventas.
5. Punto de equilibrio: cuántos trabajos hacen falta
La fórmula es una división:
Punto de equilibrio (en trabajos) = gastos fijos / margen de contribución por trabajo
Ribera: 6.000 / 450 = 13,3 trabajos por mes. Como no se hacen trabajos de a tercios, catorce. Hasta el trabajo trece, la empresa pierde; el catorce es el primero que deja ganancia (14 × 450 − 6.000 = USD 300). Si el mes tiene doce trabajos, Ribera perdió USD 600 aunque haya facturado USD 16.800.
En ventas:
Punto de equilibrio (en ventas) = gastos fijos / razón de contribución
Ribera: 6.000 / 0,32 = USD 18.750 por mes. Por debajo de esa facturación, pérdida.
Esta cuenta cambia todo, porque muestra lo que un descuento hace de verdad:
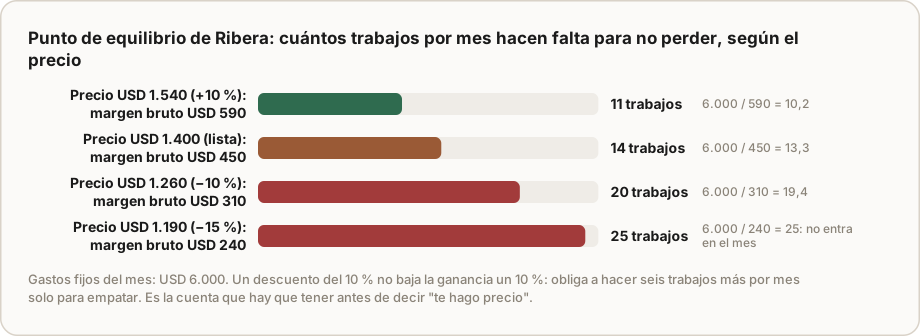
Con el 10 % que Héctor le hizo al cliente grande, el margen bruto de cada estructura baja de USD 450 a USD 310 (el costo directo no se mueve), y el punto de equilibrio sube de 14 a 20 trabajos. Un descuento del 10 % en el precio es un descuento del 31 % en el margen, y el taller tiene que hacer un 45 % más de trabajos para quedar igual. Casi nunca los hace.
6. Margen neto: lo que queda de verdad
Es lo que sobra después de pagar los gastos fijos, dividido las ventas. Con dieciocho trabajos: 18 × 450 = USD 8.100 de margen bruto, menos USD 6.000 de fijos = USD 2.100 de ganancia sobre USD 25.200 de venta: 8,3 % neto. Ese es el número que tiene que mejorar cada año, y el que un dueño mira en el tablero semanal (capítulo 34).
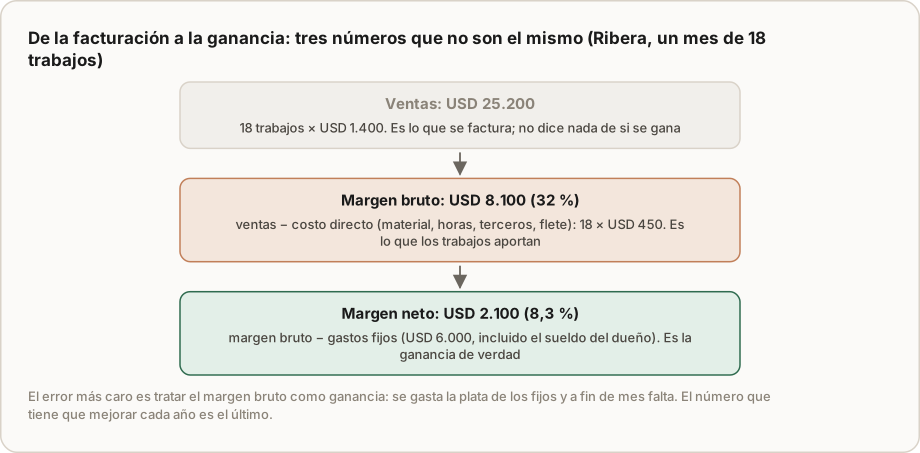
Tres números, tres preguntas distintas. Ventas responde cuánto se facturó. Margen bruto responde si los trabajos, uno por uno, aportan. Margen neto responde si la empresa, en conjunto, gana. Ribera "vendía bien" (ventas altas), sus trabajos aportaban (32 %), y aun así en los meses de 12 trabajos perdía: el problema era el tercer número, y solo se ve si se calculan los tres.
7. Margen y recargo: la confusión más cara
Hay dos maneras de decir "le gano un 30 %" y no son la misma:
- Recargo (markup): el porcentaje que se agrega sobre el costo. Costo 950 × 1,30 = precio 1.235.
- Margen: el porcentaje del precio que queda después del costo. Para un margen del 30 %, precio = 950 / 0,70 = 1.357.
Un recargo del 30 % da un margen del 23 %: 1.235 − 950 = 285; 285 / 1.235 = 23 %. La mitad de los dueños que dicen "trabajo con un 30 %" trabajan con un 23 % y no lo saben; y cuando el contador les dice que el margen bruto es del 23 %, discuten. La regla: el margen siempre se expresa sobre el precio, porque los fijos se cubren con una parte del precio, no del costo. Y la fórmula para fijar precio con un margen objetivo m es la que usamos en economía mínima: precio = costo / (1 − m).
8. Cuándo aceptar un trabajo por debajo de la lista
La contribución responde una pregunta que la intuición responde mal: ¿conviene aceptar un trabajo a USD 1.200, por debajo de los USD 1.400 de lista? Depende de una sola cosa: si hay capacidad ociosa.
- Si el taller tiene horas libres que no se van a usar, el trabajo a USD 1.200 aporta 1.200 − 950 = USD 250 que de otra manera no existirían. Los fijos se pagan igual con o sin él. Conviene.
- Si el taller está lleno y ese trabajo desplaza a uno de USD 1.400, cuesta USD 200 de contribución. No conviene, salvo por razones de largo plazo escritas (un cliente que vale más adelante).
- Y nunca, en ningún caso, por debajo del costo directo: un trabajo a USD 900 cuesta USD 50 por hacerlo, más el desgaste de la gente y las máquinas.
Lo que no se puede hacer es "vender con capacidad ociosa" como política: cuando el taller se llena, los precios bajos ya están en el mercado y cuesta subirlos. El trabajo por debajo de lista es una decisión por caso, registrada, no una lista de precios paralela.
9. Los tres errores más caros
- Cotizar con el costo de hace tres meses. El material subió y el margen bruto desapareció sin que nadie lo viera (precios relativos, capítulo 4).
- No contar las horas reales. Se estiman 20 horas, se usan 35. El trabajo que daba 32 % dio 21 %. Sin registro de horas por trabajo, el costo directo es una expresión de deseo.
- Tratar el margen bruto como ganancia. Se gasta la plata de los fijos y a fin de mes falta. Y su variante: no pagarse sueldo y creer que la empresa gana.
Ejemplo resuelto: el mes de Ribera, con y sin descuento, con y sin sueldo
Datos. Precio de lista USD 1.400; costo directo USD 950 (material 600, 20 h × USD 10 = 200, terceros 100, flete 50); gastos fijos USD 6.000 con el sueldo del dueño (USD 1.500) incluido. Mes típico: 18 trabajos; mes flojo: 12.
Mes típico, precio de lista. Ventas 25.200; margen bruto 18 × 450 = 8.100 (32 %); fijos 6.000; margen neto USD 2.100 (8,3 %). Punto de equilibrio: 14 trabajos / USD 18.750.
Mes flojo, precio de lista. Ventas 16.800; margen bruto 12 × 450 = 5.400; fijos 6.000; pérdida de USD 600. Héctor "vendió USD 16.800" y perdió plata.
Mes típico con el 10 % de descuento al cliente grande. Supongamos que el cliente grande representa 8 de los 18 trabajos. Esos 8 pasan a USD 1.260 con margen bruto USD 310: aportan 2.480 en lugar de 3.600. Margen bruto total: 10 × 450 + 8 × 310 = 4.500 + 2.480 = 6.980; menos fijos 6.000: margen neto USD 980. El descuento del 10 % a menos de la mitad de los trabajos se llevó el 53 % de la ganancia del mes (de 2.100 a 980). Para compensarlo, Ribera necesitaba 3,6 trabajos más.
Mes flojo "sin pagarse sueldo". Fijos aparentes: 4.500. Margen bruto 5.400; "ganancia" aparente USD 900. Héctor cree que ganó USD 900; en realidad la empresa perdió USD 600, y esos 900 son lo que queda de su sueldo sin cobrar. Con dos meses así, el negocio perdió USD 1.200 de verdad, tapados con USD 3.000 de sueldo que Héctor no cobró, sin que ningún número lo muestre.
Lo que tiene que cambiar, en orden. (1) Calcular el costo directo de los cinco trabajos más frecuentes, con horas reales. (2) Sumar los fijos reales, incluido el sueldo. (3) Punto de equilibrio en la pared: 14 trabajos, USD 18.750. (4) Recotizar lo que esté por debajo del margen necesario, y cambiar la política de descuentos: ninguno sin contraparte (negociación, capítulo 20). (5) Registrar consumo y horas por trabajo desde ahora, porque sin registro, en tres meses se vuelve a cotizar a ojo.
El paso 5 es el que no se sostiene a mano; es exactamente lo que hace el módulo de costos de un sistema: compara lo cotizado con lo real, trabajo por trabajo (el ERP completo). Y si querés saber en qué nivel está tu cotizador, está en los cuatro niveles.
Ejercicios
Ejercicio 1 · Cálculo: el punto de equilibrio de Panificadora Sol
Panificadora Sol vende un kilo de pan promedio a USD 2,00. Costo directo por kilo: harina y otros insumos USD 0,70, mano de obra directa USD 0,50, energía del horno atribuible USD 0,10, reparto USD 0,15. Gastos fijos: USD 7.000 por mes (alquiler, administración, sueldo de la dueña, seguros, el sistema). Vende 17.000 kilos por mes (USD 34.000).
Calculá el margen de contribución por kilo y en porcentaje, el punto de equilibrio en kilos y en ventas, y el margen neto del mes. Después: ¿qué pasa si un supermercado le pide 4.000 kilos mensuales más a USD 1,60?
Solución
Costo directo: 0,70 + 0,50 + 0,10 + 0,15 = USD 1,45. Contribución: 2,00 − 1,45 = USD 0,55 por kilo, el 27,5 %.
Punto de equilibrio: 7.000 / 0,55 = 12.727 kilos; en ventas, 7.000 / 0,275 = USD 25.455.
Mes: 17.000 × 0,55 = 9.350 de margen bruto − 7.000 = USD 2.350 de margen neto (6,9 % de USD 34.000).
Supermercado a USD 1,60: contribución 1,60 − 1,45 = USD 0,15 por kilo; 4.000 kilos aportan USD 600. Si la panificadora tiene capacidad de horno y reparto ociosa, conviene: suma USD 600 de ganancia. Si para hacerlos tiene que contratar una persona más (USD 900 por mes), no conviene. Y hay que mirar el riesgo: 4.000 kilos al 9 % de contribución son el 19 % de la producción a un margen que cualquier suba de la harina vuelve negativo; el contrato necesita una cláusula de ajuste por insumos.
Ejercicio 2 · Cálculo: margen y recargo en Gráfica del Oeste
Rosa fija los precios de Gráfica del Oeste con un recargo del 35 % sobre el costo directo. Un trabajo de etiquetas tiene costo directo USD 1.800. Los gastos fijos de la imprenta son el 28 % de las ventas en un mes típico.
Calculá el precio con el recargo del 35 %, el margen real sobre el precio, y qué pasa con el margen neto de ese trabajo si los fijos pesan el 28 %. Después calculá el precio que necesita Rosa para un margen bruto del 35 % y el margen neto resultante.
Solución
Precio con recargo: 1.800 × 1,35 = USD 2.430. Margen bruto: 630 / 2.430 = 25,9 %, no 35 %. Con fijos del 28 % de las ventas: 25,9 − 28 = −2,1 %: el trabajo, que Rosa cree que "deja un 35 %", pierde plata después de fijos.
Precio para un margen bruto del 35 %: 1.800 / 0,65 = USD 2.769, un 14 % más que el que cobra. Margen neto: 35 − 28 = 7 %. La diferencia entre decir "35 %" sobre el costo y sobre el precio es, en esta imprenta, la diferencia entre perder y ganar.
Ejercicio 3 · Decisión: ¿acepta Taller Ferreyra el trabajo de la flota a precio bajo?
Taller Ferreyra cotiza el mantenimiento mensual de una camioneta de flota a USD 300 por vehículo (lista), con costo directo USD 200 (repuestos 120, 8 horas × USD 10). La empresa de logística ofrece USD 260 por vehículo, 15 vehículos por mes (USD 3.900 por mes). Fijos del taller: USD 5.000 por mes, ya cubiertos con la actividad actual de 70 trabajos por mes a precio de lista (70 × 100 = USD 7.000 de contribución).
(a) ¿Conviene si el taller tiene 120 horas ociosas por mes? (b) ¿Y si para atender la flota tiene que rechazar 10 trabajos de lista por mes? (c) ¿Cambia algo si la flota exige pago a 45 días con 3 % mensual de costo financiero?
Solución
(a) Contribución a USD 260: 260 − 200 = USD 60 por vehículo; 15 × 60 = USD 900 por mes de ganancia adicional, con los fijos ya cubiertos y 120 horas (15 × 8) que no se usaban. Conviene.
(b) Rechazar 10 trabajos de lista cuesta 10 × (300 − 200) = USD 1.000 de contribución; la flota aporta 900. Pérdida neta de USD 100 por mes. No conviene al precio ofrecido; el precio mínimo que empata es el que da 1.000 / 15 = USD 66,7 de contribución: USD 267 por vehículo.
(c) A 45 días con 3 % mensual, el valor real de USD 260 es 260 / 1,03^1,5 = USD 249: contribución USD 49 por vehículo, unos USD 730 por mes en el caso (a). Sigue conviniendo con capacidad ociosa, pero el margen es finito: Marta debería pedir USD 272 a 45 días o USD 260 al contado.
Ejercicio 4 · Para tu empresa
Tomá tus cinco trabajos o productos más frecuentes y calculá el costo directo de cada uno con los cuatro componentes, usando horas reales (si no las tenés, medilas una semana). Sumá tus gastos fijos del mes, con tu sueldo. Calculá el margen de contribución de cada trabajo en dinero y en porcentaje, el punto de equilibrio en trabajos y en ventas, y el margen neto del último mes. Escribí el punto de equilibrio en la pared. Y antes del próximo descuento, calculá cuántos trabajos más te obliga a hacer.
Errores comunes
- Poner el precio mirando a la competencia sin saber el costo propio. La competencia puede estar perdiendo plata.
- No incluir el sueldo del dueño en los fijos. La "ganancia" es el salario sin cobrar.
- Confundir recargo con margen. Un 30 % sobre el costo es un 23 % del precio.
- Hacer descuentos como si bajaran la ganancia en la misma proporción. Bajan la contribución, y el punto de equilibrio sube mucho más.
- Vender con capacidad ociosa como política. Es una decisión por caso; como política, destruye la lista de precios.
- Cotizar con costos viejos y horas estimadas. Sin registro por trabajo, el margen es una creencia.
Lo que hay que registrar
Cuatro registros sostienen el capítulo: el costo directo por trabajo con sus cuatro componentes, cargado donde ocurre (material consumido, horas reales, terceros, flete); los gastos fijos del mes, completos, con el sueldo del dueño; el precio y las condiciones de cada trabajo vendido, para calcular su contribución; y el cotizado contra el real de cada trabajo terminado, que es el que corrige los estándares. En un sistema completo, los cuatro salen del cotizador, las órdenes de trabajo y la contabilidad sin que nadie arme planillas; en papel, duran hasta el tercer mes.
Resumen en cinco líneas
- El costo directo es lo que se va con cada trabajo (material, horas, terceros, flete); los fijos se van aunque no vendas, y tu sueldo es uno de ellos.
- El margen de contribución (precio menos costo directo) es lo que cada trabajo aporta para pagar los fijos; no es ganancia.
- El punto de equilibrio es fijos sobre contribución: cuántos trabajos (o cuántas ventas) hacen falta para no perder; un descuento lo sube mucho más de lo que parece.
- Margen bruto y margen neto son dos preguntas distintas; el que tiene que mejorar cada año es el neto, y el margen se expresa siempre sobre el precio, no sobre el costo.
- Un trabajo por debajo de la lista conviene solo con capacidad ociosa y nunca por debajo del costo directo; y nada de esto se sostiene sin registrar costos y horas por trabajo.
Preguntas de repaso
1. ¿Por qué un descuento del 10 % en Ribera "cuesta" un 31 % del margen y no un 10 %? Porque el costo directo no cambia con el descuento: los USD 140 de rebaja salen enteros de los USD 450 de contribución (31 %). Por eso el punto de equilibrio pasa de 14 a 20 trabajos.
2. Héctor no se paga sueldo en un mes flojo y el balance "da positivo". ¿Qué está pasando? La ganancia aparente es su salario no cobrado: con el sueldo como fijo, el mes perdió USD 600. La empresa consume capital y trabajo gratis sin que ningún número lo muestre.
3. ¿Qué número responde "si la empresa gana": ventas, margen bruto o margen neto? El margen neto: ventas dice cuánto se facturó, margen bruto si cada trabajo aporta, y solo el neto si el conjunto, después de fijos, gana.
4. Un dueño dice "trabajo con un 30 %". ¿Qué pregunta hay que hacerle? "¿Sobre el costo o sobre el precio?". Un recargo del 30 % sobre el costo es un margen del 23 % sobre el precio, y los fijos se cubren con una parte del precio.
5. ¿Cuándo conviene un trabajo por debajo de la lista, y cuándo nunca? Con capacidad ociosa real, si su contribución es positiva y no desplaza trabajos de lista; nunca por debajo del costo directo, y nunca como política de precios.
Conceptos clave
- Costo directo (variable): lo que se gasta porque se hizo un trabajo y no otro: material, mano de obra directa, terceros, flete.
- Gastos fijos: lo que se paga aunque no se venda, incluido el sueldo del dueño.
- Margen de contribución: precio menos costo directo; lo que cada trabajo aporta para cubrir fijos. En dinero o en porcentaje del precio (razón de contribución).
- Punto de equilibrio: fijos / contribución por trabajo (en trabajos) o fijos / razón de contribución (en ventas); la actividad mínima para no perder.
- Margen bruto: ventas menos costos directos, en dinero o porcentaje.
- Margen neto: margen bruto menos gastos fijos, sobre ventas; la ganancia de verdad.
- Recargo (markup): porcentaje agregado sobre el costo para fijar el precio; no es el margen.
- Capacidad ociosa: horas de gente o máquina que no se van a usar; condición para aceptar trabajos por debajo de la lista.
- Cotizado contra real: comparación por trabajo entre el costo previsto y el consumido; corrige los estándares.
Referencias
- Horngren, Charles T.; Datar, Srikant M. y Rajan, Madhav V. Cost Accounting: A Managerial Emphasis. Pearson, varias ediciones desde 1962.
- Drucker, Peter F. "The Information Executives Truly Need". Harvard Business Review, enero-febrero de 1995.
Lo que sigue
El capítulo 7 compara los sistemas de costeo (por órdenes, por procesos, estándar y por actividades) y dice cuál corresponde a cada tipo de empresa. Si querés calcular tu punto de equilibrio con alguien, Alex hace la cuenta con vos.