Sistemas de costeo: por órdenes, por procesos, estándar y por actividades
Saber el costo directo de un trabajo es la mitad de la cuenta; la otra mitad es repartir los indirectos, y ahí se engaña la mayoría de las empresas. Los cuatro sistemas de costeo, de dónde vienen, cuál corresponde a cada empresa, cómo repartir los indirectos con una tasa o por actividad, y cómo los desvíos contra el estándar convierten cada trabajo en una lección. Con caso resuelto, figuras, ejercicios y glosario. Libro Administrar una empresa, capítulo 7.
Libro Administrar una empresa, capítulo 7 (parte II: Costos, precios y contabilidad). Anterior: costos, precio y margen. Índice en la Escuela.
Al terminar este capítulo vas a poder:
- Distinguir los cuatro sistemas de costeo y elegir el que corresponde a cómo produce tu empresa.
- Repartir los gastos indirectos entre los trabajos con una tasa simple, y saber cuándo esa tasa miente.
- Calcular el costo por actividad (ABC) de dos productos y ver cuál subsidia a cuál.
- Calcular los desvíos de precio y de cantidad contra un estándar, y usarlos para corregir estándares, procesos o precios.
El caso: Plásticos Carranza, el producto que parecía barato
Plásticos Carranza inyecta piezas técnicas: 22 personas, ocho máquinas, USD 110.000 de facturación por mes. Entre sus líneas hay dos que conviene mirar juntas, porque comparten una nave de inyección: series largas para un autopartista (el producto A: 50.000 piezas por mes de la misma pieza, dos cambios de molde al mes) y piezas a pedido para clientes chicos (el producto B: unas 2.000 piezas por mes en lotes de 200, diez cambios de molde). Daniel, el dueño, siempre creyó que el negocio estaba en B: "las piezas chicas se cobran mejor".
Sus costos directos están bien calculados: resina, aditivos, horas de operario. El problema son los USD 30.000 mensuales de gastos indirectos de esa nave (A y B facturan unos USD 60.000; el resto de la facturación es otro trabajo, en otro sector): la amortización y el mantenimiento de las máquinas, la energía, las horas de los matriceros que cambian moldes, el control de calidad. Carranza los reparte como casi todos: por hora de máquina. Y por hora de máquina, B parece razonable y A parece caro. Con esa cuenta, Daniel bajó el precio de B para ganar más pedidos chicos y subió el de A. El autopartista empezó a mirar a otro proveedor, y el margen total del año bajó dos puntos aunque "vendieron más de lo bueno".
El costo directo no estaba mal. Lo que estaba mal era cómo se repartían los indirectos, y ese reparto cambia qué producto parece rentable. De eso trata este capítulo.
1. De dónde vienen los sistemas de costeo
La contabilidad de costos nació con la fábrica. El costeo por órdenes es tan viejo como el taller que hace trabajos distintos para clientes distintos: una hoja por trabajo donde se anota lo que consume. El costeo por procesos apareció con la producción continua (química, textil, alimentos), donde no hay "trabajos" sino períodos: lo que costó el mes dividido lo que se produjo. El costeo estándar se desarrolló con la producción en serie de principios del siglo XX, en la tradición de Taylor (capítulo 1): si cada operación tiene un tiempo y un consumo que "debería" tener, la diferencia entre lo que debería y lo que fue es la señal para corregir.
Los tres funcionaron bien mientras los indirectos eran chicos. A medida que las fábricas se automatizaron, los indirectos (máquinas, preparación, calidad, logística, ingeniería) pasaron a ser la mayor parte del costo, y repartirlos por horas de mano de obra o de máquina empezó a dar respuestas equivocadas. H. Thomas Johnson y Robert Kaplan lo denunciaron en Relevance Lost (1987): la contabilidad de costos había dejado de servir para decidir. La respuesta fue el costeo por actividades (ABC, activity-based costing): repartir los indirectos según las actividades que cada producto consume (cuántas preparaciones, cuántos lotes, cuántos pedidos), no según las horas. Robin Cooper y Robert Kaplan lo presentaron en "Measure Costs Right: Make the Right Decisions" (Harvard Business Review, 1988) y lo desarrollaron en Cost & Effect (1998).
Para una empresa chica, la historia tiene una moraleja: no hay un sistema "mejor". Hay uno que refleja cómo se gasta la plata en tu caso, y cambia cuando cambia la empresa.
2. Directos, indirectos, y el problema de repartir
En el capítulo anterior separamos el costo directo (lo que se va con cada trabajo) de los gastos fijos. Hay una tercera categoría que vive en el medio y que es la que da trabajo: los indirectos de producción, costos que no se pueden atribuir a un trabajo concreto pero sí a la actividad de producir: la máquina (amortización, mantenimiento, energía), el encargado de planta, el matricero que prepara, el control de calidad, el depósito.
Para saber cuánto cuesta un trabajo "con todo", hay que repartir esos indirectos entre los trabajos. La forma más simple es una tasa de aplicación:
Tasa = indirectos del período / base de reparto del período
La base suele ser horas de mano de obra directa, horas de máquina o costo directo. Carranza: USD 30.000 / 500 horas de máquina = USD 60 por hora de máquina. Cada trabajo carga los indirectos según las horas que usó. Es rápido, es razonable cuando los trabajos consumen indirectos en proporción a las horas, y miente cuando no: cuando un trabajo de pocas horas exige muchas preparaciones, controles o despachos, la tasa por hora le cobra poco y le cobra el resto a los trabajos largos.
3. Costeo por órdenes
Es el sistema natural de la empresa que hace trabajos distintos: talleres, imprentas, carpinterías, estudios, constructoras. Cada orden de trabajo acumula su material, sus horas, sus terceros y su parte de indirectos (por tasa). Al cerrar la orden, se sabe cuánto costó esa orden, y se la compara con lo cotizado.
Lo que necesita: una orden de trabajo por pedido, el consumo de material cargado contra la orden, las horas por orden (de la gente y de las máquinas), y la tasa de indirectos definida. Es el sistema de Ribera, Lamas, Gráfica del Oeste y Varela, y es el que un ERP implementa con la orden de trabajo como documento central.
4. Costeo por procesos
Es el sistema de la producción continua o en serie, donde no hay órdenes sino períodos y etapas: panificación, bebidas, químicos, plásticos en series largas, textil. El costo por unidad de un período es:
Costo unitario = costos de la etapa en el período / unidades producidas (equivalentes)
"Equivalentes" porque al cierre hay unidades a medio hacer: 1.000 unidades al 50 % cuentan como 500. Panificadora Sol costea por procesos: lo que costó el mes el amasado, el horneado y el reparto, dividido los kilos. Lo que necesita: el consumo y las horas por etapa y por período (no por pedido), y el conteo de lo producido y de lo que quedó en proceso.
Muchas empresas tienen las dos cosas, como Carranza: series largas (procesos) y trabajos a pedido (órdenes). Un buen sistema lleva las dos sin forzar una en el molde de la otra.
5. Costeo estándar y desvíos
El costeo estándar agrega una capa a cualquiera de los anteriores: para cada producto o etapa se fija lo que debería costar (material por unidad, horas por etapa, tasa de indirectos), y cada período se compara el estándar con el real. La diferencia se llama desvío, y se separa en dos:
- Desvío de precio = (precio real − precio estándar) × cantidad real. Subió el insumo, o se compró mal.
- Desvío de cantidad = (cantidad real − cantidad estándar) × precio estándar. Se usó de más (merma, retrabajo), o el estándar estaba mal.
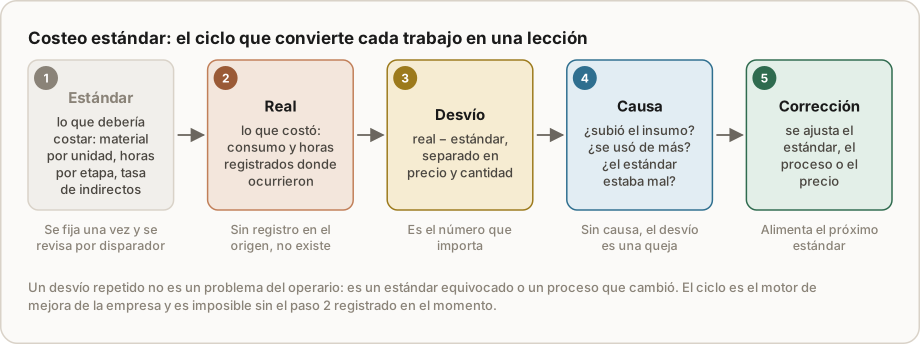
La separación importa porque las causas son distintas y las responsabilidades también: el desvío de precio es de compras o del mercado; el de cantidad, de producción o del estándar. Deming diría que, si el desvío se repite, está en el sistema y no en la persona (Out of the Crisis, 1986): un estándar de 20 horas que siempre da 28 es un estándar mal hecho, y cotizar con él es cotizar a pérdida.
Lo que necesita: estándares escritos por producto o etapa, y el registro real donde ocurre. Sin el segundo, el estándar es una expresión de deseo.
6. Costeo por actividades (ABC)
El ABC cambia la pregunta. En lugar de "¿cuántas horas usó este trabajo?" pregunta "¿qué actividades consumió?". Los indirectos se agrupan por actividad (preparar máquina, cambiar molde, inspeccionar, despachar, atender un pedido), cada actividad tiene un inductor (lo que la hace ocurrir: número de preparaciones, de lotes, de pedidos, de despachos) y cada producto carga las actividades que consume.
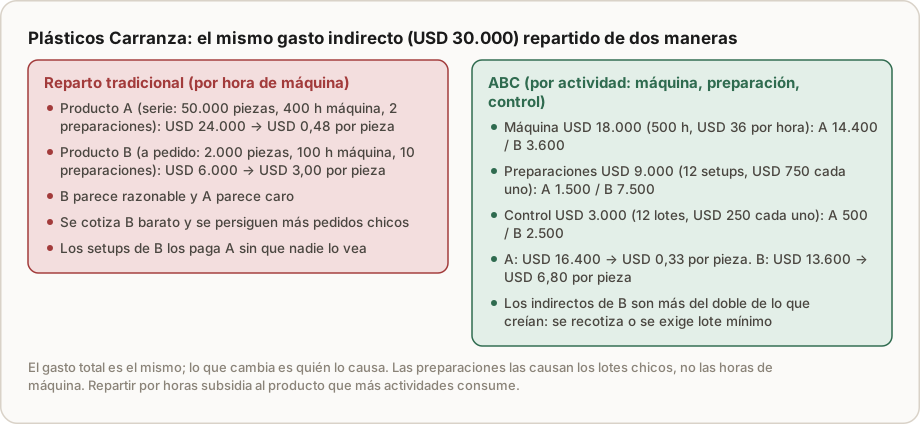
En Carranza, los USD 30.000 se parten en tres actividades: máquina (USD 18.000, inductor: horas de máquina), preparación (USD 9.000, inductor: número de cambios de molde) y control (USD 3.000, inductor: número de lotes). Con eso, el producto B, que consume 10 de los 12 cambios de molde y 10 de los 12 lotes, carga la mayor parte de preparación y control, aunque use pocas horas. Su costo por pieza pasa de USD 3,00 a USD 6,80; el de A baja de USD 0,48 a USD 0,33. La "intuición" de Daniel estaba al revés.
El ABC no es para todas las empresas: lleva trabajo definir actividades e inductores, y en una empresa donde todos los trabajos consumen indirectos parecido, la tasa simple alcanza. Conviene cuando hay productos chicos y grandes conviviendo, preparaciones frecuentes, muchos pedidos pequeños o clientes que exigen servicios distintos. Y conviene empezar con dos o tres actividades, no con veinte.
7. Cuál corresponde a tu empresa
| Si tu empresa… | Sistema | Más… |
|---|---|---|
| Hace trabajos distintos a pedido, con indirectos bajos | Por órdenes con tasa por hora | Estándares por etapa cuando los trabajos se repiten |
| Hace trabajos distintos, con preparaciones y controles que pesan | Por órdenes | ABC con dos o tres actividades |
| Produce en serie o continuo, con indirectos bajos | Por procesos | Estándares por etapa |
| Produce en serie con cambios de línea frecuentes | Por procesos | Estándares y ABC para los cambios |
| Tiene las dos cosas (series y pedidos) | Órdenes para pedidos, procesos para series | ABC para las preparaciones |
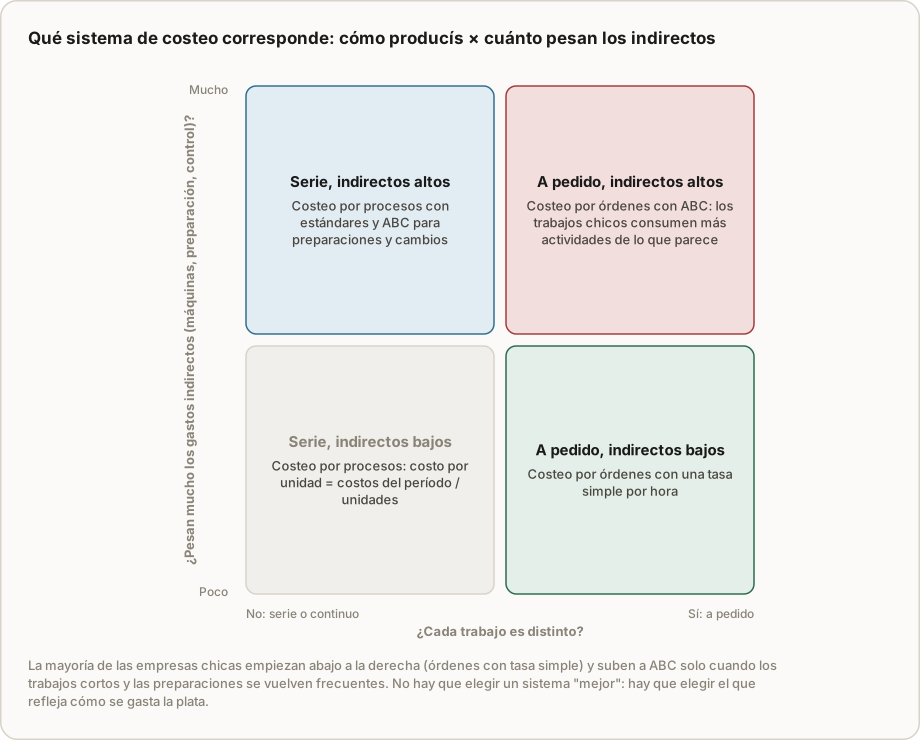
La regla para empezar: órdenes con una tasa simple, estándares para lo que se repite, y ABC solo para las dos o tres actividades que distinguen a los trabajos chicos de los grandes. Un sistema de gestión bien hecho permite las tres cosas sobre los mismos registros (costos y márgenes en tiempo real, capítulo 22).
Ejemplo resuelto: Carranza, con los números completos
Datos del mes. Indirectos de la nave de A y B USD 30.000: máquinas (amortización, mantenimiento, energía) USD 18.000; preparación y cambio de moldes (dos matriceros) USD 9.000; control de calidad USD 3.000. Producto A: 50.000 piezas, 400 horas de máquina, 2 cambios de molde, 2 lotes; costo directo USD 0,40 por pieza; precio USD 0,95. Producto B: 2.000 piezas en 10 lotes de 200, 100 horas de máquina, 10 cambios de molde; costo directo USD 2,10 por pieza; precio USD 6,50.
Reparto tradicional (por hora de máquina). Tasa: 30.000 / 500 = USD 60 por hora. A: 400 × 60 = USD 24.000 → USD 0,48 por pieza; costo total 0,88; margen 0,07 por pieza (7 %). B: 100 × 60 = USD 6.000 → USD 3,00 por pieza; costo total 5,10; margen 1,40 por pieza (22 %). Conclusión equivocada: B es el buen negocio, A apenas empata.
ABC. Máquina: 18.000 / 500 h = USD 36 por hora: A 14.400, B 3.600. Preparación: 9.000 / 12 cambios = USD 750 por cambio: A 1.500, B 7.500. Control: 3.000 / 12 lotes = USD 250 por lote: A 500, B 2.500. Totales: A USD 16.400 → USD 0,33 por pieza; B USD 13.600 → USD 6,80 por pieza.
Lectura. A: costo total 0,73; margen 0,22 por pieza, 23 %. B: costo total 8,90; margen −2,40 por pieza, pérdida del 37 % en cada pieza a pedido. El negocio "bueno" perdía plata en cada pieza, y el "malo" sostenía la planta. Carranza había bajado el precio de B justo en el producto que ya perdía, y subido el de A justo en el que el autopartista podía comparar.
Decisiones. (1) B se recotiza con lote mínimo de 500 piezas (para 2.000 piezas, los cambios de molde bajan de 10 a 4) y precio de USD 9,50 para lotes chicos: los clientes que no aceptan se van, y está bien. (2) El precio de A vuelve a USD 0,95 y se ofrece un contrato anual al autopartista: es el cliente que paga la planta. (3) Se fija un estándar de 45 minutos por cambio de molde (el real promedio era 70) y se trabaja en bajarlo: cada cambio que baja de 70 a 45 minutos vale USD 270.
Desvíos del mes siguiente (costeo estándar). Estándar de resina para A: 0,018 kg por pieza a USD 2,10 por kilo. Real: 52.000 piezas con 1.000 kg a USD 2,30. Desvío de precio: (2,30 − 2,10) × 1.000 = USD 200 desfavorable (subió la resina: compras recotiza). Desvío de cantidad: (1.000 − 52.000 × 0,018) × 2,10 = (1.000 − 936) × 2,10 = USD 134 desfavorable (6,8 % de merma sobre el estándar: producción revisa el proceso de purga). Dos causas, dos responsables, dos correcciones; sin la separación, "la resina salió USD 334 más cara" no le dice nada a nadie.
Ejercicios
Ejercicio 1 · Cálculo: la tasa de Gráfica del Oeste y el costo de una orden
Gráfica del Oeste tiene indirectos de planta por USD 14.000 por mes (máquinas, preparación, encargado, control, depósito) y 700 horas de máquina por mes. Una orden de etiquetas lleva material por USD 900, 12 horas de operario a USD 9 y 10 horas de máquina; otra orden de packaging lleva material por USD 2.400, 30 horas de operario y 40 horas de máquina.
Calculá la tasa de aplicación por hora de máquina y el costo completo de cada orden. Después: la orden de etiquetas requirió 3 preparaciones de máquina y 2 controles; la de packaging, 1 y 1. Si preparación (USD 4.000, 60 preparaciones por mes) y control (USD 2.000, 40 controles por mes) suman USD 6.000 de los 14.000, recalculá con ABC para esas dos actividades y el resto por hora.
Solución
Tasa: 14.000 / 700 = USD 20 por hora de máquina.
Etiquetas: 900 + 108 + 10 × 20 = USD 1.208. Packaging: 2.400 + 270 + 40 × 20 = USD 3.470.
ABC parcial: preparación USD 4.000 / 60 = USD 66,7 por preparación; control USD 2.000 / 40 = USD 50 por control; resto USD 8.000 / 700 h = USD 11,4 por hora.
Etiquetas: 900 + 108 + 3 × 66,7 + 2 × 50 + 10 × 11,4 = 900 + 108 + 200 + 100 + 114 = USD 1.422 (18 % más que con la tasa simple). Packaging: 2.400 + 270 + 66,7 + 50 + 40 × 11,4 = 2.400 + 270 + 67 + 50 + 456 = USD 3.243 (7 % menos). Con la tasa por hora, la imprenta cotizaba las etiquetas (trabajo chico con muchas preparaciones) demasiado barato y el packaging demasiado caro. Si cotiza con un 30 % de margen sobre el costo "tradicional", las etiquetas salen a USD 1.726 y dejan, en realidad, 304 / 1.726 = 17,6 %, no 30 %.
Ejercicio 2 · Cálculo: los desvíos de Metalúrgica Ribera
Ribera tiene un estándar para su estructura típica: 120 kg de acero a USD 5,00 por kilo, y 20 horas a USD 10. El mes pasado hizo 15 estructuras y registró: 1.950 kg de acero comprados a USD 5,40 por kilo, y 345 horas.
Calculá el desvío de precio y de cantidad del acero, y el desvío de cantidad de las horas. Indicá la causa probable y la corrección de cada uno.
Solución
Acero estándar: 15 × 120 = 1.800 kg. Desvío de precio: (5,40 − 5,00) × 1.950 = USD 780 desfavorable; causa: subió el acero (o se compró a último momento); corrección: recotizar con el precio nuevo (precios relativos, capítulo 4) y comprar con lista por trabajo confirmado. Desvío de cantidad: (1.950 − 1.800) × 5,00 = USD 750 desfavorable (8,3 % de merma sobre el estándar); causa: despiece sin planificar o estándar bajo; corrección: medir la merma real por tipo de estructura y, si es estructural, corregir el estándar a 130 kg (1.950 / 15); si es de proceso, planificar el corte.
Horas: estándar 15 × 20 = 300; real 345. Desvío: (345 − 300) × 10 = USD 450 desfavorable (15 %); causa probable: estándar optimista (20 horas que siempre son 23) o retrabajos; corrección: revisar las órdenes con más horas, y si todas superan 20, el estándar es 23 y las cotizaciones están todas subcotizadas en USD 30.
Total: USD 1.980 de desvío en un mes de 15 estructuras: USD 132 por estructura que la cotización no vio. Es el 9,4 % del precio de USD 1.400.
Ejercicio 3 · Decisión: el costo de servir en Distribuidora Lamas
Distribuidora Lamas vende unos USD 100.000 por mes a dos tipos de cliente: 40 talleres grandes que piden una vez por semana pedidos de USD 400, y 80 talleres chicos que piden tres veces por semana pedidos de USD 35. Los indirectos comerciales y logísticos (preparación de pedidos, reparto, facturación, cobranza) son USD 12.000 por mes: preparación y reparto USD 9.000 (inductor: número de entregas, 1.200 por mes), facturación y cobranza USD 3.000 (inductor: número de facturas, 1.200 por mes). Margen bruto sobre el producto: 22 % para ambos tipos.
Calculá el costo por entrega y por factura, y el margen por mes de un taller grande (4 entregas, USD 1.600) y de un taller chico (13 entregas, USD 455). ¿Qué decisión comercial sale de la cuenta?
Solución
Costo por entrega: 9.000 / 1.200 = USD 7,50; por factura: 3.000 / 1.200 = USD 2,50; USD 10 por pedido entregado.
Taller grande: margen bruto 1.600 × 22 % = USD 352; costo de servir 4 × 10 = USD 40; margen neto de servir USD 312 (19,5 %). Taller chico: margen bruto 455 × 22 % = USD 100; costo de servir 13 × 10 = USD 130; pierde USD 30 por mes (−6,6 %). Si el taller chico pidiera una vez por semana lo mismo (4 entregas), su margen sería USD 60 (13 %).
Decisión: el problema no es el taller chico sino la frecuencia. Opciones: pedido mínimo de USD 100 por entrega, un día fijo de reparto por zona, o un recargo de USD 8 por entrega debajo del mínimo. Y lo que la tasa simple nunca habría mostrado: dos de cada tres clientes (los 80 chicos) generan el 87 % de las entregas (1.040 de 1.200) y, tal como piden hoy, pierden plata. Es el "costo de servir", el ABC aplicado a vender, y vuelve en el libro integrado, parte II.
Ejercicio 4 · Para tu empresa
Ubicá tu empresa en la matriz de la Figura 1. Listá tus indirectos de producción del mes en tres grupos (máquinas y espacio; preparación y cambios; control, depósito y despacho) y calculá tu tasa simple por hora. Después elegí tu trabajo más grande y tu trabajo más chico del mes, y costealos de las dos maneras: por tasa y por actividad (con esos tres grupos y un inductor cada uno). Si la diferencia supera el 15 % en alguno, tu lista de precios tiene un subsidio escondido, y ya sabés quién paga a quién.
Errores comunes
- Repartir indirectos por horas de mano de obra en una planta donde la mano de obra es el 10 % del costo. La base tiene que ser lo que causa el gasto.
- Creer que el producto chico "se cobra mejor" porque tiene más margen bruto, sin contar que consume más preparaciones, controles y despachos.
- Fijar estándares una vez y no revisarlos. Un estándar que siempre da desvío es un estándar equivocado, y cotiza mal todos los meses.
- Mirar el desvío total sin separarlo en precio y cantidad: no dice a quién le toca corregir.
- Implementar ABC con veinte actividades. Dos o tres, las que distinguen a los trabajos chicos de los grandes, alcanzan y se sostienen.
- Costear sin registrar en el origen. Horas y consumos cargados de memoria convierten cualquier sistema en una estimación con decimales.
Lo que hay que registrar
Cinco registros: los indirectos del mes por grupo (máquinas, preparación, control y despacho); la base de reparto medida (horas de máquina y de gente por orden) y los inductores (preparaciones, lotes, entregas, facturas) contados; los estándares por producto o etapa, con fecha; el consumo y las horas reales por orden, cargados donde ocurren; y los desvíos del mes con su causa y su corrección. En un sistema completo, los cinco salen de la orden de trabajo y de las compras, y el módulo de costos calcula tasa, ABC y desvíos sin que nadie arme planillas (costo real por orden, capítulo 16).
Resumen en cinco líneas
- Hay cuatro sistemas de costeo (por órdenes, por procesos, estándar y por actividades), y el correcto es el que refleja cómo se gasta la plata en tu empresa.
- Los indirectos se reparten con una tasa simple (indirectos sobre horas) que funciona cuando los trabajos consumen indirectos en proporción a las horas, y miente cuando no.
- El ABC reparte por actividades e inductores (preparaciones, lotes, pedidos) y muestra qué producto subsidia a cuál; conviene con dos o tres actividades cuando conviven trabajos chicos y grandes.
- El costeo estándar compara lo que debería costar con lo que costó, separa el desvío en precio y cantidad, y asigna causa y corrección.
- Nada de esto vale sin el consumo y las horas registrados donde ocurren; el sistema de gestión lo calcula solo sobre la orden de trabajo.
Preguntas de repaso
1. ¿Por qué el producto B de Carranza "parecía" rentable con la tasa por hora de máquina? Porque usaba pocas horas de máquina y la tasa le cobraba poco, mientras sus diez cambios de molde y diez controles los pagaban las horas del producto A. El ABC cargó las actividades a quien las causaba y B pasó de 22 % de margen a una pérdida del 37 %.
2. ¿Qué dijeron Johnson y Kaplan en 1987 y qué tiene que ver con una pyme? Que la contabilidad de costos tradicional, pensada para fábricas con mucha mano de obra, ya no servía para decidir en fábricas con muchos indirectos. Una pyme con máquinas, preparaciones y pedidos chicos tiene el mismo problema a escala.
3. ¿Por qué se separa el desvío en precio y cantidad? Porque tienen causas y responsables distintos: el de precio es de compras o del mercado y se corrige recotizando; el de cantidad es de producción o del estándar y se corrige en el proceso o en el estándar.
4. ¿Cuándo no conviene implementar ABC? Cuando todos los trabajos consumen indirectos en proporción parecida: la tasa simple da casi lo mismo con mucho menos trabajo. Y nunca con veinte actividades: con dos o tres que distingan lo chico de lo grande.
5. ¿Qué tiene que existir antes de cualquiera de los cuatro sistemas? El registro del consumo y las horas por orden o por etapa, cargado donde ocurre y en el momento. Sin eso, los cuatro sistemas son estimaciones con decimales.
Conceptos clave
- Indirectos de producción: costos de producir que no se atribuyen a un trabajo concreto (máquinas, preparación, control, depósito).
- Tasa de aplicación: indirectos del período divididos por una base (horas de máquina o de gente); forma simple de repartirlos.
- Costeo por órdenes: cada orden de trabajo acumula su costo; para trabajos distintos a pedido.
- Costeo por procesos: costo del período dividido las unidades equivalentes; para serie o continuo.
- Costeo estándar: comparación entre lo que debería costar y lo que costó, por producto o etapa.
- Desvío de precio y de cantidad: las dos partes de la diferencia entre real y estándar, con causas y responsables distintos.
- Costeo por actividades (ABC): reparto de indirectos según las actividades que cada producto consume, medidas por inductores.
- Inductor de costo: lo que hace ocurrir una actividad (número de preparaciones, lotes, pedidos, entregas).
- Subsidio cruzado: cuando el reparto de indirectos hace que un producto pague costos que causa otro.
- Costo de servir: el ABC aplicado a clientes: lo que cuesta atender a cada uno según los pedidos, entregas y facturas que genera.
Referencias
- Johnson, H. Thomas y Kaplan, Robert S. Relevance Lost: The Rise and Fall of Management Accounting. Harvard Business School Press, 1987.
- Cooper, Robin y Kaplan, Robert S. "Measure Costs Right: Make the Right Decisions". Harvard Business Review, septiembre-octubre de 1988.
- Kaplan, Robert S. y Cooper, Robin. Cost & Effect: Using Integrated Cost Systems to Drive Profitability and Performance. Harvard Business School Press, 1998.
- Horngren, Charles T.; Datar, Srikant M. y Rajan, Madhav V. Cost Accounting: A Managerial Emphasis. Pearson, varias ediciones desde 1962.
- Deming, W. Edwards. Out of the Crisis. MIT Press, 1986.
Lo que sigue
Con el costo completo de cada trabajo, el capítulo 8 entra en cómo fijar precios: costo más margen, valor para el cliente, competencia, listas, descuentos y condiciones, y la política comercial escrita. Si querés costear tu trabajo más chico y tu trabajo más grande con alguien, Alex hace la cuenta con vos.