Formas jurídicas, impuestos y obligaciones: por qué la formalidad es una inversión
Unipersonal o sociedad, responsabilidad limitada o no, régimen simplificado o general, los cuatro impuestos que mueven la caja, las obligaciones laborales y la cuenta que casi nadie hace: cuánto cuesta por mes no estar en regla. Visión general válida para cualquier país de la región, qué preguntarle al contador y qué no delegarle. Con caso resuelto, figuras, ejercicios, preguntas de repaso y glosario. Libro Administrar una empresa, capítulo 5 y cierre de la parte I.
Libro Administrar una empresa, capítulo 5 y cierre de la parte I (Fundamentos). Anterior: economía mínima para decidir. Índice en la Escuela.
Al terminar este capítulo vas a poder:
- Elegir una forma jurídica con tres preguntas, y saber cuándo la que tenés dejó de servir.
- Distinguir el régimen fiscal simplificado del general, qué cambia en cada uno y cuándo conviene el salto.
- Manejar, como administrador y no como contador, los cuatro impuestos que mueven la caja: IVA, ganancias, retenciones y cargas sociales.
- Calcular cuánto le cuesta por mes a tu empresa no estar en regla, y decidir con ese número.
Este capítulo no reemplaza a tu contador ni a tu abogado: las reglas cambian por país y por año, y acá se usan nombres y porcentajes genéricos. Lo que sí hace es darte el mapa para hablar con ellos sabiendo qué preguntar y qué decidir vos.
El caso: Confecciones Aguirre
Silvia tiene un taller de confección: uniformes de trabajo y ropa promocional, doce personas, unos USD 30.000 de facturación por mes. Seis de sus empleados están registrados; los otros seis cobran "por fuera". Compra buena parte de la tela a un mayorista que no factura y vende la mitad de su producción sin comprobante. Está en el régimen simplificado y el contador le dijo que el año pasado se pasó del tope, "pero por ahora no lo miran".
En tres meses le pasaron tres cosas. Una marca de indumentaria quiso tomarla como proveedora de una línea de uniformes (unos USD 8.000 por mes), pero pidió factura completa, certificado de cumplimiento laboral y una visita al taller: Silvia no pudo. El banco le rechazó un crédito para una máquina de corte porque "no hay balances"; terminó pidiéndole USD 20.000 a un prestamista al 6 % mensual. Y una exempleada no registrada le inició un reclamo laboral que el abogado estima en USD 12.000 si prospera.
Silvia cree que estar en regla "le costaría todo el margen". Este capítulo hace la cuenta.
1. Qué es una forma jurídica y por qué existe
Hasta el siglo XIX, quien ponía un negocio respondía por sus deudas con todo lo que tenía, y si el negocio quebraba, quebraba la persona. La responsabilidad limitada, que se generalizó en Inglaterra y en Europa a mediados de ese siglo, cambió la historia económica: permitió que alguien arriesgara un capital definido en una empresa sin arriesgar la casa, y que varios juntaran capital sin conocerse. Sin esa invención no existirían las sociedades por acciones, las bolsas ni la mayoría de las empresas grandes.
Para una empresa chica, la forma jurídica responde a una pregunta simple: ¿quién es la empresa ante la ley? Puede ser la misma persona que el dueño (unipersonal) o una persona distinta, creada por un contrato, con patrimonio propio (una sociedad). En el capítulo 2 dijimos que la empresa y el dueño no son lo mismo; la forma jurídica es la manera de que eso también sea cierto ante la ley, el banco y los clientes.
2. Las tres preguntas de la forma jurídica
1. ¿Quién responde si algo sale mal? En una empresa unipersonal, vos, con todo tu patrimonio: la casa, el auto, los ahorros. En una sociedad de responsabilidad limitada o por acciones (los nombres varían: SRL, Ltda., LLC; SA, SAS, Corp.), responde la sociedad con su capital, y vos hasta lo que aportaste, salvo fraude o manejo negligente. Cuando la empresa toma deudas, empleados o contratos grandes, limitar la responsabilidad deja de ser un lujo.
2. ¿Cuántos son y qué pone cada uno? Un socio que pone plata, un socio que trabaja, un hijo que va a seguir: cada caso pide una forma distinta y, sobre todo, un acuerdo escrito antes de que haya plata que repartir: qué aporta cada uno, cómo se reparten las ganancias, quién decide qué, qué pasa si uno se quiere ir, cómo se valúa su parte. Las sociedades que se rompen casi nunca se rompen por el negocio: se rompen por lo que no se escribió cuando todos estaban de acuerdo.
3. ¿Cómo va a crecer? Si vas a necesitar crédito bancario, inversores, licitaciones, exportar o venderle a empresas grandes, la forma tiene que permitirlo. Hay formas simples que son perfectas para empezar y un techo para crecer.
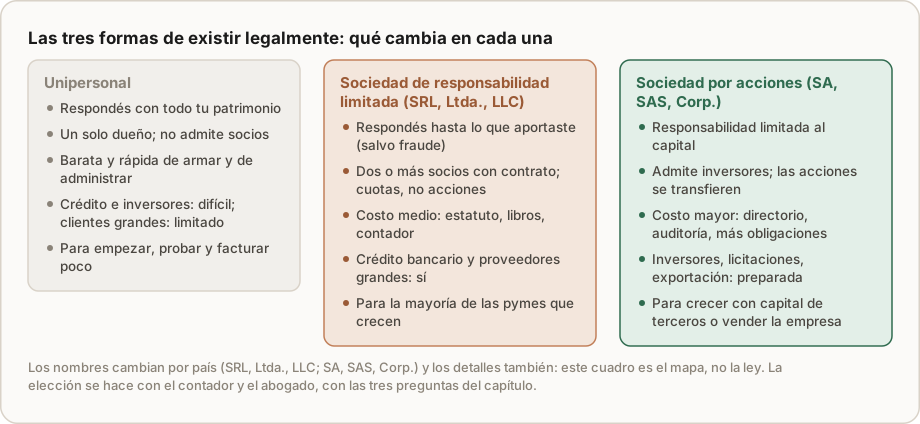
Dos reglas prácticas que salen del cuadro: la unipersonal sirve mientras la empresa sea chica, sin empleados o con muy pocos, y sin contratos que la comprometan; y el paso a una sociedad conviene hacerlo antes de necesitarla (el crédito, el cliente grande, el socio), porque constituirla lleva semanas o meses y se hace peor apurado.
3. Regímenes fiscales: simplificado o general
En casi todos los países de la región hay un régimen simplificado para los más chicos (una cuota fija por categoría o un porcentaje bajo sobre las ventas, pocas obligaciones formales) y un régimen general (impuesto a las ganancias o a la renta sobre el resultado, impuesto al valor agregado, retenciones, declaraciones mensuales y anuales, balances).
| Régimen simplificado | Régimen general | |
|---|---|---|
| Qué se paga | Cuota fija por categoría, o % sobre ventas | Ganancias sobre el resultado; IVA sobre el valor agregado; otros según país |
| Topes | De facturación, de superficie, de empleados, según país | Sin tope |
| Obligaciones | Mínimas: pago mensual, recategorización | Contabilidad completa, declaraciones mensuales y anuales, balances |
| A quién le podés vender | Consumidores y empresas chicas; muchas empresas grandes no compran a simplificados porque no descuentan impuesto | A cualquiera, incluido el Estado |
| Costo de administrar | Bajo | Medio: contador, sistema, tiempo |
| Para quién | Empezar, probar, oficios unipersonales | Toda empresa que crece, toma gente o vende a empresas |
El simplificado es más barato de administrar, pero tiene un costo escondido que casi nadie calcula: limita a quién le podés vender. Una empresa grande que descuenta el IVA de sus compras prefiere un proveedor del régimen general; para muchas, directamente es condición. Silvia perdió el contrato con la marca por eso, no por la calidad de sus uniformes.
Cuándo conviene el salto. Antes de llegar al tope, no después: el pase forzado (porque "te miran") suele venir con deuda retroactiva. El criterio es económico: cuando el margen de los clientes que no podés tomar supera el costo adicional de administrar el régimen general (contador, impuesto sobre el resultado real, tiempo), conviene pasar. El ejemplo resuelto lo calcula.
4. Los cuatro impuestos que mueven la caja
No hace falta saber de impuestos como un contador. Hace falta saber, como administrador, cómo se mueven cuatro de ellos por la caja, porque los cuatro son la causa de las deudas fiscales de las empresas chicas.
El IVA (o su equivalente: ITBIS, IGV, VAT) no es tuyo. Lo cobrás por cuenta del Estado cuando vendés, y lo pagás cuando comprás. A fin del período, entregás la diferencia. Entra en tu caja junto con el precio y parece plata disponible; no lo es.
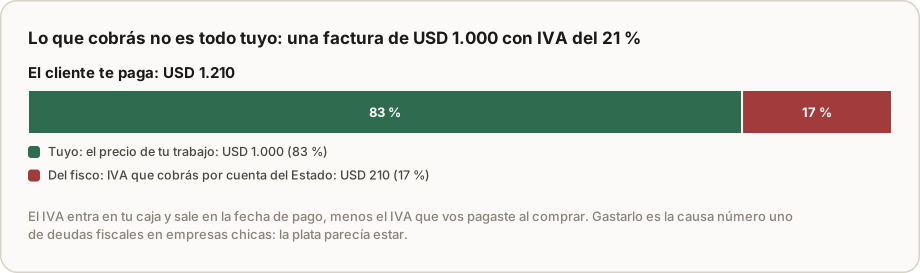
La regla: el IVA cobrado se separa el mismo día que se cobra (una cuenta aparte o, como mínimo, una línea aparte en la previsión de caja), y se le resta el IVA pagado en las compras con comprobante. Lo que queda es deuda con fecha.
Las ganancias se pagan sobre el resultado, no sobre lo que entró. El impuesto a las ganancias (o a la renta) se calcula sobre ventas menos costos y gastos documentados. Cada gasto sin comprobante es ganancia a los ojos del fisco: pagás impuesto sobre plata que gastaste. En Aguirre, cuando pase al régimen general, la tela comprada sin factura (unos USD 4.000 por mes) no se va a poder deducir: con una alícuota del 30 %, serían USD 1.200 por mes de impuesto de más. Comprar sin factura "porque es más barato" suele ser más caro.
Las retenciones y percepciones te adelantan impuesto. Cuando un cliente grande te paga, retiene una parte a cuenta de tus impuestos; cuando comprás, el proveedor puede percibir otra. Son plata tuya adelantada al fisco, y hay que seguirlas: se descuentan de lo que te toca pagar. Sin registro, se pierden o se pagan dos veces.
Las cargas sociales son parte del salario. Lo que una persona cobra en mano es una parte de lo que cuesta: las cargas (jubilación, salud, seguros, aportes del empleador) agregan, según el país, entre un cuarto y la mitad más. Es el costo real de la mano de obra, el que va al costeo, y el que se paga todos los meses, se venda o no.
El calendario. Las fechas son fijas y los recargos por atraso, altos. Un calendario fiscal con alarmas, armado una vez al año con el contador, vale más que cualquier asesoramiento.
5. Obligaciones laborales
Registrar a la gente, pagar las cargas, respetar el convenio del rubro, la jornada, las licencias y las normas de seguridad e higiene. Es la parte más costosa de la formalidad y la más riesgosa de evitar: un reclamo laboral o una inspección pueden costar lo que la empresa gana en un año, y en una unipersonal, el patrimonio personal del dueño.
La cuenta que hay que hacer no es "cuánto me ahorro por no registrar", sino cuánto vale el riesgo: la probabilidad de un reclamo o una inspección por el costo que tendría. Si una de cada diez personas no registradas termina en un reclamo de USD 12.000 en un plazo de dos años, el costo esperado por persona es USD 1.200 cada dos años, USD 50 por mes, además de las multas y de la imposibilidad de tomar clientes que exigen cumplimiento. Con seis personas, USD 300 por mes de riesgo puro, antes de multas. En el ejemplo resuelto lo estimamos con más cuidado.
Lo laboral se desarrolla en la parte VI (capítulo 30); acá basta con la regla: la gente registrada, el convenio aplicado y los legajos al día no son un costo del rubro: son la condición para que la empresa pueda venderle a quien quiera y dormir tranquila.
6. La cuenta que no se hace: cuánto cuesta no estar en regla
La informalidad tiene costos que no aparecen en ninguna planilla. Hernando de Soto llamó "capital muerto" a los activos que no pueden usarse como garantía ni venderse porque no tienen papeles (El misterio del capital, 2000): una empresa informal es exactamente eso, un activo que no se puede financiar, certificar ni vender. Los costos, uno por uno:
- No podés venderle a quien quiere comprarte. Empresas grandes, el Estado, exportación: todos piden facturas válidas, certificados de cumplimiento y, cada vez más, normas de calidad.
- No podés financiarte. Sin balances y sin declaraciones no hay crédito bancario a tasa razonable, y los inversores no entran. Queda el prestamista.
- Pagás más impuesto. Cada gasto sin comprobante paga ganancias completo.
- Pagás más caro. Los proveedores que no facturan cobran su propio riesgo, y no podés descontar el IVA de lo que les comprás.
- No podés certificar. ISO 9001 y las normas de cada rubro exigen trazabilidad, que exige registros, que exige una empresa formal con sistema.
- No podés vender la empresa ni dejarla en herencia. Nadie compra lo que no se puede auditar.
- Vivís con riesgo. Una inspección, un reclamo, un accidente, y el patrimonio personal en juego.
Sumá todo eso y la formalidad es la inversión de mejor retorno que una empresa chica puede hacer. Es el ticket de entrada a las grandes ligas, y las grandes ligas son donde están los márgenes.
7. Qué pedirle al contador (y qué no delegarle)
El contador es el socio de información de la empresa, no quien la administra. Lo que hay que pedirle:
- En qué régimen estás, cuál es el tope y qué pasa si lo pasás.
- Qué forma jurídica conviene para los próximos tres años, con las tres preguntas respondidas.
- Un calendario fiscal con todas las fechas y los montos estimados.
- Qué documentación de cada gasto hace falta para deducirlo, y qué gastos hoy no se deducen.
- Cuánto cuesta de verdad cada empleado con cargas, por convenio.
- Que trabaje con los datos que salen de tu sistema, en lugar de reconstruirlos: un contador con información limpia cuesta menos y sirve más (capítulo 9).
Lo que no se delega: las decisiones. Qué forma jurídica, cuándo saltar de régimen, a quién registrar y cuándo, qué clientes tomar: son decisiones del dueño con información del contador, no al revés. Un contador que "resuelve" decidiendo por vos sin que sepas qué decidió es tan peligroso como uno que no te explica nada.
Ejemplo resuelto: cuánto le cuesta a Aguirre no estar en regla, y cuánto estarlo
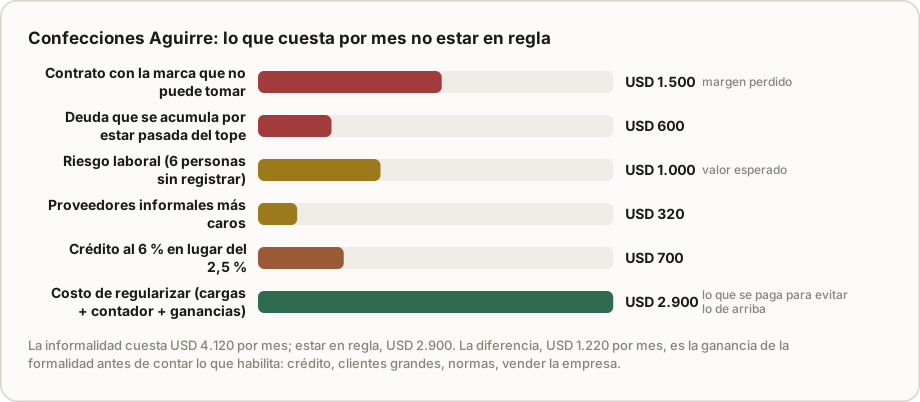
Lo que cuesta hoy la informalidad, por mes:
- Contrato con la marca. USD 8.000 de facturación con un margen del 19 %: USD 1.500 de margen que no puede tomar.
- Deuda por estar pasada del tope. El año pasado superó el tope del simplificado: la diferencia de categoría más intereses se acumula, unos USD 600 por mes, y se reclama de una vez si la recategorizan de oficio.
- Riesgo laboral. Seis personas sin registrar. Estimación conservadora: un reclamo de USD 12.000 cada dos años (uno ya está en curso), más multas y honorarios: USD 1.000 por mes de valor esperado.
- Proveedores informales. Cobran su riesgo: 8 % más caro sobre los USD 4.000 de tela sin factura: USD 320.
- Crédito. USD 20.000 al 6 % mensual en lugar del 2,5 % bancario: 3,5 % × 20.000 = USD 700.
Total: USD 4.120 por mes, el 14 % de la facturación, y no incluye lo que no se puede medir: la imposibilidad de certificar, de vender la empresa, y el desgaste de vivir con riesgo.
Lo que costaría estar en regla, por mes:
- Cargas sociales de las seis personas que faltan: con un salario neto promedio de USD 800 y cargas del 44 %, 6 × 352 = USD 2.100.
- Contador y administración del régimen general: USD 300 adicionales.
- Ganancias sobre el resultado real. Hoy, por el simplificado, Silvia paga una cuota de unos USD 400 sobre un resultado que no declara. En el régimen general pagaría sobre su ganancia real, pero deduciendo todo lo documentado (incluidas las cargas nuevas y la tela, ya comprada con factura). Con un resultado estimado de USD 3.000 por mes después de regularizar, al 30 %: USD 900, es decir USD 500 más que la cuota de hoy.
Total: USD 2.900 por mes.
Resultado: estar en regla deja USD 1.220 por mes más que no estarlo, antes de contar que la marca abre la puerta a otras marcas, que el taller puede certificar y que, si Silvia quisiera vender la empresa en cinco años, tendría qué vender. El margen no desaparece: aparece.
La forma y el régimen. Con un contrato de USD 8.000 mensuales y doce empleados, Aguirre necesita responsabilidad limitada (pregunta 1) y régimen general (sección 3). Silvia constituye una SRL con su hija, que trabaja en el taller, con contrato de socios escrito; pasa al régimen general antes de que la recategoricen de oficio; registra a las seis personas en dos tandas (tres por mes) para absorber el salto de caja; y cambia de mayorista de tela a uno que facture: se ahorra el 8 % de riesgo que le cobraba el informal, descuenta el IVA y deduce la compra.
Ejercicios
Ejercicio 1 · Cálculo: el IVA de Panificadora Sol
Panificadora Sol vende USD 34.000 por mes, todo con factura, con un IVA del 20 % (supongamos esa alícuota). Compra insumos y servicios por USD 16.000 más IVA, de los cuales USD 12.000 tienen factura y USD 4.000 no. Los sueldos (USD 11.000) no llevan IVA.
Calculá cuánto IVA cobra por mes, cuánto puede descontar, cuánto tiene que pagar, y cuánto más paga por las compras sin factura. Después: si la panificadora gastó el IVA cobrado "porque la plata estaba", ¿cuánto le falta el día del vencimiento?
Solución
- IVA cobrado: 34.000 × 20 % = USD 6.800. Entra en la caja junto con la venta: el cliente paga USD 40.800.
- IVA descontable: solo las compras con factura: 12.000 × 20 % = USD 2.400. Las compras sin factura (USD 4.000) no generan crédito: se pierden 4.000 × 20 % = USD 800 de IVA que se podría haber descontado, además de que no se deducen de ganancias.
- IVA a pagar: 6.800 − 2.400 = USD 4.400 por mes.
- Si gastó los USD 6.800 porque "estaban", el día del vencimiento le faltan USD 4.400, que tiene que sacar del mes siguiente. Al mes siguiente vuelve a pasar. En seis meses la panificadora tiene una deuda fiscal con intereses que no entiende de dónde salió. La regla: separar el IVA cobrado el día del cobro.
Ejercicio 2 · Decisión: ¿Estudio Varela se pasa al régimen general?
Estudio Varela factura USD 9.000 por mes y el tope del régimen simplificado es USD 10.000. En el simplificado paga una cuota de USD 400 por mes y no puede facturarle a dos empresas grandes que le pidieron propuestas por USD 3.000 mensuales en total, con un margen del 40 %. En el régimen general pagaría ganancias del 30 % sobre un resultado de USD 2.800 por mes (con los nuevos clientes, USD 4.000), más IVA (neutro, porque sus clientes lo descuentan) y USD 250 adicionales de contador.
¿Conviene el salto? Calculá el resultado neto en los dos escenarios.
Solución
Queda en el simplificado: resultado USD 2.800 − cuota 400 = USD 2.400 por mes netos, y no toma a los dos clientes. Además, crece USD 1.000 más y lo pasan de oficio.
Pasa al general con los clientes nuevos: resultado 2.800 + 1.200 (el 40 % de 3.000) = 4.000; ganancias 30 % = 1.200; contador 250. Neto: 4.000 − 1.200 − 250 = USD 2.550 por mes.
Conviene el salto, por poco en el primer mes (USD 150) y por mucho después: los dos clientes nuevos traen otros, el estudio puede crecer sin tope, y evita el pase forzado. Lo que decide no es el impuesto: es a quién puede venderle. Si los clientes nuevos no existieran, convendría quedarse hasta acercarse al tope.
Ejercicio 3 · Diagnóstico: ocho prácticas de Taller Ferreyra
En Taller Ferreyra se observaron estas prácticas. Para cada una, decí qué riesgo o costo genera y qué habría que hacer.
- El IVA cobrado se deposita en la misma cuenta que todo y se usa para pagar sueldos.
- Los repuestos se compran a un proveedor que "hace precio" sin factura.
- Dos de los once empleados están a prueba hace catorce meses sin registrar.
- No hay calendario fiscal; se paga "cuando llega el aviso".
- Marta es unipersonal y acaba de firmar un contrato de mantenimiento de flota por USD 48.000 anuales.
- El contador decidió el régimen "para simplificar" y Marta no sabe cuál es.
- Las retenciones que hacen los clientes grandes no se registran en ningún lado.
- El contrato con su socia (que puso la mitad de las máquinas) es verbal.
Solución
| # | Riesgo o costo | Qué hacer |
|---|---|---|
| 1 | Deuda fiscal con intereses al vencimiento | Separar el IVA cobrado el día del cobro; línea aparte en la previsión de caja |
| 2 | Impuesto de más (no deduce) y pierde el IVA descontable; suele ser más caro | Proveedor que facture; comparar precio neto de impuestos |
| 3 | Reclamo laboral, multas, inspección; impide contratos con cumplimiento | Registrar ya; "a prueba" tiene un plazo legal corto |
| 4 | Recargos e intereses; sorpresas de caja | Calendario fiscal anual con montos estimados, en la previsión |
| 5 | Responde con su patrimonio por un contrato grande | Constituir una sociedad antes de la próxima renovación |
| 6 | Decisión delegada sin información; posible tope superado | Pedir explicación, tope y escenarios; decidir Marta |
| 7 | Impuesto pagado dos veces o adelantos perdidos | Registrar cada retención con el cobro; conciliar con el contador |
| 8 | Conflicto societario sin reglas; patrimonio mezclado | Contrato escrito: aportes, reparto, decisiones, salida |
Ejercicio 4 · Para tu empresa
Escribí en una hoja: tu forma jurídica y por qué la elegiste (o si la "elegiste"); tu régimen y qué tan cerca estás del tope; cuánto IVA cobrás por mes y dónde está esa plata hoy; cuántos gastos del mes no tienen comprobante y cuánto impuesto de más pagás por eso; cuántas personas trabajan y cuántas están registradas. Después hacé la cuenta de la sección 6 con tus números: cuánto te cuesta por mes lo que no está en regla y cuánto costaría ponerlo. Llevá esa hoja al contador y pedile que la corrija, no que la decida.
Errores comunes
- Elegir la forma jurídica por el costo de constituirla en lugar de por las tres preguntas. La unipersonal "barata" es la más cara el día que hay un contrato grande o un reclamo.
- Gastar el IVA. Parece plata disponible; es deuda con fecha.
- Comprar sin factura "porque es más barato". Con el IVA perdido y la deducción perdida, suele ser más caro.
- Esperar al tope del régimen para pasar al general. El pase forzado viene con deuda retroactiva y sin tiempo de prepararse.
- Delegar las decisiones en el contador. Decide el dueño con la información del contador.
- Pensar la formalidad como costo en lugar de hacer la cuenta completa: lo que cuesta, lo que ahorra y lo que habilita.
- Sociedad con contrato verbal. Funciona mientras todos están de acuerdo; deja de funcionar justo cuando hace falta.
Lo que hay que registrar
Cinco registros sostienen este capítulo: el calendario fiscal con fechas y montos estimados, integrado a la previsión de caja; el IVA cobrado y pagado, separado desde el día del cobro; el comprobante de cada gasto, archivado y asociado al gasto (sin comprobante, no se deduce); los legajos de cada persona, con convenio y categoría; y el contrato de socios firmado. En un sistema completo, la facturación separa el IVA sola, cada compra lleva su comprobante y las retenciones se registran al cobrar; el contador recibe información limpia y el dueño decide con números.
Cierre de la parte I
Cinco capítulos para los fundamentos: por qué saber el oficio no alcanza y las ocho funciones; la empresa como sistema y sus cuatro cuentas; el trabajo del dueño; la economía mínima para decidir; y el marco legal y fiscal como inversión. Con esa base, la parte II entra en la cuenta que decide si la empresa vive: costos, precios, contabilidad y presupuesto.
Resumen en cinco líneas
- La forma jurídica define quién es la empresa ante la ley y quién responde; se elige con tres preguntas (responsabilidad, socios, crecimiento) y antes de necesitarla.
- El régimen simplificado es barato de administrar pero limita a quién le vendés; el salto al general conviene cuando el margen de los clientes que no podés tomar supera el costo adicional.
- Cuatro impuestos mueven la caja: el IVA no es tuyo, las ganancias se pagan sobre el resultado documentado, las retenciones son adelantos que hay que seguir y las cargas son parte del salario.
- Las obligaciones laborales se evalúan por el valor del riesgo, no por el ahorro aparente.
- La informalidad cuesta más que la formalidad cuando se hace la cuenta completa; estar en regla es la inversión que habilita clientes grandes, crédito, normas y la venta de la empresa.
Preguntas de repaso
1. ¿Por qué la responsabilidad limitada se considera una de las invenciones económicas más importantes? Porque permitió arriesgar un capital definido sin arriesgar todo el patrimonio personal, y juntar capital de varios sin que se conozcan; sin ella no habría sociedades por acciones ni empresas grandes.
2. Silvia dice que estar en regla "le costaría todo el margen". ¿Qué le falta en la cuenta? Lo que la informalidad ya le cuesta (contratos que no toma, deuda fiscal que se acumula, crédito caro, proveedores caros, riesgo laboral) y lo que la formalidad habilita. Con la cuenta completa, estar en regla le deja unos USD 1.200 más por mes.
3. ¿Por qué el IVA cobrado "parece" plata disponible y qué regla lo evita? Porque entra en la caja junto con el precio. La regla es separarlo el día del cobro y tratarlo como deuda con fecha, descontando el IVA pagado con comprobante.
4. ¿Cuándo conviene pasar del régimen simplificado al general, aunque se pague más impuesto? Cuando el margen de los clientes que el simplificado no deja tomar supera el costo adicional de administrar el general, y siempre antes de que el pase sea forzado.
5. ¿Qué decisiones no debería tomar el contador por el dueño? La forma jurídica, el momento del cambio de régimen, a quién registrar y qué clientes tomar: son decisiones del dueño con información del contador.
Conceptos clave
- Forma jurídica: quién es la empresa ante la ley; unipersonal (la misma persona que el dueño) o sociedad (persona distinta, con patrimonio propio).
- Responsabilidad limitada: los socios responden por las deudas de la sociedad solo hasta lo que aportaron, salvo fraude.
- Contrato de socios: el acuerdo escrito sobre aportes, reparto, decisiones y salida; se firma antes de que haya plata que repartir.
- Régimen simplificado y régimen general: formas de tributar para empresas chicas (cuota o porcentaje, pocas obligaciones, topes) y para el resto (impuesto sobre el resultado, IVA, contabilidad completa).
- IVA: impuesto al valor agregado que se cobra por cuenta del Estado al vender y se descuenta al comprar con comprobante; no es ingreso de la empresa.
- Impuesto a las ganancias (renta): se paga sobre ventas menos costos y gastos documentados.
- Retenciones y percepciones: adelantos de impuesto que hacen clientes y proveedores; se descuentan de lo que corresponde pagar.
- Cargas sociales: aportes y contribuciones sobre el salario; parte del costo real de la mano de obra.
- Valor esperado del riesgo: probabilidad de un evento multiplicada por su costo; forma de ponerle número a la informalidad.
- Capital muerto: activos que no pueden financiarse ni venderse por falta de formalidad (de Soto).
Referencias
- de Soto, Hernando. El misterio del capital. Editorial Planeta, 2000.
- Coase, Ronald H. "The Nature of the Firm". Economica, 1937.
- ISO 9001:2015. Sistemas de gestión de la calidad. Requisitos. Organización Internacional de Normalización.
Lo que sigue
La parte II empieza con el capítulo 6: costos, precio y margen, la cuenta que decide si la empresa vive. Si querés hacer la cuenta de la formalidad con tus números, Alex la arma con vos en diez minutos.