Flujo de caja: por qué una empresa con ganancias puede quebrar
Vender no es cobrar y comprar no es pagar; entre las dos cosas hay tiempo, y el tiempo lo financiás vos. Por qué la ganancia y la caja son dos películas distintas, qué es el capital de trabajo y por qué crecer rápido puede romper una empresa rentable, la hoja de trece semanas que muestra el problema antes de que llegue, las cuatro palancas de la caja y lo que hay que registrar. Con caso resuelto, figuras, ejercicios y glosario. Libro Administrar una empresa, capítulo 11.
Libro Administrar una empresa, capítulo 11 y comienzo de la parte III (Finanzas). Los capítulos anteriores están en el índice de la Escuela; este se publica antes porque es el que más empresas necesitan hoy.
Al terminar este capítulo vas a poder:
- Explicar con un ejemplo por qué una empresa que gana plata puede no tener con qué pagar los sueldos.
- Calcular el capital de trabajo de tu empresa y cuánto más necesita si crece.
- Armar la hoja de trece semanas y encontrar la semana en que la caja da negativo, antes de que llegue.
- Aplicar las cuatro palancas de la caja con un número cada una, y saber cuál no alcanza nunca.
El caso: Construcciones Lagos, el mes en que no alcanzó para los sueldos
Construcciones Lagos hace obras chicas y medianas para empresas: galpones, oficinas, ampliaciones. 12 personas, tres obras en paralelo, USD 720.000 de facturación al año. El año pasado ganó USD 52.000 según el contador, y en octubre no pudo pagar los sueldos a tiempo. Marcos, el dueño, pidió un préstamo apurado al 4 % mensual y pasó dos meses sin dormir, convencido de que "algo estaba mal en los números".
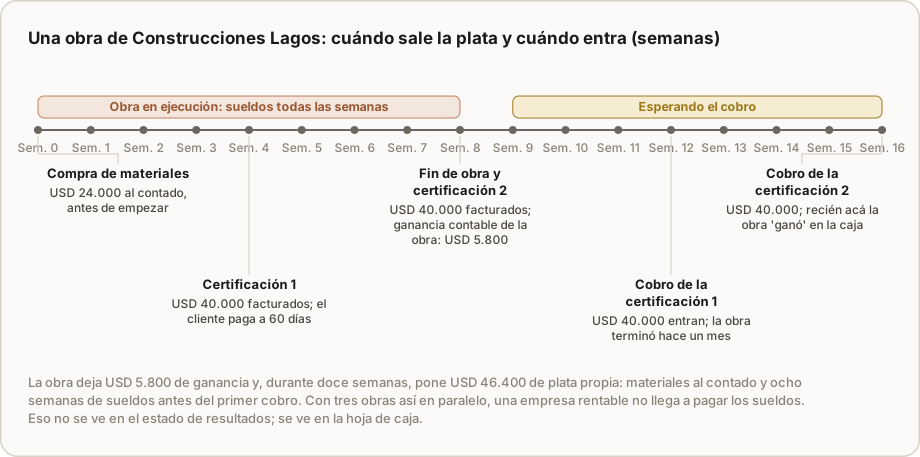
Los números estaban bien. Lo que estaba mal era el tiempo. Una obra típica de Lagos dura ocho semanas, factura USD 80.000 en dos certificaciones (una a la mitad y otra al final) y deja USD 5.800 de ganancia después de su parte de los gastos de estructura (nueve obras al año: los 52.000 del contador). Pero los materiales (USD 24.000) se pagan al contado antes de empezar, los sueldos (USD 2.800 por semana) se pagan todas las semanas, y las certificaciones el cliente las paga a 60 días. Durante doce semanas, cada obra pone USD 46.400 de plata propia antes de devolver un peso. Con tres obras en paralelo que empezaron juntas en agosto, en octubre la empresa tenía USD 139.000 puestos en la calle, ganancia en el papel y nada en el banco.
La hoja de trece semanas, hecha por primera vez en noviembre, mostró el problema entero y, más importante, lo que lo resolvía: anticipo del 20 % al firmar, certificación quincenal, materiales a 30 días por etapa, y no tomar la obra del galpón que tenía un 4 % de margen. El punto mínimo de las trece semanas siguientes pasó de USD −18.000 a USD +11.100, con una obra menos. De eso trata este capítulo: de ver la caja antes de que llegue.
1. Ganancia y caja son dos películas distintas
La ganancia mira qué vendiste y qué te costó, en el momento en que lo vendiste. La caja mira cuándo entra y cuándo sale la plata de verdad. Son dos criterios contables con nombre (devengado y percibido) y los dos tienen razón; el capítulo 9 de este libro enseña a leer los dos estados y el puente entre ellos. Lo que importa acá es el tiempo que hay entre las dos:
- Vendés en marzo y cobrás en mayo: 60 días.
- El material lo pagaste en febrero, antes de producir.
- Los sueldos los pagás todas las semanas, vendas o no.
Durante esos meses la empresa financia a sus clientes con plata propia. Y cuanto más crece, más plata tiene que adelantar: cada venta nueva es capital puesto por adelantado. Por eso crecer rápido puede quebrar una empresa rentable, y por eso la frase "vendemos bien pero nunca hay plata" casi nunca es un problema de ventas.
La herramienta para verlo no es nueva. Los consultores de empresas en crisis usan desde hace décadas la misma hoja: trece semanas, cobros y pagos por fecha real, saldo al cierre de cada una. Stuart Slatter y David Lovett la describen como la primera cosa que se arma en una empresa en problemas (Corporate Turnaround, 1999), porque es la única que dice cuánto tiempo queda. La lección para una empresa sana es que conviene armarla antes.
2. Capital de trabajo: la plata que tiene que estar siempre
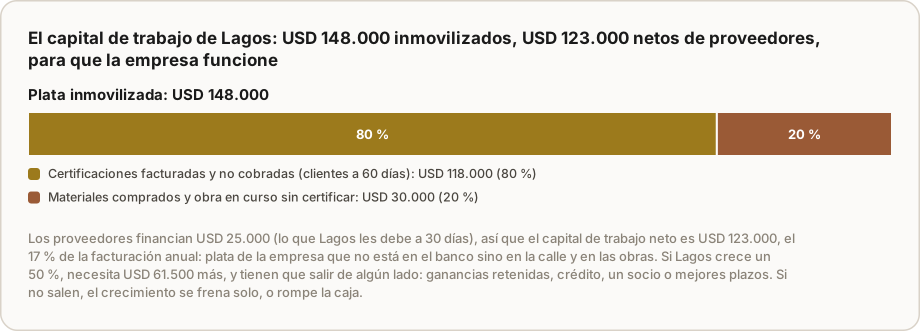
El capital de trabajo es la plata que la empresa tiene inmovilizada para funcionar: lo que tenés en stock y en trabajos en curso, más lo que te deben los clientes, menos lo que les debés a los proveedores. No está en el banco: está en el depósito, en las obras y en la calle. Lagos: certificaciones a cobrar USD 118.000 (60 días de facturación, el plazo al que pagan los clientes), materiales y obra en curso 30.000, proveedores −25.000: USD 123.000 de capital de trabajo neto.
Dos consecuencias que el estado de resultados no muestra:
- Crecer cuesta plata antes de darla. Si el capital de trabajo es el 17 % de las ventas anuales (123.000 sobre 720.000) y la empresa crece un 50 %, necesita USD 61.500 más de capital de trabajo, que salen de ganancias retenidas, de crédito, de un socio o de mejores plazos. Si no salen, el crecimiento se frena solo, o rompe la caja.
- La ganancia puede estar entera en el capital de trabajo. Los USD 52.000 que Lagos ganó el año pasado estaban en certificaciones a cobrar y en materiales: el puente de la ganancia a la caja del capítulo 9, que ese año nadie hizo.
Se mide en días, para poder compararlo: días de cobro (cuentas a cobrar sobre ventas diarias), días de stock u obra en curso, días de pago a proveedores. Lagos, todo medido sobre la facturación diaria: cobro 60 días (118.000 / 1.973 por día), obra en curso 15, pago 13: financia 62 días de facturación (62 × 1.973 ≈ 123.000, el capital de trabajo). Cada día que acorta ese ciclo libera USD 1.973. Ese es el número que las cuatro palancas mueven.
3. La hoja de trece semanas
No hace falta software para empezar; hace falta una hoja con trece columnas (esta semana y las doce siguientes) y cuatro filas:
- Saldo inicial. Lo que hay en bancos y caja hoy, neto de cheques emitidos.
- Cobros esperados, por semana, según los vencimientos de lo que ya vendiste. Con criterio: el cliente que siempre paga tarde, ponelo tarde; lo que no está facturado, no está.
- Pagos comprometidos, por semana, en la fecha real: proveedores, sueldos y cargas, impuestos, alquiler, cuotas, retiros.
- Saldo final = inicial + cobros − pagos. Pasa a ser el inicial de la semana siguiente.
Trece semanas porque un trimestre es el horizonte en que casi todo lo que va a pasar ya está decidido (lo vendido, lo comprado, lo que vence) y todavía se puede hacer algo. Se actualiza cada lunes: entra una semana nueva, sale la que pasó, y se compara lo previsto con lo real de la semana anterior, que es como la hoja aprende.
La primera vez que se hace aparece algo que no se veía: una semana, dentro del mes que viene, donde el saldo da negativo. Esa semana, vista hoy, se resuelve con una llamada, un anticipo o una cuota corrida; vista ese lunes, es un préstamo al 4 % mensual y dos meses sin dormir. Lagos la encontró en la semana 6: USD −18.000, y no era la única: las semanas 4, 9 y 12 también daban negativo.
4. Las cuatro palancas de la caja
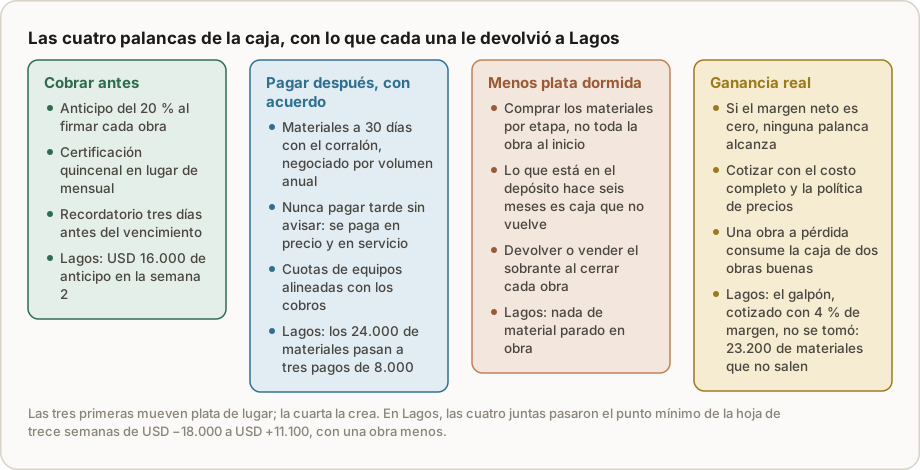
- Cobrar antes. Anticipos, certificaciones más frecuentes, plazos más cortos a clientes nuevos, recordatorios antes del vencimiento. En una empresa que vende USD 60.000 por mes, un día menos de plazo promedio son USD 2.000 de caja que vuelven, una sola vez y para siempre. Lagos: anticipo del 20 % en la obra que firmaba, USD 16.000 en la semana 2; la certificación quincenal se nota desde la semana 14.
- Pagar después, con acuerdo. Negociar plazos con proveedores es legítimo y se negocia con volumen; pagar tarde sin avisar no es una palanca, es un costo que vuelve en precio y en servicio. Lagos: materiales a 30 días y por etapa: los USD 24.000 de la semana 2 pasan a tres pagos de 8.000 en las semanas 6, 8 y 10.
- Menos plata dormida. Lo que está en el depósito hace seis meses es caja que no vuelve. Comprar por rotación o por etapa, no "por las dudas"; vender el sobrante. Lagos: comprando por etapa no queda material parado en obra, y el sobrante de cada obra vuelve al corralón.
- Ganancia real. Si el margen neto es cero, ninguna palanca alcanza: lo que se cobra antes se gasta antes. Volvé al costo completo y la política de precios antes de tocar la caja. Lagos: la obra del galpón con 4 % de margen no se tomó; habría consumido la caja de dos obras buenas por USD 3.200 de ganancia.
Las tres primeras mueven plata de lugar en el tiempo; la cuarta la crea. Se aplican en ese orden porque las tres primeras son rápidas y la cuarta es estructural; pero sin la cuarta, las tres primeras se agotan en un trimestre.
5. Lo que tiene que quedar registrado
Para que la hoja sea confiable, cada venta tiene que tener su fecha de cobro esperada (que sale de la condición del cliente y de su historial), cada compra su fecha de pago, los sueldos, impuestos y cuotas su calendario, y los cobros y pagos tienen que registrarse el día que ocurren. Eso, a mano, se abandona a la tercera semana: la hoja queda desactualizada y nadie le cree.
En un sistema de gestión sale solo: de la facturación salen los cobros previstos con su vencimiento, de las compras los pagos, de la cuenta corriente las promesas de pago, y la hoja de trece semanas se arma cada lunes sin que nadie la cargue (el libro del ERP, tesorería y flujo de caja proyectado). La diferencia no es la hoja: es que los datos que la alimentan ya existen, porque se registraron una vez, donde ocurrieron.
Ejemplo resuelto: las trece semanas de Lagos, antes y después
La situación en noviembre. Saldo inicial USD 22.000, lo que quedaba del préstamo apurado de octubre. Certificaciones ya facturadas que se cobran a 60 días: USD 40.000 en las semanas 2, 5, 7, 10 y 13. Pagos: sueldos y cargas USD 8.400 por semana, porque la misma cuadrilla rota entre las obras; alquiler y servicios 2.500 en las semanas 1, 5, 9 y 13; cuota del préstamo apurado 4.200 en las semanas 2, 6 y 10; impuestos 9.000 en las semanas 4 y 12. Y dos obras por firmar: unas oficinas, con USD 24.000 de materiales al contado en la semana 2, y el galpón, con 23.200 en la semana 6.
La hoja, antes y después de decidir (saldo al cierre de cada semana, en miles de USD):
| Semana | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Original | 11,1 | 14,5 | 6,1 | −11,3 | 17,8 | −18,0 | 13,6 | 5,2 | −5,7 | 21,7 | 13,3 | −4,1 | 25,0 |
| Con las decisiones | 11,1 | 54,5 | 46,1 | 28,7 | 57,8 | 37,2 | 68,8 | 52,4 | 41,5 | 60,9 | 52,5 | 35,1 | 64,2 |
Lo que mostraba la hoja original. Cuatro semanas en rojo, la peor la 6, con USD −18.000. El préstamo de octubre no había resuelto nada: había corrido el problema unas semanas. La estructura era la de la figura 1: cada obra pagaba sus materiales al contado y ocho semanas de sueldos antes de cobrar el primer peso, y la empresa estaba por firmar dos obras más con la misma estructura.
Las decisiones, con la hoja en la mesa. (1) Anticipo del 20 % al firmar las oficinas: USD 16.000 en la semana 2. (2) Certificación quincenal en las obras nuevas: el primer cobro llega dos semanas antes; dentro de estas trece semanas no se ve, en las siguientes sí. (3) Materiales a 30 días y por etapa con el corralón: los 24.000 de las oficinas pasan a 8.000 en las semanas 6, 8 y 10. (4) El galpón, cotizado con 4 % de margen, no se toma: sus 23.200 de la semana 6 no salen, y la cuadrilla termina antes las otras obras. (5) El préstamo al 4 % mensual se reemplaza por una línea del banco al 2,2 %, pedida con esta misma hoja como respaldo; mientras se aprueba, la hoja mantiene las cuotas.
La hoja nueva. Punto mínimo: semana 1, USD +11.100; las trece semanas en positivo, con una obra menos y el mismo equipo. Lo que cambió no fue vender más: fue cuándo entra y cuándo sale la plata de lo que ya se vendía, y no tomar la obra que consumía caja sin dejar ganancia. Con la caja que sobra desde la semana 5, el préstamo al 4 % se cancela antes de que llegue la línea nueva.
Lo que mide Marcos cada lunes desde entonces. El saldo mínimo de las próximas trece semanas y en qué semana cae; los días de cobro, que bajaron de 60 a 42 en cuatro meses; y la comparación entre lo previsto y lo real de la semana anterior, que la primera semana dio USD 6.000 de diferencia y a la octava, USD 400.
Ejercicios
Ejercicio 1 · Cálculo: el capital de trabajo de Gráfica del Oeste y lo que cuesta crecer
La imprenta vende USD 600.000 por año, tiene USD 75.000 en cuentas a cobrar, USD 40.000 en papel y trabajos en curso, y debe USD 30.000 a proveedores. Calculá su capital de trabajo, los días que financia, y cuánto capital de trabajo adicional necesita si crece un 40 % con los mismos plazos.
Solución
Capital de trabajo: 75.000 + 40.000 − 30.000 = USD 85.000, el 14 % de las ventas. Ventas diarias: 600.000 / 365 = 1.644; costo diario (con 65 % de costo de ventas): 1.068. Días de cobro: 75.000 / 1.644 = 46; días de stock y obra: 40.000 / 1.068 = 37; días de pago: 30.000 / 1.068 = 28. Financia 55 días.
Si crece un 40 % con los mismos plazos, el capital de trabajo crece en la misma proporción: 85.000 × 40 % = USD 34.000 más, que tienen que estar antes de que las ventas nuevas se cobren. Con un margen neto del 8 % sobre las ventas nuevas (240.000 × 8 % = 19.200 en el año), la ganancia del crecimiento no alcanza para financiarlo el primer año: faltan USD 15.000, que son crédito, socio, o cobrar a 30 en lugar de 46 (lo que libera 26.000 y resuelve el problema solo). La conclusión que vale para casi todas las empresas: crecer con los plazos de hoy exige plata que la ganancia del primer año no da.
Ejercicio 2 · Diseño: la hoja de trece semanas de Metalúrgica Ribera
Ribera tiene hoy USD 3.000 en el banco. Cobros previstos, por estructuras entregadas a 30 días: USD 8.400 en la semana 2, 11.200 en la 4, 8.400 en la 7, 12.600 en la 9 y 9.800 en la 12. Pagos: sueldos y cargas 1.500 por semana; acero 9.000 en la semana 1 y 9.000 en la 6, al contado; impuestos 3.000 en la semana 4; alquiler y servicios 1.400 en las semanas 1, 5 y 9. Armá la hoja, encontrá el punto mínimo, decí si el problema es de calendario o de volumen, y proponé palancas con número.
Solución
Saldo final por semana: 1: −8.900; 2: −2.000; 3: −3.500; 4: 3.200; 5: 300; 6: −10.200 (el mínimo); 7: −3.300; 8: −4.800; 9: 4.900; 10: 3.400; 11: 1.900; 12: 10.200; 13: 8.700.
Calendario o volumen: en las trece semanas entran 50.400 y salen 44.700. La empresa genera caja; el problema es de calendario: el acero se paga al contado al principio de cada mes y las estructuras se cobran a 30 días.
Palancas: acero a 30 días con el proveedor, que mueve los 9.000 de la semana 1 a la 5 y los de la 6 a la 10; y anticipo del 30 % en la estructura que se cotiza esta semana, unos 4.200 en la semana 2. Con las dos, la hoja queda: 1: 100; 2: 11.200; 3: 9.700; 4: 16.400; 5: 4.500; 6: 3.000; 7: 9.900; 8: 8.400; 9: 18.100; 10: 7.600; 11: 6.100; 12: 14.400; 13: 12.900. Mínimo: USD 100 en la semana 1, justo pero sin préstamo. La diferencia con Lagos: acá entra más de lo que sale y alcanza con mover fechas; cuando sale más de lo que entra, ninguna palanca de calendario alcanza, y hay que volver al precio y a los costos.
Ejercicio 3 · Diagnóstico: "vendemos bien pero nunca hay plata"
Un taller mecánico de 8 personas factura USD 45.000 por mes con un margen neto del 9 %, cobra a 45 días a las flotas (el 70 % de sus ventas) y al contado a particulares, paga repuestos al contado y sueldos semanales. El dueño dice que "algo se está perdiendo". ¿Qué dice la cuenta?
Solución
Ganancia: 45.000 × 9 % = USD 4.050 por mes; en el año, 48.600. Capital de trabajo: cuentas a cobrar de flotas: 31.500 por mes a 45 días = USD 47.000 en la calle de forma permanente; repuestos en stock, unos 15.000; proveedores, cero (paga contado). Capital de trabajo: USD 62.000, más que la ganancia de un año entero.
No se pierde nada: la ganancia está prestada a las flotas. Las palancas, con número: flotas a 30 días (de 47.000 a 31.500 en la calle: libera 15.750 una sola vez) o anticipo del 50 % en reparaciones grandes; repuestos a 30 días con el proveedor principal (unos 12.000 de alivio); y stock de repuestos por rotación (5.000 menos). Entre las tres, unos USD 32.750 que vuelven al banco sin facturar un peso más. Y la pregunta para la política comercial: si las flotas pagan a 45 días, ¿su precio lo cobra? Un 2 % por cada 30 días de plazo son 3 % por 45 días: USD 945 por mes que hoy regala.
Ejercicio 4 · Para tu empresa
Armá tu hoja de trece semanas esta semana, aunque sea a mano, con lo que sabés: saldo de hoy, cobros por vencimiento real (y el cliente lento, tarde), pagos por fecha real. Marcá el saldo mínimo y en qué semana cae. Después calculá tu capital de trabajo (clientes más stock menos proveedores) y tus días de cobro, stock y pago. Si el saldo mínimo da negativo, elegí una palanca por semana en rojo, con número. Y fijá el lunes: la hoja se actualiza cada semana o no sirve.
Errores comunes
- Mirar la ganancia y no la caja: el contador dice que ganaste y el banco dice que no; los dos tienen razón, y el que paga los sueldos es el banco.
- Crecer con los plazos de hoy: cada venta nueva es capital adelantado; el crecimiento rentable rompe la caja si nadie lo financió.
- Pedir prestado para tapar la semana: el préstamo apurado tapa el síntoma y agrega una cuota; la hoja muestra la estructura.
- Hacer la hoja una vez: a la tercera semana sin actualizar, nadie le cree; es una rutina del lunes o no es nada.
- Pagar tarde sin avisar como "palanca": se paga en precio, en servicio y en el próximo pedido urgente.
- Mover plata de lugar con margen cero: cobrar antes lo que no deja ganancia solo adelanta el problema.
Lo que hay que registrar
Por cada venta, la fecha de cobro esperada (condición del cliente más su historial de pago); por cada compra, la fecha de pago; el calendario de sueldos, cargas, impuestos, alquiler y cuotas; cada cobro y pago el día que ocurre; y las promesas de pago de los clientes, con fecha. Con eso, la hoja de trece semanas se arma sola cada lunes y se compara con la real de la semana anterior. Los indicadores que salen:
| Indicador | Qué dice |
|---|---|
| Saldo mínimo de las próximas 13 semanas y en qué semana cae | Cuánto tiempo hay y cuánto falta |
| Días de cobro, de stock y de pago; ciclo de caja | Cuántos días financiás vos |
| Capital de trabajo sobre ventas | Cuánta plata exige cada peso de crecimiento |
| Previsto contra real de la semana anterior | Si la hoja aprende |
| Cobros vencidos sin promesa de pago | Lo que la hoja cree que entra y no va a entrar |
Resumen en cinco líneas
- La ganancia mira qué vendiste y qué te costó; la caja mira cuándo entra y sale la plata. Entre las dos hay tiempo, y el tiempo lo financiás vos.
- El capital de trabajo (clientes más stock menos proveedores) es la plata inmovilizada para funcionar; crecer la aumenta en proporción, y la ganancia del primer año casi nunca alcanza.
- La hoja de trece semanas (saldo, cobros, pagos, saldo final, por fecha real) muestra la semana en que la caja da negativo mientras todavía se puede hacer algo; se actualiza cada lunes.
- Cuatro palancas: cobrar antes, pagar después con acuerdo, menos plata dormida, ganancia real; las tres primeras mueven plata en el tiempo, la cuarta la crea y sin ella las otras se agotan.
- Con las fechas de cobro y pago registradas donde ocurren, la hoja sale sola del sistema; a mano, se abandona a la tercera semana.
Preguntas de repaso
1. ¿Cómo pudo Lagos ganar USD 52.000 y no pagar los sueldos? Porque cada obra ponía USD 46.400 de materiales y sueldos durante doce semanas antes del primer cobro a 60 días; con tres obras en paralelo, la ganancia estaba entera en certificaciones a cobrar y la caja en cero. Problema de tiempo, no de rentabilidad.
2. ¿Qué es el capital de trabajo y por qué crecer lo aumenta? Clientes más stock y trabajos en curso menos proveedores: la plata inmovilizada para funcionar. Cada venta nueva se cobra después de pagarse, así que crecer un 50 % con los mismos plazos exige un 50 % más de capital de trabajo, antes de que la ganancia del crecimiento llegue.
3. ¿Por qué trece semanas y por qué cada lunes? Porque en un trimestre casi todo lo que va a pasar ya está decidido (vendido, comprado, por vencer) y todavía se puede actuar; y porque la hoja aprende comparando lo previsto con lo real de la semana anterior: sin actualizarla, a la tercera semana nadie le cree.
4. ¿Cuál de las cuatro palancas no alcanza nunca sola, y por qué? Ninguna de las tres primeras (cobrar antes, pagar después, menos plata dormida) alcanza si el margen neto es cero: mueven plata en el tiempo y se agotan en un trimestre. La cuarta, la ganancia real, es la única que crea caja.
5. ¿Qué tiene que estar registrado para que la hoja salga sola? La fecha de cobro esperada de cada venta, la fecha de pago de cada compra, el calendario de sueldos, impuestos y cuotas, cada cobro y pago el día que ocurre, y las promesas de pago. En un sistema, todo eso ya existe por facturar, comprar y cobrar.
Conceptos clave
- Devengado y percibido: el criterio de la ganancia (cuando se vende y se consume) y el de la caja (cuando se cobra y se paga).
- Capital de trabajo: clientes más stock y trabajos en curso menos proveedores; la plata inmovilizada para funcionar.
- Ciclo de caja: días de cobro más días de stock menos días de pago; cuántos días financiás tu propio costo.
- Hoja de trece semanas: la previsión de caja semanal con saldo inicial, cobros, pagos y saldo final, actualizada cada lunes.
- Punto mínimo: el saldo más bajo de las trece semanas y la semana en que cae.
- Palancas de la caja: cobrar antes, pagar después con acuerdo, menos plata dormida, ganancia real.
- Anticipo y certificación: cobrar una parte al firmar y facturar por avance; las palancas de cobrar antes en obras y servicios.
- Plata dormida: stock o materiales comprados antes de necesitarse; caja que no vuelve hasta que se usan.
- Previsto contra real: la comparación semanal que hace que la hoja aprenda.
- Crecimiento que rompe la caja: el aumento de ventas con los plazos de hoy, que exige capital de trabajo que la ganancia del primer año no da.
Referencias
- Slatter, Stuart y Lovett, David. Corporate Turnaround: Managing Companies in Distress. Penguin, 1999.
- Brealey, Richard A.; Myers, Stewart C. y Allen, Franklin. Principles of Corporate Finance. McGraw-Hill, varias ediciones (capital de trabajo y planificación financiera a corto plazo).
- Berman, Karen y Knight, Joe. Financial Intelligence: A Manager's Guide to Knowing What the Numbers Really Mean. Harvard Business School Press, 2006.
- Horngren, Charles T.; Datar, Srikant M. y Rajan, Madhav V. Cost Accounting: A Managerial Emphasis. Pearson, varias ediciones (presupuesto de caja).
Lo que sigue
La parte III sigue con el capítulo 12: capital de trabajo y financiamiento: cuánta plata necesita la empresa para funcionar y de dónde sale (ganancias retenidas, crédito, socios, proveedores), y qué le cuesta cada fuente. Si querés armar tu hoja de trece semanas con alguien, Alex la arma con vos en veinte minutos.