Presupuesto y control presupuestario: proyectar el año, comparar cada mes y actuar sobre los desvíos
Un presupuesto no es adivinar el año; es escribir las hipótesis con las que vas a decidir y revisarlas cada mes contra lo que pasó. Las cuatro piezas en orden (ventas, costos y gastos, inversiones, caja), cómo se presupuestan las ventas sin adivinar, el punto mínimo de caja que aparece en febrero y no en agosto, la revisión mensual y la reproyección continua. Con caso resuelto, figuras, ejercicios y glosario. Libro Administrar una empresa, capítulo 10.
Libro Administrar una empresa, capítulo 10 (parte II: Costos, precios y contabilidad; cierre de la parte). Anterior: contabilidad para dueños. Índice en la Escuela.
Al terminar este capítulo vas a poder:
- Armar el presupuesto anual de tu empresa en cuatro piezas y en el orden correcto: ventas, costos y gastos, inversiones y caja mes a mes.
- Presupuestar las ventas sin adivinar: base, estacionalidad, precio y decisiones, cada una escrita como hipótesis.
- Encontrar el punto mínimo de caja del año antes de que llegue y decidir qué hacer con él.
- Hacer la revisión mensual: real contra presupuesto, desvíos separados por volumen, precio y costo, y reproyección de los meses que faltan.
El caso: Vivero Ocampo, el agosto que se repetía
Vivero Ocampo produce y vende plantas de jardín, árboles y plantines: 11 personas, dos hectáreas, un local de venta, USD 300.000 de ventas por año. Gerardo, el dueño, conoce su negocio: la primavera trae casi la mitad de las ventas, el invierno casi nada, y las plantas que se venden en octubre hay que comprarlas o sembrarlas en junio. Lo sabe, pero no lo escribe. Cada agosto se queda sin plata, pide prestado apurado y caro, y cada octubre se queda sin stock porque en junio no tuvo con qué comprar.
Este año, además, quiere construir un invernadero de USD 18.000 para adelantar la producción. Lo haría en marzo, "cuando entra algo de plata después del verano". Con el contador armaron por primera vez un presupuesto de caja mes a mes, y en febrero vieron lo que Gerardo descubría cada agosto: con el invernadero en marzo, el año pasa por USD 35.200 bajo cero en agosto y no vuelve a positivo hasta diciembre; sin invernadero, igual baja a 17.200 bajo cero: el agosto de siempre, ahora con número. Sin presupuesto, lo habría descubierto en agosto, con los plantines sin comprar. Con presupuesto, lo decidió en febrero: una línea de temporada de USD 20.000 acordada con el banco para junio a octubre, y el invernadero en diciembre, pagado con la caja de la primavera. El presupuesto no le dijo nada que no supiera; le dijo cuándo y cuánto, con seis meses de anticipación. De eso trata este capítulo.
1. De dónde viene el presupuesto y qué es hoy
El control presupuestario nació en las empresas grandes de los años veinte. James O. McKinsey, antes de fundar la consultora que lleva su nombre, escribió el primer manual sobre el tema (Budgetary Control, 1922): la idea de proyectar ingresos, gastos y caja por período, asignar responsables y comparar cada mes lo real con lo previsto. La herramienta se volvió el núcleo del control de gestión; Robert Anthony la puso en el centro de su marco de sistemas de control (Management Control Systems, con Vijay Govindarajan en sus ediciones más conocidas), como el momento en que la estrategia se convierte en números por los que alguien responde.
También recibió críticas serias. Jeremy Hope y Robin Fraser (Beyond Budgeting, 2003) mostraron cómo el presupuesto anual rígido de las corporaciones degenera: metas negociadas a la baja, gastos ejecutados "porque estaban presupuestados", números defendidos en lugar de revisados. Su propuesta, la reproyección continua (rolling forecast: cada mes se vuelven a proyectar los doce siguientes), es la que mejor le sirve a una empresa chica, que no necesita un presupuesto para repartir poder sino para ver la caja antes de que llegue y decidir a tiempo.
Para una pyme, el presupuesto es esto: una hoja con doce columnas donde están escritas las hipótesis del año (cuánto se vende, a qué precio, con qué costo, qué se compra, cuándo entra y sale la plata), que se compara cada mes con lo que pasó, y que se corrige. No es una meta ni una adivinanza: es el conjunto de supuestos con los que vas a decidir, escritos para poder revisarlos.
2. Las cuatro piezas, en orden
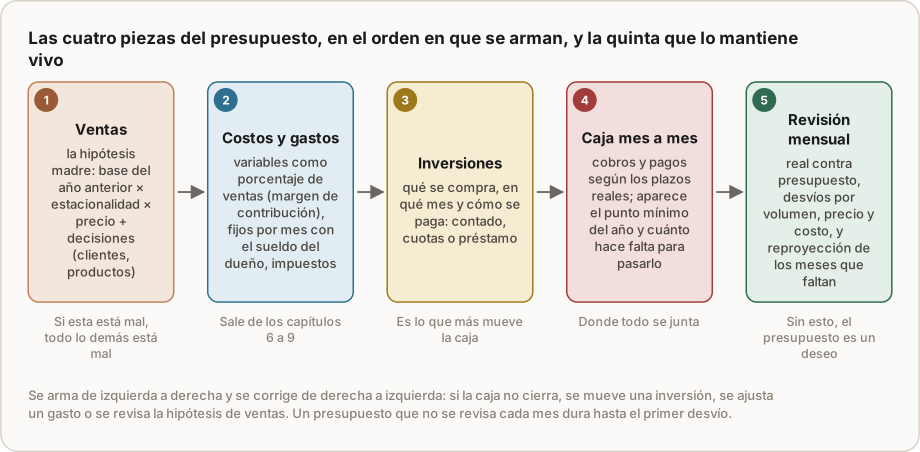
El orden importa porque cada pieza depende de la anterior:
- Ventas. Es la hipótesis madre: si está mal, todo lo que sigue está mal. Se presupuesta por mes, en unidades y en plata, por línea de producto o tipo de cliente si son pocos.
- Costos y gastos. Los variables salen como porcentaje de las ventas (el margen de contribución del capítulo 6, afinado con el costeo del capítulo 7); los fijos van por mes, con el sueldo del dueño adentro (capítulo 3); los impuestos, con sus fechas (capítulo 5).
- Inversiones. Qué se compra, en qué mes y cómo se paga. Es lo que más mueve la caja de un mes, y lo que más se decide "cuando entra algo".
- Caja mes a mes. Donde todo se junta: los cobros según los plazos reales de cobro, los pagos según los plazos de pago, las inversiones, los impuestos y las cuotas. El resultado es la caja al cierre de cada mes, y el mes más bajo del año.
Y la quinta pieza, que convierte la hoja en una herramienta: la revisión mensual, real contra presupuesto, con la reproyección de los meses que faltan. Un presupuesto que no se revisa dura hasta el primer desvío.
Se arma de izquierda a derecha y se corrige de derecha a izquierda: si la caja de agosto no cierra, se mueve una inversión, se ajusta un gasto, se negocia un plazo o se revisa la hipótesis de ventas. Esa ida y vuelta es el trabajo; la hoja es solo donde queda escrito.
3. Presupuestar las ventas sin adivinar
La hipótesis de ventas se arma con cuatro factores, cada uno escrito aparte para poder revisarlo después:
- Base: lo vendido el año anterior, por mes, en unidades y en plata.
- Estacionalidad: el perfil de los meses. Ocampo: la primavera (septiembre a noviembre) es el 41 % del año; el invierno (junio a agosto), el 13 %. Sale de dos o tres años de historia, y si no hay historia, de la del rubro.
- Precio: la lista del año, con su regla de actualización (capítulo 8). Si el precio sube 5 % en abril, las ventas de abril en adelante suben 5 % sin vender una unidad más, y eso tiene que estar separado del volumen.
- Decisiones: lo que cambia por algo que vas a hacer: un cliente nuevo desde julio, un producto que se deja de vender, el invernadero que adelanta la producción de primavera. Cada una con su mes y su número.
Ventas presupuestadas del mes = base del mes × estacionalidad corregida × (1 + variación de precio) + decisiones del mes. Lo que no va: "un 20 % más porque vamos a vender más". Un porcentaje sin hipótesis no se puede revisar: cuando no se cumple, nadie sabe qué falló.
4. Costos, gastos e inversiones
Con las ventas por mes, los costos variables salen solos: el porcentaje de margen de contribución, por línea si hay más de una. Ocampo: 50 % de costo variable (plantines, sustrato, macetas, mano de obra de temporada). Si el costeo del capítulo 7 mostró que una línea tiene 40 % y otra 60 %, van separadas: la mezcla de ventas cambia el margen total, y eso es un desvío que después hay que poder explicar.
Los gastos fijos se presupuestan por mes y por concepto, pocos conceptos: sueldos fijos (con el del dueño), alquiler, servicios, seguros, honorarios, mantenimiento, otros. Ocampo: USD 11.000 por mes, USD 132.000 al año. Los impuestos con sus meses: el impuesto a las ganancias y sus anticipos, las cargas sociales, el IVA si corresponde; el contador los conoce y es una de las cinco preguntas del capítulo 9.
Las inversiones van con tres datos: qué, cuánto y cómo se paga. Es el lugar donde el presupuesto más ayuda: el invernadero de USD 18.000 en marzo al contado es un número en la caja de marzo; en 24 cuotas es USD 750 por mes; en diciembre es un número en la caja de diciembre. Las tres opciones dan el mismo invernadero y tres años distintos de caja.
El resultado del año de Ocampo, en el presupuesto: ventas 300.000; contribución 150.000; fijos 132.000; resultado operativo 18.000; impuestos 4.500. Un año razonable para un vivero de ese tamaño, que ya es más de lo que Gerardo sabía en enero de los años anteriores.
5. La caja mes a mes y el punto mínimo
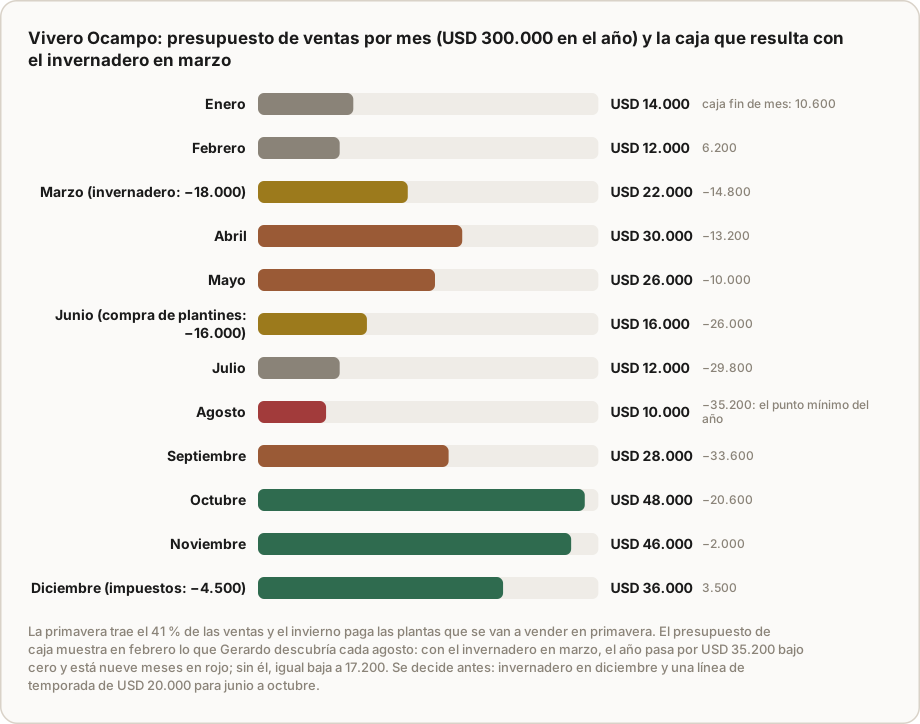
El presupuesto de caja toma todo lo anterior y lo mueve a los meses en que la plata se mueve de verdad: las ventas se cobran según los plazos (Ocampo: 70 % al contado, 30 % a 30 días), las compras se pagan según los suyos (Ocampo paga el costo variable en el mes), y las compras de temporada van en el mes en que se compran, no en el que se venden (los plantines de primavera, USD 16.000, en junio: es costo de septiembre, octubre y noviembre pagado por adelantado). A eso se suman las inversiones, los impuestos y las cuotas de deuda, que no pasan por el resultado pero sí por la caja (el puente del capítulo 9, hecho hacia adelante).
El resultado es una línea de doce números: la caja al cierre de cada mes. Y en esa línea aparece lo que importa: el punto mínimo del año. Ocampo, con el invernadero en marzo: 10.600 en enero, −14.800 en marzo, −35.200 en agosto, recién positivo en diciembre, con 3.500. El año "cierra" (empieza con 8.000 y termina con 3.500, que es la ganancia menos el invernadero menos los impuestos), pero pasa nueve meses bajo cero, de marzo a noviembre.
Lo que se decide con eso, en febrero y no en agosto:
- Con el invernadero en marzo: una línea de USD 38.000 de marzo a noviembre, con un uso acumulado de 185.200 dólares-mes; al 3 % mensual, unos 5.600 de intereses, contra 3.000 de contribución adicional de la producción adelantada.
- Con el invernadero en diciembre, después de la primavera: el mínimo del año pasa de −35.200 a −17.200 (agosto), cinco meses bajo cero (junio a octubre), y alcanza una línea de temporada de USD 20.000 acordada en marzo, cuando el banco mira un presupuesto y no una urgencia, para usar de junio a octubre: 59.400 dólares-mes, unos 1.800 de intereses. Costo: la producción adelantada que el invernadero habría dado en esta primavera.
Las dos son decisiones legítimas (el capítulo elige la segunda, ejercicio 3); lo que no es legítimo es descubrirlas en agosto. Y la línea de junio a octubre hace falta con o sin invernadero: es el agosto de todos los años, por primera vez con fecha y monto. El capítulo 11 dedica un capítulo entero a la caja semanal; el presupuesto es la versión de doce meses de esa misma cuenta.
6. La revisión mensual y los desvíos
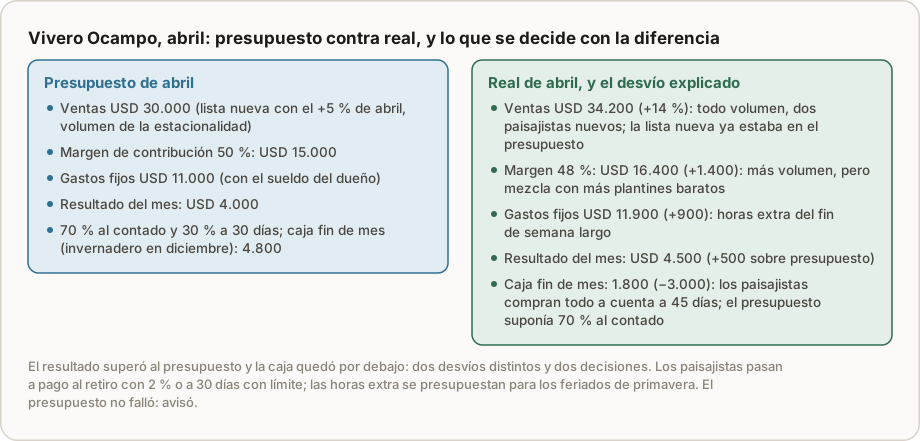
La revisión mensual es una reunión corta con la hoja del mes en la mesa: tres columnas (presupuesto, real, desvío) y una pregunta por línea: ¿por qué? El desvío de ventas se separa en volumen (¿se vendieron más o menos unidades?) y precio (¿a qué precio?); el de margen, en mezcla (¿se vendió más de lo que deja menos?) y costo (¿subió el insumo, se usó de más?), como los desvíos del capítulo 7; el de fijos, concepto por concepto; y el de caja, en plazos (¿se cobró cuando se dijo?).
Abril en Ocampo (presupuesto ya con el invernadero en diciembre): ventas 34.200 contra 30.000 (+14 %, todo volumen: la lista nueva del 5 % ya estaba en el presupuesto, y la diferencia la trajeron dos paisajistas nuevos); margen 48 % contra 50 % (los paisajistas compran plantines baratos: mezcla); fijos 11.900 contra 11.000 (horas extra del feriado largo); resultado 4.500 contra 4.000; y caja 1.800 contra 4.800, porque los paisajistas compran todo a cuenta y pagan a 45 días, cuando el presupuesto suponía 70 % al contado. Dos decisiones: los paisajistas pasan a pago al retiro con 2 % o a 30 días con límite de crédito; las horas extra de los feriados de primavera se presupuestan desde ahora. Y una lección para el presupuesto: la hipótesis de cobro (70 % contado, 30 % a 30 días) era de los clientes de mostrador; los nuevos tienen otro plazo.
La reproyección cierra la reunión: con abril real, se vuelven a proyectar mayo a diciembre con lo aprendido (los paisajistas, los 45 días, las horas extra). El presupuesto original queda como referencia (para aprender a presupuestar mejor el año que viene); la reproyección es con la que se decide. Esa es la diferencia entre el presupuesto como contrato (que se defiende) y el presupuesto como hipótesis (que se corrige).
Ejemplo resuelto: Ocampo, el presupuesto en una hoja
Ventas (base 285.000 del año anterior, precio +5 % desde abril, decisión: el invernadero adelanta 6.000 de ventas a septiembre, 3.000 de contribución, si se construye en marzo): 300.000, con el perfil de la figura 2.
Contribución 50 %: 150.000. Fijos 11.000 por mes: 132.000. Resultado operativo 18.000. Impuestos 4.500 (diciembre). Inversión invernadero 18.000 (marzo, contado). Compra de temporada 16.000 (junio; adelanta 4.000, 6.000 y 6.000 del costo variable de septiembre, octubre y noviembre). Costo variable: se paga en el mes. Cobros: 70 % contado, 30 % a 30 días (diciembre anterior: 36.000). Caja inicial 8.000.
Caja al cierre, con invernadero en marzo: enero 10.600, febrero 6.200, marzo −14.800, abril −13.200, mayo −10.000, junio −26.000, julio −29.800, agosto −35.200, septiembre −33.600, octubre −20.600, noviembre −2.000, diciembre 3.500.
Caja al cierre, con invernadero en diciembre (sin la venta adelantada: ventas 294.000, resultado 15.000, impuestos 3.750): enero 10.600, febrero 6.200, marzo 3.200, abril 4.800, mayo 8.000, junio −8.000, julio −11.800, agosto −17.200, septiembre −16.800, octubre −5.600, noviembre 13.000, diciembre 1.250.
Decisión: invernadero en diciembre y línea de temporada de 20.000 acordada en marzo para junio a octubre. Argumento al banco: el presupuesto completo, el perfil estacional de tres años y la cancelación en octubre y noviembre, cuando la caja sube 29.800 en dos meses. Costo esperado: unos 1.800 de intereses. Construir en marzo exigiría una línea de 38.000 durante nueve meses (unos 5.600 de intereses) para ganar 3.000 de contribución: no se paga. Si el banco no acuerda ni la línea de 20.000, el plan B escrito es pedirle al proveedor de plantines 120 días (pagar los 16.000 en octubre, con la primavera entrando): el mínimo baja a −5.600 en octubre, que se cubre con un descuento de cheques chico; y el invernadero se posterga un año. Ese es el plan B escrito, no el que se improvisa en agosto.
Control: la revisión del último viernes de cada mes, con la hoja de tres columnas y la reproyección. El sistema de gestión da las columnas de "real" solas (ventas, costos, cobros y pagos del mes); el presupuesto se carga una vez y se compara automático (el ERP completo, parte de finanzas).
Ejercicios
Ejercicio 1 · Cálculo: el presupuesto de ventas de Metalúrgica Ribera
Ribera vendió el año pasado 18 estructuras por mes a USD 1.400 (USD 25.200 por mes, 302.400 en el año). Para el año que viene: el acero obliga a subir el precio 8 % desde enero; se perdió un cliente que compraba 2 estructuras por mes; y desde julio entra un cliente nuevo que compra 4 por mes. Armá el presupuesto de ventas por semestre y el total del año, separando el efecto precio del efecto volumen.
Solución
Precio nuevo: 1.400 × 1,08 = USD 1.512. Enero a junio: 18 − 2 = 16 estructuras × 1.512 = 24.192 por mes (145.152 en el semestre). Julio a diciembre: 16 + 4 = 20 × 1.512 = 30.240 por mes (181.440). Total del año: USD 326.592, un 8 % más que el anterior.
Efecto precio: 8 % sobre el volumen nuevo: 216 estructuras × 112 = +24.192. Efecto volumen: 216 estructuras contra 216 el año anterior: 0 (se pierden 24 en el año y se ganan 24). La facturación crece solo por precio; en unidades el año es igual, y el primer semestre es un 11 % más flojo que el anterior en volumen. Eso es lo que el presupuesto muestra y el "vamos a vender 8 % más" esconde: el riesgo está en el primer semestre y en que el cliente nuevo llegue en julio.
Ejercicio 2 · Análisis: el desvío de abril en Distribuidora Lamas
Lamas presupuestó para abril ventas de USD 100.000 con 22 % de margen bruto y gastos fijos de 16.000. El real fue: ventas 104.000, margen 20 %, fijos 16.000. ¿El mes fue mejor o peor que el presupuesto? Separá el desvío en volumen y margen.
Solución
Margen bruto presupuestado: 100.000 × 22 % = 22.000; resultado 6.000. Real: 104.000 × 20 % = 20.800; resultado 4.800. Peor en USD 1.200, aunque vendió más.
Efecto volumen: (104.000 − 100.000) × 22 % = +880. Efecto margen: 104.000 × (20 % − 22 %) = −2.080. Neto: −1.200. Se vendieron 4.000 más y se perdieron 2.080 en el margen: con toda probabilidad, descuentos para vender esos 4.000 (el capítulo 8), o mezcla hacia productos de menor margen. La pregunta de la reunión no es "¿por qué vendimos más?" sino "¿qué compramos con esos dos puntos de margen?". Si la respuesta es "nada", la política de descuentos no se está aplicando.
Ejercicio 3 · Decisión: el invernadero de Ocampo, marzo o diciembre
Con los datos del ejemplo resuelto: la línea cuesta 3 % mensual sobre lo usado. Con el invernadero en marzo hace falta una línea de 38.000 y el uso acumulado es 185.200 dólares-mes (marzo a noviembre); con el invernadero en diciembre, una de 20.000 y 59.400 dólares-mes (junio a octubre). El invernadero construido en marzo adelanta USD 6.000 de ventas en esta primavera, con 50 % de contribución; construido en diciembre, no. Compará las dos opciones y decidí. ¿Qué cambiaría tu decisión?
Solución
Marzo: intereses 185.200 × 3 % = 5.556; contribución adicional 6.000 × 50 % = 3.000; neto −2.556 este año, aunque el invernadero produce una temporada antes. Diciembre: intereses 59.400 × 3 % = 1.782; contribución adicional 0; neto −1.782, con la mitad de deuda y cinco meses en rojo en lugar de nueve. La diferencia: marzo cuesta 3.774 más de intereses para ganar 3.000.
Decisión: diciembre, con la línea de 20.000, acordada en marzo con el presupuesto en mano. Cambiaría la decisión: una tasa por debajo del 2,4 % mensual (el interés extra de marzo es 125.800 dólares-mes × tasa, y a 2,4 % iguala los 3.000 de contribución), una venta adelantada mayor (por ejemplo 10.000 de ventas, 5.000 de contribución), o que la línea no se consiga ni para diciembre (entonces el plan B del ejemplo: 120 días del proveedor de plantines y el invernadero un año después). Y si la hipótesis de los 6.000 no tiene base (si el invernadero "adelanta" producción que no se sabe si se vende), el número es un deseo. La regla del capítulo: cada opción con su número y su plan B escrito antes de que haga falta.
Ejercicio 4 · Para tu empresa
Armá tu presupuesto en una hoja de doce columnas con las cuatro piezas: ventas (base, estacionalidad, precio, decisiones, cada una escrita), costos variables como porcentaje, fijos por concepto con tu sueldo, inversiones con mes y forma de pago, y caja mes a mes con tus plazos reales de cobro y pago. Marcá el mes mínimo y decidí hoy qué hacés con él. Después fijá la fecha de la revisión mensual (un viernes fijo) y la regla: tres columnas, una pregunta por línea, reproyección de lo que falta.
Errores comunes
- Presupuestar un porcentaje ("20 % más") en lugar de hipótesis separadas. Cuando no se cumple, no se sabe qué falló.
- Hacer el presupuesto de resultados y no el de caja. El año puede dar ganancia y pasar meses bajo cero (Ocampo, con el invernadero en marzo, nueve); eso solo lo muestra la caja mes a mes.
- Poner las compras de temporada en el mes en que se venden. La plata sale cuando se compra.
- No revisarlo. Un presupuesto que se arma en enero y se mira en diciembre es un ejercicio de redacción.
- Defenderlo en lugar de corregirlo. Gastar "porque estaba presupuestado" o negar un desvío para no admitir una hipótesis equivocada: es lo que Hope y Fraser describieron en las corporaciones, y en una pyme pasa igual.
- Doscientas líneas. Quince conceptos que se revisan valen más que doscientos que nadie mira. El detalle vive en el sistema; el presupuesto es la vista de arriba.
Lo que hay que registrar
El presupuesto se carga una vez por año (y se reproyecta cada mes) en quince o veinte líneas por mes: ventas por línea, costo variable, fijos por concepto, inversiones, impuestos, cobros y pagos. Lo que lo mantiene vivo es que la columna "real" no se escriba a mano: ventas, costos, cobros y pagos del mes tienen que salir del sistema de gestión, de los mismos registros que la contabilidad del capítulo 9. Y se registran las hipótesis con su revisión: cuál era, qué pasó, qué se cambió. Con dos años de eso, el presupuesto del tercer año se arma en una tarde y acierta.
Resumen en cinco líneas
- El presupuesto no es una meta ni una adivinanza: es el conjunto de hipótesis con las que vas a decidir, escritas por mes para poder revisarlas.
- Cuatro piezas en orden (ventas, costos y gastos, inversiones, caja mes a mes) y una quinta que lo mantiene vivo: la revisión mensual con reproyección.
- Las ventas se presupuestan por factores separados (base, estacionalidad, precio, decisiones), nunca como un porcentaje.
- El presupuesto de caja muestra el punto mínimo del año con meses de anticipación; ahí se decide la línea de crédito, el mes de la inversión o el plazo con el proveedor.
- Cada mes: tres columnas, desvíos separados en volumen, precio, mezcla, costo y plazos, una decisión por desvío, y se reproyecta lo que falta.
Preguntas de repaso
1. ¿Qué le mostró el presupuesto a Gerardo que no supiera? Nada nuevo en cuanto al negocio: sabía que agosto era malo. Le mostró cuánto (−35.200 con el invernadero en marzo, −17.200 sin él) y cuándo (seis meses antes), con lo que pudo decidir en febrero una línea de temporada de 20.000 y mover el invernadero a diciembre, en lugar de pedir prestado apurado en agosto.
2. ¿Por qué se arma de izquierda a derecha y se corrige de derecha a izquierda? Porque cada pieza depende de la anterior (sin ventas no hay costos variables ni cobros), pero el problema aparece al final, en la caja; y la corrección va hacia atrás: mover una inversión, ajustar un gasto, negociar un plazo o revisar las ventas.
3. ¿Qué diferencia hay entre presupuestar "20 % más" y presupuestar por factores? El porcentaje no se puede revisar: cuando no se cumple, no se sabe si falló el precio, el volumen, la estacionalidad o la decisión que lo sostenía. Los factores separados permiten ver cuál hipótesis falló y corregir esa.
4. ¿Qué criticaron Hope y Fraser y qué propusieron? El presupuesto anual rígido como contrato: metas negociadas, gastos ejecutados porque estaban presupuestados, números defendidos. Propusieron la reproyección continua: cada mes se vuelven a proyectar los meses siguientes con lo aprendido.
5. ¿Qué tiene que pasar para que la revisión mensual se sostenga? Que la columna "real" salga del sistema de gestión sin cargarla a mano, que haya una fecha fija, que cada desvío se separe por causa (volumen, precio, mezcla, costo, plazo) y termine en una decisión, y que se reproyecte lo que falta.
Conceptos clave
- Presupuesto: las hipótesis del año (ventas, costos, gastos, inversiones, caja) escritas por mes para decidir y revisar.
- Hipótesis de ventas: base × estacionalidad × precio + decisiones, cada factor escrito aparte.
- Estacionalidad: el perfil de ventas por mes, de la historia propia o del rubro.
- Presupuesto de caja: cobros y pagos por mes según los plazos reales, más inversiones, impuestos y cuotas; muestra la caja al cierre de cada mes.
- Punto mínimo de caja: el mes más bajo del año; lo que hay que cubrir y con qué.
- Control presupuestario: la comparación mensual de real contra presupuesto, con desvíos explicados.
- Desvío de volumen, precio, mezcla y costo: las partes en que se separa la diferencia entre real y presupuesto, cada una con su causa.
- Reproyección continua (rolling forecast): volver a proyectar cada mes los meses que faltan con lo aprendido.
- Plan B escrito: la alternativa decidida antes de que haga falta (si no hay línea, 120 días del proveedor de plantines y el invernadero un año después).
- Columna real automática: la condición para que el control se sostenga: los datos del mes salen del sistema, no de una planilla.
Referencias
- McKinsey, James O. Budgetary Control. Ronald Press, 1922.
- Anthony, Robert N. y Govindarajan, Vijay. Management Control Systems. McGraw-Hill/Irwin, varias ediciones.
- Hope, Jeremy y Fraser, Robin. Beyond Budgeting: How Managers Can Break Free from the Annual Performance Trap. Harvard Business School Press, 2003.
- Horngren, Charles T.; Datar, Srikant M. y Rajan, Madhav V. Cost Accounting: A Managerial Emphasis. Pearson, varias ediciones (capítulo sobre el presupuesto maestro).
Lo que sigue
Con esto cierra la parte II: costo completo, precio, los tres estados y el presupuesto son la cuenta entera de la empresa. La parte III, finanzas y caja, empieza por el capítulo 11: el flujo de caja semanal, la versión de corto plazo de la línea de doce números de este capítulo, y la primera cosa que se mira el lunes. Si querés armar tu presupuesto de caja con tus números, Alex hace la hoja con vos.