Capital de trabajo y financiamiento: cuánta plata necesita la empresa y de dónde sale
Toda empresa necesita plata puesta para funcionar antes de cobrar, y esa plata sale de cinco lugares con cinco costos distintos. Cómo se calcula el capital de trabajo permanente y el estacional, las cinco fuentes con su costo real en tasa anual, la regla de calce que dice qué se financia con qué, cuánta deuda es demasiada, y cómo se prepara un pedido de crédito. Con caso resuelto, figuras, ejercicios y glosario. Libro Administrar una empresa, capítulo 12.
Libro Administrar una empresa, capítulo 12 (parte III: Finanzas). Anterior: flujo de caja. Índice en la Escuela.
Al terminar este capítulo vas a poder:
- Separar el capital de trabajo permanente del estacional con la curva de tu propio año.
- Comparar las cinco fuentes de financiamiento por su costo real en tasa anual, incluido el que no se ve.
- Aplicar la regla de calce y reconocer la trampa del descubierto que se renueva para siempre.
- Decidir cuánta deuda es demasiada con dos cuentas, y preparar un pedido de crédito con los papeles correctos.
El caso: Textil Peralta, el descubierto que nunca se cancelaba
Textil Peralta fabrica tejidos de punto para marcas de ropa: 26 personas, USD 900.000 de ventas al año, dos temporadas. En febrero compra el hilado de invierno, en marzo teje, desde fines de marzo y en abril entrega a 60 días, y recién en mayo empieza a cobrar. Graciela, la dueña, financiaba todo eso con un descubierto bancario al 2,8 % mensual que "se cancelaba en mayo". Pero nunca se cancelaba del todo: en julio, el mejor mes de caja, todavía usaba USD 110.000. Y con esa plata, dos años antes, había comprado una máquina rectilínea de USD 70.000.
Cuando armó la curva de capital de trabajo mes a mes (la hoja de trece semanas del capítulo anterior, extendida al año), vio dos cosas. La primera: su empresa necesitaba USD 170.000 siempre (clientes a 60 días más el stock mínimo menos proveedores), y por temporada bastante más: hasta USD 100.000 extra en el invierno (febrero a mayo) y hasta 30.000 en el verano (septiembre a diciembre). La segunda: la parte de los 170.000 permanentes y de la máquina que no cubrían sus ganancias retenidas (110.000), más todo lo estacional, la financiaba con la fuente más cara y más corta que existe, renovada mes a mes, y pagaba por eso más de USD 50.000 por año de intereses: casi todo su resultado operativo.
El arreglo no fue conseguir más plata. Fue poner cada necesidad con su fuente: lo permanente con un préstamo a 36 meses al 1,6 % mensual y con ganancias retenidas; lo estacional con el hilado a 60 días negociado por volumen anual y una línea de temporada que se cancela en junio; la máquina, refinanciada a 36 meses. El costo financiero bajó de USD 53.000 a USD 25.400 por año, y el descubierto quedó en cero en julio por primera vez. De eso trata este capítulo: de cuánta plata necesita la empresa, de dónde sale y qué cuesta cada fuente de verdad.
1. Cuánta plata necesita la empresa: permanente y estacional
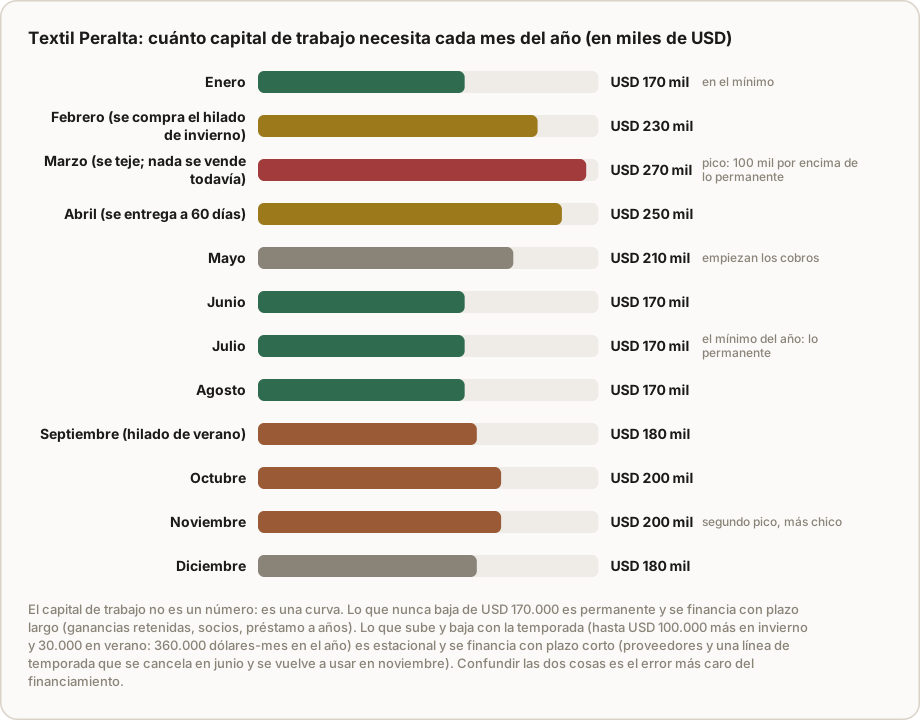
El capítulo 11 definió el capital de trabajo: clientes más stock menos proveedores, la plata inmovilizada para funcionar. Este capítulo agrega el tiempo: el capital de trabajo no es un número, es una curva. Peralta necesita USD 170.000 en julio y USD 270.000 en marzo.
- Permanente es lo que nunca baja: el mínimo del año. Es tan parte de la empresa como las máquinas, y se financia como ellas: con plazo largo o con capital propio.
- Estacional es lo que sube y baja: el hilado de febrero, los sueldos de marzo mientras se teje sin vender. Se financia con plazo corto, y la fuente se cancela cuando la temporada cobra.
Cómo se calcula: con la hoja de trece semanas extendida a doce meses, o más simple, con los días del ciclo de caja mes a mes (días de cobro, de stock, de pago) multiplicados por las ventas y los costos de cada mes. El mínimo es lo permanente; la diferencia entre el pico y el mínimo es lo estacional. Y un número que conviene mirar: el capital de trabajo permanente como porcentaje de las ventas anuales (Peralta: 19 %). Es lo que cada peso de crecimiento va a exigir antes de darse.
2. De dónde sale: las cinco fuentes y su costo real
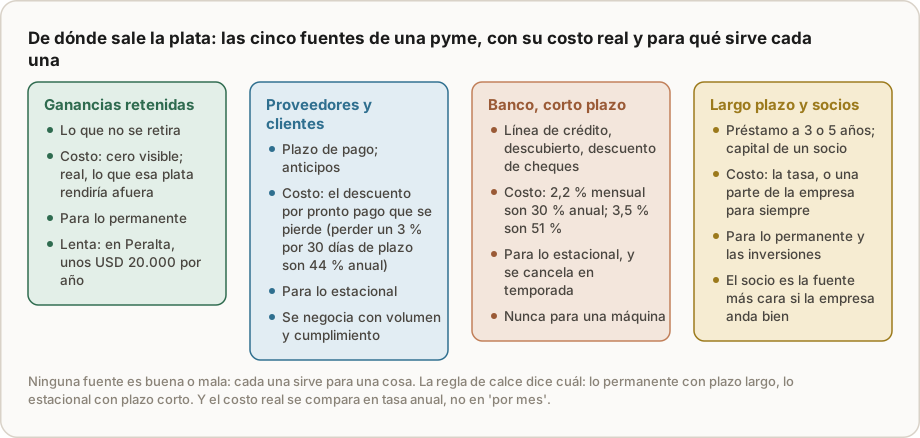
La teoría financiera (Brealey, Myers y Allen la resumen en cualquier edición de su manual) distingue las fuentes por plazo, costo y riesgo. Para una pyme, son cinco, y lo que importa es el costo real de cada una, en tasa anual, porque "por mes" esconde los números:
- Ganancias retenidas. Lo que no se retira. Su costo visible es cero; el real es lo que esa plata rendiría en otro lado (y el sueldo del dueño que tiene que estar antes, capítulo 3). Es lenta: con los intereses de antes, a Peralta le quedaban 8.000 antes de impuestos y casi no retenía nada; con el arreglo, unos 20.000 por año. Es la fuente del capital permanente, y la única que no exige nada a cambio.
- Proveedores y clientes. El plazo de pago del proveedor es crédito; el anticipo del cliente también. Petersen y Rajan mostraron en 1997 que para las empresas chicas el crédito de proveedores es más grande que el bancario. Su costo es el descuento por pronto pago que se pierde: si el proveedor ofrece 3 % por pagar a 10 días en lugar de 40, no tomarlo cuesta 3 / 97 por 30 días: 44 % anual efectivo. Más caro que el banco, y casi nadie lo calcula.
- Banco a corto plazo. Línea de crédito, descubierto, descuento de cheques. Costo: 2,2 % mensual son 30 % anual; 2,8 % son 39 %; 3,5 % son 51 %. Es la fuente correcta para lo estacional, si se cancela. Y la incorrecta para todo lo demás.
- Largo plazo. Préstamo a 3 o 5 años, leasing de equipos. Costo: la tasa, más baja porque hay garantía y plazo. Es la fuente de las inversiones y del capital de trabajo permanente que las ganancias retenidas no alcanzan a cubrir.
- Socios. Capital a cambio de una parte de la empresa. No tiene cuota, y por eso parece barato. Es la fuente más cara si la empresa anda bien: el 20 % que se entrega por USD 100.000 vale cinco veces eso en diez años. Sirve cuando no hay otra, o cuando el socio trae más que plata.
Una regla para comparar: toda fuente se pasa a tasa anual efectiva antes de decidir. La fórmula para una tasa mensual i es (1 + i)¹² − 1. Y una advertencia del capítulo 4: con inflación, la tasa que importa es la real, por encima de la inflación esperada, y el crédito en otra moneda tiene un riesgo que no está en la tasa.
3. La regla de calce
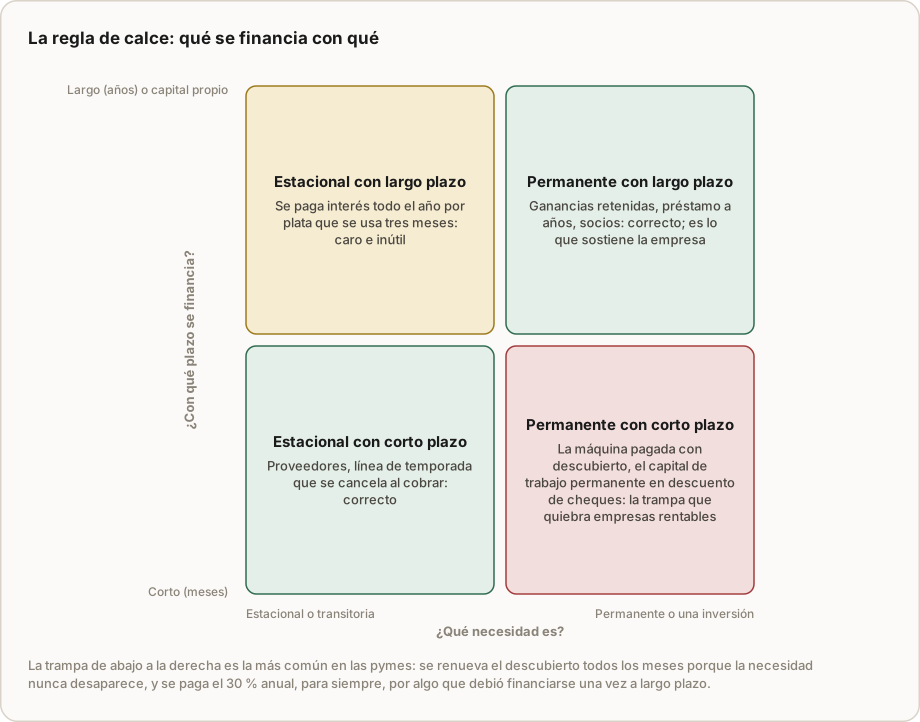
Lo permanente se financia con plazo largo o capital propio; lo estacional, con plazo corto. Es la regla más vieja de las finanzas de empresa y la más violada en las pymes, siempre en la misma dirección: necesidades permanentes (el capital de trabajo que nunca baja, una máquina) financiadas con la fuente más corta y más cara, renovada mes a mes.
Se reconoce por un síntoma: el descubierto "que se cancela el mes que viene" y nunca se cancela. Si en el mejor mes de caja del año todavía se usa, esa parte no es estacional: es permanente, y está pagando 30 o 40 % anual por algo que debió financiarse una vez a 36 meses al 20 %. Peralta pagaba USD 53.000 por año de intereses; con cada cosa en su fuente, 25.400. La diferencia, USD 27.600, es casi la mitad de su resultado operativo.
El error inverso también existe y es más raro: financiar lo estacional con plazo largo. Se paga interés todo el año por plata que se usa tres meses. La solución es una línea de temporada: se usa de marzo a mayo, se cancela en junio, se vuelve a usar en noviembre.
4. Cuánta deuda es demasiada
Dos cuentas simples, de las que mira cualquier banco y que el dueño tiene que mirar antes:
- Cobertura de intereses = resultado operativo / intereses del año. Peralta antes: 61.000 / 53.000 = 1,15: cada peso de interés tenía 1,15 de resultado para pagarlo; un mal trimestre y no alcanza. Después: 61.000 / 25.400 = 2,4. Por debajo de 2, la empresa trabaja para el banco; por debajo de 1,5, está en peligro.
- Deuda sobre resultado operativo más amortizaciones (una versión casera del indicador que los analistas llaman deuda sobre EBITDA): cuántos años de resultado hacen falta para pagar toda la deuda. Peralta después, con la deuda en su pico (el préstamo de 120.000 más la línea de temporada en abril, 80.000): 200.000 / 73.000 = 2,7 años. Por encima de 3 o 4, el crédito nuevo se pone caro o no llega; por encima de 5, hay que vender algo o traer un socio.
Las dos cuentas salen del estado de resultados y del balance del capítulo 9, y las dos conviene tenerlas antes de pedir, no después de que el banco las calcule.
5. Cómo se prepara un pedido de crédito
El banco presta contra tres cosas: la capacidad de pago demostrada, la garantía y la confianza. Las tres se construyen con papeles que una empresa con sistema ya tiene:
- Los tres estados del último cierre y los de los últimos meses (capítulo 9), que digan lo mismo que la contabilidad del contador.
- El presupuesto del año con la caja mes a mes (capítulo 10), que muestra para qué es la plata y cuándo se devuelve.
- La hoja de trece semanas, que muestra la necesidad estacional con su fecha de cancelación.
- La cuenta corriente de clientes con el DSO y el vencido, que es la garantía real de una línea de corto plazo.
- Para qué es, exactamente: una línea de temporada de USD 80.000 para el tejido de invierno, a cancelar en junio con las cobranzas de abril; o una máquina de USD 70.000 a 36 meses con la cuota cubierta por el ahorro de tercerizar.
Un pedido así se aprueba más rápido, más barato y antes de la urgencia. Y el que se prepara en agosto para febrero consigue tasa; el que se pide en febrero consigue descubierto. El sistema de gestión arma los cuatro primeros en una tarde (el libro del ERP, finanzas); sin sistema, es un mes de trabajo del contador que llega tarde.
Ejemplo resuelto: Peralta, cada necesidad con su fuente
La curva (figura 1). Capital de trabajo mínimo (enero y junio a agosto): USD 170.000. Pico (marzo): 270.000. Permanente 170.000. Estacional, mes por mes por encima de 170.000: febrero 60.000, marzo 100.000, abril 80.000, mayo 40.000; septiembre 10.000, octubre 30.000, noviembre 30.000, diciembre 10.000: en total, 360.000 dólares-mes. Máquina rectilínea: 70.000, comprada hace dos años con descubierto.
Antes. Todo financiado con descubierto al 2,8 % mensual (39 % anual): uso permanente USD 110.000 todo el año (los 170.000 permanentes más la máquina, menos 130.000 de ganancias retenidas acumuladas) más lo estacional de la curva: intereses: 110.000 × 39 % + 360.000 × 2,8 % = 42.900 + 10.080 = USD 53.000 (Graciela creía que eran 37.000: miraba el resumen de un mes tranquilo, 110.000 × 2,8 % = 3.080, y lo multiplicaba por doce). Cobertura de intereses: 61.000 / 53.000 = 1,15. Resultado antes de impuestos: 8.000.
Después. (1) Lo permanente: préstamo a 36 meses por USD 120.000 al 1,6 % mensual (21 % anual) más las ganancias retenidas; interés y gastos del primer año: unos USD 21.000. (2) La máquina: refinanciada dentro del mismo préstamo. (3) Lo estacional: hilado a 60 días con el proveedor principal a cambio de un compromiso anual de volumen, a costo cero porque el proveedor no ofrecía descuento por pronto pago (financia el hilado de invierno, 60.000, en febrero y marzo, y el de verano, 30.000, en septiembre y octubre); y una línea de temporada de hasta USD 80.000 al 2,2 % mensual para el resto: marzo 40.000, abril 80.000 y mayo 40.000 (se cancela en junio), noviembre 30.000 y diciembre 10.000 (se cancela en enero): 200.000 dólares-mes × 2,2 % = 4.400. (4) Descubierto: solo para imprevistos, cancelado en 30 días.
Resultado. Intereses del año: 21.000 + 4.400 = USD 25.400 contra 53.000: USD 27.600 que vuelven a la ganancia. Cobertura: 61.000 / 25.400 = 2,4. Deuda sobre resultado más amortizaciones, con la deuda en su pico: 200.000 / 73.000 = 2,7 años. Descubierto en julio: cero. Resultado antes de impuestos: 35.600 (unos 26.700 después del 25 %), de los que se pueden retener unos 20.000 por año. Y la decisión que Graciela no tomó: un socio le ofrecía USD 100.000 por el 25 %; con la empresa ganando unos 26.700 por año después de impuestos y creciendo, ese 25 % le iba a costar 6.700 por año y subiendo, para siempre, cuando el problema se resolvía con plazos y un préstamo que se termina de pagar en tres años.
Ejercicios
Ejercicio 1 · Cálculo: el costo real de cada fuente
Convertí a tasa anual efectiva: un descubierto al 2,8 % mensual; una línea al 2,2 %; un descuento de cheques al 3,5 %; un préstamo a 36 meses al 1,6 %; y el crédito de un proveedor que ofrece 3 % de descuento por pagar a 10 días en lugar de 40. Ordená las cinco de más cara a más barata.
Solución
(1 + 0,028)¹² − 1 = 39 %; (1,022)¹² − 1 = 30 %; (1,035)¹² − 1 = 51 %; (1,016)¹² − 1 = 21 %. Proveedor: perder el 3 % por 30 días de plazo cuesta 3 / 97 = 3,09 % por 30 días: (1,0309)¹² − 1 = 44 % anual.
De más cara a más barata: descuento de cheques (51 %), no tomar el pronto pago del proveedor (44 %), descubierto (39 %), línea (30 %), préstamo a 36 meses (21 %). La sorpresa es la segunda: el crédito "gratis" del proveedor es el segundo más caro cuando ofrece descuento por pronto pago, y conviene pagarle a 10 días con la línea al 30 %. Cuando el proveedor no ofrece descuento, su plazo sí es gratis, y es la mejor fuente estacional que existe.
Ejercicio 2 · Decisión: la máquina de Metalúrgica Ribera
Ribera quiere una plegadora de USD 48.000 que le ahorra USD 1.900 por mes de tercerización. Opciones: pagarla con el descubierto al 2,8 % mensual "y cancelarlo con el ahorro"; un préstamo a 36 meses al 1,7 % mensual (cuota aproximada USD 1.800); o un socio que pone los 48.000 por el 25 % de la empresa (ganancia neta actual unos USD 17.000 por año, con ventas de unos 25.000 por mes). ¿Cuál, y por qué?
Solución
Descubierto: 48.000 × 2,8 % = USD 1.344 por mes de interés contra 1.900 de ahorro: al principio quedan 556 por mes para cancelar capital; aun poniendo los 1.900 todos los meses, la deuda tarda unos 45 meses en cancelarse y se pagan unos USD 36.500 de intereses. Cualquier mes malo lo estira. Es la trampa de la figura 3. Préstamo a 36 meses: cuota de unos USD 1.800 contra ahorro de 1.900: la máquina se paga sola en tres años, con USD 100 por mes de sobra, y la empresa la tiene para quince. Intereses totales: unos 16.600, menos de la mitad. Socio: el 25 % de 17.000 son 4.250 por año, para siempre. Y la plegadora misma suma 22.800 de ahorro al año: menos su amortización y el impuesto, unos 14.700 más de ganancia neta, y un cuarto es del socio. Con la máquina andando, el socio se lleva unos 7.900 por año; en diez años, casi 80.000, por 48.000 de hoy. Es la fuente más cara, y además trae un socio.
Decisión: el préstamo a 36 meses, con la condición de que el ahorro sea real (el 1.900 sale de facturas de tercerización, no de una estimación). Lo que no se hace: comprar la máquina con descubierto porque "es más rápido". La evaluación completa de una inversión es el capítulo siguiente.
Ejercicio 3 · Diagnóstico: el descubierto que no baja
Una distribuidora usa un descubierto promedio de USD 65.000 todo el año al 2,6 % mensual, con un mínimo de USD 48.000 en su mejor mes. Su capital de trabajo es USD 140.000 sobre ventas de USD 1.100.000; cobra a 45 días con clientes a 30; paga a proveedores a 20 sin descuento por pronto pago. ¿Qué está mal y cuánto cuesta?
Solución
Los USD 48.000 que nunca bajan son permanentes financiados con la fuente más cara: 48.000 × (1,026¹² − 1) = 48.000 × 36 % = USD 17.300 por año. Los 17.000 restantes del promedio son estacionales: correctos en un descubierto, aunque mejor en una línea.
Tres decisiones: (1) pasar los 48.000 a un préstamo a 36 meses (al 20 % anual, 9.600 por año: ahorra 7.700). (2) Cobrar a 30 en lugar de 45: 15 días × 3.014 de ventas diarias = USD 45.000 que vuelven, lo que elimina casi todo el descubierto permanente sin pedir nada (cuentas corrientes). (3) Pagar a proveedores a 30 en lugar de 20 (no hay descuento que perder): 10 días × 2.000 de costo diario = 20.000 de alivio. Con (2) y (3), el capital de trabajo baja de 140.000 a 75.000 y el descubierto permanente desaparece. El problema no era de crédito: era de plazos.
Ejercicio 4 · Para tu empresa
Armá tu curva: el capital de trabajo de cada mes del último año (clientes más stock menos proveedores, a fin de cada mes). Marcá el mínimo (tu permanente) y el pico (tu estacional). Después listá cómo lo financiás hoy, fuente por fuente, con su tasa anual efectiva, y marcá en la matriz de calce dónde cae cada una. Si hay plata permanente en descubierto o en descuento de cheques, calculá cuánto te cuesta por año: ese número es el pedido de crédito que tenés que preparar en el mes tranquilo, no en el urgente.
Errores comunes
- Comparar tasas "por mes": 2,8 % parece poco; 39 % anual, no.
- Financiar lo permanente con descubierto: renovado todos los meses, para siempre, a la tasa más alta.
- Comprar una máquina con la caja de la temporada: la máquina dura quince años; se financia a años.
- No calcular el crédito del proveedor: perder el 3 % por pronto pago es un 44 % anual; tomar su plazo sin descuento es gratis.
- Traer un socio para el capital de trabajo: la fuente más cara para la necesidad más ordinaria.
- Pedir en la urgencia: el que pide en febrero consigue descubierto; el que prepara en agosto consigue tasa.
Lo que hay que registrar
Lo que ya registra el capítulo 11 (fechas de cobro y pago, calendario, cobros y pagos del día) más: el capital de trabajo a fin de cada mes (clientes, stock, proveedores), para dibujar la curva; cada fuente de financiamiento con su monto, tasa, plazo, garantía y fecha de cancelación prevista; los intereses y comisiones pagados por fuente y por mes (no "gastos bancarios" en una sola línea); y el uso del descubierto en el mejor mes del año, que es el detector de lo permanente mal financiado. Con eso, el sistema muestra la curva, el costo real por fuente y las dos cuentas de deuda sin que nadie arme una planilla.
| Indicador | Qué dice |
|---|---|
| Capital de trabajo permanente sobre ventas | Cuánto exige cada peso de crecimiento |
| Uso del descubierto en el mejor mes | Lo permanente financiado con corto plazo |
| Costo financiero total en tasa anual por fuente | Dónde se va la plata y qué fuente cambiar |
| Cobertura de intereses | Si la empresa trabaja para el banco |
| Deuda sobre resultado operativo más amortizaciones | Cuántos años de resultado hay comprometidos |
Resumen en cinco líneas
- El capital de trabajo es una curva: lo que nunca baja es permanente y se financia como una máquina (largo plazo o capital propio); lo que sube y baja es estacional y se financia a corto plazo, cancelando en temporada.
- Cinco fuentes, cinco costos reales en tasa anual: ganancias retenidas, proveedores y clientes (el pronto pago perdido puede costar 44 %), banco a corto plazo (30 a 51 %), largo plazo (la más barata para lo permanente), socios (la más cara si la empresa anda bien).
- La regla de calce se viola casi siempre igual: lo permanente en descubierto renovado para siempre; el detector es el uso del descubierto en el mejor mes del año.
- Dos cuentas antes de pedir: cobertura de intereses (más de 2) y deuda sobre resultado más amortizaciones (menos de 3 o 4 años).
- Un pedido de crédito se prepara en el mes tranquilo con los tres estados, el presupuesto, la hoja de trece semanas y la cuenta corriente, y dice para qué y cuándo se devuelve.
Preguntas de repaso
1. ¿Qué estaba mal en el financiamiento de Peralta, si la empresa era rentable? Financiaba con un descubierto al 39 % anual que nunca cancelaba la parte de los 170.000 permanentes y de la máquina que no cubrían sus ganancias retenidas (110.000), más todo lo estacional, y pagaba USD 53.000 de intereses por año. Con lo permanente a 36 meses, el hilado a 60 días y una línea de temporada, pagó 25.400.
2. ¿Cómo se distingue el capital de trabajo permanente del estacional? Con la curva mes a mes: el mínimo del año es permanente; la diferencia entre el pico y el mínimo es estacional. El síntoma del permanente mal financiado es el descubierto que sigue usándose en el mejor mes.
3. ¿Por qué el crédito del proveedor puede ser la fuente más cara? Porque si ofrece descuento por pronto pago (3 % a 10 días contra 40), tomar el plazo cuesta 3 / 97 cada 30 días: 44 % anual. Si no ofrece descuento, su plazo es gratis y es la mejor fuente estacional.
4. ¿Qué dos cuentas dicen si la deuda es demasiada? Cobertura de intereses (resultado operativo sobre intereses: más de 2) y deuda sobre resultado operativo más amortizaciones (menos de 3 o 4 años). Las dos salen de los estados del capítulo 9.
5. ¿Por qué un socio es la fuente más cara si la empresa anda bien? Porque el porcentaje que se entrega no tiene cuota ni vencimiento: participa de toda la ganancia futura, para siempre. USD 100.000 por el 25 % de una empresa que gana unos 26.700 después de impuestos y crece son 6.700 por año y subiendo, para siempre; un préstamo se termina de pagar.
Conceptos clave
- Capital de trabajo permanente: el mínimo de la curva anual; se financia a largo plazo o con capital propio.
- Capital de trabajo estacional: la diferencia entre el pico y el mínimo; se financia a corto plazo y se cancela en temporada.
- Tasa anual efectiva: (1 + tasa mensual)¹² − 1; la única forma de comparar fuentes.
- Costo del pronto pago perdido: descuento / (100 − descuento) por los días de plazo, anualizado.
- Regla de calce: lo permanente con plazo largo, lo estacional con plazo corto.
- La trampa del descubierto: lo permanente financiado con la fuente más corta, renovada para siempre.
- Línea de temporada: crédito de corto plazo que se usa en el pico y se cancela al cobrar.
- Cobertura de intereses: resultado operativo sobre intereses del año.
- Deuda sobre resultado más amortizaciones: años de resultado comprometidos en la deuda.
- Pedido de crédito preparado: tres estados, presupuesto, hoja de trece semanas, cuenta corriente y el para qué, presentados en el mes tranquilo.
Referencias
- Brealey, Richard A.; Myers, Stewart C. y Allen, Franklin. Principles of Corporate Finance. McGraw-Hill, varias ediciones (financiamiento de corto plazo y capital de trabajo).
- Petersen, Mitchell A. y Rajan, Raghuram G. "Trade Credit: Theories and Evidence". The Review of Financial Studies, vol. 10, n.º 3, 1997.
- Berger, Allen N. y Udell, Gregory F. "The Economics of Small Business Finance". Journal of Banking & Finance, vol. 22, 1998.
- Ross, Stephen A.; Westerfield, Randolph W. y Jaffe, Jeffrey. Corporate Finance. McGraw-Hill, varias ediciones.
Lo que sigue
El capítulo 13 es evaluar una inversión: comprar una máquina, abrir un local, tomar gente; el período de repago, el valor actual neto y la tasa interna de retorno explicados sin fórmulas de más, y el riesgo que las fórmulas no muestran. Si querés dibujar la curva de capital de trabajo de tu empresa con alguien, Alex la arma con vos.