Pedidos y órdenes de venta: del presupuesto aceptado a la promesa
Un presupuesto es una propuesta; una orden de venta es una promesa. Qué registra la orden, los estados con su condición de entrada, la reserva de stock que evita vender dos veces lo mismo, la fecha comprometida que sale de insumos y capacidad, los cambios como versiones, las conexiones con producción, expedición y facturación, y el agente que avisa antes de incumplir. Con caso resuelto, figuras, ejercicios y glosario. Libro El ERP completo, capítulo 8.
Libro El ERP completo, capítulo 8. Anterior: el cotizador. Índice en la Escuela.
Al terminar este capítulo vas a poder:
- Distinguir el presupuesto de la orden de venta, y decir qué tiene que registrar una orden para que la empresa pueda cumplirla.
- Diseñar los estados de la orden con su condición de entrada, y las dos reglas de confirmación: crédito y fecha.
- Explicar la diferencia entre stock físico, reservado y disponible para prometer, y calcular qué se puede prometer y para cuándo.
- Tratar los cambios y cancelaciones como versiones, y leer el indicador de cumplimiento de fecha.
El caso: Plásticos Carranza, lo que se vendió dos veces
Plásticos Carranza, la inyectora del libro de administración (capítulo 7), tiene dos tipos de trabajo: series largas para un autopartista y piezas a pedido para clientes chicos. El año pasado, Daniel contó tres problemas que creía independientes.
El primero: dos vendedores vendieron el mismo lote de 1.200 piezas de la B-220 a dos clientes distintos, 500 cada uno, el mismo día; el depósito tenía 1.200, pero 900 ya estaban comprometidas con pedidos anteriores que vivían en el mail de cada vendedor. El segundo: de 40 órdenes del mes, 25 se entregaron en la fecha prometida (62 %); la fecha la ponía el vendedor "para cerrar", sin mirar si la resina estaba comprada ni cuándo se liberaba la máquina. El tercero: un cliente cambió la cantidad de un pedido de 500 a 800 piezas por teléfono, el cambio quedó en un papel, producción hizo 500, y la discusión por mail duró tres semanas.
Los tres son el mismo problema: entre el presupuesto aceptado y lo que la empresa hace no había un registro que se pudiera consultar. La orden de venta es ese registro. Con el módulo armado, el disponible por fecha se ve al cotizar, la fecha comprometida sale de los insumos y la capacidad, y los cambios son versiones con firma. Seis meses después: cumplimiento del 93 %, ninguna pieza vendida dos veces, y las órdenes entregadas sin facturar pasaron de nueve días promedio a cero.
1. Presupuesto y orden: propuesta y promesa
El presupuesto dice "esto, a este precio, si querés". La orden de venta dice "esto, en esta cantidad, a este precio, para esta fecha, y nos comprometemos". Entre las dos hay un instante que en muchas empresas no existe como registro, y por eso se promete lo que no hay, se produce lo que no se pidió y se entrega tarde sin que nadie lo haya visto venir.
La administración de pedidos tiene su propia historia. Jay Forrester mostró en Industrial Dynamics (1961) cómo los pedidos, el stock y los plazos de una cadena se amplifican unos a otros cuando la información llega tarde o distorsionada: el "efecto látigo" que después estudiaron Lee, Padmanabhan y Whang (1997) nace en gran parte de órdenes que no reflejan la demanda real. Y la práctica industrial acuñó el concepto que resuelve el problema de Carranza: el disponible para prometer (available to promise, ATP, en el vocabulario de APICS, la asociación de profesionales de operaciones), que no es el stock físico sino el físico menos lo comprometido, proyectado por fecha con lo que está por llegar.
Para una empresa chica no hace falta la teoría de sistemas: hace falta que la orden exista, con cinco datos, y que dos reglas se cumplan siempre.
2. Qué registra una orden de venta
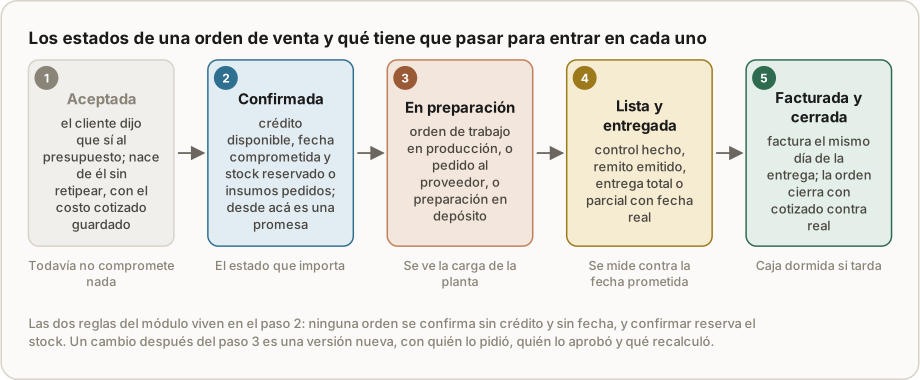
- Qué y cuánto, con el precio y las condiciones del presupuesto aceptado. Nada se retipea: la orden nace del presupuesto con un clic (el cotizador), y guarda el costo cotizado para compararlo después con el real.
- Para cuándo: la fecha comprometida con el cliente, y la fecha interna de terminación, antes, para tener margen.
- De dónde sale: stock disponible (se reserva), producción (se genera la orden de trabajo) o compra (se genera el pedido al proveedor). Una orden puede tener las tres cosas en distintas líneas.
- Quién: vendedor responsable, quién la confirmó, quién la produce, quién la entrega.
- Estado, con condición de entrada: aceptada, confirmada, en preparación, lista, entregada (total o parcial), facturada, cerrada; y cancelada o modificada, con motivo.
El estado que importa es confirmada: es el momento en que la orden deja de ser una intención y se vuelve una promesa que la empresa puede cumplir. Las dos reglas del módulo viven ahí: no se confirma sin crédito disponible del cliente (o autorización explícita, capítulo 10), y no se confirma sin fecha comprometida. Confirmar reserva el stock y dispara lo que haga falta: la orden de trabajo o el pedido al proveedor.
3. La reserva de stock y el disponible para prometer
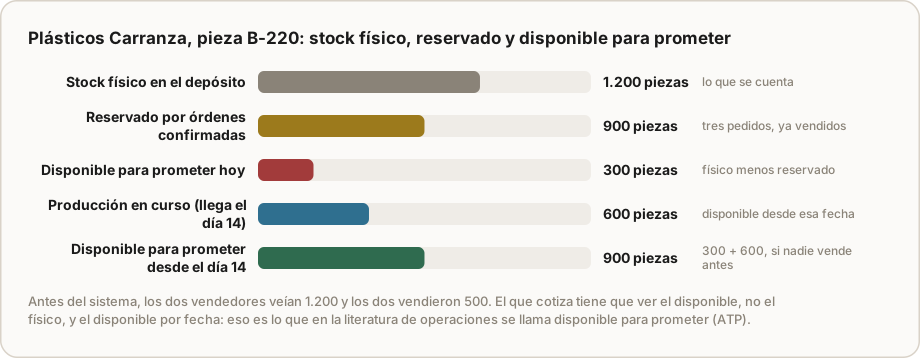
Es la regla que evita que dos vendedores vendan la misma unidad. Cuando la orden se confirma, el sistema reserva: el stock disponible baja aunque el stock físico siga igual. El próximo que cotice ve el disponible, no el físico. Y el disponible tiene fecha: lo que está en producción o pedido al proveedor suma al disponible a partir del día en que llega.
Carranza, pieza B-220: físico 1.200; reservado por tres órdenes confirmadas 900; disponible hoy 300; en producción 600 que terminan el día 14; disponible desde el 14: 900. Un pedido nuevo de 500 para el día 10 no se puede prometer entero; se puede prometer 300 ahora y 200 el día 14, o pedirle a producción que adelante el lote. Lo que no se puede es decir "sí, tenemos" mirando el depósito. Parece un detalle; es la diferencia entre "sí, tenemos" y "sí, tenemos, pero ya está vendido".
Lo que necesita: el stock registrado donde ocurre (inventario, capítulo 12), y la reserva como movimiento automático al confirmar, con liberación automática al cancelar.
4. La fecha comprometida
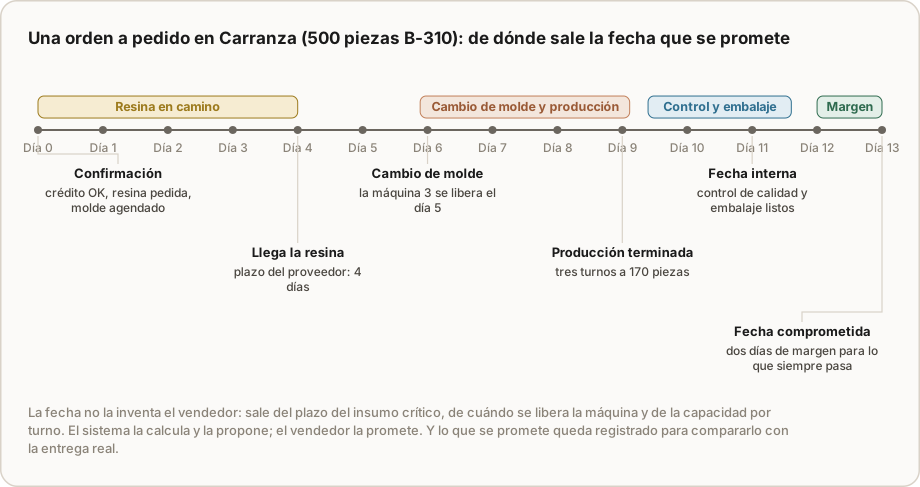
La fecha no la inventa el vendedor. Sale de tres cosas: el plazo del insumo crítico (la resina llega en cuatro días), cuándo se libera la máquina o la cuadrilla (la carga de trabajo de las próximas semanas, capacidad y programación, capítulo 15) y la capacidad por turno (170 piezas por turno, tres días). A eso se le suma el control, el embalaje y un margen para lo que siempre pasa: en Carranza, dos días.
En el nivel más simple, el sistema muestra esas tres cosas y el vendedor arma la fecha; en el más avanzado, la calcula y la propone. En cualquier nivel, lo que importa es que la fecha prometida quede registrada y se compare con la real: ese es el indicador de cumplimiento, y es el que más pesa en la lealtad del cliente. Un cliente perdona un precio alto; no perdona una fecha incumplida dos veces.
Dos fechas, no una: la comprometida con el cliente y la interna, uno o dos días antes. La interna es la que ve producción; la comprometida es la que ve el cliente. El margen entre las dos es lo que absorbe el imprevisto sin que el cliente se entere.
5. Cambios y cancelaciones
Un pedido cambia: más cantidad, otra medida, otra fecha, otro lugar de entrega. El sistema registra el cambio como una versión: queda la anterior, queda la nueva, quién la pidió (el cliente, con qué mail o llamada) y quién la aprobó adentro. Y recalcula lo que toca: reservas, orden de trabajo, pedido al proveedor, fecha, y precio si el cambio lo justifica.
Una regla que conviene escribir: un cambio después de iniciada la producción pide autorización y puede cambiar el precio y la fecha. Las 500 piezas de Carranza que pasaron a 800 por teléfono habrían sido una versión 2 con fecha nueva y un costo de molde adicional visible; en su lugar fueron un papel y tres semanas de mails.
Una cancelación libera reservas, cierra o cancela la orden de trabajo, y marca el motivo de una lista corta (el cliente desistió, no llegamos a la fecha, error nuestro, cambió por otra orden). Los motivos de cancelación, como los de pérdida en el CRM, son los que dicen qué arreglar.
6. Cómo se conecta con el resto
Hacia atrás, el CRM y el cotizador: la orden nace del presupuesto aceptado, que nació de la oportunidad. Hacia adelante:
- Stock: reserva al confirmar, descuento al entregar.
- Producción: la orden de trabajo con las etapas y los tiempos estándar (órdenes de trabajo, capítulo 14).
- Compras: el pedido al proveedor del insumo que falta, ligado a esta orden.
- Expedición: el remito, con la fecha real de entrega que se compara con la prometida (logística, capítulo 19).
- Facturación: la factura nace del remito (capítulo 9); la orden no cierra hasta que está facturada.
- Cuentas corrientes: el crédito se consume al confirmar y se cobra al vencer.
Una orden de venta aislada en un programa de facturación no es una orden: es una factura adelantada. No reserva, no promete, no produce. Es el caso típico de la empresa en nivel 3 de madurez: tiene facturación, y las órdenes viven en el mail.
7. El agente, con supervisión
El agente de este módulo tiene dos tareas acotadas. La primera: avisar antes de incumplir. Mira cada orden confirmada contra su fecha interna, los insumos pendientes y el avance de la orden de trabajo, y cuando una orden va a llegar tarde (el proveedor demoró, la etapa se atrasó, la máquina se rompió), lo dice con tiempo, con el motivo y con el mensaje al cliente redactado. El responsable de ventas decide si se avisa, se reprograma o se prioriza esa orden sobre otra. La segunda: detectar lo entregado sin facturar, que es caja dormida, y dejarlo listo para facturar.
Lo que no hace: cambiar una fecha comprometida, aceptar un cambio del cliente ni cancelar. Es la regla de todo el libro (primero el sistema, después los agentes): propone sobre datos del sistema, una persona decide.
Ejemplo resuelto: una orden de Carranza, del sí a la factura
Día 0. El cliente acepta el presupuesto de 500 piezas B-310 (a pedido, lote chico; el cotizador la cotizó con su costo real, cambio de molde incluido). La orden nace del presupuesto: USD 4.750, costo cotizado USD 3.400.
Confirmación. Crédito del cliente: límite 15.000, saldo 6.200, vence en 20 días: disponible. Stock: la B-310 no se stockea; sale de producción. Resina: hay 40 kg y hacen falta 90: el sistema genera el pedido al proveedor (plazo 4 días). Máquina 3: se libera el día 5. Capacidad: 170 piezas por turno, un turno por día: tres días. Fecha interna: día 11 (producción 6 a 9, control y embalaje 10 y 11). Fecha comprometida: día 13. Se confirma; la orden de trabajo nace con sus etapas.
Día 7. El cliente pide 800 en lugar de 500. El sistema arma la versión 2: la resina no alcanza (90 kg para 500; hacen falta 144: nuevo pedido de 54 kg, llega el día 11), dos turnos más de producción (de 2,9 a 4,7, los días 11 y 12), fecha interna día 14, comprometida día 16, precio recalculado (el cambio de molde se prorratea en más piezas: USD 7.300 en lugar de 7.600 por simple proporción). Sergio, el vendedor, se lo manda al cliente, el cliente acepta por mail, el mail queda adjunto a la versión 2 y Daniel aprueba. Producción ve la versión 2, no el papel.
Día 15. Entrega total con remito; fecha real día 15 contra comprometida día 16: en fecha. La factura nace del remito el mismo día. La orden cierra el día 18 con el costo real: 4,6 turnos contra 4,7 cotizados, resina 150 kg contra 144 (4 % de merma sobre el estándar: un dato para el estándar, no para el operario).
Lo que midió el mes. Cumplimiento: 37 de 40 órdenes en fecha (93 %); causas de las tres tardías: proveedor 2, cambio del cliente 1. Órdenes modificadas después de confirmadas: 6 de 40, todas con versión. Entregado sin facturar al cierre del día: cero. Y el informe que Daniel no había visto nunca: tiempo promedio entre aceptación y entrega por tipo de pieza (serie: 4 días; a pedido: 12), que es lo que ahora le dice al vendedor antes de prometer.
Ejercicios
Ejercicio 1 · Diseño: los estados y las reglas de Distribuidora Lamas
Lamas vende repuestos de stock a talleres, con reparto propio y clientes en cuenta corriente. Diseñá los estados de su orden de venta con su condición de entrada, y las reglas de confirmación, parciales y cancelación.
Solución
Estados: Pedido (el taller pidió, por teléfono, portal o vendedor); Confirmado (crédito disponible según límite y vencimientos; stock disponible reservado; fecha de entrega según el día de reparto de la zona); Preparado (armado en depósito con control de cantidades); Despachado (en la ruta del día, con remito); Entregado (firma o foto de entrega, fecha real); Facturado y cerrado (factura del día, cuenta corriente actualizada).
Reglas: no se confirma con crédito excedido o con facturas vencidas de más de 15 días sin autorización del dueño; lo que no está disponible se ofrece como parcial con fecha (y el cliente elige: parcial ahora y resto después, o todo después); un pedido debajo del mínimo por entrega lleva el recargo de la lista (política comercial, capítulo 8); cancelación libera reservas y registra motivo. Y la regla que más le importa a la caja: todo lo entregado se factura el mismo día; el reporte de "entregado sin facturar" se mira al cierre.
Ejercicio 2 · Cálculo: disponible para prometer en Carranza
La pieza B-220 tiene 1.200 en físico, 900 reservadas, 600 en producción que terminan el día 14 y un lote de 400 más programado para el día 20. Llegan dos pedidos nuevos: el cliente A pide 500 para el día 10; el cliente B pide 700 para el día 18. ¿Qué se puede prometer a cada uno, y en qué orden?
Solución
Disponible hoy: 1.200 − 900 = 300. Desde el día 14: 300 + 600 = 900. Desde el día 20: 1.300.
Cliente A (500 para el día 10): se pueden prometer 300 el día 10 y 200 el día 14, o 500 el día 14. Si A acepta la parcial, quedan 0 disponibles hoy y 400 desde el día 14. Cliente B (700 para el día 18): con A confirmado, desde el día 14 hay 400 y desde el día 20, 800: se puede prometer 400 el día 18 y 300 el día 20, o 700 el día 20. Si B es más importante que A, la decisión es comercial y se toma con los dos pedidos a la vista, no por orden de llegada del mail; y si hace falta, producción adelanta el lote del día 20, que es una decisión de capacidad. Lo que no se puede: prometerle 500 a A y 700 a B "para la semana que viene" mirando el 1.200 del depósito.
Ejercicio 3 · Análisis: el cumplimiento de fecha de Metalúrgica Ribera
En el mes, Ribera entregó 11 de 18 órdenes en fecha (61 %), con 4 días de atraso promedio en las 7 tardías. Causas registradas: insumo demorado 4, capacidad (la máquina ya estaba comprometida) 2, cambio del cliente 1. ¿Qué dice el dato y qué se hace con cada causa?
Solución
El 61 % no es un problema de producción: es un problema de promesa. Cuatro de siete atrasos son por insumo: la fecha se prometió sin que el acero estuviera comprado; la regla "no se confirma sin insumo crítico pedido con fecha" los elimina casi todos (el pedido al proveedor nace con la orden). Dos son de capacidad: el vendedor prometió sin mirar la carga de la máquina; la carga de las próximas semanas tiene que estar en pantalla al confirmar, y la fecha se propone desde ahí. Uno es un cambio del cliente: se registra como versión, con fecha nueva, y no cuenta como incumplimiento.
Objetivo realista a tres meses: 90 % con la regla del insumo y la carga visible. Y un indicador más fino que el porcentaje: los días de atraso promedio, que bajan antes que el porcentaje y muestran que la cosa mejora. Lo que no se hace: poner "dos semanas de margen" a todo; una fecha inflada se pierde contra la competencia tanto como una incumplida.
Ejercicio 4 · Para tu empresa
Tomá tus últimas 20 órdenes y anotá, para cada una, la fecha prometida y la fecha real de entrega. Calculá tu cumplimiento y tus días de atraso. Después, para las tardías, la causa: insumo, capacidad, cambio del cliente, error nuestro. Y contestá: ¿quién pone la fecha hoy y con qué datos? ¿Cómo sabe un vendedor qué hay disponible para prometer? ¿Dónde queda un cambio del cliente? Las tres respuestas son el diseño de tu módulo de pedidos.
Errores comunes
- Prometer mirando el stock físico: dos vendedores venden la misma unidad. El que cotiza ve el disponible por fecha.
- La fecha "para cerrar": prometida sin insumo ni capacidad. El cumplimiento se mide y el cliente lo recuerda.
- Una sola fecha: sin fecha interna, no hay margen para el imprevisto y el cliente se entera de todo.
- Cambios por teléfono y papel: producción hace la versión vieja. Cada cambio es una versión con firma.
- La orden en el programa de facturación: no reserva, no promete, no produce: es una factura adelantada.
- Entregar y facturar "a fin de mes": nueve días de caja dormida por orden, que en el ciclo de caja (capítulo 9) son capital de trabajo que financiás vos.
Lo que hay que registrar
Para cada orden: origen (el presupuesto del que nace, con su costo cotizado); líneas con cantidad, precio y condiciones; fecha comprometida e interna; de dónde sale cada línea (reserva, orden de trabajo o pedido al proveedor, ligados); estado con fecha de cada cambio de estado y quién; versiones con quién pidió y quién aprobó cada cambio; fecha real de entrega por línea (del remito); y el motivo de cancelación cuando la hay. Con eso, los indicadores salen solos y el agente tiene qué mirar.
| Indicador | Qué dice |
|---|---|
| Cumplimiento de fecha (entregadas en fecha sobre total) | Si la empresa promete lo que puede |
| Días de atraso promedio en las tardías | Mejora antes que el porcentaje |
| Causas de atraso (insumo, capacidad, cambio, error) | Qué regla falta |
| Órdenes modificadas después de confirmadas, y por qué | Si el cliente cambia o si se confirmó mal |
| Entregado sin facturar (al cierre del día) | Caja dormida; debería ser cero |
| Tiempo entre aceptación y entrega por tipo de producto | Lo que el vendedor puede prometer |
Resumen en cinco líneas
- El presupuesto propone; la orden de venta promete: qué, cuánto, a qué precio, para cuándo, y de dónde sale. Nace del presupuesto sin retipear.
- El estado que importa es confirmada, con dos reglas: crédito disponible y fecha comprometida; confirmar reserva el stock y dispara producción o compras.
- El que cotiza ve el disponible para prometer por fecha (físico menos reservado más lo que llega), no el físico.
- La fecha sale del insumo crítico, la carga de la máquina y la capacidad por turno, con una fecha interna anterior; se registra y se compara con la real.
- Los cambios son versiones con firma; la orden se conecta hacia atrás con el cotizador y hacia adelante con stock, producción, expedición, facturación y cuentas corrientes; el agente avisa antes de incumplir y una persona decide.
Preguntas de repaso
1. ¿Por qué Carranza vendió dos veces las mismas piezas? Porque los vendedores miraban el stock físico (1.200) y las reservas vivían en el mail de cada uno (900). Con la reserva al confirmar, el que cotiza ve el disponible (300) y el disponible por fecha.
2. ¿Qué dos reglas se cumplen al confirmar una orden? Crédito disponible del cliente (o autorización explícita) y fecha comprometida registrada. Sin las dos, la orden no es una promesa que la empresa pueda cumplir.
3. ¿De dónde sale la fecha comprometida? Del plazo del insumo crítico, de cuándo se libera la máquina o la cuadrilla y de la capacidad por turno, más control, embalaje y un margen; con una fecha interna anterior a la comprometida.
4. ¿Qué es una versión de una orden y por qué importa? Un cambio registrado con la orden anterior, la nueva, quién lo pidió y quién lo aprobó, y lo que se recalculó (reservas, fecha, precio). Evita que producción haga la versión vieja y que el cambio se discuta por mail.
5. ¿Qué hace el agente de pedidos y qué decide la persona? Detecta órdenes que van a llegar tarde (por insumo, capacidad o avance) y redacta el aviso; detecta lo entregado sin facturar. La persona decide si se avisa, se reprograma o se prioriza, y nunca delega cambiar una fecha ni aceptar un cambio.
Conceptos clave
- Orden de venta: la promesa registrada: qué, cuánto, precio, para cuándo, de dónde sale, quién.
- Confirmación: el estado en que la orden se vuelve promesa; exige crédito y fecha, y reserva el stock.
- Stock físico, reservado y disponible: lo que hay, lo comprometido por órdenes confirmadas y la diferencia.
- Disponible para prometer (ATP): el disponible proyectado por fecha, con lo que está en producción o por llegar.
- Fecha comprometida e interna: la que ve el cliente y la que ve producción, con margen entre las dos.
- Versión de orden: el registro de un cambio con quién lo pidió, quién lo aprobó y qué se recalculó.
- Cumplimiento de fecha: órdenes entregadas en fecha sobre el total; con los días de atraso promedio.
- Entregado sin facturar: órdenes con remito y sin factura; caja dormida.
- Causa de atraso: insumo, capacidad, cambio del cliente o error propio; dice qué regla falta.
- Factura adelantada: la orden que vive en el programa de facturación sin reservar, prometer ni producir.
Referencias
- Forrester, Jay W. Industrial Dynamics. MIT Press, 1961.
- Lee, Hau L.; Padmanabhan, V. y Whang, Seungjin. "The Bullwhip Effect in Supply Chains". Sloan Management Review, primavera de 1997.
- APICS (hoy ASCM). APICS Dictionary, varias ediciones (definiciones de disponible para prometer y de orden de venta).
- Jacobs, F. Robert y Chase, Richard B. Operations and Supply Chain Management. McGraw-Hill, varias ediciones.
Lo que sigue
El capítulo 9 es facturación y lo fiscal: comprobantes, impuestos, regímenes por país y la factura electrónica integrada, para que facturar no sea un trabajo sino lo que pasa después de entregar. Si querés calcular cuánta caja tenés dormida entre la entrega y la factura, Alex hace la cuenta con vos.