Facturación y fiscal: facturar es lo que pasa después de entregar
En una empresa sin sistema, facturar es un trabajo; con sistema, es una consecuencia de entregar. Por qué cada día sin facturar es caja dormida, cómo la factura nace del remito, los impuestos por regla y no por memoria, la factura electrónica integrada, anticipos y parciales, los controles que evitan notas de crédito por error, y el agente que prepara el lote del día. Con caso resuelto, figuras, ejercicios y glosario. Libro El ERP completo, capítulo 9.
Libro El ERP completo, capítulo 9. Anterior: pedidos y órdenes de venta. Índice en la Escuela.
Al terminar este capítulo vas a poder:
- Explicar por qué la factura tiene que nacer de la entrega el mismo día, y calcular lo que cuesta cada día de demora.
- Describir las tres reglas (producto, cliente, jurisdicción) con las que el sistema calcula impuestos y elige el comprobante, en cualquier país.
- Diseñar los controles que evitan las notas de crédito por error, y los comprobantes de anticipos y entregas parciales.
- Delimitar lo que hace el agente de facturación y lo que firma una persona.
El caso: Distribuidora Lamas, los viernes de facturación
Distribuidora Lamas, la distribuidora de repuestos de los ejercicios, hace 1.200 entregas por mes con reparto propio. Hasta el año pasado facturaba así: los choferes volvían con los remitos firmados, los remitos se juntaban en una bandeja, y los jueves y viernes un administrativo los tipeaba en el programa fiscal, uno por uno, mirando la lista de precios para cada artículo y recordando qué cliente era responsable inscripto y cuál no.
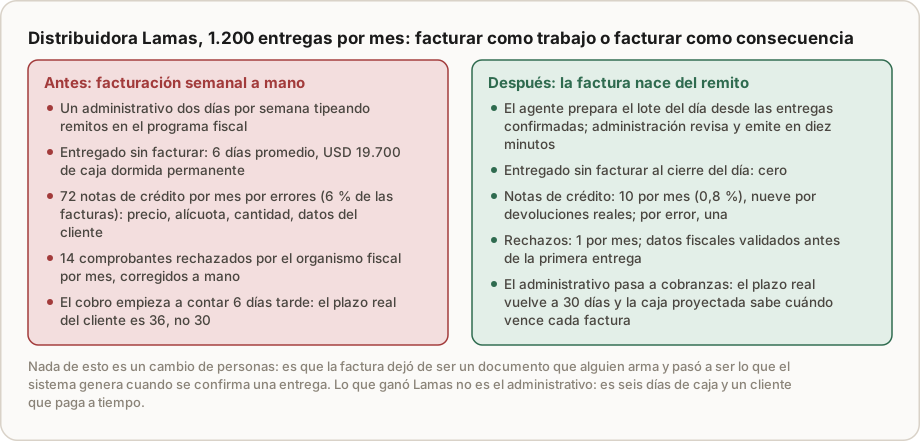
Lo que eso producía, medido un mes: entregas facturadas seis días después de entregadas, en promedio; 72 notas de crédito por errores de tipeo (precio distinto al cotizado, alícuota equivocada, cantidad, datos del cliente), un 6 % de las facturas; 14 comprobantes rechazados por el organismo fiscal por datos inválidos, corregidos a mano; y un detalle que Gustavo, el dueño, no había calculado: el plazo de 30 días de sus clientes empezaba a correr seis días tarde, así que cobraba a 36. Con USD 1.200.000 de ventas al año (USD 3.290 por día), esos seis días son USD 19.700 de caja dormida permanente y 5.900 por año de costo financiero al 2,5 % mensual del descubierto, además de los ocho días por mes de trabajo administrativo.
Nada de eso era un problema de facturación. Era que la factura se armaba en lugar de generarse. Con el módulo dentro del sistema, la factura nace del remito el mismo día, los impuestos salen de reglas y la autorización electrónica va y vuelve sola. El administrativo pasó a cobranzas, que es donde hacía falta. De eso trata este capítulo.
1. Qué es una factura y por qué el mismo día
Una factura es dos cosas a la vez: el documento que prueba el derecho a cobrar por lo entregado, y el comprobante fiscal que el Estado exige para liquidar impuestos. Las dos tienen fecha, y las dos corren desde que se emite: el cliente cuenta sus 30 días desde la factura, y el fisco cuenta el período. Lo que no se factura en el día se cobra tarde o no se cobra, y la caja empieza a contar desde la fecha del comprobante, no desde la entrega.
El impuesto que domina la facturación en casi todo el mundo es reciente: el impuesto al valor agregado lo diseñó Maurice Lauré para Francia en 1954, y en cincuenta años lo adoptaron más de 160 países, con nombres distintos (IVA, VAT, ITBIS, IGV) y la misma lógica: cada factura lleva el impuesto discriminado, y el que compra lo descuenta del que vende. Por eso la factura es un documento de cadena: un error en la tuya es un problema en la de tu cliente.
Lo segundo reciente es la factura electrónica. América Latina fue pionera: Chile desde 2003, Brasil desde 2006, México desde 2011, y después casi toda la región, cada país con su organismo y su formato. El principio es el mismo: la factura se autoriza contra el organismo fiscal antes de existir, vuelve con un número y un código de validación, y el fisco la tiene al mismo tiempo que el cliente. Para una empresa chica eso significa una cosa concreta: facturar "después" ya no es una opción administrativa, es un riesgo.
2. Qué hace el módulo
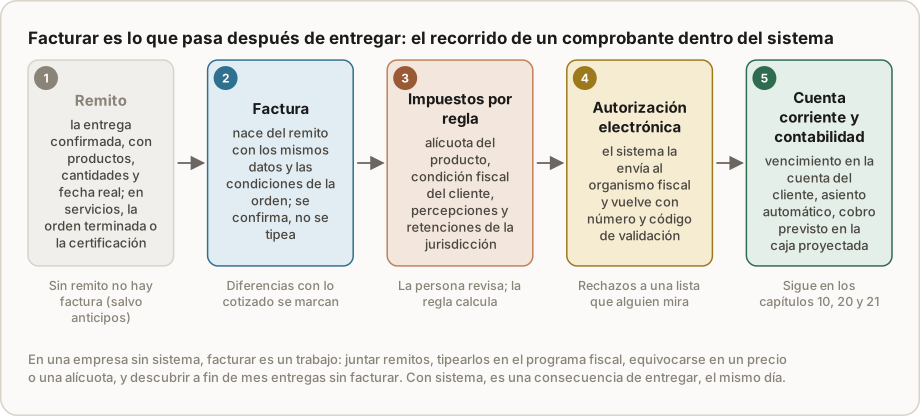
- La factura nace del remito (o de la orden de servicio terminada, o de la certificación de avance): mismos productos, cantidades, precios y condiciones de la orden de venta. No se tipea; se confirma. Si hubo entregas parciales, se facturan parciales o se agrupan según la condición del cliente.
- Impuestos por regla, no por memoria: cada producto tiene su alícuota, cada cliente su condición fiscal, cada jurisdicción sus percepciones o retenciones. El sistema calcula; la persona revisa.
- Comprobantes electrónicos integrados: la factura se autoriza contra el organismo fiscal desde el sistema y vuelve con su número y su código. Sin copiar y pegar en otro programa; sin dos numeraciones.
- Notas de crédito y débito ligadas a la factura original, con motivo de una lista corta (devolución, descuento posterior, error, diferencia de precio), para que la cuenta corriente y los reportes cierren.
- Numeración, puntos de venta y moneda manejados por el sistema; la factura en otra moneda guarda el tipo de cambio del día.
3. Las tres reglas: producto, cliente, jurisdicción
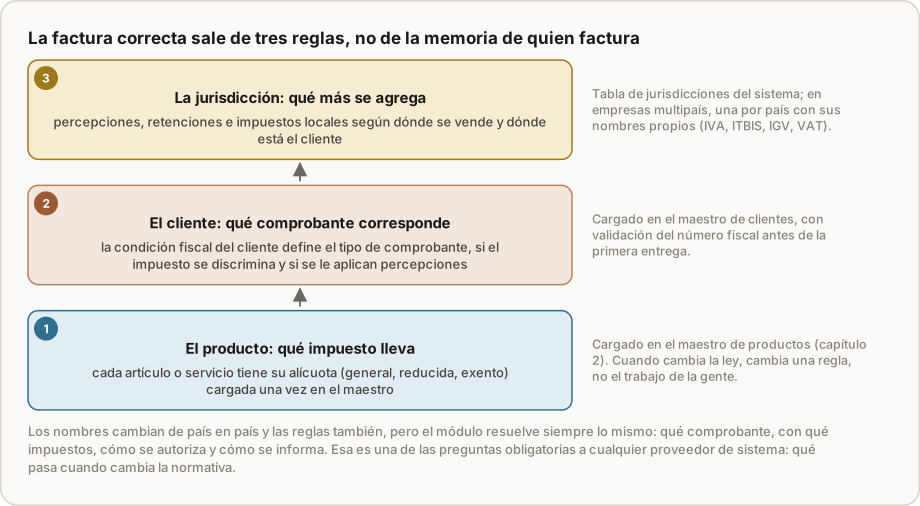
Lo que el administrativo de Lamas recordaba (o no) son tres reglas que viven en los maestros (capítulo 2):
- El producto dice qué impuesto lleva: alícuota general, reducida o exento, cargada una vez en el maestro de artículos. Un repuesto y un servicio de instalación pueden llevar alícuotas distintas en la misma factura.
- El cliente dice qué comprobante corresponde: su condición fiscal define el tipo de comprobante, si el impuesto se discrimina, y si se le aplican percepciones. El número fiscal se valida antes de la primera entrega, no en la factura.
- La jurisdicción dice qué más se agrega: percepciones, retenciones e impuestos locales según dónde se vende y dónde está el cliente.
Los nombres cambian de país en país y las reglas también, pero el módulo resuelve siempre lo mismo: qué comprobante corresponde a qué cliente, qué impuestos lleva, cómo se autoriza y cómo se informa. Cuando la ley cambia, cambia una regla del sistema, no el trabajo de la gente. Es una de las preguntas obligatorias a cualquier proveedor: qué pasa cuando cambia la normativa, y cuánto tarda. Y es la razón por la que las formas jurídicas y los impuestos del libro de administración tienen que estar decididos antes de armar el módulo: el sistema aplica el régimen; no lo elige.
4. Anticipos, parciales y servicios
La regla "sin remito no hay factura" tiene tres excepciones ordenadas:
- Anticipos: se factura antes de entregar, con un comprobante propio (factura de anticipo o recibo, según el país), que después se descuenta de la factura final. Sin ese comprobante, el anticipo es plata sin documento y la factura final sale por el total, dos veces.
- Entregas parciales: cada remito parcial se factura (o se agrupan los de la semana, si el cliente lo pide). Lo que no se hace es esperar a la última entrega: ese es el "entregado sin facturar" más común en fábricas.
- Servicios y obras: se factura por avance o certificación (30 % al inicio, 40 % al montaje, 30 % a la entrega), y la certificación aprobada por el cliente cumple el papel del remito. Lo que la cuenta corriente necesita es que cada certificación tenga fecha y vencimiento.
En los tres casos el principio se mantiene: cada derecho a cobrar tiene su documento el día que nace.
5. Los controles que evitan los errores caros
Las 72 notas de crédito de Lamas tenían cuatro causas, y cada una se elimina con una regla:
- Precio distinto al cotizado (30): la factura toma el precio de la orden, no de la lista del día; si difiere, se marca y alguien autoriza.
- Alícuota equivocada (18): la alícuota viene del maestro del producto; no se elige en la factura.
- Cantidad (14): la cantidad viene del remito firmado; si el cliente firmó por menos, el remito dice menos.
- Datos del cliente (10): no se emite un comprobante a un cliente con datos fiscales incompletos; se valida al alta y antes de la primera entrega.
Y tres reglas más: las anulaciones se hacen con nota de crédito, nunca borrando (el historial queda y el fisco ya tiene la factura); los comprobantes rechazados por el organismo fiscal van a una lista que alguien mira ese día; y el reporte de entregado sin facturar se mira al cierre de cada día, con objetivo cero.
6. Cómo se conecta con el resto
Hacia atrás: pedidos y expedición (la factura nace del remito). Hacia adelante:
- Cuentas corrientes (capítulo 10): la factura entra con su vencimiento según la condición del cliente; la nota de crédito la ajusta.
- Contabilidad integrada (capítulo 20): el asiento de venta, el impuesto y la cuenta a cobrar se generan solos; el contador recibe información limpia y los libros fiscales salen del sistema.
- Caja proyectada (capítulo 21): cada factura emitida es un cobro previsto en una fecha; la previsión de caja se arma sola.
Facturar en un programa aparte y "pasar" después al sistema rompe las tres: la cuenta corriente llega tarde, la contabilidad se concilia a mano y la caja proyectada no existe.
7. El agente, con supervisión
El agente de facturación hace tres cosas: prepara las facturas del día a partir de las entregas confirmadas y las deja listas para revisar y emitir en lote; detecta clientes con datos fiscales incompletos antes de la entrega, no después; y avisa de comprobantes rechazados por el organismo fiscal con la causa y la corrección propuesta. Administración confirma y emite.
Nunca emite solo. La factura es un documento legal, y la firma, aunque sea un clic, es de una persona. Es el caso más claro del principio del libro integrado: el agente ahorra el trabajo de armar; la responsabilidad no se delega.
Ejemplo resuelto: el lote del día en Lamas
Entregas del martes. 58 remitos firmados vuelven con los choferes a las 17; 3 tienen cantidades corregidas por el cliente en la firma (faltantes).
Lo que hace el sistema. A las 17:10 el agente arma 58 facturas desde los remitos: precios de la orden, alícuotas del maestro, condición fiscal de cada cliente, percepciones de la jurisdicción. Marca 3 facturas con cantidad corregida (coinciden con el remito corregido: bien), 2 con precio de orden distinto al de lista vigente (la orden tenía un precio acordado: bien, pero se muestra), y 1 cliente con número fiscal que no valida (un taller nuevo cargado por un vendedor desde el celular).
Lo que hace la persona. Revisa las 6 marcadas en cinco minutos; la del taller nuevo la deja pendiente y le pide al vendedor el dato; emite 57 en lote. La autorización electrónica va y vuelve: 57 autorizadas, 0 rechazadas. Las 57 entran en cuenta corriente con vencimiento a 30 días; el asiento contable se genera; la caja proyectada suma USD 4.750 a cobrar el día 17 del mes siguiente.
Lo que ya no pasa. Nadie tipea; nadie recuerda alícuotas; el jueves y el viernes no existen como "días de facturación". Al cierre del martes, el reporte de entregado sin facturar dice: 1 (el taller nuevo), con responsable y motivo.
El mes. Notas de crédito: 10 (0,8 %), nueve por devoluciones reales y una por un precio mal cargado en una orden (que se corrige en la orden, no en la factura). Rechazos: 1. Plazo real de cobro: 30 días. Caja liberada respecto del año anterior: USD 19.700 una sola vez, y 5.900 por año de intereses que ya no se pagan. Y el administrativo, con ocho días por mes libres, armó la cobranza del capítulo 10.
Ejercicios
Ejercicio 1 · Cálculo: lo que cuesta facturar tarde
Una empresa vende USD 720.000 por año, factura en promedio 5 días después de entregar, cobra a 30 días de la factura y financia su caja con un descubierto al 2,5 % mensual. Un administrativo dedica 6 días por mes a facturar, con un costo de USD 1.800 mensuales. ¿Cuánto cuesta por año facturar tarde y a mano?
Solución
Ventas diarias: 720.000 / 365 = USD 1.973. Caja dormida permanente por los 5 días: 5 × 1.973 = USD 9.860, que se liberan una sola vez al pasar a facturar el mismo día. Costo financiero de tenerla dormida: 9.860 × 2,5 % × 12 = USD 2.960 por año. Trabajo administrativo: 6 de 22 días son el 27 % de USD 1.800 × 12: USD 5.900 por año que pueden ir a cobranzas o a otra cosa.
Total: unos USD 8.900 por año más USD 9.860 de caja liberada el primer mes. Y lo que no está en la cuenta: las notas de crédito por error, el cliente que recibe una factura con un precio distinto al acordado y la discute, y el riesgo fiscal de comprobantes fuera de fecha. Es un módulo que se paga solo en el primer trimestre, y es el motivo por el que la facturación es el primer módulo que casi todas las empresas tienen y el último que conectan bien.
Ejercicio 2 · Diseño: anticipos y certificaciones en Metalúrgica Ribera
Ribera vende una obra de USD 14.000 (diez estructuras para un galpón) con 30 % de anticipo al pedido, 40 % al terminar el montaje y 30 % a la entrega final. Diseñá qué comprobante emite en cada momento, de dónde nace cada uno, y cómo cierra la cuenta corriente.
Solución
Al pedido: factura (o recibo, según el país) de anticipo por USD 4.200, que nace de la orden de venta confirmada, con su impuesto; entra en cuenta corriente con vencimiento inmediato y, cobrada, la orden pasa a producción. Al montaje: la certificación de avance aprobada por el cliente (con fecha y firma, en el sistema) hace de remito: factura parcial por USD 5.600, vencimiento según condición. A la entrega: remito final: factura por USD 4.200 (el saldo), descontando el anticipo ya facturado para que el total facturado sea 14.000 y no 18.200.
La cuenta corriente muestra tres documentos con tres vencimientos; la caja proyectada los vio desde el día de la orden. Reglas: no arranca producción sin el anticipo cobrado (no facturado: cobrado); no se factura una certificación sin la aprobación del cliente registrada; y la factura final se marca si el total no coincide con la orden más sus versiones.
Ejercicio 3 · Diagnóstico: las notas de crédito de una fábrica
Una fábrica emite 400 facturas por mes y 36 notas de crédito (9 %): 15 por precio distinto al acordado, 9 por alícuota, 7 por cantidad, 5 por datos del cliente. ¿Qué regla elimina cada causa, y qué queda como nota de crédito legítima?
Solución
Precio (15): la factura toma el precio de la orden de venta (con sus versiones), no de la lista; si el vendedor acordó algo que no está en la orden, el problema está en pedidos, no en facturación. Regla: diferencia entre orden y factura se marca y se autoriza antes de emitir. Alícuota (9): viene del maestro de productos; nadie la elige en la factura; se revisa el maestro una vez. Cantidad (7): viene del remito firmado; si el cliente firmó por menos, el remito ya dice menos; si firmó por todo y después reclama, es una devolución (legítima), no un error. Datos del cliente (5): validación del número fiscal al alta y antes de la primera entrega; no se emite con datos incompletos.
Con las cuatro reglas, las notas de crédito bajan a las legítimas: devoluciones, descuentos posteriores acordados, diferencias reales de precio aprobadas. Un 1 % o menos. Y el indicador cambia de nombre: de "notas de crédito" a "notas de crédito por error", que debería ser cero.
Ejercicio 4 · Para tu empresa
Tomá tus entregas del último mes y calculá el promedio de días entre la entrega y la factura; multiplicalo por tus ventas diarias: es tu caja dormida. Contá tus notas de crédito y clasificalas por causa; las que son por error tienen cada una su regla. Y contestá: ¿la alícuota la elige una persona o viene del producto? ¿Los datos fiscales del cliente se validan al alta? ¿Dónde queda el anticipo cuando lo cobrás? Las respuestas son el relevamiento de tu módulo de facturación.
Errores comunes
- Facturar "a fin de semana" o "a fin de mes": días de caja dormida por entrega, y un plazo real de cobro más largo del que creés.
- Elegir la alícuota en la factura: se equivoca la gente; viene del producto.
- Facturar en un programa aparte: la cuenta corriente llega tarde, la contabilidad se concilia a mano y la caja proyectada no existe.
- Borrar facturas: el fisco ya la tiene; la anulación es una nota de crédito con motivo.
- Anticipos sin comprobante: plata sin documento y factura final por el total, dos veces.
- Esperar la última entrega para facturar todo: el "entregado sin facturar" más caro de las fábricas.
Lo que hay que registrar
En los maestros, una vez: la alícuota por producto, la condición fiscal y el número validado por cliente, y las reglas por jurisdicción. En cada operación: el remito (o certificación) con fecha real; la factura ligada al remito y a la orden, con número y código de autorización; las notas de crédito y débito ligadas a su factura con motivo; el tipo de cambio cuando corresponde; y los rechazos con causa y corrección. Con eso, la cuenta corriente, los libros fiscales y la caja proyectada salen solos, y el contador recibe información limpia (contabilidad integrada, capítulo 20).
| Indicador | Qué dice |
|---|---|
| Entregado sin facturar (en días y en dinero, al cierre del día) | Caja dormida; objetivo cero |
| Tiempo entre entrega y factura | La regla "el mismo día", medida |
| Notas de crédito por error (sobre facturas emitidas) | Qué regla falta en pedidos, maestros o alta de clientes |
| Comprobantes rechazados por el organismo fiscal | Datos inválidos; debería ser cero |
| Facturas con precio distinto a la orden, autorizadas | Si la política comercial llega hasta la factura |
Resumen en cinco líneas
- La factura es el derecho a cobrar y el comprobante fiscal; las dos cosas corren desde la fecha de emisión, y cada día sin emitirla es caja dormida y plazo de cobro más largo.
- La factura nace del remito (o de la certificación) con los datos de la orden: se confirma, no se tipea.
- Los impuestos y el tipo de comprobante salen de tres reglas (producto, cliente, jurisdicción); cuando cambia la ley, cambia una regla, en cualquier país.
- Anticipos, parciales y servicios tienen su comprobante el día que nace el derecho a cobrar; las anulaciones son notas de crédito con motivo; las notas de crédito por error se eliminan con reglas en pedidos y maestros.
- La factura alimenta la cuenta corriente, la contabilidad y la caja proyectada sin pasos manuales; el agente prepara el lote del día y una persona firma.
Preguntas de repaso
1. ¿Por qué Lamas cobraba a 36 días con clientes a 30? Porque facturaba seis días después de entregar y el plazo del cliente corre desde la factura. Facturar el mismo día devolvió el plazo real a 30 y liberó USD 19.700 de caja dormida.
2. ¿De dónde sale la alícuota de una línea de factura? Del maestro de productos, cargada una vez; nadie la elige en la factura. El tipo de comprobante sale de la condición fiscal del cliente, y las percepciones o retenciones de la jurisdicción.
3. ¿Qué tiene de particular la factura electrónica para una empresa chica? Que la factura se autoriza contra el organismo fiscal antes de existir y el fisco la tiene al mismo tiempo que el cliente: facturar "después" dejó de ser una opción administrativa y pasó a ser un riesgo. Integrada en el sistema, va y vuelve sola.
4. ¿Cómo se factura un anticipo y por qué importa? Con un comprobante propio el día que se cobra, que después se descuenta de la factura final. Sin él, el anticipo es plata sin documento y la factura final sale por el total, dos veces.
5. ¿Qué hace el agente de facturación y qué no hace nunca? Prepara el lote del día desde las entregas confirmadas, detecta datos fiscales incompletos antes de entregar y avisa de rechazos con la corrección propuesta. Nunca emite solo: la factura es un documento legal y la firma es de una persona.
Conceptos clave
- Factura: el documento que prueba el derecho a cobrar y el comprobante fiscal; corre desde su fecha.
- Remito: la constancia de entrega con cantidades y fecha real; la factura nace de él.
- Alícuota: la tasa de impuesto de un producto o servicio, cargada en el maestro.
- Condición fiscal: la categoría del cliente ante el fisco, que define el tipo de comprobante y el tratamiento del impuesto.
- Jurisdicción: el lugar que agrega percepciones, retenciones o impuestos locales.
- Factura electrónica: comprobante autorizado por el organismo fiscal antes de emitirse, con número y código de validación.
- Nota de crédito y de débito: los comprobantes que ajustan una factura, ligados a ella y con motivo; la forma correcta de anular.
- Factura de anticipo: el comprobante del cobro previo a la entrega, descontado de la factura final.
- Certificación de avance: la aprobación del cliente de una etapa de servicio u obra, que cumple el papel del remito.
- Entregado sin facturar: entregas con remito y sin factura; caja dormida medida en días y en dinero.
Referencias
- Lauré, Maurice. La taxe sur la valeur ajoutée. Sirey, 1953.
- OCDE. Consumption Tax Trends. OECD Publishing, informe periódico.
- Barreix, Alberto y Zambrano, Raúl (eds.). Factura electrónica en América Latina. BID y CIAT, 2018.
- Romney, Marshall B. y Steinbart, Paul J. Accounting Information Systems. Pearson, varias ediciones (ciclo de ingresos y controles).
Lo que sigue
El capítulo 10 cierra la parte comercial con cuentas corrientes y cobranzas: límites de crédito, vencimientos, recordatorios, conciliación bancaria y el indicador que más le importa a la caja. Si querés calcular cuánta caja tenés dormida entre la entrega y la factura, Alex hace la cuenta con vos.