Cuentas corrientes y cobranzas: el crédito que le das a tus clientes
Vender a plazo es prestar plata sin interés, casi siempre sin límite ni seguimiento. Qué registra la cuenta corriente, cómo se fija un límite de crédito y cuándo el sistema deja de confirmar, la cobranza como proceso con días y responsables, la imputación de cobros y la conciliación bancaria diaria, el aging y el plazo medio de cobro, y el agente que recuerda por todos. Con caso resuelto, figuras, ejercicios y glosario. Libro El ERP completo, capítulo 10.
Libro El ERP completo, capítulo 10 y cierre de la parte II (módulos comerciales). Anterior: facturación y fiscal. Índice en la Escuela.
Al terminar este capítulo vas a poder:
- Explicar por qué la cuenta corriente es un préstamo que financiás vos, y calcular cuánto te cuesta cada día de plazo medio de cobro.
- Fijar un límite de crédito por cliente y la regla de bloqueo que el sistema aplica al confirmar órdenes.
- Diseñar la cobranza como proceso con días, mensajes y responsables, y leer el reporte por antigüedad.
- Registrar cobros con imputación y conciliar el banco todos los días, y delimitar lo que hace el agente.
El caso: Bombas y Compresores Saravia, la plata que estaba en la calle
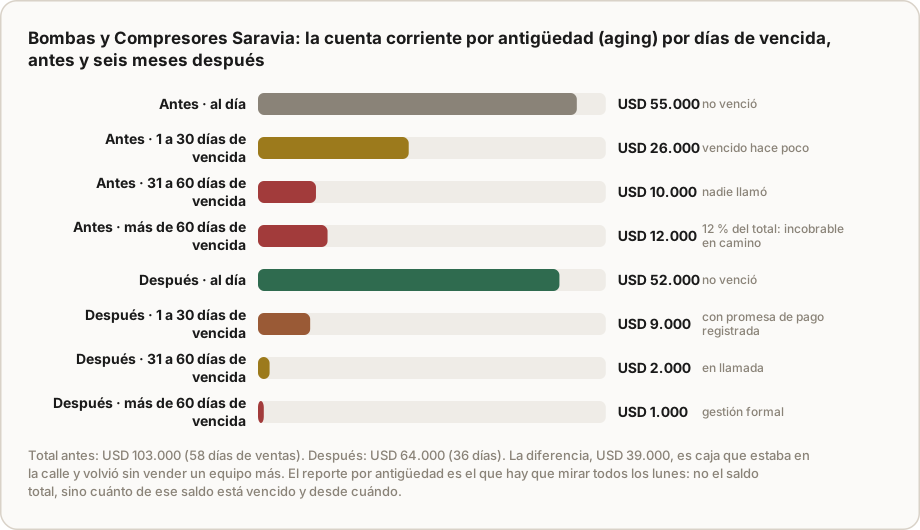
Bombas y Compresores Saravia, la empresa del capítulo 6, vende equipos de USD 3.200 en promedio a 30 días. Cuando Marcos miró por primera vez la cuenta corriente completa, no el saldo sino la antigüedad, encontró USD 103.000 a cobrar: 58 días de ventas, con clientes a 30. Doce mil tenían más de 60 días de vencidas. Un cliente con tres facturas vencidas acababa de recibir una orden nueva, confirmada, porque nadie miraba la cuenta antes de vender. El cobrador llamaba cuando se acordaba. Y a fin de mes había USD 23.000 de transferencias en el banco que nadie sabía de quién eran: la conciliación llevaba tres días y terminaba con "pagos a cuenta" que después se discutían con los clientes.
Marcos lo resumió bien: "Vendo bien, cobro cuando pueden". El módulo de cuentas corrientes le puso tres cosas que no tenía: un límite por cliente que el sistema aplica al confirmar, un proceso de cobranza con días y responsables que nadie se olvida de seguir, y una conciliación diaria con el extracto del banco. Seis meses después, el plazo medio de cobro era de 36 días, la cuenta corriente de USD 64.000, y los USD 39.000 de diferencia habían vuelto a la caja sin vender un equipo más. De eso trata este capítulo.
1. Vender a plazo es prestar
Cada factura a 30 días es un préstamo sin interés que la empresa le hace a su cliente, y que financia con su propia caja o, peor, con un descubierto al 2,5 % mensual. Es tan viejo como el comercio: el crédito comercial entre empresas es, en casi todos los países, más grande que el crédito bancario a las empresas chicas; Mitchell Petersen y Raghuram Rajan lo midieron en 1997 y mostraron que las empresas sin acceso al banco financian a sus clientes igual, a un costo que no calculan.
La banca sistematizó la decisión de prestar hace un siglo con las "cinco C": carácter (historial de pago), capacidad (ingresos), capital (patrimonio), colateral (garantías) y condiciones (el momento). Una empresa chica no evalúa así, pero tiene los mismos dos datos que más importan: cómo pagó este cliente hasta ahora y cuánto le debemos dejar deber. El módulo existe para que esos dos datos estén en pantalla en el momento de vender, y para que la cobranza sea un proceso y no una memoria.
Las finanzas le pusieron nombre al indicador: DSO (days sales outstanding, plazo medio de cobro): cuentas a cobrar divididas por las ventas diarias. Si vendés a 30 y tu DSO es 58, estás prestando 28 días más de lo que acordaste, y los estás pagando vos.
2. Qué registra la cuenta corriente
- El cliente con su condición: plazo acordado, forma de pago, límite de crédito y estado (habilitado, bloqueado, contado).
- Los documentos: cada factura con su vencimiento (que viene de facturación), cada nota de crédito o débito ligada a su factura, cada recibo por cobro, y los pagos a cuenta todavía no imputados.
- La imputación: qué cobro canceló qué factura. Es lo que hace que el saldo tenga antigüedad: sin imputación hay un número; con imputación hay facturas vencidas desde una fecha.
- El saldo por antigüedad (aging), por días de vencida: al día, 1 a 30, 31 a 60 y más de 60 (en carteras grandes, este último se abre en 61 a 90 y más de 90). Es el reporte del módulo; el saldo total es casi inútil.
- El historial de gestión: cada recordatorio, cada llamada, cada promesa de pago con fecha, y si se cumplió.
Todo esto sale solo de facturar, cobrar e imputar. Lo que se agrega a mano es poco: el límite, las promesas y las decisiones de excepción.
3. El límite de crédito y la regla de bloqueo
El límite responde a "¿cuánto le dejamos deber?". Una regla simple para empezar: 1,5 veces la compra mensual promedio del cliente, con un tope por categoría (un cliente nuevo arranca al contado o con un límite chico tres meses). Se revisa cada seis meses con dos datos: cuánto compró y cómo pagó.
La regla de bloqueo es la que conecta este módulo con pedidos: el sistema no confirma una orden si el cliente supera el límite o tiene facturas vencidas de más de 30 días, salvo autorización del dueño, con registro. No es un castigo: es que la decisión de seguir prestándole a quien no paga la toma quien corresponde, con el dato en la mano, y no el vendedor que quiere cerrar.
Hay un segundo efecto, menos visible: cuando el vendedor ve la cuenta corriente antes de cotizar (CRM), las condiciones se negocian bien desde el principio. Al cliente que paga a 60 se le cotiza a 60 con su precio (política comercial, capítulo 8), no a 30 con la esperanza.
4. La cobranza como proceso
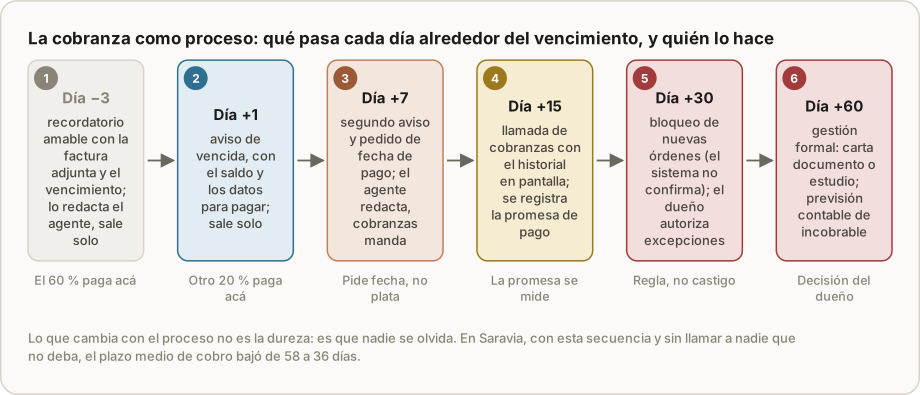
La cobranza que funciona es aburrida: una secuencia de días, con un mensaje y un responsable por día, que se cumple siempre y para todos. La de Saravia:
- Día −3: recordatorio amable con la factura adjunta y el vencimiento. Lo manda el sistema; el 60 % de los clientes paga sin que nadie haga nada más.
- Día +1: aviso de vencida, con el saldo y los datos para pagar. Sale solo.
- Día +7: segundo aviso pidiendo una fecha de pago, no la plata. El agente lo redacta con el historial del cliente; cobranzas lo manda.
- Día +15: llamada de cobranzas con la cuenta en pantalla; la promesa de pago se registra con fecha, y se mide si se cumple.
- Día +30: bloqueo de nuevas órdenes (regla del sistema); el dueño decide las excepciones.
- Día +60: gestión formal (carta documento, estudio) y previsión contable del incobrable, para que el estado de resultados (capítulo 9) no mienta.
Dos reglas de diseño: los mensajes de los primeros días son amables y automáticos (nadie se ofende por un recordatorio con la factura adjunta), y la agenda de llamadas del día sale sola del sistema, como la del vendedor en el CRM. La cobranza deja de depender de que alguien se acuerde.
5. Cobros, imputación y conciliación bancaria
Cada cobro genera un recibo (efectivo, transferencia, cheque, tarjeta, con sus retenciones si las hay) y se imputa a facturas: esta transferencia cancela la factura 1.203 y parte de la 1.210. Sin imputación, el cliente "debe 4.000" y nadie sabe desde cuándo; con imputación, debe la 1.210 desde el día 12.
La conciliación bancaria es el control de que lo registrado coincide con lo que pasó en el banco. Hecha a fin de mes, es un trabajo de días y una lista de "transferencias sin identificar". Hecha todos los días, con el extracto importado al sistema, es diez minutos: cada movimiento del banco se aparea con un recibo, y lo que no aparea es lo que hay que resolver hoy, cuando el cliente todavía se acuerda de qué pagó. El agente propone la imputación por monto, fecha y nombre del ordenante; la persona confirma.
Lo que esto produce es el reporte que importa: el aging del lunes. No el saldo total (USD 103.000 no dice nada), sino cuánto está vencido y desde cuándo, cliente por cliente, con la última gestión y la próxima.
6. Cómo se conecta con el resto
- Pedidos: el límite y las vencidas bloquean la confirmación.
- CRM y cotizador: la cuenta corriente a la vista antes de cotizar.
- Facturación: cada factura entra con su vencimiento; cada nota de crédito ajusta.
- Tesorería (capítulo 21): los vencimientos son los cobros previstos de la caja proyectada; la promesa de pago registrada los corrige.
- Contabilidad (capítulo 20): cobros, imputaciones y previsiones de incobrables generan sus asientos.
- Portal de clientes (capítulo 28): el cliente ve su cuenta, sus facturas y sus vencimientos sin llamar.
La cuenta corriente en una planilla aparte, o solo en el programa de facturación, pierde lo primero: no bloquea nada, y el vendedor no la ve.
7. El agente, con supervisión
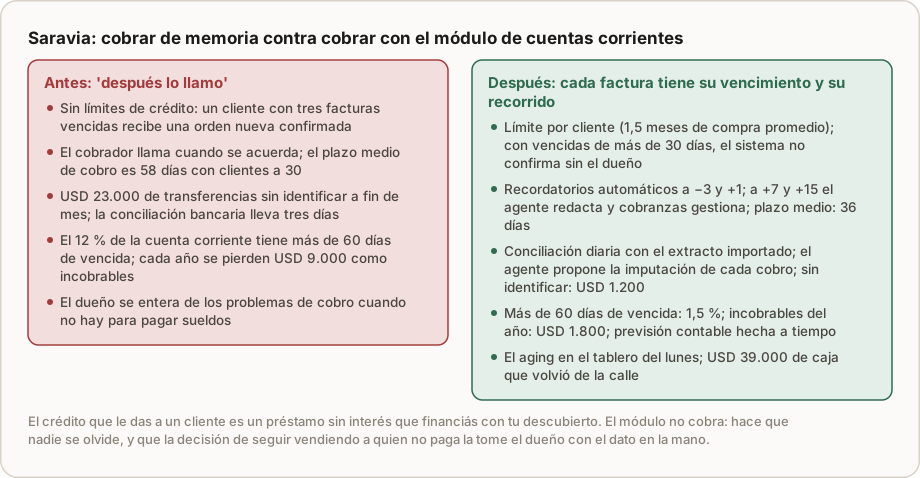
El agente de cobranzas es el que más rápido gana autonomía, porque sus tareas son repetitivas y verificables: manda los recordatorios de los días −3 y +1 (automáticos desde el primer día: son avisos con la factura adjunta, no negociaciones); redacta los mensajes del día +7 con el historial, y cobranzas los manda; arma la agenda de llamadas del día; y propone la imputación de cada cobro contra el extracto. Con historial de aprobaciones, el mensaje del día +7 también puede salir solo.
Lo que nunca hace: negociar un plan de pagos, condonar intereses, bloquear o desbloquear a un cliente, ni decidir una gestión formal. Esas son decisiones del dueño o de cobranzas, con el dato en la mano. Es la regla de todo el libro (primero el sistema, después los agentes), y acá es también una regla de trato: el cliente que recibe un recordatorio amable y preciso paga; el que recibe una amenaza automática se va.
Ejemplo resuelto: Saravia, el lunes de cobranzas
Datos. Ventas USD 54.000 por mes (1.775 por día). Cuenta corriente antes: 103.000 (al día 55.000; 1 a 30 vencido 26.000; 31 a 60 10.000; más de 60 12.000). DSO: 103.000 / 1.775 = 58 días. Descubierto al 2,5 % mensual.
Decisiones. (1) Límites: 1,5 meses de compra promedio por cliente; cuatro clientes quedan por encima y se les avisa. (2) Regla de bloqueo: vencidas de más de 30 días bloquean la confirmación; el dueño autoriza excepciones con registro. (3) Proceso de cobranza con los seis días de la figura 1; recordatorios −3 y +1 automáticos desde el primer día. (4) Conciliación diaria con el extracto importado; los USD 23.000 sin identificar se resuelven en dos semanas llamando cliente por cliente con el monto y la fecha. (5) Los 12.000 con más de 60 días de vencida: 7.000 se cobran con plan de pagos acordado por Marcos; 3.200 van a gestión formal; 1.800 se previsionan.
Seis meses después. Cuenta corriente 64.000 (al día 52.000; 1 a 30 9.000; 31 a 60 2.000; más de 60 1.000). DSO: 64.000 / 1.775 = 36 días. Caja que volvió: USD 39.000. Costo financiero que dejó de pagarse: 39.000 × 2,5 % × 12 = USD 11.700 por año. Incobrables del año: de 9.000 a 1.800. Promesas de pago cumplidas: 78 % (y la lista de las incumplidas es la agenda del martes).
Lo que Marcos mira el lunes. Una pantalla: aging por cliente, vencidas con última gestión y próxima, promesas de la semana, cobros sin identificar (objetivo: cero), y el DSO del mes contra el de hace un año.
Ejercicios
Ejercicio 1 · Cálculo: lo que cuesta el plazo medio de cobro en Gráfica del Oeste
La imprenta vende USD 600.000 por año y tiene USD 90.000 en cuenta corriente, con clientes a 30 días. Financia su caja con un descubierto al 2,5 % mensual. Calculá el DSO, la caja que liberaría bajarlo a 35 días y el costo financiero anual de la diferencia.
Solución
Ventas diarias: 600.000 / 365 = USD 1.644. DSO: 90.000 / 1.644 = 55 días, 25 más que el plazo acordado. A 35 días, la cuenta corriente sería 35 × 1.644 = 57.500: libera USD 32.500 una sola vez. Costo financiero de esos 32.500 al 2,5 % mensual: USD 9.750 por año, que es más que el margen de muchos trabajos. Lo que no está en la cuenta: el incobrable que se forma en lo que pasa de 90 días, y las horas de alguien persiguiendo. Y la pregunta de fondo del capítulo 9 de Administrar: el ciclo de caja de la imprenta tiene 25 días que no decidió nadie.
Ejercicio 2 · Diseño: la política de crédito de Distribuidora Lamas
Lamas tiene 180 talleres en cuenta corriente, desde USD 150 hasta USD 8.000 por mes, con reparto propio y pedidos semanales. Diseñá límites, regla de alta de clientes nuevos, bloqueo, proceso de cobranza y excepciones.
Solución
Límites: 1,5 veces la compra mensual promedio de los últimos seis meses, con tope de USD 12.000 sin aprobación del dueño; revisión semestral automática. Clientes nuevos: contado los primeros tres pedidos; después, límite de un mes de compra. Bloqueo: facturas vencidas de más de 15 días (el ciclo de Lamas es semanal: 30 días sería demasiado tarde) bloquean la confirmación; el vendedor ve el motivo y el dueño autoriza excepciones con registro. Cobranza: recordatorio −3 y +1 automáticos; +7 el agente redacta y el administrativo manda; +15 llamada; +30 gestión formal (en una distribuidora con ticket chico, no se espera a 60). Excepciones: solo el dueño, con registro, y revisadas en la reunión mensual: si un cliente necesita excepción tres meses seguidos, lo que está mal es su límite o su plazo, no la regla.
Y lo que la cuenta corriente le devuelve al precio: el taller que paga siempre a 45 pasa a condición "45 días" con el recargo de la lista, o a contado con descuento (política comercial, capítulo 8). Lo que no se hace es seguir vendiéndole a 30 y cobrando a 45.
Ejercicio 3 · Diagnóstico: el aging de Metalúrgica Ribera
Ribera vende USD 300.000 por año (822 por día) y tiene USD 60.000 en cuenta corriente: al día 28.000; 1 a 30 vencido 14.000; 31 a 60 8.000; más de 60 10.000. Un cliente, una constructora, debe 22.000 de los 60.000 y paga siempre a 90 con un margen bruto del 20 %. ¿Qué dice el aging y qué se decide?
Solución
DSO: 60.000 / 822 = 73 días con clientes a 30. Más de 60 días: 10.000 (17 %): gestión formal y previsión; de ahí sale el incobrable del año si nadie actúa. Entre 1 y 60: 22.000, que se cobran con el proceso (recordatorios, fecha de pago, llamada).
La constructora es la decisión del dueño: 22.000 a 90 días son 22.000 × 2,5 % × 3 = USD 1.650 de costo financiero por cada ciclo de 90 días, contra un margen bruto de 4.400 por cada 22.000 vendidos: la financiación se come el 37 % del margen. Opciones con número: cotizarle a 90 con un precio 7,5 % más alto (que cubre los tres meses); pedir anticipo del 30 %; o bajar su límite y aceptar vender menos. Lo que el aging muestra y el saldo total escondía: el "mejor cliente" de Ribera es el que más plata le cuesta tener.
Ejercicio 4 · Para tu empresa
Calculá tu DSO (cuentas a cobrar divididas por tus ventas diarias) y compará con el plazo que acordás. Armá tu aging en cuatro columnas y marcá cuánto hay con más de 60 días de vencida. Después escribí tu proceso de cobranza en seis líneas (día, mensaje, quién) y tu regla de límite y bloqueo en dos. Si el sistema no puede aplicar la regla de bloqueo al confirmar una orden, no tenés módulo de cuentas corrientes: tenés un listado.
Errores comunes
- Mirar el saldo total en lugar del aging: USD 103.000 no dice nada; 12.000 con más de 60 días de vencida lo dice todo.
- Vender sin límite ni bloqueo: la decisión de prestarle a quien no paga la toma el vendedor que quiere cerrar.
- Cobrar de memoria: el proceso depende de que alguien se acuerde, y nadie se acuerda del cliente chico.
- Conciliar a fin de mes: tres días de trabajo y pagos sin identificar que después se discuten.
- Cobros sin imputar: el saldo no tiene antigüedad y la cobranza no sabe a qué factura llamar.
- Recordatorios agresivos y automáticos: el cliente bueno se ofende; el malo no paga igual. Amable y preciso al principio, firme y personal después.
Lo que hay que registrar
Por cliente: plazo, forma de pago, límite y estado. Por documento: factura con vencimiento, nota de crédito o débito ligada, recibo con medio de pago y retenciones, e imputación de cada cobro a sus facturas. Por gestión: cada recordatorio, llamada y promesa de pago con fecha, y su cumplimiento. Por día: la conciliación con el extracto importado y los movimientos sin aparear. Con eso, el aging, el DSO y la caja proyectada salen solos y el agente tiene con qué recordar.
| Indicador | Qué dice |
|---|---|
| DSO (plazo medio de cobro) | Cuántos días financiás a tus clientes; contra el plazo acordado |
| Aging: vencido por tramo (1–30, 31–60, más de 60 días de vencida) | Dónde está el riesgo y la plata |
| Porcentaje de la cuenta corriente vencida | Si el proceso funciona |
| Promesas de pago cumplidas | Si la llamada sirve y qué clientes mienten |
| Cobros sin identificar al cierre del día | La conciliación; objetivo cero |
| Incobrables del año sobre ventas | El costo real de prestar sin regla |
Resumen en cinco líneas
- Vender a plazo es prestar sin interés con plata del descubierto; el DSO contra el plazo acordado dice cuántos días estás regalando.
- La cuenta corriente registra documentos con vencimiento, recibos imputados y un saldo por antigüedad; el saldo total casi no sirve.
- Un límite por cliente y una regla de bloqueo que el sistema aplica al confirmar ponen la decisión de prestar en manos del dueño, con el dato.
- La cobranza es un proceso de días, mensajes y responsables que se cumple para todos; amable y automática al principio, personal después.
- Conciliación diaria con el extracto e imputación de cada cobro; el agente recuerda, redacta y propone imputaciones; nunca negocia ni bloquea.
Preguntas de repaso
1. ¿Cómo volvieron USD 39.000 a la caja de Saravia sin vender más? Bajando el plazo medio de cobro de 58 a 36 días con límites, bloqueo al confirmar, un proceso de cobranza por días y conciliación diaria: 22 días de ventas (1.775 por día) que estaban prestados a los clientes.
2. ¿Por qué el aging importa más que el saldo total? Porque el saldo no tiene fecha: 103.000 puede ser todo al día o un tercio incobrable. El aging dice cuánto está vencido y desde cuándo, cliente por cliente, y de ahí sale la agenda de cobranza.
3. ¿Qué hace la regla de bloqueo y quién la puede saltear? El sistema no confirma órdenes de clientes con límite excedido o facturas vencidas de más de 30 días (15 en ciclos cortos); solo el dueño autoriza excepciones, con registro, y las excepciones repetidas son un límite o un plazo mal fijados.
4. ¿Por qué la conciliación bancaria tiene que ser diaria? Porque un cobro sin identificar se resuelve en minutos el día que entra y en días a fin de mes, cuando el cliente ya no recuerda qué pagó; y porque sin imputación el saldo no tiene antigüedad.
5. ¿Qué puede hacer solo el agente de cobranzas y qué nunca? Solo: recordatorios de −3 y +1 con la factura adjunta, agenda de llamadas, propuesta de imputación; con historial, el mensaje de +7. Nunca: negociar planes, condonar, bloquear o desbloquear, decidir gestión formal.
Conceptos clave
- Cuenta corriente: el registro de lo que cada cliente debe, documento por documento, con vencimientos.
- Límite de crédito: cuánto se le deja deber a un cliente; regla inicial, 1,5 meses de compra promedio.
- Regla de bloqueo: la condición (límite o vencidas) con la que el sistema no confirma órdenes sin autorización.
- Vencimiento: la fecha en que una factura debe pagarse según la condición del cliente.
- Recibo e imputación: el documento de cada cobro y su asignación a facturas concretas.
- Aging: el saldo por antigüedad de vencimiento, en tramos.
- DSO: plazo medio de cobro: cuentas a cobrar divididas por ventas diarias.
- Promesa de pago: la fecha comprometida por el cliente en una gestión, registrada y medida.
- Conciliación bancaria: el apareo entre los movimientos del banco y los recibos del sistema, diario.
- Previsión de incobrables: el reconocimiento contable de lo que probablemente no se cobre, para que el resultado no mienta.
Referencias
- Petersen, Mitchell A. y Rajan, Raghuram G. "Trade Credit: Theories and Evidence". The Review of Financial Studies, vol. 10, n.º 3, 1997.
- Brealey, Richard A.; Myers, Stewart C. y Allen, Franklin. Principles of Corporate Finance. McGraw-Hill, varias ediciones (gestión del crédito y cobranzas).
- Brigham, Eugene F. y Ehrhardt, Michael C. Financial Management: Theory and Practice. Cengage, varias ediciones (administración de cuentas por cobrar).
- Romney, Marshall B. y Steinbart, Paul J. Accounting Information Systems. Pearson, varias ediciones (ciclo de ingresos y controles).
Lo que sigue
Con esto cierra la parte comercial: del contacto a la plata cobrada, sin que nada viva en la memoria de nadie. La parte III empieza por compras y proveedores (capítulo 11): el espejo de todo lo anterior, del otro lado del mostrador. Si querés calcular tu DSO y cuánta caja tenés prestada a tus clientes, Alex hace la cuenta con vos.