Compras y proveedores: del pedido por mensaje a la orden que se controla
Lo que se compra mal se paga dos veces: en el precio y en la falta de control. El ciclo de compra en seis pasos con su documento y su responsable, el maestro de proveedores con precios y plazos vigentes, la orden de compra con sus niveles de aprobación, el control de tres vías que no deja pagar lo que no llegó, la evaluación de proveedores por costo total y la matriz de Kraljic. Con caso resuelto, figuras, ejercicios y glosario. Libro El ERP completo, capítulo 11.
Libro El ERP completo, capítulo 11 y comienzo de la parte III (Abastecimiento y stock). Anterior: cuentas corrientes y cobranzas. Índice en la Escuela.
Al terminar este capítulo vas a poder:
- Describir el ciclo de compra en seis pasos, con el documento y el responsable de cada uno, y la separación de funciones que lo hace seguro.
- Diseñar el maestro de proveedores y la orden de compra con sus niveles de aprobación.
- Aplicar el control de tres vías (orden, recepción, factura) y calcular lo que se paga y lo que se retiene.
- Evaluar proveedores por costo total y clasificar los insumos con la matriz de Kraljic para decidir cómo se compra cada uno.
El caso: Muebles Escobar, las compras que nadie controlaba
Muebles Escobar fabrica muebles de oficina: 35 personas, una planta, USD 80.000 de compras por mes entre placas de melamina, herrajes, cantos, tornillería, pegamentos y embalaje. Las compras las hacía Gustavo, el jefe de planta, por WhatsApp desde su teléfono: "mandame 40 placas blancas de 18 para el jueves". No había orden de compra. Las facturas llegaban a administración, se cargaban y se pagaban al vencer.
Cuando Laura, la hija del dueño, entró a ordenar la administración, hizo una prueba simple: tomó las 220 facturas de un mes y las cruzó, una por una, con lo que había entrado al depósito y con lo que Gustavo recordaba haber pedido. Encontró 14 facturas con diferencias por USD 4.230: seis con un precio mayor al acordado, cinco que facturaban más cantidad de la que había llegado, y tres de cosas que nadie había pedido o que nadie sabía quién había pedido. Era el 5,3 % de las compras, más de USD 50.000 por año. Y además encontró doce compras urgentes por mes, de unos USD 1.000 cada una, pagadas en promedio un 15 % más caras, porque nadie sabía cuánto tardaba cada proveedor en entregar.
No había fraude. Había precios viejos, entregas parciales facturadas completas, pedidos verbales imposibles de controlar y un proveedor de placas que "se atrasaba siempre", que era una sensación y no un dato. Lo que Escobar no tenía era el ciclo de compra registrado. Con el módulo dentro del sistema, ninguna factura se paga si no coincide con la orden y la recepción, las urgencias bajaron a tres por mes y el proveedor de placas tiene un número trimestral de cumplimiento. De eso trata este capítulo.
1. El ciclo de compra y la separación de funciones
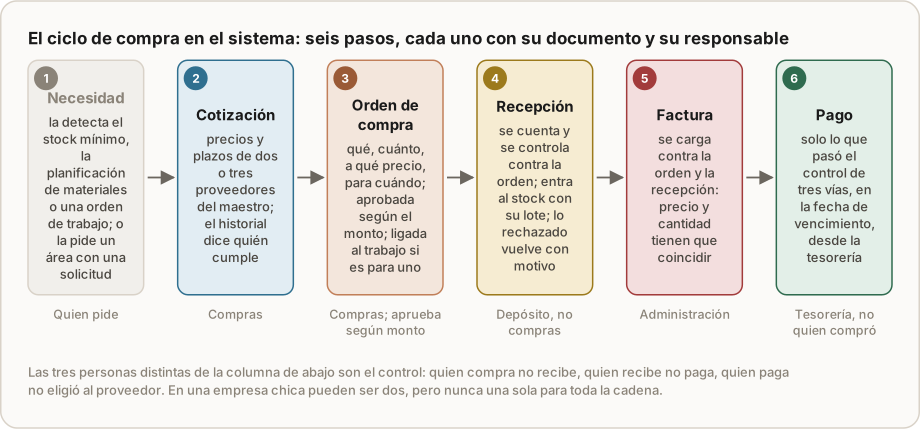
Comprar es el espejo de vender (el proceso de ventas, del otro lado del mostrador), y tiene seis pasos:
- Necesidad: la detecta el stock mínimo, la planificación de materiales (capítulo 13) o una orden de trabajo; o la pide un área con una solicitud.
- Cotización: precios y plazos de dos o tres proveedores del maestro, con el historial de cumplimiento de cada uno.
- Orden de compra: qué, cuánto, a qué precio, para cuándo, con la aprobación que corresponda al monto.
- Recepción: se cuenta y se controla contra la orden; entra al stock; lo rechazado vuelve con motivo.
- Factura: se carga contra la orden y la recepción.
- Pago: solo de lo que pasó el control, en la fecha de vencimiento.
Lo que hace seguro al ciclo no es el software: es la separación de funciones, el principio básico del control interno que el marco COSO (Committee of Sponsoring Organizations, 1992) volvió estándar para empresas de cualquier tamaño. Quien compra no recibe; quien recibe no paga; quien paga no eligió al proveedor. En una empresa chica pueden ser dos personas en lugar de tres, pero nunca una sola para toda la cadena. El sistema la aplica con los permisos por rol del capítulo 4: el comprador no puede confirmar una recepción, y el depósito no puede aprobar un pago.
2. El maestro de proveedores
El maestro de proveedores (capítulo 2) es el equivalente del maestro de clientes, con cinco datos que importan más que la razón social:
- Qué le compramos: los insumos que provee, con el código del proveedor y el nuestro, y la conversión de unidades (compramos cajas de 50, usamos unidades).
- Precio vigente por insumo, con fecha, y el historial de precios. El último precio pagado es el que usa el cotizador para costear: si el maestro tiene precios de hace ocho meses, todas las cotizaciones tienen el margen equivocado.
- Plazo de entrega (lead time) real, medido, no el que promete el vendedor. Es lo que permite pedir a tiempo y evitar la compra urgente.
- Condiciones: plazo de pago, descuento por pronto pago (que hay que evaluar en tasa anual, como en el libro de administración, capítulo 12), mínimo de compra, flete.
- Evaluación: cumplimiento de plazo, rechazos por calidad, y la nota del último trimestre (sección 5).
3. La orden de compra y la recepción
La orden de compra es el documento que convierte una necesidad en un compromiso con el proveedor: qué, cuánto, a qué precio, en qué condiciones, para cuándo y para qué. Cuatro reglas la hacen útil:
- Toda compra tiene orden. Las urgencias también: una orden de un minuto desde el celular, pero orden. Lo que no tiene orden no se recibe sin autorización y no se paga sin aclarar quién lo pidió.
- Niveles de aprobación por monto. El comprador aprueba hasta un monto (USD 2.000 en Escobar), el jefe de planta hasta otro (10.000), el dueño por encima. El sistema pide la aprobación que corresponde y deja registro.
- Ligada a su destino. Si la compra es para un trabajo concreto, la orden queda ligada a la orden de venta o de trabajo (capítulo 8), y su costo entra al costo real de ese trabajo.
- Fecha requerida y fecha prometida: la que necesitamos y la que el proveedor confirmó. La diferencia entre la prometida y la real es el indicador de cumplimiento.
La recepción la hace el depósito, no compras. Se cuenta, se controla la calidad que corresponda, y se registra contra la orden: recibido completo, parcial o con rechazo. Lo recibido entra al stock con su lote si hace falta trazabilidad (inventario, capítulo 12); lo rechazado vuelve al proveedor con un motivo. Una entrega parcial deja la orden abierta por el resto, y el sistema sabe qué falta.
4. El control de tres vías
Es uno de los controles internos más viejos y efectivos del ciclo de egresos, el que los auditores llaman three-way match: una factura de proveedor solo se paga si coincide con la orden de compra (precio, condiciones) y con la recepción (cantidad aceptada). Las tres fuentes vienen de tres personas distintas, y por eso el control funciona.
El sistema lo hace solo al cargar la factura:
- Precio de la factura contra el de la orden. Si es mayor, se marca; o el proveedor emite una nota de crédito, o alguien con autorización acepta el precio nuevo y queda registrado.
- Cantidad facturada contra la recibida y aceptada. Se paga lo recibido; lo facturado de más espera la entrega o la nota de crédito.
- Factura sin orden: se retiene hasta que alguien diga quién la pidió y la apruebe.
- Tolerancias: diferencias menores a un umbral (por ejemplo, 1 % o USD 20) pasan sin intervención, para no trabar la administración por centavos.
Lo que el control evita no es el fraude, que existe pero es raro: es la suma silenciosa de precios viejos, entregas parciales facturadas completas y pedidos que nadie recuerda. En Escobar valía el 5,3 % de las compras.
5. Evaluar proveedores: costo total, no precio
El proveedor más barato no siempre es el que menos cuesta. El costo total de un proveedor es su precio más lo que cuestan sus atrasos (horas extra, líneas paradas, ventas perdidas), sus rechazos (devolución, reproceso, demora) y sus condiciones (el plazo de pago tiene valor financiero). Con el ciclo registrado, el sistema mide cada trimestre, por proveedor: cumplimiento de plazo (entregas en la fecha prometida sobre el total), rechazos (cantidad rechazada sobre recibida), variación de precio contra el mercado y contra el trimestre anterior, y respuesta a los reclamos.
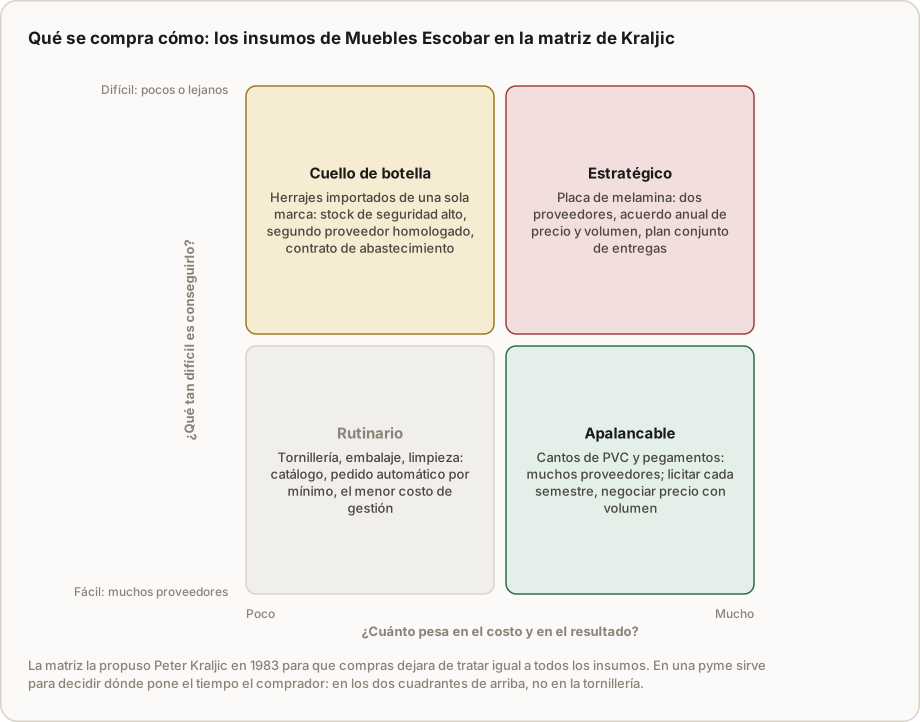
Y no todos los insumos se compran igual. Peter Kraljic propuso en 1983, en un artículo que cambió la función de compras ("Purchasing Must Become Supply Management", Harvard Business Review), clasificar los insumos por dos preguntas: cuánto pesan en el costo y en el resultado, y qué tan difícil es conseguirlos.
- Estratégicos (pesan mucho, difíciles de conseguir): relación de largo plazo, dos proveedores, acuerdos de precio y volumen, planificación conjunta.
- Cuello de botella (pesan poco pero son difíciles): asegurar el abastecimiento con stock de seguridad, segundo proveedor homologado, contrato.
- Apalancables (pesan mucho, fáciles): licitar, negociar con volumen, cambiar de proveedor sin miedo.
- Rutinarios (pesan poco, fáciles): catálogo, pedido automático por mínimo, el menor costo de gestión posible.
La matriz decide dónde pone el tiempo el comprador: en los dos cuadrantes de arriba. Un comprador que pasa la mañana negociando tornillos y no tiene segundo proveedor de herrajes importados está administrando al revés.
6. Qué hace el agente, y quién confirma
Sobre un ciclo de compra registrado, el agente de compras tiene cuatro tareas acotadas:
- Propone las órdenes: con el stock, los mínimos y la planificación de materiales, arma las órdenes sugeridas con el proveedor de mejor costo total y la fecha en que hay que pedir para llegar a tiempo. Compras las revisa y aprueba.
- Compara cotizaciones de varios proveedores en una tabla con precio, plazo, cumplimiento y costo total.
- Detecta diferencias del control de tres vías antes del pago y redacta el reclamo al proveedor. Administración decide.
- Avisa atrasos: órdenes cuya fecha prometida pasó sin recepción, con el impacto en las órdenes de trabajo que dependen de ellas.
Lo que nunca hace solo: aprobar una compra por encima del nivel, aceptar un precio nuevo, cambiar de proveedor o pagar. Es la regla del libro integrado: el agente propone sobre datos del sistema; las personas deciden, y la autonomía se gana con historial, empezando por los insumos rutinarios.
Ejemplo resuelto: el primer trimestre de Escobar con el ciclo registrado
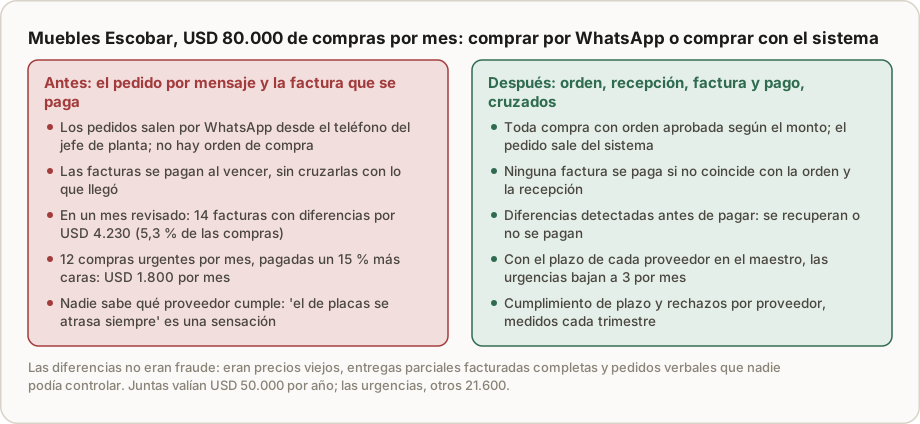
El mes revisado a mano. 220 facturas, 14 con diferencias: seis con precio mayor al acordado (USD 1.150 en total), cinco que facturaban más cantidad que la recibida (USD 980) y tres sin orden ni responsable (USD 2.100). Total: USD 4.230, el 5,3 % de las compras del mes; en el año, más de USD 50.000.
Lo que se implementó. Maestro de proveedores con precio vigente y plazo real de cada insumo (el plazo se tomó de las últimas diez entregas, no de lo que prometía cada vendedor). Orden de compra obligatoria con tres niveles de aprobación. Recepción por el depósito contra la orden, desde una tablet. Control de tres vías al cargar cada factura, con tolerancia de 1 % o USD 20.
El trimestre. Las facturas con diferencia siguieron apareciendo, unas diez por mes, pero ahora antes de pagar: el proveedor emitió la nota de crédito o la diferencia no se pagó. Las facturas sin orden bajaron a una por mes, porque el depósito no recibe sin orden. Las compras urgentes pasaron de 12 a 3 por mes, porque el sistema avisa cuándo hay que pedir según el plazo real: (12 − 3) × USD 1.000 × 15 % = USD 1.350 por mes, más de 16.000 por año. Y el proveedor de placas tuvo por primera vez un número: 78 % de entregas en fecha y 4 % de rechazos, contra 95 % y 1 % del otro proveedor homologado. La decisión sobre qué hacer con ese número es el ejercicio 2.
Ejercicios
Ejercicio 1 · Cálculo: el control de tres vías del acero de Metalúrgica Ribera
Cinco facturas de un mes del proveedor de acero, con su orden y su recepción. Factura 1: orden 600 kg a USD 5,40; recibidos 600 kg; facturados 600 kg a 5,40. Factura 2: orden 500 kg a 5,40; recibidos 400; facturados 500 a 5,40. Factura 3: orden 300 kg a 5,40; recibidos 300; facturados 300 a 5,70. Factura 4: pintura por USD 380, sin orden de compra. Factura 5: orden 400 kg a 5,40; recibidos 400, con 20 kg rechazados por calidad; facturados 400 a 5,40. ¿Cuánto se paga, cuánto se retiene y por qué?
Solución
Factura 1: coincide: paga USD 3.240. Factura 2: facturado 2.700, recibido 400 × 5,40 = 2.160: paga 2.160, retiene 540 hasta que lleguen los 100 kg o venga la nota de crédito. Factura 3: precio 5,70 contra 5,40 de la orden: paga 300 × 5,40 = 1.620, retiene 90 hasta que el proveedor emita la nota de crédito o alguien autorice el precio nuevo. Factura 4: sin orden: retiene 380 hasta saber quién pidió la pintura y que lo apruebe. Factura 5: aceptados 380 kg: paga 380 × 5,40 = 2.052, retiene 108 por los 20 kg rechazados, que vuelven al proveedor.
Total facturado: 10.190. A pagar: 9.072. Retenido: 1.118, el 11 % de lo facturado, en un solo proveedor y un solo mes. Ninguna de las retenciones es una acusación: son la diferencia entre lo que se pidió, lo que llegó y lo que se facturó, y cada una tiene un responsable que la resuelve.
Ejercicio 2 · Decisión: el proveedor de placas de Escobar
Escobar compra USD 30.000 por mes de placas, en ocho entregas. El proveedor A cobra el precio de lista (índice 100), entrega en fecha el 78 % de las veces y tiene un 4 % de rechazos. El proveedor B cobra un 4 % más (índice 104), entrega en fecha el 95 % y tiene un 1 % de rechazos. Cada entrega atrasada le cuesta a Escobar USD 1.200 en horas extra y reprogramación; cada rechazo cuesta el 40 % del valor de lo rechazado en devolución, reproceso y demora. ¿Con quién compra?
Solución
A: compras 30.000; atrasos 8 × 22 % × 1.200 = 2.112; rechazos 30.000 × 4 % × 40 % = 480; costo total USD 32.592 por mes. B: compras 31.200; atrasos 8 × 5 % × 1.200 = 480; rechazos 31.200 × 1 % × 40 % = 125; costo total USD 31.805. B, el más caro en precio, cuesta USD 787 menos por mes: unos USD 9.400 por año.
Decisión: la placa es un insumo estratégico (figura 2), así que no se elimina al proveedor A: se mueve el volumen. B pasa a ser el principal, con un acuerdo anual de precio; A queda con un 30 % del volumen y la condición de llegar al 90 % de cumplimiento en dos trimestres. Lo que no se hace: comprar todo a A "porque es más barato" sin saber lo que cuestan sus atrasos, ni todo a B y quedar con un solo proveedor del insumo que más pesa.
Ejercicio 3 · Diseño: la matriz de Kraljic de Gráfica del Oeste
La imprenta compra papel ilustración importado (35 % de sus compras, dos importadores en el país), tintas (15 %, cuatro marcas), planchas y repuestos de la impresora principal (10 %, un solo representante oficial), cartulinas nacionales (25 %, muchos proveedores) y artículos de limpieza y embalaje (5 %). Ubicá cada uno en la matriz y escribí la política de compra de cada cuadrante.
Solución
Estratégico: papel ilustración importado (pesa mucho, pocos proveedores). Política: dos importadores homologados, acuerdo trimestral de volumen y precio con cláusula cambiaria, pedido planificado con el plazo real y un mes de stock de seguridad. Cuello de botella: planchas y repuestos de la impresora (un solo representante; si falta un repuesto, para la máquina principal). Política: stock de seguridad de las piezas críticas, contrato de servicio con plazos, y buscar un segundo origen para las planchas. Apalancable: cartulinas nacionales y tintas (pesan, hay muchos proveedores). Política: licitación semestral, negociación por volumen, cambio de proveedor sin drama si otro mejora el costo total. Rutinario: limpieza y embalaje. Política: catálogo con precios acordados, pedido automático por mínimo que puede aprobar el agente, y nadie negociando cada compra.
Lo que la matriz le dice a la dueña: el tiempo del comprador va al papel y a los repuestos, que son los que pueden parar la imprenta o comerse el margen; hoy lo gasta en pedir presupuesto de bolsas de residuos.
Ejercicio 4 · Para tu empresa
Tomá las facturas de proveedores de un mes y cruzalas con lo que entró al depósito y con lo que se pidió. Contá las diferencias de precio, de cantidad y las facturas sin pedido: ese porcentaje de tus compras es lo que el control de tres vías recupera. Después anotá para tus cinco insumos principales el plazo real de entrega de las últimas cinco compras, y ubicalos en la matriz de Kraljic. Si hay un insumo arriba a la izquierda sin segundo proveedor, esa es tu primera tarea de compras.
Errores comunes
- Compras sin orden: el pedido por mensaje no se puede controlar, ni recibir contra algo, ni pagar con certeza.
- Pagar la factura sin cruzarla: precios viejos y entregas parciales facturadas completas se pagan solos.
- La misma persona compra, recibe y paga: no hay control, aunque la persona sea honesta.
- El plazo del vendedor en lugar del plazo real: todas las compras llegan tarde y todas las urgencias se pagan más caras.
- Elegir por precio y no por costo total: el barato que se atrasa sale caro.
- Tratar igual a todos los insumos: el comprador negocia tornillos y no tiene segundo proveedor del insumo que puede parar la planta.
Lo que hay que registrar
En el maestro: proveedores con los insumos que proveen, precio vigente con historial, plazo real, condiciones y evaluación. En cada compra: orden con aprobación según monto y su destino; recepción con cantidad aceptada, rechazada y motivo; factura cruzada con orden y recepción; pago en su fecha. Con eso, el control de tres vías es automático, el cotizador costea con precios vigentes y la evaluación de proveedores sale sola cada trimestre.
| Indicador | Qué dice |
|---|---|
| Facturas con diferencia en el control de tres vías (cantidad y monto) | Lo que se pagaría de más sin control |
| Compras sin orden (cantidad y monto) | Si el ciclo se respeta |
| Compras urgentes y su sobrecosto | Si se pide a tiempo según el plazo real |
| Cumplimiento de plazo por proveedor | Quién cumple y quién no, con número |
| Rechazos por proveedor | La calidad que entra |
| Costo total por proveedor para los insumos estratégicos | Con quién conviene crecer |
Resumen en cinco líneas
- El ciclo de compra tiene seis pasos (necesidad, cotización, orden, recepción, factura, pago), cada uno con su documento y su responsable; la separación de funciones es lo que lo hace seguro.
- El maestro de proveedores guarda lo que importa para decidir: insumos, precio vigente con historial, plazo real, condiciones y evaluación.
- Toda compra tiene orden, con aprobación según el monto y ligada a su destino; la recepción la hace el depósito contra la orden.
- El control de tres vías paga solo lo que coincide con la orden y la recepción; en Escobar evitó un 5,3 % de las compras en diferencias.
- Los proveedores se evalúan por costo total (precio más atrasos más rechazos) y los insumos se compran según la matriz de Kraljic; el agente propone y compara, las personas aprueban.
Preguntas de repaso
1. ¿Qué encontró Laura en las 220 facturas de Escobar, y por qué no era fraude? 14 facturas con diferencias por USD 4.230: precios mayores a lo acordado, cantidades facturadas mayores a las recibidas y facturas sin pedido. Eran precios viejos, entregas parciales facturadas completas y pedidos verbales que nadie podía controlar, no robos.
2. ¿Qué es la separación de funciones en compras? Que quien compra no recibe, quien recibe no paga y quien paga no eligió al proveedor. En una pyme pueden ser dos personas, nunca una sola para toda la cadena; el sistema la aplica con permisos por rol.
3. ¿Cómo funciona el control de tres vías? La factura del proveedor se cruza con la orden de compra (precio y condiciones) y con la recepción (cantidad aceptada); se paga solo lo que coincide, con una tolerancia chica, y el resto se retiene hasta resolverlo.
4. ¿Por qué el proveedor más barato puede costar más? Porque el costo total incluye sus atrasos, sus rechazos y sus condiciones. En el ejercicio de Escobar, el proveedor un 4 % más caro cuesta USD 9.400 menos por año.
5. ¿Para qué sirve la matriz de Kraljic en una pyme? Para comprar distinto según el insumo: relación y acuerdos en los estratégicos, seguridad de abastecimiento en los cuellos de botella, negociación en los apalancables y automatización en los rutinarios; y para decidir dónde pone el tiempo el comprador.
Conceptos clave
- Ciclo de compra: necesidad, cotización, orden, recepción, factura y pago.
- Separación de funciones: compra, recepción y pago en manos distintas.
- Maestro de proveedores: insumos, precio vigente con historial, plazo real, condiciones y evaluación.
- Orden de compra: el compromiso con el proveedor, con aprobación según el monto.
- Recepción controlada: el registro de lo recibido, aceptado y rechazado contra la orden, hecho por el depósito.
- Control de tres vías: pagar solo lo que coincide entre orden, recepción y factura.
- Plazo real de entrega: el medido en las últimas entregas, no el prometido.
- Costo total del proveedor: precio más atrasos, rechazos y condiciones.
- Matriz de Kraljic: clasificación de insumos por peso en el resultado y dificultad de abastecimiento.
- Compra urgente: la que se hace fuera de plazo y se paga más cara; el síntoma de no pedir a tiempo.
Referencias
- Kraljic, Peter. "Purchasing Must Become Supply Management". Harvard Business Review, septiembre-octubre de 1983.
- Committee of Sponsoring Organizations of the Treadway Commission (COSO). Internal Control — Integrated Framework. 1992, actualizado en 2013.
- Monczka, Robert M.; Handfield, Robert B.; Giunipero, Larry C. y Patterson, James L. Purchasing and Supply Chain Management. Cengage, varias ediciones.
- Romney, Marshall B. y Steinbart, Paul J. Accounting Information Systems. Pearson, varias ediciones (ciclo de egresos y sus controles).
Lo que sigue
Lo que se compra entra a un lugar: el capítulo 12 es el inventario, con depósitos, ubicaciones, unidades y conversiones, valuación, trazabilidad por lote y los conteos que hacen que el stock del sistema sea el del estante. Si querés cruzar las facturas de tus proveedores de un mes con alguien, Alex lo hace con vos.