Costo real por orden y mejora continua: el desvío como información, no como culpa
Tener el costo real de cada orden no mejora nada si nadie lo mira, o si mirarlo es buscar culpables. La reunión semanal de desvíos, el análisis de Pareto para elegir qué atacar, el ciclo de planificar, hacer, verificar y actuar con una prueba por vez, el cotizador que aprende de cada cierre, y la cultura que hace que el desvío se cuente en lugar de esconderse. Con caso resuelto, figuras, ejercicios y glosario. Libro Empresa y sistema, capítulo 16.
Libro Empresa y sistema, capítulo 16 (parte IV: Producir y entregar). Anterior: capacidad, programación y cuellos. Índice en la Escuela.
Al terminar este capítulo vas a poder:
- Organizar una reunión semanal de desvíos que termine en pruebas y no en culpables.
- Usar el análisis de Pareto para elegir las pocas causas que explican la mayor parte del desvío.
- Aplicar el ciclo de planificar, hacer, verificar y actuar con una prueba por vez.
- Cerrar el circuito: que cada mejora verificada cambie el cotizador, la ruta o el relevamiento para todas las órdenes siguientes.
El caso: Climatización Ochoa, más obras ganadas y el mismo margen
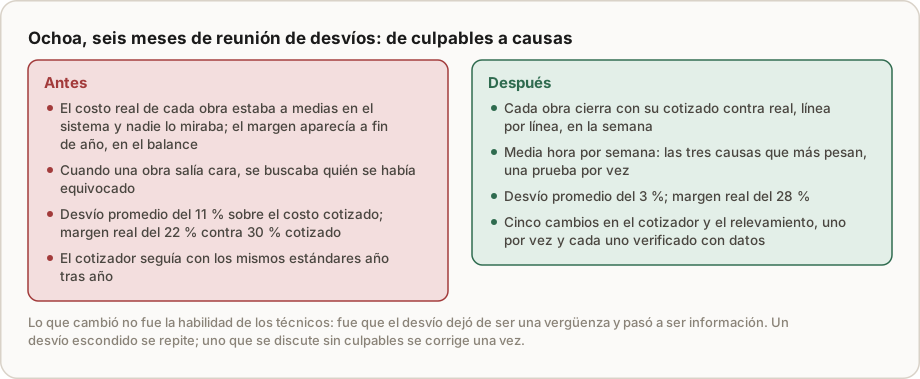
Climatización Ochoa, la instaladora de aire acondicionado industrial del capítulo 8, había resuelto su problema comercial: con el seguimiento ordenado, cerraba el 27,5 % de sus presupuestos: 22 obras por mes de USD 4.500 en promedio. Pero Pablo, el dueño, miraba el resultado y no le cerraba. Cotizaba con un 30 % de margen. El balance decía que el margen real de las obras había sido del 22 %.
El costo real de cada obra existía, a medias: las horas de los técnicos estaban en las órdenes, los materiales salían del depósito contra cada obra, el alquiler de la grúa tenía su factura. Lo que no existía era la costumbre de mirarlo. Cuando una obra salía cara, la conversación era siempre la misma: quién se había equivocado. El técnico que relevó decía que el cliente no le avisó del techo; el vendedor decía que cotizó lo que le pasaron; los instaladores decían que nadie les dijo que iban a necesitar grúa. Todos tenían razón a medias, y nada cambiaba.
Pablo armó entonces una reunión de media hora por semana, con los dos técnicos que cotizan, el vendedor y el jefe de instaladores. Con una regla: en esa reunión no se busca quién, se busca por qué. Con el cotizado contra real de cada obra cerrada en la semana, agruparon los desvíos por causa. Tres causas explicaban casi nueve de cada diez dólares: las horas de instalación en altura, los metros de cañería mal relevados y la grúa que no se cotizaba. Las tres nacían en la visita de relevamiento.
Atacaron una por vez, con una prueba de un mes cada una. Seis meses después, el desvío promedio había bajado del 11 % al 3 % y el margen real estaba en el 28 %. Con las mismas 22 obras por mes, unos USD 5.500 más de margen mensual. De eso trata este capítulo.
1. El principio: el desvío es información
El capítulo 16 del libro del ERP explicó cómo nace el costo real de una orden y cómo se separa cada desvío en precio y cantidad. Este capítulo trata de lo que pasa después: cómo una empresa usa esos desvíos para mejorar, todas las semanas, sin que mejorar sea un proyecto especial.
La idea tiene nombre japonés y una historia larga. Masaaki Imai la difundió en Occidente en 1986 como kaizen: mejora continua, de a pasos chicos, hecha por la gente que hace el trabajo. Antes, W. Edwards Deming había enseñado en Japón, desde 1950, el ciclo de mejora que había aprendido de Walter Shewhart, y que allí se difundió como planificar, hacer, verificar y actuar. Años después incluyó entre sus catorce puntos para la dirección una condición: sacar el miedo de la organización. Donde equivocarse se castiga, los errores se esconden, y lo que se esconde no se corrige.
Para una pyme, el principio se traduce en una regla práctica: el desvío entre lo cotizado y lo real no es una falta de alguien, es un dato sobre el proceso. Si una obra salió cara porque el relevamiento no preguntaba por la altura, el problema es el relevamiento, no el técnico que lo hizo como estaba escrito.
2. La reunión semanal de desvíos
La herramienta es una reunión corta y fija. En Ochoa, los martes a las 8, treinta minutos, con quienes cotizan, quien vende y quien ejecuta. El sistema la prepara:
- Las obras cerradas en la semana, con su cotizado contra real línea por línea y el desvío de cada una.
- Los desvíos acumulados por causa, en las últimas ocho semanas, ordenados de mayor a menor.
- Las pruebas en curso: qué se está probando, desde cuándo y cómo viene.
La reunión tiene tres momentos. Diez minutos para mirar las obras de la semana y asignar causa a los desvíos que no la tienen. Diez minutos para revisar la prueba en curso. Diez minutos para decidir: seguir, ajustar, convertir en estándar, o elegir la próxima causa. Lo que no se hace en la reunión es discutir quién: si alguien empieza por ahí, la pregunta vuelve a ser qué del proceso permitió que pasara.
No todos los desvíos entran. Con 22 obras por mes y decenas de líneas en cada una, discutir cada diferencia de diez dólares agota la reunión en una semana. Ochoa fijó un umbral: toda línea con un desvío de más del 5 % o de más de USD 100 necesita una causa asignada, de una lista corta (relevamiento, cotizador, precio de compra, ejecución, cliente, imprevisto real). Los desvíos menores se suman y se miran solo si crecen. La lista corta importa tanto como el umbral: con causas escritas a mano, cada uno describe lo mismo con otras palabras y el Pareto no se puede armar. Y la causa "imprevisto real" existe a propósito: hay obras en las que pasa algo que nadie podía prever, y forzar una causa de proceso donde no la hay también es mentirle al sistema.
3. Pareto: pocas causas, mucho desvío
Joseph Juran observó, a mediados del siglo XX, que en casi cualquier problema de calidad unas pocas causas explican la mayor parte del efecto, y le puso el nombre del economista Vilfredo Pareto, que había notado una concentración parecida en la distribución de la riqueza. Juran lo llamó la distinción entre los pocos vitales y los muchos triviales.
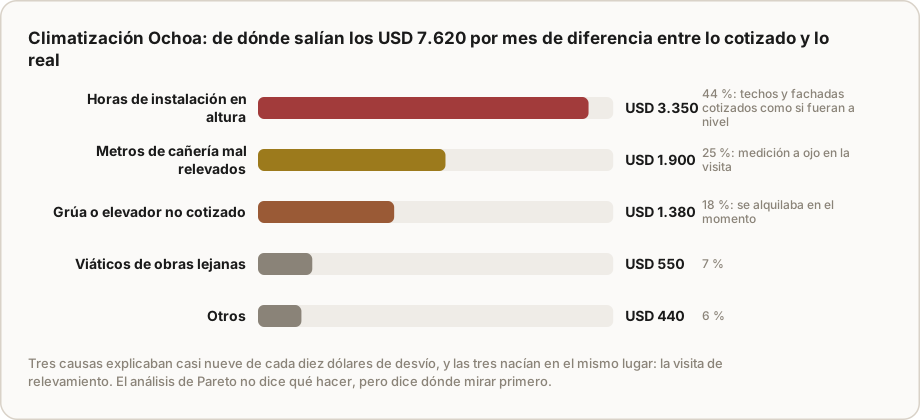
En Ochoa, el desvío promedio era de USD 347 por obra: unos 7.620 por mes con 22 obras. Agrupado por causa, tres explicaban el 87 %: horas en altura (3.350, el 44 %), metros de cañería (1.900, el 25 %) y grúa no cotizada (1.380, el 18 %). El resto, viáticos y otros, sumaba unos mil dólares repartidos en causas chicas.
El análisis de Pareto no dice qué hacer, pero dice dónde mirar. Sin él, la reunión se habría ido en la última obra que salió mal, que podía ser de una causa chica; con él, el esfuerzo fue a lo que más pesaba. Y mostró algo que nadie había visto: las tres causas grandes nacían en el mismo lugar, la visita de relevamiento.
4. Planificar, hacer, verificar, actuar: una prueba por vez
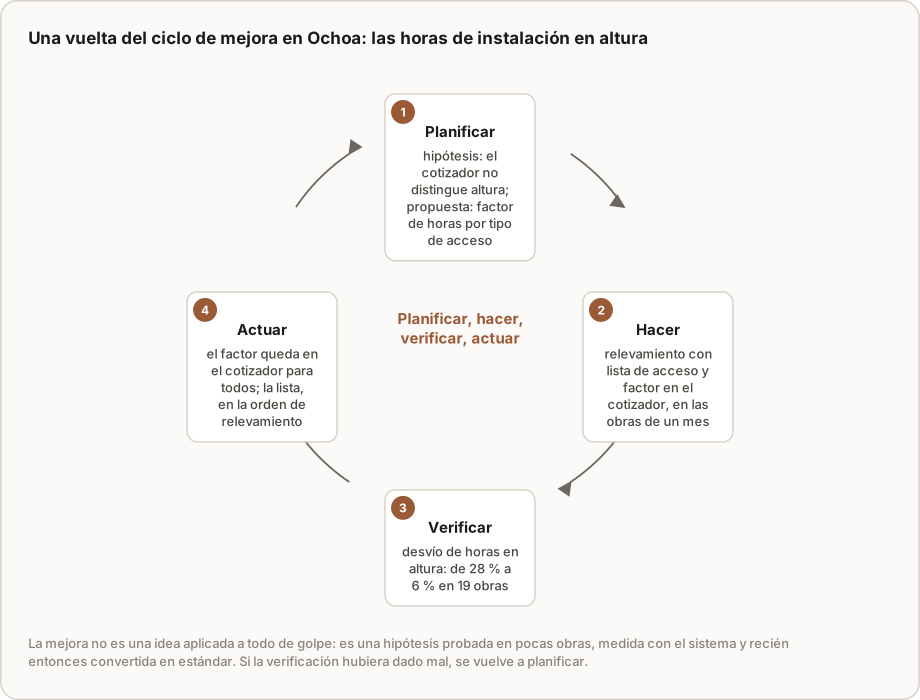
Elegida la causa, la tentación es cambiar todo de una vez. El ciclo de Shewhart y Deming pide lo contrario: una hipótesis, una prueba acotada, una verificación con datos y, recién entonces, el estándar.
- Planificar: en Ochoa, la hipótesis fue que el cotizador calculaba las horas de instalación igual para un equipo a nivel del piso que para uno en un techo de nueve metros. La propuesta: un factor de horas por tipo de acceso (a nivel, escalera, andamio, techo con grúa) y una lista de acceso en la orden de relevamiento.
- Hacer: durante un mes, todas las obras se relevaron con la lista y se cotizaron con el factor.
- Verificar: en las 19 obras en altura del mes, el desvío de horas bajó del 28 % al 6 %.
- Actuar: el factor quedó en el cotizador para todos y la lista, como etapa obligatoria del relevamiento. Si la verificación hubiera dado mal, se volvía a planificar con otra hipótesis.
Mike Rother, que estudió durante años cómo trabajan los equipos de Toyota, describió esta forma de mejorar como un hábito: cada prueba es un experimento chico, con una predicción escrita antes y una comparación después. La predicción importa: si no se escribe qué se espera, cualquier resultado parece bueno.
Una prueba por vez tiene una razón práctica: si se cambian tres cosas a la vez y el desvío baja, no se sabe cuál funcionó, y si sube, no se sabe cuál falló. En Ochoa, las tres causas grandes se atacaron en tres meses seguidos: altura, cañería (medición con plano y foto en lugar de a ojo) y grúa (línea obligatoria en el cotizador cuando el acceso es techo).
5. Cerrar el circuito: el cotizador que aprende
Una mejora que queda en la memoria de la reunión se pierde con la primera persona nueva. Por eso cada prueba verificada termina en un cambio en el sistema, donde se aplica sola a todas las órdenes siguientes:
- En el cotizador, si la causa era un estándar mal calculado: el factor de altura, la línea de grúa (capítulo 7 del libro del ERP).
- En la orden de trabajo, si la causa era un paso que faltaba: la lista de acceso como etapa del relevamiento (capítulo 14 de este libro).
- En el maestro de precios, si la causa era un precio viejo.
- En la capacitación, si la causa era un método que alguien hacía distinto, con el método escrito en la hoja del proceso.
Es el circuito que el libro viene armando desde el cotizador: se cotiza con estándares, se registra lo real, se compara al cerrar, y lo que se aprende vuelve al estándar. Una empresa que cierra el circuito cotiza mejor cada mes; una que no lo cierra repite los mismos errores con números cada vez más precisos.
6. La cultura: que el desvío se cuente
Nada de lo anterior funciona si la gente esconde los desvíos. En Ochoa, el primer mes de reuniones apareció un problema que ningún sistema resuelve solo: los instaladores cargaban menos horas de las que trabajaban en las obras que salían mal, para que "no se notara". El costo real era falso justo donde más importaba.
La corrección fue de dirección, no de sistema. Pablo dijo en la reunión, con todos presentes, que una obra que sale cara por una causa del proceso no es culpa de nadie, y lo sostuvo cuando apareció la primera obra con un desvío grande: preguntó por la causa, no por el responsable. Amy Edmondson, que estudió equipos de hospitales y empresas, llamó a esa condición seguridad psicológica: la confianza de que se puede reportar un error sin ser castigado. Sus estudios muestran algo contraintuitivo: los mejores equipos reportan más errores, no porque se equivoquen más, sino porque los cuentan.
Seguridad no es falta de exigencia. Si una persona no sigue un procedimiento que conoce y que funciona, eso se habla, en privado. Lo que no se hace es convertir cada desvío en un juicio, porque entonces el sistema deja de recibir la verdad.
7. Qué hace el agente, y quién decide
- Prepara la reunión: cotizado contra real de las órdenes cerradas, desvíos acumulados por causa en un gráfico de Pareto, y el estado de la prueba en curso.
- Propone causas para los desvíos sin asignar, con los registros: horas de más en una etapa, un precio de compra distinto, un ítem que no estaba cotizado.
- Detecta patrones: desvíos que se repiten por tipo de obra, cliente, zona o persona que cotizó.
- Mide la prueba: compara las órdenes con el cambio contra las anteriores, y avisa cuando hay datos suficientes para decidir.
El equipo elige la causa y diseña la prueba; quien cotiza aprueba los cambios en el cotizador; el dueño decide cuando el cambio afecta precios o inversiones (primero el sistema, después los agentes).
Ejemplo resuelto: el semestre de Ochoa
Antes. Obra promedio: precio USD 4.500, costo cotizado 3.150, margen cotizado 30 % (el mismo margen de contribución con el que el capítulo 8 hizo sus cuentas). Desvío promedio del 11 %: costo real 3.497, margen real 22,3 %. Con 22 obras por mes: margen real de unos USD 22.080 por mes, y unos 7.620 de desvío.
El Pareto. Altura 3.350 (44 %), cañería 1.900 (25 %), grúa 1.380 (18 %), viáticos 550 (7 %), otros 440 (6 %). Las tres primeras: 87 %.
Las pruebas. Mes 1: factor de acceso y lista de altura; desvío de horas en altura del 28 % al 6 %. Mes 2: medición con plano y foto; el desvío de metros de cañería bajó a la cuarta parte. Mes 3: grúa como línea obligatoria con acceso por techo. Meses 4 a 6: viáticos por zona en el cotizador y ajustes menores.
Después. Desvío promedio del 3 %: costo real 3.245, margen real 27,9 %. Con 22 obras: unos USD 27.620 por mes. Diferencia: unos USD 5.540 por mes, unos 66.500 por año, sin vender una obra más. Y algunas cotizaciones de obras en altura subieron de precio: las que antes se ganaban perdiendo plata.
Ejercicios
Ejercicio 1 · Cálculo: el Pareto de Muebles Escobar
En seis meses, los desvíos de las órdenes de Muebles Escobar suman USD 9.000: placa por encima del estándar 4.800, horas de armado 2.900, correderas dañadas 700, flete 400, otros 200. Calculá el peso de cada causa, cuántas explican más del 80 % y por dónde empezarías.
Solución
Placa 4.800 ÷ 9.000 = 53,3 %; horas de armado 32,2 %; correderas 7,8 %; flete 4,4 %; otros 2,2 %. Las dos primeras suman 85,6 %. Se empieza por la placa: es más de la mitad del desvío y su causa probable es el optimizador de corte o el registro del scrap (capítulo 16 del libro del ERP). La primera prueba: optimizar el despiece en la seccionadora durante un mes y comparar los metros cuadrados por orden contra los anteriores. Las horas de armado van segundas, empezando por mirar si el desvío es del estándar o de método, como en el ejercicio del montador de Metalúrgica Ribera de ese mismo capítulo.
Ejercicio 2 · Diseño: la prueba de los metros de cañería
Diseñá para Ochoa la prueba de la segunda causa, los metros de cañería mal relevados, con las cuatro etapas del ciclo y la predicción escrita.
Solución
Planificar: hipótesis, los metros se estiman a ojo en la visita y se subestiman en obras con recorridos por techo o entre pisos. Propuesta: medir con plano o croquis acotado y una foto de cada tramo, cargados en la orden de relevamiento. Predicción escrita: el desvío de metros baja del 20 % a menos del 8 % en las obras del mes. Hacer: todas las obras del mes se relevan así. Verificar: el agente compara metros cotizados contra metros consumidos en las obras con el cambio y en las de los tres meses anteriores. Actuar: si se cumplió la predicción, la medición con croquis y foto pasa a ser obligatoria en la etapa de relevamiento; si no, se revisa si el problema está en el relevamiento o en la instalación (cañería desperdiciada, recorridos cambiados en obra).
Ejercicio 3 · Diagnóstico: la reunión que busca culpables
En una empresa, la reunión de desvíos empezó bien, pero a los dos meses los desvíos reportados bajaron a casi cero, mientras el margen real del balance seguía igual. ¿Qué está pasando y qué hace la dirección?
Solución
Lo más probable es que los desvíos se estén escondiendo: horas no cargadas, materiales tomados sin registrar contra la orden, consumos imputados a otras órdenes. Si el margen del balance no mejora y los desvíos reportados desaparecen, el costo real dejó de ser verdadero. La dirección revisa primero cómo se condujeron las reuniones: si se buscaron culpables, si hubo reproches o consecuencias por un desvío reportado. Después hace explícito, con todos, que el desvío se analiza como causa del proceso, y lo demuestra con el próximo caso. Y controla la consistencia de los datos: horas registradas contra horas de presencia, consumos contra salidas de depósito. Las dos cosas a la vez: seguridad para contar y controles para que el dato sea completo.
Ejercicio 4 · Para tu empresa
Juntá el cotizado contra real de tus últimas diez órdenes o trabajos y agrupá los desvíos por causa. Hacé el Pareto. Elegí la primera causa, escribí una hipótesis, una prueba de un mes y la predicción. Fijá una reunión de media hora por semana con quienes cotizan y quienes ejecutan, con la regla de buscar el porqué y no el quién.
Errores comunes
- Tener el costo real y no mirarlo: el dato existe y no cambia nada.
- Buscar culpables: los desvíos se esconden y el costo real se vuelve falso.
- Atacar la última obra que salió mal: el Pareto dice dónde está el peso.
- Cambiar todo a la vez: no se sabe qué funcionó.
- Probar sin predicción escrita: cualquier resultado parece bueno.
- Mejoras que quedan en la reunión: si no cambian el sistema, se pierden.
- Causas escritas a mano: sin una lista corta, el Pareto no se puede armar.
Lo que hay que registrar
En cada orden cerrada: el cotizado contra real por línea y la causa de cada desvío relevante. En la reunión: la causa elegida, la hipótesis, la prueba con su fecha de inicio y la predicción escrita. En cada prueba terminada: el resultado medido y el cambio hecho en el sistema (cotizador, orden, precios o capacitación).
| Indicador | Qué dice |
|---|---|
| Desvío promedio cotizado contra real | Si se cotiza con datos reales |
| Pareto de causas de las últimas ocho semanas | Dónde está el peso |
| Pruebas terminadas y convertidas en estándar | Si la empresa aprende |
| Desvíos sin causa asignada | Si la reunión hace su trabajo |
| Margen real contra margen cotizado | El resultado que importa |
Resumen en cinco líneas
- El costo real por orden mejora la empresa solo si se mira todas las semanas, como información y no como culpa.
- La reunión semanal de desvíos dura media hora, mira las órdenes cerradas, revisa la prueba en curso y decide.
- El análisis de Pareto muestra las pocas causas que explican la mayor parte del desvío; ahí se empieza.
- Cada causa se ataca con un ciclo de planificar, hacer, verificar y actuar, una prueba por vez y con predicción escrita; lo verificado cambia el sistema.
- Sin seguridad para contar los desvíos, el costo real se vuelve falso; el agente prepara y mide, el equipo prueba y el dueño decide.
Preguntas de repaso
1. ¿Por qué Ochoa cotizaba con 30 % y ganaba 22 %? Porque el relevamiento no capturaba la altura, los metros reales de cañería ni la necesidad de grúa, y nadie miraba el cotizado contra real de cada obra para corregirlo.
2. ¿Qué es el análisis de Pareto y para qué sirve acá? Ordenar las causas del desvío de mayor a menor para ver las pocas que explican la mayor parte; dice dónde poner el esfuerzo primero.
3. ¿Por qué una prueba por vez? Porque si se cambian varias cosas a la vez no se sabe cuál produjo el resultado, ni cuál falló.
4. ¿Qué significa cerrar el circuito? Que cada mejora verificada cambie el cotizador, la orden, los precios o la capacitación, para que se aplique sola a todas las órdenes siguientes.
5. ¿Qué es la seguridad psicológica y por qué importa para el costo real? La confianza de poder reportar un error sin castigo. Sin ella, los desvíos se esconden y el costo real deja de ser verdadero.
Conceptos clave
- Kaizen: mejora continua de a pasos chicos, hecha por quienes hacen el trabajo.
- Reunión de desvíos: encuentro semanal y corto sobre el cotizado contra real de las órdenes cerradas.
- Análisis de Pareto: orden de las causas por su peso; separa los pocos vitales de los muchos triviales.
- Ciclo de planificar, hacer, verificar y actuar: método de mejora por pruebas acotadas.
- Predicción escrita: lo que se espera de una prueba, anotado antes de hacerla.
- Cerrar el circuito: llevar cada mejora verificada al sistema.
- Seguridad psicológica: confianza de que reportar un error no trae castigo.
Referencias
- Imai, Masaaki. Kaizen: The Key to Japan's Competitive Success. McGraw-Hill, 1986.
- Deming, W. Edwards. Out of the Crisis. MIT Center for Advanced Engineering Study, 1986.
- Shewhart, Walter A. Statistical Method from the Viewpoint of Quality Control. Graduate School of the Department of Agriculture, Washington, 1939.
- Juran, Joseph M. y Godfrey, A. Blanton (eds.). Juran's Quality Handbook. McGraw-Hill, quinta edición, 1999.
- Rother, Mike. Toyota Kata: Managing People for Improvement, Adaptiveness, and Superior Results. McGraw-Hill, 2009.
- Edmondson, Amy C. "Psychological Safety and Learning Behavior in Work Teams". Administrative Science Quarterly, vol. 44, n.º 2, 1999.
Lo que sigue
El capítulo 17 es calidad, trazabilidad y normas con el sistema: cómo los registros nacen de operar y la certificación se vuelve una consecuencia. Si querés armar el Pareto de tus desvíos y tu primera prueba con alguien, Alex lo hace con vos.