Consumo real, scrap y costo por orden: lo cotizado contra lo que costó
El margen de un trabajo se decide al cotizar y se descubre al cerrar la orden, si alguien lo mira. Cómo nace el costo real de una orden con lo que ya se registra, el scrap con su motivo y los retazos que vuelven, la comparación cotizado contra real separada en precio y cantidad, cómo distinguir el desvío aislado del estándar equivocado, y el agente que analiza cada cierre. Con caso resuelto, figuras, ejercicios y glosario. Libro El ERP completo, capítulo 16.
Libro El ERP completo, capítulo 16 (parte IV: Producción y operaciones). Anterior: capacidad y programación. Índice en la Escuela.
Al terminar este capítulo vas a poder:
- Explicar de dónde sale el costo real de una orden sin cargar nada para el costo.
- Registrar el scrap con su motivo y distinguirlo del retazo reutilizable.
- Comparar lo cotizado con lo real, línea por línea, separando el desvío de precio y el de cantidad.
- Decidir si un desvío es de la orden, del estándar, de compras o del proceso, y quién lo corrige.
El caso: Metalúrgica Ribera, el margen que se descubría a fin de año
Ribera cotizaba con cuidado desde que tenía el cotizador del capítulo 7: acero con merma a precio vigente, horas estándar, indirectos y terceros. Ninguna cotización salía por debajo del 18 % de margen, el mínimo de su política. Pero el estado de resultados del año decía otra cosa, y Héctor no sabía por qué. "Algo se pierde en el taller", decía, y la única corrección que se le ocurría era subir un poco los precios.
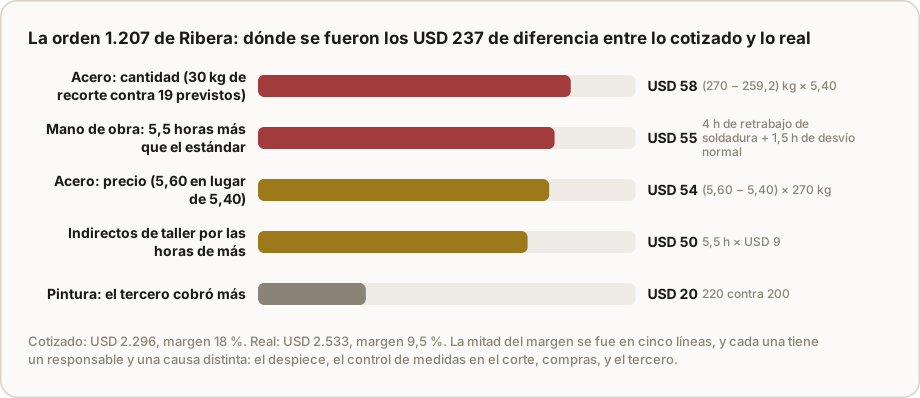
Con las órdenes de trabajo y el registro por operación del capítulo 14, el sistema ya tenía casi todo lo necesario para responder la pregunta: el acero que salía del depósito contra cada orden, las horas de cada operación, la factura del pintor. Faltaba pesar el recorte y cargar el motivo de cada retrabajo. Cuando empezaron a hacerlo, la primera orden que cerraron con el costo real completo, dos estructuras para un galpón, mostró el problema entero: cotizada con un 18 % de margen, había dejado un 9,5 %. La mitad del margen se había ido en cinco líneas: recorte de acero de más, un retrabajo de soldadura, el acero comprado más caro que el precio cotizado, los indirectos de esas horas extra, y el pintor.
Ninguna de las cinco era un misterio. Cada una tenía un responsable y una causa distinta. Seis meses después, mirando el costo real de cada orden al cerrarla, el desvío promedio de Ribera había bajado de 10 % a 4 %. De eso trata este capítulo.
1. De dónde sale el costo real
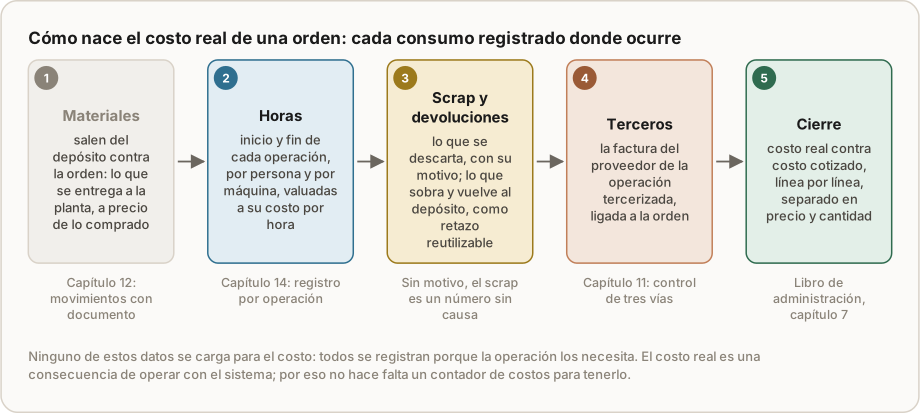
El costo real de una orden es la suma de lo que consumió, y casi todo ya se registra porque la operación lo necesita:
- Materiales: lo que salió del depósito contra la orden (inventario, capítulo 12), valuado al precio de lo comprado.
- Horas: el inicio y el fin de cada operación del capítulo 14, por persona y por máquina, valuadas a su costo por hora.
- Indirectos: las horas por la tasa de indirectos de cada centro de trabajo (la tasa del capítulo 7 del libro de administración).
- Terceros: la factura del proveedor de cada operación tercerizada, ligada a la orden por el control de tres vías (compras, capítulo 11).
- Scrap y devoluciones: lo que se descartó y lo que sobró y volvió al depósito.
El principio es el de todo el libro: no se carga nada para el costo. Se registra lo que pasa, donde pasa, y el costo es una consecuencia. Por eso una empresa con sistema tiene costo real por orden sin un contador de costos; y una sin sistema no lo tiene, aunque tenga uno.
2. El scrap, con su motivo
El scrap es el material que se descarta durante la producción: recortes, piezas defectuosas, purgas de máquina, hojas de ajuste. Una parte es inevitable y está prevista en el estándar como merma (el 8 % del acero de Ribera); el resto es pérdida, y para saber cuál es cuál hay que registrarlo bien:
- Pesar o contar el scrap de cada orden, no estimarlo.
- Motivo de una lista corta: merma normal de corte, pieza mal cortada, defecto del material, error de plano, prueba o ajuste de máquina.
- Separar el retazo reutilizable: un recorte de perfil de 80 centímetros no es scrap si vuelve al depósito y entra en una orden chica. Se registra como devolución al depósito con su medida, y el sistema lo ofrece cuando una orden necesita ese largo.
Con eso, el scrap deja de ser "lo que se tira" y pasa a ser un indicador por material, por máquina y por motivo. En Ribera, la mayor parte del recorte por encima de la merma prevista venía de despieces mal planificados: barras de 6 metros cortadas sin optimizar. Y los retrabajos, con su motivo cargado, mostraron otra cosa: el 60 % nacía de medidas mal tomadas en el corte.
3. Cotizado contra real, línea por línea
Cuando la orden cierra, el sistema pone al lado el costo cotizado que se guardó al aceptar el presupuesto y el costo real, línea por línea. Y separa cada desvío en sus dos partes, como el costeo estándar del libro de administración (capítulo 7):
- Desvío de precio = (precio real − precio cotizado) × cantidad real. Es de compras o del mercado.
- Desvío de cantidad = (cantidad real − cantidad cotizada) × precio cotizado. Es del proceso o del estándar.
Para las horas, el desvío de cantidad se llama de eficiencia: horas reales menos estándar, por el costo por hora. Y los indirectos acompañan a las horas: cada hora de más arrastra su tasa.
La separación importa por la misma razón que en todo el libro: las causas y los responsables son distintos. El acero comprado a 5,60 cuando se cotizó a 5,40 es un problema de compras o de precios vigentes; los 30 kilos de recorte contra 19 previstos son un problema de despiece; las horas de más por un retrabajo son un problema de control. Sin separar, "la orden salió cara" no le dice a nadie qué hacer.
4. ¿De la orden o del estándar?
El paso siguiente es decidir si el desvío es aislado o repetido:
- Un desvío aislado es un problema de esa orden: un retrabajo puntual, un lote de material defectuoso, un error de plano. Se corrige en esa orden y se registra su causa.
- Un desvío repetido, el mismo en la mayoría de las órdenes de un tipo, es un estándar equivocado o un proceso que cambió. Se corrige en la ruta, en la lista de materiales o en el precio vigente, una vez, para todas las cotizaciones siguientes.
Es la regla del capítulo 7 aplicada con datos: el cotizador mejora cada vez que una orden cierra. En Ribera, después de dos meses, el sistema mostró que la soldadura promediaba 10,6 horas por estructura en 30 órdenes contra un estándar de 10: el estándar pasó a 10,5 y las cotizaciones siguientes salieron con el tiempo real. El recorte de acero, en cambio, tenía una causa de proceso (despiece sin optimizar): no se corrigió el estándar, se corrigió el despiece.
5. Tres decisiones que el sistema necesita antes del primer cierre
El costo real parece automático, y lo es una vez que tres decisiones están tomadas. Si no se toman, cada cierre se discute.
A qué precio se valúa el material. El acero que sale del depósito puede valuarse al costo promedio ponderado de lo que hay en stock o al costo de la compra específica que se usó. El promedio es más simple y es el que usan casi todas las pymes (capítulo 12); la compra específica tiene sentido cuando el material se compra para una orden concreta, como una chapa especial o un insumo importado. Lo importante es que la regla sea una sola y que el costo cotizado use el mismo criterio: si se cotiza con el último precio y se valúa al promedio, el desvío de precio aparece aunque nadie haya hecho nada mal.
Cuándo se cierra la orden. Una orden abierta sigue acumulando costos: una factura del pintor que llega tarde, una devolución al depósito que se carga una semana después. Si se cierra antes, el costo real queda incompleto; si nunca se cierra, nunca se mira. La regla práctica es cerrar cuando se entrega y dejar un plazo corto, de cinco a diez días, para las facturas de terceros pendientes, con el agente avisando qué falta para cerrar cada una.
Qué es material directo y qué es indirecto. Los electrodos, el gas de soldadura o los discos de corte se consumen en todas las órdenes y pesar cuánto va a cada una cuesta más de lo que informa. Se tratan como indirectos, dentro de la tasa por hora, y se revisa la tasa cada trimestre contra el gasto real (libro de administración, capítulo 7). El acero, la placa o el papel, que son caros y se identifican con la orden, se registran como directos. Si un insumo indirecto empieza a pesar mucho, pasa a directo; la frontera se decide por cuánto cuesta medirlo contra cuánto importa.
Con estas tres reglas escritas, el cierre de una orden no se discute: se lee.
6. Qué hace el agente, y quién decide
- Analiza cada cierre: arma el cotizado contra real de cada orden, separa los desvíos en precio y cantidad, y propone la causa probable de cada uno con los registros (el retrabajo con su motivo, el precio de la última compra, el recorte pesado).
- Detecta lo repetido: desvíos del mismo signo en la mayoría de las órdenes de un tipo, con la propuesta de estándar o lista de materiales nueva y su efecto en el precio.
- Ofrece retazos: cuando una orden necesita un largo de perfil que hay como retazo en el depósito, lo propone antes que cortar una barra nueva.
- Arma el informe mensual: margen real contra cotizado por tipo de trabajo, por cliente y por vendedor, y las cinco causas que más margen se llevaron.
El técnico confirma los estándares nuevos; compras, los precios; el dueño decide qué se hace con los trabajos que salen siempre caros (primero el sistema, después los agentes).
Ejemplo resuelto: la orden 1.207 de Ribera
El cotizado (dos estructuras, precio USD 2.800): acero 2 × 120 kg × 1,08 de merma = 259,2 kg a USD 5,40 = 1.400; mano de obra 33,5 horas estándar × USD 10 = 335; indirectos 33,5 × USD 9 = 301,5; pintura 200; flete 60. Costo cotizado: USD 2.296. Margen: 504, 18 %.
El real: acero 270 kg (30 kg de recorte, contra 19 previstos) a USD 5,60 = 1.512; mano de obra 39 horas × 10 = 390; indirectos 39 × 9 = 351; pintura 220; flete 60. Costo real: USD 2.533. Margen: 267, 9,5 %.
Los desvíos (total 237): acero, cantidad (270 − 259,2) × 5,40 = 58; acero, precio (5,60 − 5,40) × 270 = 54; mano de obra, eficiencia (39 − 33,5) × 10 = 55; indirectos de esas horas 5,5 × 9 = 50; pintura 20.
Las causas y los responsables. Cantidad de acero: despiece sin optimizar (responsable: el corte; acción: plan de despiece en el sistema por largo de barra). Precio del acero: el cotizador usó el precio de una compra de dos meses antes y el proveedor había aumentado; el acero se reservó y se compró con la orden de venta, pero ya a 5,60 (compras; acción: actualizar el precio vigente del cotizador con cada compra y pedir al proveedor precio con validez de 30 días). Horas: un retrabajo de 4 horas por una medida mal tomada en el corte (acción: control de medidas antes de pasar a soldadura) más 1,5 horas de desvío normal. Pintura: el tercero aumentó sin avisar (compras; acción: precio acordado por trimestre).
Seis meses después. Con las cuatro acciones y el estándar de soldadura corregido, el desvío promedio de las 18 órdenes mensuales bajó de 10 % a 4 %, y los retazos devueltos al depósito cubrieron el 30 % de los perfiles de las órdenes chicas.
Ejercicios
Ejercicio 1 · Cálculo: las 80 cajoneras de Muebles Escobar
Cotizado: placa 80 × 2,2 m² con 10 % de merma a USD 23 el m²; 112,9 horas estándar a USD 11; 240 pares de correderas a USD 6; 80 cerraduras a USD 9. Real: 205 m² de placa al mismo precio; 126 horas; 246 pares de correderas (6 se dañaron al armar); 80 cerraduras. Precio de venta: USD 120 por cajonera. Calculá el costo cotizado, el real, el margen de cada uno y los desvíos por línea.
Solución
Cotizado: placa 80 × 2,2 × 1,10 = 193,6 m² × 23 = 4.453; horas 112,9 × 11 = 1.242; correderas 240 × 6 = 1.440; cerraduras 720; total USD 7.855. Real: placa 205 × 23 = 4.715; horas 126 × 11 = 1.386; correderas 246 × 6 = 1.476; cerraduras 720; total USD 8.297. Precio: 80 × 120 = 9.600. Margen cotizado 18,2 %; real 13,6 %.
Desvíos: placa, cantidad (205 − 193,6) × 23 = 262 (el más grande: 11,4 m² de más; revisar el optimizador de corte de la seccionadora y el motivo del scrap); horas, eficiencia (126 − 112,9) × 11 = 144 (ver en qué operación: si es el armado en todas las órdenes, es el estándar); correderas 36 (daños al armar: motivo registrado, posible problema de la herramienta). Total 442, un 5,6 % sobre lo cotizado.
Ejercicio 2 · Diagnóstico: el papel de Gráfica del Oeste
En una tirada de 5.000 pliegos, el estándar de la imprenta prevé un 3 % de merma más 150 pliegos de ajuste de máquina. Se consumieron 5.450 pliegos, a USD 0,30 cada uno. La imprenta hace unas 10 tiradas así por mes. ¿Cuánto papel de más se usó, cuánto cuesta por mes si se repite, y qué preguntás antes de corregir el estándar?
Solución
Estándar: 5.000 × 1,03 + 150 = 5.300 pliegos. Real: 5.450. Exceso: 150 pliegos, USD 45 en esta tirada. Si se repite en las 10 tiradas del mes: USD 450 por mes, unos 5.400 por año: casi un 1 % de lo que factura la imprenta, solo en papel.
Antes de corregir el estándar hay que saber si el desvío es aislado o repetido, y por qué: el motivo del scrap (¿ajuste de color que tardó más? ¿papel con humedad? ¿un operador nuevo?) y si se repite en las tiradas de las últimas semanas. Si el exceso aparece en casi todas las tiradas de un mismo tipo de trabajo, el estándar de ajuste de 150 pliegos está mal para ese trabajo y se corrige (y con él, la cotización). Si aparece solo con un papel o un operador, el problema es de material o de capacitación, y el estándar se queda como está.
Ejercicio 3 · Decisión: estándar o proceso
En las últimas 30 órdenes de Ribera, el montaje superó su estándar de 4 horas por estructura en 22 órdenes, con un promedio de 4,7 horas. En las otras 8 estuvo dentro del estándar. Las 8 órdenes en estándar las hizo el mismo montador. ¿Se corrige el estándar? ¿Qué se hace?
Solución
No todavía. Un desvío en 22 de 30 órdenes parece un estándar equivocado, pero el dato de las 8 dice otra cosa: un montador lo cumple siempre y los demás no. Lo más probable es una diferencia de método, no un estándar mal hecho. Se observa cómo trabaja el montador que cumple (herramientas, orden de las tareas, preparación de piezas), se escribe ese método en la hoja de la operación y se entrena al resto. Si después de un mes con el método escrito el promedio sigue en 4,7, el estándar se corrige; si baja a 4,1, el estándar estaba bien y el ahorro es de 0,6 horas por estructura, unas 11 horas por mes. La regla general: antes de subir un estándar, mirar si alguien ya lo cumple.
Ejercicio 4 · Para tu empresa
Elegí tres órdenes o trabajos terminados del último mes y armá, para cada uno, el cotizado contra real línea por línea: materiales, horas, terceros, scrap. Separá el desvío de precio del de cantidad en los materiales. Después juntá las tres: ¿hay alguna línea que se desvía en las tres? Esa es tu primera corrección, y probablemente esté en un estándar o en un precio vigente.
Errores comunes
- Cargar datos "para el costo": el costo real tiene que salir de lo que ya se registra para operar.
- Scrap sin pesar ni motivo: se sabe que se tira, no cuánto ni por qué.
- Tirar los retazos útiles: un recorte que vuelve al depósito es material, no basura.
- Mirar solo el total: sin separar precio y cantidad, nadie sabe qué corregir.
- Corregir el estándar por una orden: un desvío aislado se corrige en la orden.
- Subir el estándar sin mirar quién ya lo cumple: a veces el problema es el método, no el número.
Lo que hay que registrar
Lo que ya registran los capítulos anteriores (salidas de depósito contra la orden, horas por operación, facturas de terceros ligadas) más: el scrap pesado o contado con su motivo, los retazos devueltos con su medida, el costo cotizado guardado en la orden, y la causa de cada desvío relevante con su responsable. Con eso, cada cierre muestra el margen real y sus desvíos, y el informe mensual dice qué tipo de trabajo, qué cliente y qué causa se llevan el margen.
| Indicador | Qué dice |
|---|---|
| Desvío cotizado contra real por orden (promedio y por tipo) | Si se cotiza con datos reales |
| Margen real por tipo de trabajo, cliente y vendedor | Dónde se gana y dónde se pierde |
| Scrap por material, máquina y motivo | Qué proceso corregir |
| Retazos reutilizados sobre generados | Cuánto material se recupera |
| Estándares corregidos en el trimestre | Si el cotizador aprende |
Resumen en cinco líneas
- El costo real de una orden es la suma de lo que consumió: materiales, horas, indirectos, terceros y scrap, todo registrado porque la operación lo necesita.
- El scrap se pesa o se cuenta con su motivo, y el retazo reutilizable vuelve al depósito.
- Al cerrar, cotizado contra real línea por línea, con el desvío separado en precio (compras, mercado) y cantidad (proceso, estándar).
- Un desvío aislado se corrige en la orden; uno repetido corrige el estándar, la lista de materiales o el precio, una vez para todas las cotizaciones; antes de subir un estándar, se mira si alguien ya lo cumple.
- El agente analiza cada cierre, detecta lo repetido y ofrece retazos; técnico, compras y dueño deciden.
Preguntas de repaso
1. ¿Por qué la orden 1.207 dejó la mitad del margen cotizado? Por cinco desvíos con causas distintas: recorte de acero de más (despiece), acero comprado más caro (compras), un retrabajo de soldadura (control de medidas), los indirectos de esas horas y un aumento del pintor.
2. ¿Qué diferencia hay entre scrap y retazo? El scrap se descarta y se registra con su motivo; el retazo es un sobrante útil que vuelve al depósito con su medida y se usa en otra orden.
3. ¿Cómo se separa un desvío de materiales? En precio, (precio real − cotizado) × cantidad real, y en cantidad, (cantidad real − cotizada) × precio cotizado. El primero es de compras o del mercado; el segundo, del proceso o del estándar.
4. ¿Cuándo se corrige un estándar? Cuando el desvío se repite en la mayoría de las órdenes de un tipo y no se explica por el método de una persona; un desvío aislado se corrige en la orden.
5. ¿Por qué no hace falta un contador de costos para tener costo real por orden? Porque todos los datos se registran para operar (salidas de depósito, horas por operación, facturas de terceros, scrap); el costo real es una consecuencia de esos registros.
Conceptos clave
- Costo real por orden: la suma de materiales, horas, indirectos, terceros y scrap de una orden.
- Costo cotizado guardado: el costo con el que se aceptó el presupuesto, almacenado en la orden.
- Scrap: material descartado durante la producción, registrado con su motivo.
- Merma prevista: la parte del scrap incluida en el estándar.
- Retazo reutilizable: sobrante útil que vuelve al depósito con su medida.
- Desvío de precio: diferencia de precio por cantidad real.
- Desvío de cantidad o de eficiencia: diferencia de cantidad u horas por precio o costo estándar.
- Desvío aislado y repetido: el de una orden y el de la mayoría de las órdenes de un tipo.
- Corrección en la causa: el desvío se corrige donde nace: estándar, lista de materiales, precio, proceso o control.
- Informe de cierre: margen real y desvíos de cada orden al cerrarse.
Referencias
- Horngren, Charles T.; Datar, Srikant M. y Rajan, Madhav V. Cost Accounting: A Managerial Emphasis. Pearson, varias ediciones (costeo por órdenes y desvíos).
- Kaplan, Robert S. y Cooper, Robin. Cost & Effect. Harvard Business School Press, 1998.
- Ohno, Taiichi. Toyota Production System: Beyond Large-Scale Production. Productivity Press, 1988 (el desperdicio como fuente de mejora).
- Imai, Masaaki. Kaizen: The Key to Japan's Competitive Success. McGraw-Hill, 1986.
Lo que sigue
El capítulo 17 es calidad y trazabilidad: controles por etapa, no conformidades y el camino del lote de insumo al lote de producto y al cliente, para responder una auditoría en minutos. Si querés armar el cotizado contra real de tus últimos trabajos con alguien, Alex lo hace con vos.