El proceso de ventas: dirigir la venta en lugar de esperar al vendedor estrella
Vender no es un talento que se tiene o no: es un proceso que se dirige. El embudo leído de abajo hacia arriba, la calificación antes de visitar, preguntar antes de presupuestar, quién vende qué (el dueño, los que buscan clientes y los que los cuidan), la comisión que no premia el descuento, las metas de actividad y la revisión semanal de oportunidades. Con caso resuelto, figuras, ejercicios y glosario. Libro Administrar una empresa, capítulo 17.
Libro Administrar una empresa, capítulo 17 (parte IV: Comercialización). Anterior: mercado, segmentos y propuesta de valor. Índice en la Escuela.
Al terminar este capítulo vas a poder:
- Leer el embudo de ventas desde la meta y calcular cuánta actividad hace falta.
- Calificar oportunidades antes de gastar tiempo de vendedor en ellas.
- Organizar quién vende qué: el dueño, los que buscan clientes nuevos y los que cuidan a los actuales.
- Diseñar una comisión que premie lo que le conviene a la empresa, y dirigir la venta con una revisión semanal.
El caso: Seguridad Vidal, dos vendedores que vendían con descuento
Seguridad Vidal instala alarmas, cámaras y controles de acceso para comercios, oficinas y pequeñas industrias, y cobra un abono mensual por el monitoreo: 16 personas, unos USD 45.000 de ventas por mes, de los que 5.400 son abonos y el resto instalaciones. Durante diez años, Ignacio Vidal vendió todo él: visitaba, presupuestaba, cerraba. Cuando ya no daba abasto, contrató dos vendedores, Romina y Gastón, con un sueldo básico y una comisión del 5 % sobre lo facturado.
Al año, las ventas eran parecidas: unas 15 instalaciones por mes. Pero Ignacio ganaba menos. Cuando miró los presupuestos, vio por qué. El precio promedio de una instalación había bajado de USD 3.000 a 2.640: un descuento promedio del 12 %, casi siempre otorgado para cerrar. Con un costo variable de USD 1.950 por instalación, la contribución había caído de 1.050 a 690: un tercio menos por trabajo. Y los vendedores tenían razón en descontar: con la comisión sobre lo facturado, un descuento de 360 dólares les costaba 18.
Había más. Los dos esperaban que entraran consultas; ninguno buscaba clientes nuevos. Visitaban a todo el que llamaba, aunque fuera un comercio que "estaba viendo precios" sin fecha ni presupuesto, y la tasa de cierre era del 22 %. Y Ignacio seguía atendiendo a sus clientes de siempre, que no querían hablar con otro.
Ignacio no cambió de vendedores. Cambió cómo se dirigía la venta: una calificación antes de visitar, un rol distinto para cada uno, la comisión sobre la contribución, metas de actividad y media hora por semana revisando las oportunidades con cada vendedor. Seis meses después, el descuento promedio era del 5 %, la tasa de cierre del 31 %, se vendían 17 instalaciones por mes y la contribución mensual de las instalaciones había subido unos USD 5.000. De eso trata este capítulo.
1. Vender es un proceso que se dirige
En muchas pymes la venta depende de una persona: el dueño o un vendedor estrella. Funciona mientras esa persona está, y nadie sabe explicar por qué funciona. El libro integrado (capítulo 6) describió los seis pasos del proceso de ventas y cómo el sistema los registra: prospección, calificación, cotización, seguimiento, cierre y posventa. Este capítulo mira el mismo proceso desde la dirección: qué decide quien dirige el área comercial, aunque sea el dueño con dos vendedores.
Dirigir la venta es decidir cuatro cosas: cuánta actividad hace falta para la meta, en qué oportunidades se gasta el tiempo, quién hace qué y qué se premia. Las cuatro se deciden con datos que el CRM ya tiene, y las cuatro estaban sin decidir en Vidal: se vendía lo que entraba, a quien llamaba, con el descuento que hiciera falta.
2. El embudo, leído de abajo hacia arriba
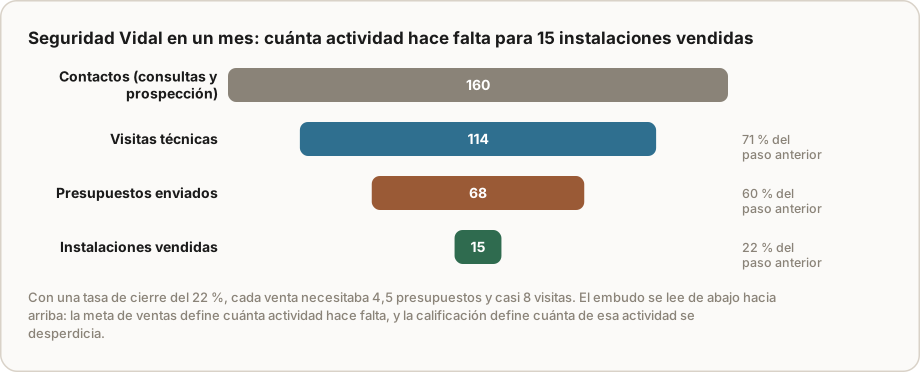
El embudo de ventas muestra cuántas oportunidades pasan de cada etapa a la siguiente. Casi siempre se lo mira de arriba hacia abajo, como un resultado. Para dirigir, se lo lee al revés: desde la meta hacia la actividad que hace falta.
En Vidal, con una tasa de cierre del 22 % sobre los presupuestos, cada venta necesitaba 4,5 presupuestos. Y como solo el 60 % de las visitas terminaba en presupuesto, cada venta necesitaba casi 8 visitas. Para 15 instalaciones: unos 68 presupuestos y unas 114 visitas por mes. Dos vendedores con 20 días hábiles y tres visitas por día tienen 120 visitas de capacidad: estaban al límite, y cualquier crecimiento exigía otro vendedor.
Leído así, el embudo muestra las dos palancas de una venta: más actividad, que cuesta tiempo y gente, o mejores tasas, que cuestan método. Subir la tasa de cierre del 22 % al 31 % es, en el embudo de Vidal, lo mismo que tener un 40 % más de visitas, sin contratar a nadie. Ahí estaba el método: dejar de visitar a quien no iba a comprar.
3. Calificar antes de visitar
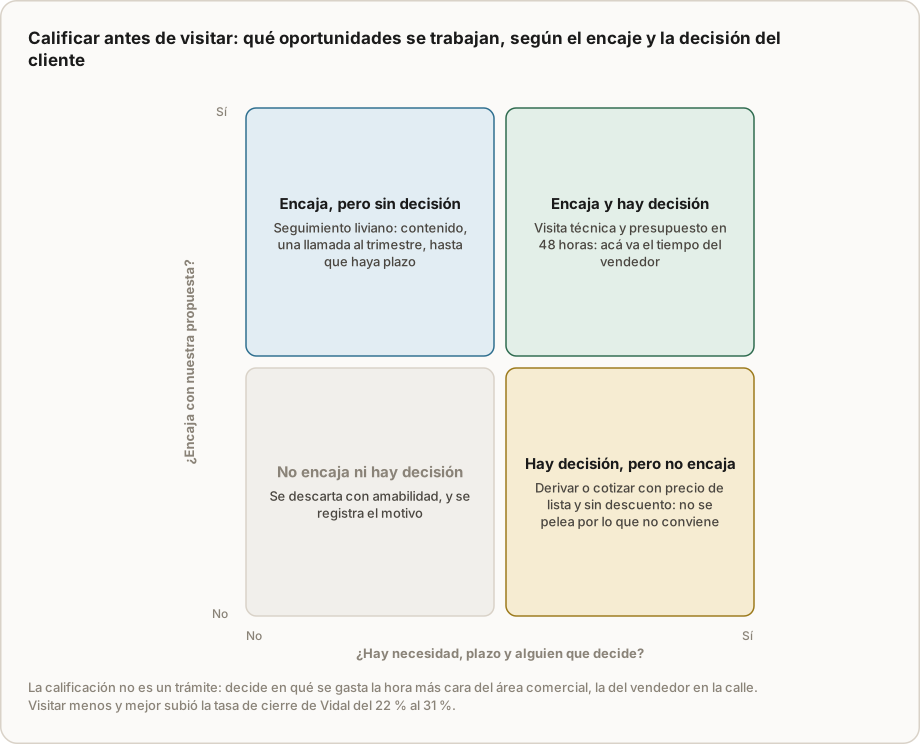
La hora más cara del área comercial es la del vendedor frente al cliente. La calificación decide en qué oportunidades se gasta. Hay muchas fórmulas; una de las más difundidas, que se atribuye a IBM, revisa cuatro cosas: si hay presupuesto, quién tiene autoridad para decidir, si la necesidad es real y en qué plazo. Para una pyme, alcanzan dos preguntas, que se hacen por teléfono antes de visitar:
- ¿Encaja con nuestra propuesta? El segmento y el tipo de trabajo para los que se escribió la propuesta de valor del capítulo 16. Un comercio que necesita monitoreo y respuesta rápida encaja; una cadena que licita por precio en todo el país, no.
- ¿Hay necesidad, plazo y alguien que decide? Un robo reciente, una mudanza, una exigencia del seguro, y la persona que firma en la conversación.
Las oportunidades que cumplen las dos van a visita en 48 horas. Las que encajan pero no tienen plazo reciben un seguimiento liviano hasta que lo tengan. Las que tienen decisión pero no encajan se cotizan a precio de lista, sin pelear. Las que no tienen ni una cosa ni la otra se descartan con amabilidad, y se registra el motivo. En Vidal, la calificación bajó las visitas de 114 a unas 88 por mes, y la tasa de cierre subió porque las visitas eran a quien iba a comprar.
4. Preguntar antes de presupuestar
En la visita, la mayoría de los vendedores habla de su producto. Neil Rackham encabezó en la consultora Huthwaite un estudio de doce años sobre más de 35.000 visitas de venta, y publicó en 1988 una conclusión que contradecía la práctica: en las ventas grandes, los vendedores que más cierran son los que más preguntan, y preguntan en un orden. Primero por la situación (cómo es el local, qué tienen hoy); después por los problemas (qué les preocupa, qué pasó); después por las implicancias (qué les cuesta ese problema, qué pasaría si se repite); y recién al final por la necesidad de una solución (qué valdría resolverlo).
El método de Rackham tiene un efecto directo sobre el descuento. Cuando el cliente dijo con sus palabras lo que le cuesta el problema, el precio se compara contra ese costo y no contra el presupuesto del competidor. El comercio al que le robaron mercadería por USD 4.000 compara una instalación de USD 3.000 con el próximo robo, no con la alarma más barata. En Vidal, el cambio de visita fue lo que más costó y lo que más bajó los descuentos: Romina y Gastón dejaron de llevar el catálogo a la primera reunión y empezaron a llevar una lista de preguntas.
Matthew Dixon y Brent Adamson, a partir de un estudio de la consultora CEB sobre miles de vendedores, agregaron un matiz en 2011: los que mejor venden en ventas complejas no solo preguntan, también enseñan algo que el cliente no sabía sobre su propio negocio. En Vidal, eso tomó una forma concreta: Romina empezó a llevar a las visitas los datos de robos de la zona por tipo de comercio y lo que exigen las aseguradoras para bajar la prima. El dueño de un local que no había pensado en el seguro descubría, en la conversación, que la instalación le bajaba un costo que ya pagaba. Preguntar y enseñar no compiten: primero se entiende el problema del cliente, después se le muestra una parte que no veía.
5. Quién vende qué
La venta tiene dos trabajos distintos, que rara vez hace bien la misma persona:
- Buscar clientes nuevos: prospectar, abrir puertas, soportar el rechazo, cerrar con quien no te conoce. En la jerga comercial se los llama cazadores.
- Cuidar a los clientes actuales: mantener la relación, detectar ampliaciones, renovar, resolver. Se los llama granjeros.
En Vidal, Romina era buena abriendo puertas y Gastón era paciente y ordenado. Con los roles separados, Romina dedicó dos días por semana a prospectar comercios de los segmentos que encajaban, con la base de la cámara de comercio de la zona; Gastón tomó la cartera de clientes con abono, para ampliaciones y renovaciones. Las ampliaciones a clientes existentes, que nadie trabajaba, pasaron a ser casi una de cada cinco ventas.
El dueño también tiene un rol. Ignacio no podía seguir atendiendo a todos los clientes históricos, pero tampoco podía desaparecer de golpe: esos clientes lo conocían a él. El traspaso se hizo cliente por cliente, con una visita conjunta, una presentación explícita ("a partir de ahora te atiende Gastón, y yo sigo acá") y tres meses en los que Ignacio aparecía en copia. Es la separación del dueño del capítulo 3, aplicada a la cartera. Ignacio se quedó con los diez clientes más grandes y con las negociaciones que exceden la política de precios.
6. Qué se premia: la comisión y las metas
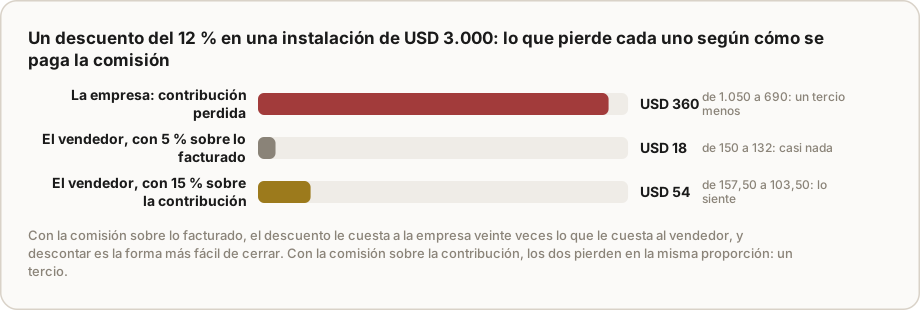
Una comisión es una instrucción: le dice al vendedor qué quiere la empresa, más fuerte que cualquier reunión. Andris Zoltners, Prabhakant Sinha y Sally Lorimer, que dedicaron décadas a diseñar planes de compensación para fuerzas de venta, insisten en que el plan tiene que pagar por lo que la empresa necesita, ser simple de entender y equilibrar una parte fija con una variable.
La comisión del 5 % sobre lo facturado le decía a Romina y a Gastón: vendé, al precio que sea. Un descuento del 12 % en una instalación de USD 3.000 le costaba a la empresa 360 dólares de contribución y al vendedor, 18. Con una comisión del 15 % sobre la contribución, el mismo descuento le cuesta al vendedor 54 dólares: los dos pierden un tercio. El vendedor sigue pudiendo descontar cuando hace falta para cerrar, pero lo piensa.
Las metas completan el plan. En Vidal hay dos tipos:
- Metas de resultado: contribución vendida por mes, la base de la comisión.
- Metas de actividad: visitas calificadas, presupuestos enviados en 48 horas, oportunidades nuevas de prospección para Romina, ampliaciones para Gastón. No se pagan, pero se revisan: son lo que el vendedor controla, y el resultado llega después.
Es la ley de Goodhart del libro integrado (capítulo 13) aplicada a la comisión: si se paga por un número solo, se mejora ese número a costa de otro. Pagar por contribución y revisar actividad pone a los dos en pareja.
Fijo y variable. La proporción entre sueldo fijo y comisión también dice algo. Un vendedor que busca clientes nuevos, con ciclos largos y mucho rechazo, necesita una parte variable importante pero un fijo que le permita sostener meses flojos; uno que cuida una cartera estable, con ventas más previsibles, puede tener más fijo y una variable atada a renovaciones y ampliaciones. En Vidal, Romina quedó con un fijo más bajo y la comisión plena, el 15 % de la contribución, sobre clientes nuevos; Gastón, con más fijo y el 10 % de la contribución de las ampliaciones de la cartera. Lo que no cambió fue la base: los dos cobran sobre la contribución.
7. La revisión semanal de oportunidades
La herramienta de dirección más simple y más subutilizada es la reunión de media hora, una vez por semana, entre quien dirige y cada vendedor, con el pipeline en pantalla. No es para pedir explicaciones por los números: es para mirar oportunidades, una por una, y decidir qué hacer con cada una.
Las preguntas son siempre las mismas: ¿cuál es la próxima acción y cuándo? ¿Quién decide del lado del cliente y lo conocemos? ¿Qué problema le resuelve, en sus palabras? ¿Qué pasaría si no compra? ¿Hay descuento en juego, y por qué? Las oportunidades sin próxima acción se resuelven en la reunión: se agenda una o se cierran como perdidas, con su motivo. El seguimiento entre reuniones lo hace el sistema, con el apoyo del agente del capítulo 8 del libro integrado.
En Vidal, las revisiones hicieron algo que ninguna capacitación había logrado: Ignacio dejó de corregir presupuestos y empezó a enseñar a vender, oportunidad por oportunidad.
Ejemplo resuelto: el semestre de Vidal
El precio y la contribución. Lista USD 3.000; costo variable 1.950; contribución 1.050, 35 %. Con 12 % de descuento: precio 2.640, contribución 690, 26 %. Con 5 %: precio 2.850, contribución 900, 32 %.
Antes. 15 instalaciones × 2.640 = 39.600, más 5.400 de abonos: USD 45.000 por mes. Contribución de las instalaciones: 15 × 690 = USD 10.350.
El embudo antes y después. Antes: 114 visitas, 68 presupuestos, 15 ventas (cierre 22 %). Después, con calificación: unas 88 visitas, 55 presupuestos, 17 ventas (cierre 31 %).
Después. 17 instalaciones × 2.850 = 48.450 de instalaciones. Contribución: 17 × 900 = USD 15.300, unos 4.950 más por mes. Comisiones: de las 17 instalaciones, 14 son de clientes nuevos y 3 ampliaciones. Romina cobra 14 × 900 × 15 % = 1.890; Gastón, 3 × 900 × 10 % = 270, con un fijo más alto. Entre los dos, 2.160 por mes de comisión, contra 1.980 que cobraban con el 5 % de lo facturado: la empresa paga 180 dólares más de comisión y gana 4.950 más de contribución.
Ejercicios
Ejercicio 1 · Cálculo: la actividad que pide una meta
Un vendedor de una distribuidora de insumos industriales cierra el 25 % de los presupuestos, y el 50 % de sus visitas termina en presupuesto. Su meta es 12 ventas por mes. Hace 3 visitas por día, 20 días por mes. ¿Le alcanza? ¿Qué pasa si con calificación sube la conversión de visita a presupuesto al 65 %?
Solución
Presupuestos necesarios: 12 ÷ 0,25 = 48. Visitas necesarias: 48 ÷ 0,50 = 96. Capacidad: 3 × 20 = 60 visitas. No alcanza: le faltan 36 visitas, un 60 % más de lo que puede hacer. Con calificación, al 65 %: 48 ÷ 0,65 = 74 visitas; todavía no alcanza, pero la brecha bajó de 36 a 14. Si además la tasa de cierre sube al 30 % por mejores visitas: 12 ÷ 0,30 = 40 presupuestos; 40 ÷ 0,65 = 62 visitas, casi exactamente su capacidad. La meta era posible con método, no con más horas.
Ejercicio 2 · Diseño: la comisión de Herrajes Toscano
En Herrajes Toscano, del capítulo 16, un vendedor atiende a las fábricas de muebles y otro a los carpinteros. Hoy cobran el 2 % de lo facturado. Las fábricas tienen margen bruto del 19 % y pagan a 30 días desde el contrato programado (antes, a 60); los carpinteros, del 31 % y pagan a 15. Proponé un plan de comisión.
Solución
Con el 2 % de lo facturado, el vendedor de fábricas gana más por el segmento que menos deja por dólar, y los dos tienen incentivo a descontar. Una propuesta: un porcentaje sobre el margen bruto cobrado, por ejemplo el 7 %, con la comisión pagada al cobrar y no al facturar, para que el plazo de pago también le importe. A precio de lista, un dólar vendido a fábricas paga 0,19 × 7 % = 1,3 centavos, y a carpinteros 0,31 × 7 % = 2,2: el plan empuja hacia donde la empresa gana más, sin prohibir nada. Se suman metas de actividad distintas para cada uno: renovación de contratos programados para fábricas, clientes nuevos y participación en el gasto para carpinteros.
Ejercicio 3 · Diagnóstico: la revisión de oportunidades
En una revisión semanal, un vendedor tiene 22 oportunidades abiertas. Ocho no tienen próxima acción, cinco llevan más de 45 días sin novedades, y en cuatro no sabe quién decide del lado del cliente. ¿Qué se hace en la reunión?
Solución
Las ocho sin próxima acción salen de la reunión con una acción y una fecha, o cerradas como perdidas con su motivo. Las cinco de más de 45 días se revisan una por una: si el cliente no respondió a los últimos contactos, se cierran como perdidas por falta de respuesta, y si hay señales de vida, se agenda una llamada con una pregunta concreta (¿sigue en pie el proyecto?, ¿para cuándo?). Las cuatro sin decisor conocido tienen una tarea: averiguar quién firma en el próximo contacto. Con eso, el pipeline pasa de 22 oportunidades con 17 dudosas a un número menor y real, y la venta esperada del mes se vuelve confiable.
Ejercicio 4 · Para tu empresa
Armá el embudo de tu último trimestre: contactos, visitas o reuniones, presupuestos y ventas. Calculá las tasas y leelo de abajo hacia arriba con tu meta. Después escribí las dos preguntas de calificación de tu empresa y revisá cuántas de tus últimas veinte visitas las habrían pasado. Y mirá tu comisión: ¿cuánto le cuesta al vendedor un descuento del 10 %, y cuánto a la empresa?
Errores comunes
- Esperar las consultas: nadie busca clientes nuevos.
- Visitar a todos: el tiempo del vendedor se va en quien no va a comprar.
- Presentar antes de preguntar: el precio se compara con el competidor, no con el problema.
- Un vendedor para todo: buscar y cuidar son trabajos distintos.
- Comisión sobre lo facturado: premia el descuento.
- Reuniones de números: se revisan oportunidades, no se piden explicaciones.
Lo que hay que registrar
En el CRM: cada oportunidad con su segmento, el resultado de la calificación, quién decide del lado del cliente, la próxima acción con fecha, el descuento otorgado con su motivo y el motivo de ganancia o pérdida. Por vendedor: actividad (visitas, presupuestos, prospección), contribución vendida y cobrada. De cada revisión semanal: las decisiones tomadas.
| Indicador | Qué dice |
|---|---|
| Tasas del embudo por etapa y por vendedor | Dónde se pierde la venta |
| Visitas calificadas sobre visitas totales | Si el tiempo se gasta bien |
| Descuento promedio y su motivo | Si se vende con la propuesta o con el precio |
| Contribución vendida por vendedor | El resultado que importa |
| Oportunidades sin próxima acción | Si el pipeline está vivo |
Resumen en cinco líneas
- Vender es un proceso que se dirige: cuánta actividad, en qué oportunidades, quién hace qué y qué se premia.
- El embudo se lee desde la meta: dice cuánta actividad hace falta, y la calificación decide cuánta se desperdicia.
- Se califica antes de visitar y se pregunta antes de presupuestar; así el precio se compara con el problema del cliente.
- Buscar clientes nuevos y cuidar a los actuales son roles distintos, y el dueño traspasa su cartera cliente por cliente.
- La comisión sobre la contribución y las metas de actividad alinean al vendedor con la empresa; la revisión semanal de oportunidades es la herramienta de dirección.
Preguntas de repaso
1. ¿Por qué los vendedores de Vidal descontaban? Porque la comisión sobre lo facturado hacía que un descuento de 360 dólares de contribución les costara 18, y descontar era la forma más fácil de cerrar.
2. ¿Qué significa leer el embudo de abajo hacia arriba? Partir de la meta de ventas y calcular con las tasas cuántos presupuestos, visitas y contactos hacen falta.
3. ¿Qué dos preguntas califican una oportunidad en una pyme? Si encaja con la propuesta de valor y si hay necesidad, plazo y alguien que decide.
4. ¿Qué encontró Rackham sobre las ventas grandes? Que los vendedores que más cierran preguntan más, y en orden: situación, problemas, implicancias y necesidad de solución.
5. ¿Para qué sirve la revisión semanal de oportunidades? Para decidir, oportunidad por oportunidad, la próxima acción, y para que quien dirige enseñe a vender con casos reales.
Conceptos clave
- Embudo de ventas: las etapas por las que pasan las oportunidades, con la tasa de paso de cada una.
- Calificación: decidir si una oportunidad merece tiempo de vendedor.
- Venta consultiva: venta que empieza por las preguntas sobre la situación y el problema del cliente.
- Cazador y granjero: el rol que busca clientes nuevos y el que cuida a los actuales.
- Comisión sobre la contribución: la que se calcula sobre lo que queda después de los costos variables.
- Metas de actividad: lo que el vendedor controla y que precede al resultado.
- Revisión de oportunidades: reunión semanal en la que se decide la próxima acción de cada oportunidad.
Referencias
- Rackham, Neil. SPIN Selling. McGraw-Hill, 1988.
- Zoltners, Andris A.; Sinha, Prabhakant y Lorimer, Sally E. The Complete Guide to Sales Force Incentive Compensation. AMACOM, 2006.
- Dixon, Matthew y Adamson, Brent. The Challenger Sale: Taking Control of the Customer Conversation. Portfolio, 2011.
- Kotler, Philip y Keller, Kevin Lane. Marketing Management. Pearson, varias ediciones (capítulos sobre gestión de la fuerza de ventas).
Lo que sigue
El capítulo 18 es marketing para empresas chicas: los canales que funcionan por rubro, la presencia digital mínima, la reputación y los referidos, para que el embudo tenga contactos sin depender solo de que llamen. Si querés armar tu embudo y tus preguntas de calificación con alguien, Alex lo hace con vos.