El inventario como caja inmovilizada: cuánto rinde cada dólar que duerme en el depósito
El depósito lleno parece solidez y es plata dormida que cuesta un cuarto de su valor por año. Por qué el margen porcentual engaña cuando se mira el stock, el margen por dólar inmovilizado como indicador, lo que cuesta mantener inventario y dónde se esconde, cómo decide el sistema cuánto stock tener por categoría, qué hace el agente y quién decide, y cuándo conviene comprar por volumen. Con caso resuelto, figuras, ejercicios y glosario. Libro Empresa y sistema, capítulo 11.
Libro Empresa y sistema, capítulo 11 (parte III: Comprar y stock). Anterior: política de compras en el sistema. Índice en la Escuela.
Al terminar este capítulo vas a poder:
- Explicar por qué una categoría con alto margen porcentual puede ser la que peor rinde, mirando el stock que necesita.
- Calcular el margen por dólar en stock y los días de stock de cada categoría de tu empresa.
- Estimar lo que te cuesta mantener inventario y en qué líneas del estado de resultados está escondido.
- Decidir cuánto stock tener por categoría y cuándo conviene comprar por volumen.
El caso: Corralón Benavídez, el orgullo de tener de todo
Corralón Benavídez vende materiales de construcción: cemento, áridos, cerámicos, sanitarios, grifería y herramientas. 22 personas, USD 2.400.000 de ventas por año, 25 % de margen bruto. Rodolfo, el dueño, tiene un orgullo: "acá hay de todo". Y es cierto: 140 modelos de cerámicos, sanitarios de cuatro marcas, grifería para cualquier gusto. El depósito tiene USD 450.000 de mercadería, el 40 % de los activos del corralón. Y el corralón usa un descubierto bancario todo el año para pagar a los proveedores.
Rodolfo medía cada categoría por su margen porcentual. Los cerámicos dejan 30 %, el cemento 15 %: "lo que deja plata son los cerámicos". Cuando el sistema cruzó por primera vez el margen de cada categoría con el stock que necesitaba, el resultado fue el contrario. Los cerámicos dejaban USD 180.000 de margen por año con USD 220.000 en el depósito: 82 centavos por cada dólar inmovilizado, y la mitad de los modelos llevaba más de un año sin moverse. El cemento dejaba USD 135.000 con USD 30.000 en stock: 4,50 dólares por cada dólar. Y los 220.000 de cerámicos le costaban al corralón USD 55.000 por año en capital, espacio, roturas, seguro y modelos que se discontinuaban: casi un tercio de lo que dejaban.
Rodolfo no se deshizo de los cerámicos. Pasó a tener 40 modelos en stock y el resto con muestra y pedido al proveedor en siete días. Liberó USD 100.000, canceló el descubierto, ahorró USD 25.000 por año de costo de mantener y vendió un 3 % menos en la categoría. De eso trata este capítulo: de mirar el depósito como plata, porque es plata.
1. El principio: el stock es caja que espera
Cada dólar en el depósito es un dólar que salió de la caja y que va a volver cuando se venda y se cobre. Mientras espera, cuesta: el capítulo 12 del libro de administración lo trató como capital de trabajo, y el de rentabilidad mostró que la plata dormida baja la rotación de los activos y con ella el rendimiento. Este capítulo baja esa idea al nivel donde se decide: la categoría y el artículo.
La herramienta la usan los comercios desde hace décadas con un nombre en inglés, GMROI (gross margin return on inventory investment): el margen bruto anual de una categoría dividido por su stock promedio a costo. Dice cuánto margen deja por año cada dólar que esa categoría tiene inmovilizado. Es el sistema DuPont del libro de administración aplicado al depósito: margen por rotación, para cada categoría. Una categoría con poco margen y mucha rotación (el cemento) puede rendir mucho más por dólar que una con mucho margen y poca rotación (los cerámicos).
2. Lo que cuesta tener stock
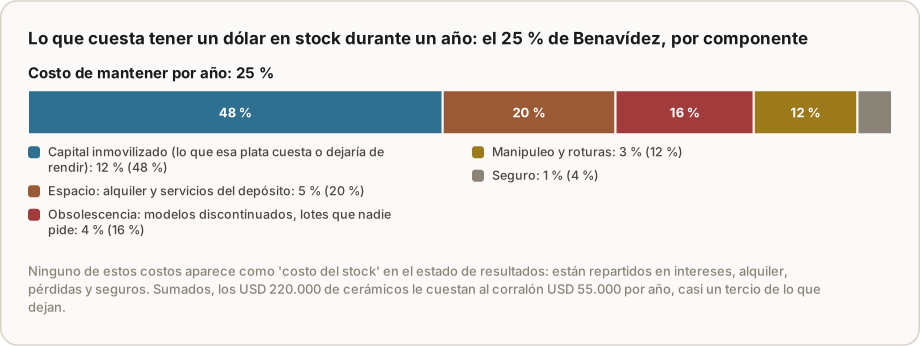
El costo de mantener inventario tiene cinco componentes, y los manuales de operaciones lo estiman entre el 20 % y el 30 % del valor por año (inventario, libro del ERP):
- Capital inmovilizado: lo que cuesta la plata que está en el stock, o lo que dejaría de rendir. Con un descubierto al 30 % anual, es lo más caro; con plata propia, es lo que rendiría afuera. Benavídez usa 12 %.
- Espacio: alquiler, servicios y vigilancia del depósito. 5 %.
- Obsolescencia: modelos que se discontinúan, lotes que se pasan de moda o vencen. 4 %, y más en los rubros con modelos que cambian.
- Manipuleo y roturas: mover, acomodar, contar, romper. 3 %.
- Seguro: 1 %.
Ninguno aparece como "costo del stock" en el estado de resultados: están repartidos en intereses, alquiler, pérdidas y seguros. Por eso el dueño no los ve, y por eso hay que sumarlos: en Benavídez, 25 % por año. Los USD 450.000 de stock le cuestan USD 112.500 por año.
3. Cómo lo mide el sistema
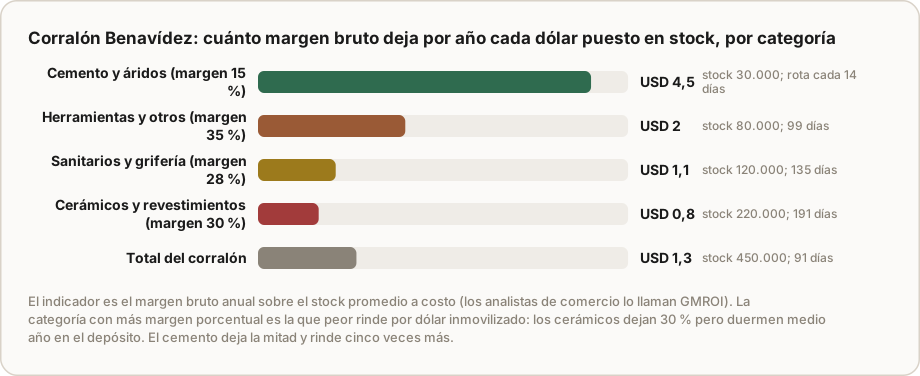
Con las ventas, los costos y el stock registrados (libro del ERP, capítulos 9 y 12), el sistema calcula por categoría y por artículo, todos los meses, cuatro números:
| Categoría | Margen % | Margen bruto anual | Stock promedio | Margen por dólar en stock | Días de stock |
|---|---|---|---|---|---|
| Cemento y áridos | 15 % | 135.000 | 30.000 | 4,50 | 14 |
| Herramientas y otros | 35 % | 159.000 | 80.000 | 1,99 | 99 |
| Sanitarios y grifería | 28 % | 126.000 | 120.000 | 1,05 | 135 |
| Cerámicos y revestimientos | 30 % | 180.000 | 220.000 | 0,82 | 191 |
| Total | 25 % | 600.000 | 450.000 | 1,33 | 91 |
Los días de stock son el stock dividido por el costo de ventas diario de la categoría: cuántos días de venta hay en el depósito. Y la regla práctica para leer el margen por dólar en stock: si es menor que el costo de mantener más un margen razonable, la categoría está sobre-stockeada. Con un costo de mantener del 25 %, los cerámicos de Benavídez dejaban 82 centavos por dólar y se comían 25: el margen neto de mantenerlos era 57 centavos. El cemento, 4,50 menos 0,25.
El sistema también muestra, por artículo, el stock sin movimiento en seis y doce meses, y la cobertura: cuántas semanas de venta hay de cada uno. Es lo que permite pasar de "los cerámicos rinden poco" a "estos 70 modelos de cerámicos no se vendieron en un año".
4. Cuánto stock tener: la decisión por categoría
Con los números a la vista, las decisiones son de cuatro tipos:
- Categorías con mucha rotación y buen margen por dólar (el cemento): no se tocan; se cuida que nunca falten, con el punto de pedido y el stock de seguridad del libro del ERP.
- Categorías con poco margen por dólar y mucho stock (los cerámicos): se reduce el surtido en stock a los artículos que se mueven, y el resto se vende con muestra y pedido al proveedor, con un plazo que el cliente acepta. El surtido para el cliente no cambia; el stock sí.
- Stock sin movimiento: se devuelve, se liquida o se conserva con criterio, como en el capítulo 12 del libro del ERP.
- Compras por volumen: se hacen solo si el descuento supera el costo de guardar el stock extra (ejercicio 3). "El proveedor hace precio" no es un argumento; es la mitad de una cuenta.
La regla de oro: la decisión de stock es comercial y financiera a la vez. Bajar el stock de una categoría puede bajar un poco las ventas; la pregunta es si el margen que se pierde es menor que el costo de mantener que se ahorra. En Benavídez, sí, por mucho.
5. Qué hace el agente, y quién decide
- Arma el informe mensual de stock: margen por dólar en stock y días de stock por categoría, con los cambios contra el mes anterior y las categorías que cruzan un umbral.
- Propone reducciones: los artículos sin movimiento o con cobertura muy alta, con la propuesta de qué hacer con cada uno (devolver, liquidar, conservar) y el efecto en caja y en costo de mantener.
- Evalúa las compras por volumen: cuando un proveedor ofrece un descuento por cantidad, calcula si el descuento supera el costo de guardar el exceso, y lo dice antes de que se apruebe la compra.
- Avisa la obsolescencia: modelos discontinuados por el proveedor que siguen en stock, lotes cerca del vencimiento.
Lo que nunca hace solo: liquidar mercadería o decidir el surtido. Son decisiones comerciales del dueño o del responsable de la categoría (primero el sistema, después los agentes).
6. El indicador
Dos indicadores principales, por categoría: el margen por dólar en stock (con un objetivo por categoría según su rol: las de alta rotación muy por encima de 2, las de surtido amplio al menos por encima de 1,2) y los días de stock (con un máximo por categoría). Tres secundarios: el stock sin movimiento en doce meses con su valor, el costo de mantener anual del stock total, y el porcentaje de los activos en stock, que es el que mira el banco del capítulo 15 del libro de administración.
Ejemplo resuelto: los cerámicos de Benavídez
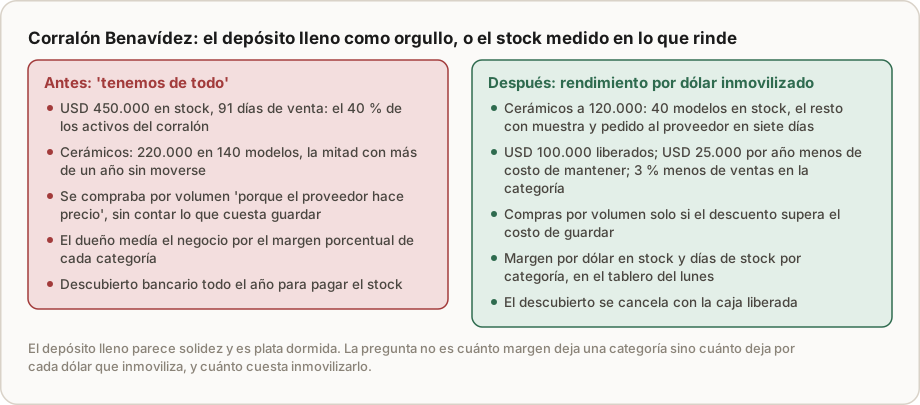
La situación. Cerámicos y revestimientos: USD 600.000 de ventas por año, 30 % de margen (180.000), stock promedio de USD 220.000 en 140 modelos, 191 días de stock, margen por dólar en stock 0,82. Costo de mantener al 25 %: USD 55.000 por año.
La decisión. El sistema ordena los 140 modelos por ventas del último año: 40 modelos hacen el 80 % de las ventas de la categoría. Se quedan en stock esos 40, con su punto de pedido. Los otros 100 se venden con muestra en el salón y pedido al proveedor, que entrega en siete días; los que el proveedor discontinuó se liquidan. Stock objetivo de la categoría: USD 120.000.
La cuenta. Caja liberada: 220.000 − 120.000 = USD 100.000, que cancelan el descubierto. Costo de mantener: de 55.000 a 30.000, USD 25.000 menos por año. Ventas: el primer año bajan un 3 % en la categoría (algunos clientes no esperan siete días): 600.000 × 3 % × 30 % = USD 5.400 de margen perdido. Neto: USD 19.600 por año a favor, más los 100.000 de caja. Margen por dólar en stock de la categoría: de 0,82 a (180.000 − 5.400) / 120.000 = 1,46.
Lo que cambió en la cabeza de Rodolfo. "Tener de todo" pasó a significar "poder conseguir todo en siete días", que para el cliente es casi lo mismo y para la caja es otra empresa. Y el tablero del lunes sumó una fila: margen por dólar en stock y días de stock por categoría, con el umbral de cada una.
Ejercicios
Ejercicio 1 · Cálculo: las tres categorías de Distribuidora Lamas
Lamas vende USD 1.200.000 por año en tres categorías: filtros (ventas 400.000, margen 25 %, stock promedio 30.000), frenos (500.000, 20 %, stock 70.000) y lubricantes (300.000, margen bruto anual 64.000, stock 50.000). Calculá el margen por dólar en stock y los días de stock de cada una, y decí dónde está el problema.
Solución
Filtros: margen bruto 100.000; por dólar en stock 3,33; costo de ventas 300.000, diario 822; días de stock 30.000 / 822 = 37. Frenos: margen 100.000; por dólar 1,43; costo 400.000, diario 1.096; días 64. Lubricantes: margen 64.000; por dólar 1,28; costo 236.000, diario 647; días 77.
Los filtros rinden bien. Frenos y lubricantes tienen el doble de días que los filtros con menos margen por dólar. La pregunta para cada una: ¿cuántos artículos sin movimiento hay adentro? En lubricantes, probablemente envases de marcas que se dejaron de pedir; en frenos, pastillas de modelos viejos de auto. Con el costo de mantener al 25 %, bajar 20 días los frenos (unos 22.000 de stock) ahorra 5.500 por año y libera 22.000 de caja, que en una distribuidora que financia a 180 talleres vale doble.
Ejercicio 2 · Decisión: el surtido de sanitarios
Los sanitarios y la grifería de Benavídez venden USD 450.000 por año con un 28 % de margen y USD 120.000 de stock (135 días). El 30 % del stock (USD 36.000) son modelos sin movimiento en doce meses. Propuesta del agente: devolver al proveedor 12.000 con nota de crédito por el 90 %, liquidar 24.000 al 60 % del costo, y bajar el stock de los modelos de rotación media en 10.000 con pedido a proveedor. Calculá caja liberada, pérdida contable, ahorro anual de costo de mantener y el nuevo margen por dólar en stock (sin cambio de ventas).
Solución
Caja liberada: devolución 12.000 × 90 % = 10.800 de crédito; liquidación 24.000 × 60 % = 14.400 cobrados; reducción 10.000: total USD 35.200. Pérdida contable: 1.200 (devolución) + 9.600 (liquidación) = USD 10.800, una sola vez. Stock nuevo: 120.000 − 12.000 − 24.000 − 10.000 = 74.000. Costo de mantener: de 30.000 a 18.500 por año: 11.500 menos por año: la pérdida de la liquidación se recupera en menos de un año. Margen por dólar en stock: 126.000 / 74.000 = 1,70 (era 1,05). Días de stock: de 135 a unos 83.
La decisión la toma el dueño, no el agente: puede preferir conservar algún modelo para clientes de obra que lo piden una vez por año, con un precio que lo pague. Lo que la cuenta le muestra es lo que cuesta cada decisión.
Ejercicio 3 · Diagnóstico: "el proveedor hace precio"
Un proveedor de cerámicos le ofrece a Benavídez un 8 % de descuento si compra seis meses de un modelo de una vez, en lugar de un mes. El modelo vende USD 4.000 por mes a costo. Con un costo de mantener del 25 % anual, ¿conviene? ¿Y si el descuento fuera del 4 %?
Solución
Comprando un mes, el stock promedio del modelo es 4.000 / 2 = 2.000. Comprando seis meses (24.000), el stock promedio es 12.000: 10.000 más durante el semestre. Costo de guardarlos: 10.000 × 25 % × 0,5 años = USD 1.250 por semestre. Descuento del 8 %: 24.000 × 8 % = USD 1.920. Conviene por USD 670 por semestre, si el modelo no se discontinúa y si la caja aguanta 20.000 más de una vez (si hay que pedirlos al descubierto al 30 % anual, el costo de capital sube y la cuenta cambia).
Con el 4 %: descuento 960 contra 1.250 de costo de guardar: no conviene, pierde 290 por semestre. Esa es la cuenta que el agente hace antes de aprobar una compra por volumen, y la que "el proveedor hace precio" esconde.
Ejercicio 4 · Para tu empresa
Pedile al sistema (o armá por última vez en una planilla) el margen bruto del último año y el stock promedio a costo de cada categoría. Calculá el margen por dólar en stock y los días de stock de cada una, y ordenalas de peor a mejor. Multiplicá tu stock total por 25 %: es lo que te cuesta por año. Después elegí la peor categoría y contá cuántos artículos hacen el 80 % de sus ventas: los demás son los candidatos a muestra y pedido.
Errores comunes
- Medir las categorías por margen porcentual: la que más deja por venta puede ser la que menos deja por dólar inmovilizado.
- No sumar el costo de mantener: está escondido en intereses, alquiler, pérdidas y seguros, y vale un cuarto del stock por año.
- "Tenemos de todo" como estrategia: el cliente quiere poder conseguirlo, no que esté en tu depósito.
- Comprar por volumen porque "el proveedor hace precio": el descuento tiene que superar el costo de guardar.
- Reducir el stock de lo que rota: el cemento que falta se pierde; el cerámico que no está se pide.
- Liquidar o recortar surtido sin mirar el efecto en ventas: la cuenta tiene dos lados.
Lo que hay que registrar
Lo que ya registran los libros anteriores (ventas con costo, stock con movimientos) más: la categoría de cada artículo, el costo de mantener con sus componentes (revisado una vez por año), el stock promedio mensual por categoría y artículo, y las decisiones sobre stock (reducciones, liquidaciones, compras por volumen) con su cuenta y su resultado. Con eso, el margen por dólar en stock y los días de stock salen solos, y el agente tiene con qué proponer. Lo que viene se apoya en esto: la reposición automática, en el capítulo 12.
| Indicador | Qué dice |
|---|---|
| Margen por dólar en stock, por categoría | Cuánto rinde cada dólar inmovilizado |
| Días de stock por categoría | Cuánta venta duerme en el depósito |
| Stock sin movimiento en 12 meses | La plata que no va a volver sola |
| Costo de mantener anual | Lo que cuesta tener el depósito lleno |
| Stock sobre activos totales | Lo que mira el banco |
Resumen en cinco líneas
- El stock es caja que espera; mientras espera cuesta entre el 20 y el 30 % de su valor por año, escondido en intereses, alquiler, pérdidas y seguros.
- El margen por dólar en stock (margen bruto anual sobre stock promedio a costo) dice cuánto rinde cada categoría por lo que inmoviliza; el margen porcentual solo, engaña.
- El sistema calcula por categoría y por artículo el margen por dólar en stock, los días de stock y lo que no se mueve; con eso las decisiones dejan de ser intuición.
- Las decisiones son por tipo de categoría: cuidar lo que rota, reducir surtido en stock con muestra y pedido, liquidar lo dormido, comprar por volumen solo si el descuento supera el costo de guardar.
- El agente arma el informe, propone reducciones y evalúa las compras por volumen; el dueño decide el surtido.
Preguntas de repaso
1. ¿Por qué los cerámicos de Benavídez eran la peor categoría si dejaban el 30 %? Porque necesitaban USD 220.000 de stock para dejar 180.000 de margen por año: 82 centavos por dólar inmovilizado, con 191 días de stock y un costo de mantener de 55.000 por año. El cemento, con 15 %, dejaba 4,50 por dólar.
2. ¿Qué componentes tiene el costo de mantener y por qué no se ve? Capital inmovilizado, espacio, obsolescencia, manipuleo y roturas, y seguro. No se ve porque está repartido en otras líneas del estado de resultados: intereses, alquiler, pérdidas y seguros.
3. ¿Qué es la venta con muestra y pedido y cuándo conviene? Tener en el salón la muestra de un artículo y pedirlo al proveedor cuando el cliente lo compra, con un plazo que el cliente acepta. Conviene en los artículos de baja rotación de categorías de surtido amplio: el surtido para el cliente se mantiene y el stock baja.
4. ¿Cómo se decide una compra por volumen? Comparando el descuento con el costo de guardar el stock extra durante el tiempo que dure: stock promedio adicional por costo de mantener por el tiempo. Si el descuento es mayor, conviene, siempre que la caja lo aguante y el artículo no se discontinúe.
5. ¿Qué hace el agente de inventario y qué no hace? Arma el informe mensual, propone reducciones con su efecto en caja y en costo de mantener, evalúa las compras por volumen y avisa la obsolescencia. No liquida mercadería ni decide el surtido.
Conceptos clave
- Caja inmovilizada: la plata que salió para comprar stock y vuelve recién cuando se vende y se cobra.
- Margen por dólar en stock (GMROI): margen bruto anual sobre stock promedio a costo.
- Días de stock: stock sobre costo de ventas diario.
- Costo de mantener: capital, espacio, obsolescencia, manipuleo y seguro; entre el 20 y el 30 % del valor por año.
- Cobertura: cuántas semanas de venta hay de un artículo.
- Stock sin movimiento: artículos sin ventas en seis o doce meses.
- Muestra y pedido: vender con muestra en el salón y pedido al proveedor, sin stock propio.
- Compra por volumen: comprar más para obtener un descuento; conviene si el descuento supera el costo de guardar.
- Surtido: lo que la empresa ofrece; no es lo mismo que lo que tiene en stock.
- Umbral por categoría: el margen por dólar mínimo y los días máximos que se aceptan según el rol de la categoría.
Referencias
- Levy, Michael y Weitz, Barton A. Retailing Management. McGraw-Hill, varias ediciones (margen por dólar en stock y planificación de surtido).
- Silver, Edward A.; Pyke, David F. y Thomas, Douglas J. Inventory and Production Management in Supply Chains. CRC Press, 2017 (costo de mantener inventario).
- Brealey, Richard A.; Myers, Stewart C. y Allen, Franklin. Principles of Corporate Finance. McGraw-Hill, varias ediciones (capital de trabajo).
- Johnson, H. Thomas y Kaplan, Robert S. Relevance Lost: The Rise and Fall of Management Accounting. Harvard Business School Press, 1987 (el sistema DuPont).
Lo que sigue
El capítulo 12 cierra la parte III: la reposición automática y el agente de compras, que propone por rotación y plazo, gana autonomía en lo rutinario con historial, y deja en manos de compras lo que importa. Si querés calcular el margen por dólar en stock de tus categorías con alguien, Alex lo hace con vos.