Inventario: que el stock del sistema sea el del estante
Un inventario en el que no se confía es peor que no tener ninguno: se compra lo que hay y se promete lo que no hay. El stock como suma de movimientos con documento, ubicaciones y conversiones, la exactitud de inventario, la clasificación ABC y el conteo cíclico que reemplaza al recuento anual, la valuación, el costo del stock sin movimiento y la trazabilidad por lote. Con caso resuelto, figuras, ejercicios y glosario. Libro El ERP completo, capítulo 12.
Libro El ERP completo, capítulo 12 (parte III: Abastecimiento y stock). Anterior: compras y proveedores. Índice en la Escuela.
Al terminar este capítulo vas a poder:
- Explicar por qué el stock es la suma de movimientos con documento, y qué movimiento falta detrás de cada diferencia.
- Medir la exactitud de inventario y diseñar un conteo cíclico por clase ABC que reemplace al recuento anual.
- Valuar el stock por promedio ponderado y por primeras entradas, y saber qué costo usar para decidir precios.
- Calcular lo que cuesta el stock sin movimiento y rastrear un lote desde el insumo hasta el cliente.
El caso: Repuestos Agrícolas Funes, el stock fantasma
Repuestos Agrícolas Funes vende repuestos para maquinaria agrícola: 14 personas, 6.000 artículos, USD 600.000 de stock, USD 1.800.000 de ventas por año. En temporada de cosecha, un productor con la cosechadora parada llama, pregunta por un rodamiento, y el vendedor mira la pantalla: "hay 12". Va al estante: hay tres. O ninguno. Eso pasaba unas 25 veces por mes, y cada vez era una venta perdida y un cliente que la próxima vez llama primero a otro.
Una vez por año, Funes cerraba tres días para contar todo. El recuento daba un faltante neto de USD 18.000, se ajustaba "para que dé" y se volvía a empezar. Cuando Ramiro, el hijo del dueño, hizo una prueba en octubre (contar 200 artículos al azar y compararlos con el sistema), solo 122 coincidían: una exactitud del 61 %. Y mirando los movimientos encontró USD 140.000 de stock que no se había movido en doce meses: repuestos de máquinas que ya casi nadie usaba, comprados "por las dudas".
Seis meses después, con ubicaciones en el sistema, las conversiones de unidades corregidas en el maestro y un conteo de 83 artículos por día según su clase, la exactitud es del 96 %, las ventas perdidas por stock fantasma son tres por mes, y el stock sin movimiento bajó a USD 60.000, con USD 57.000 de caja liberada. Lo que más sorprendió a Ramiro: el 95 % de las diferencias no eran robo. Eran registros tarde o mal hechos. De eso trata este capítulo.
1. El stock no se escribe: se calcula
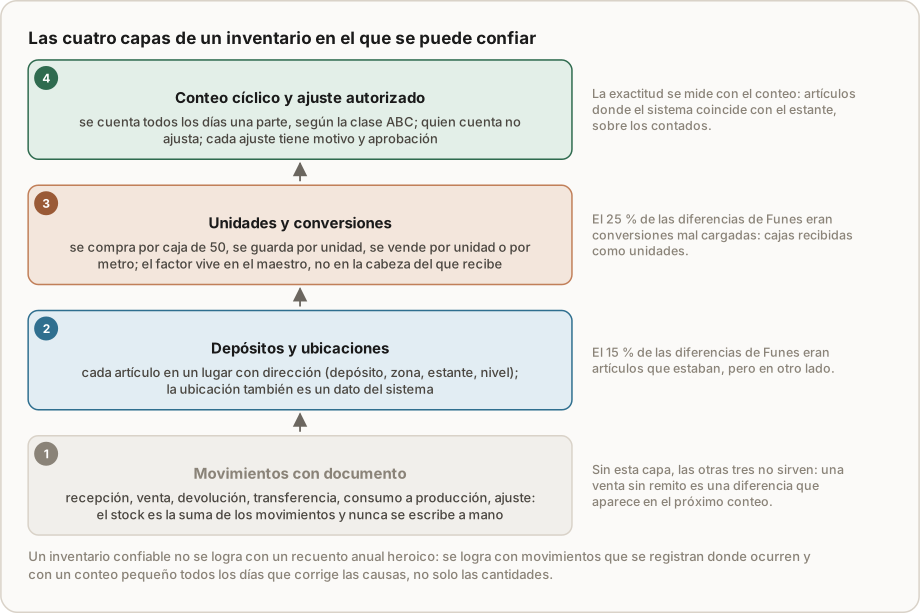
El principio del módulo es uno: el stock es la suma de los movimientos, y cada movimiento tiene un documento. Entra por recepción contra una orden de compra (capítulo 11); sale por remito contra una orden de venta (capítulo 8) o por consumo a una orden de trabajo; se mueve entre depósitos por transferencia; vuelve por devolución; y se corrige por ajuste, con motivo y aprobación. Nadie "cambia la cantidad": se registra un movimiento, y la cantidad es la consecuencia.
Es la vieja ficha de stock (el kárdex) hecha base de datos, y tiene una consecuencia práctica que el dueño tiene que entender: detrás de cada diferencia hay un movimiento que no se registró, o se registró mal. Un repuesto que se vendió de mostrador sin remito; una caja de 50 recibida como si fuera una unidad; una devolución que volvió al estante sin pasar por el sistema. El conteo encuentra la diferencia; el análisis encuentra el movimiento que faltó; la corrección del proceso evita la próxima.
2. Depósitos, ubicaciones y unidades
Dos datos que parecen menores explican la mitad de las diferencias de una empresa como Funes.
La ubicación. Cada artículo tiene una dirección: depósito, zona, estante, nivel. La ubicación es un dato del sistema, como la cantidad: se registra al recibir y se respeta al guardar. Puede ser fija (el rodamiento 6205 siempre en el estante C-14-2) o dinámica (donde haya lugar, registrando dónde). Sin ubicación, un artículo que está en el lugar equivocado no existe: se cuenta como faltante, se compra de nuevo, y aparece el día que se busca otra cosa. En Funes eran el 15 % de las diferencias.
Las unidades y conversiones. Se compra por caja de 50, se guarda por unidad, se vende por unidad; se compra el cable por rollo de 100 metros y se vende por metro; se compra la chapa por tonelada y se consume por kilo. El factor de conversión vive en el maestro de artículos (capítulo 2), no en la cabeza del que recibe. Una caja de 50 recibida como "1" es un faltante de 49 que aparece meses después. En Funes eran el 25 % de las diferencias.
3. Exactitud de inventario y conteo cíclico
La exactitud de inventario es el porcentaje de artículos donde lo que dice el sistema coincide con lo que hay, dentro de una tolerancia, sobre los artículos contados. La asociación de profesionales de operaciones (APICS) la define así y la referencia práctica es clara: por debajo del 95 %, el sistema no sirve para prometer ni para reponer, y la gente vuelve a ir al estante "por las dudas".
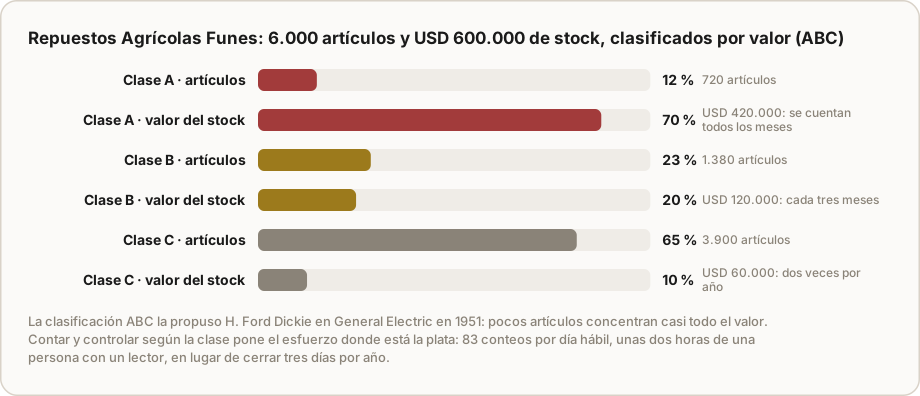
El recuento anual completo no la mejora: corrige las cantidades un día y no toca las causas. Lo que la mejora es el conteo cíclico: contar todos los días una parte del stock, con frecuencia según la importancia de cada artículo. La importancia sale de la clasificación ABC, que H. Ford Dickie propuso en General Electric en 1951 con un título que lo dice todo ("ABC Inventory Analysis Shoots for Dollars, not Pennies"): pocos artículos concentran casi todo el valor. En Funes, el 12 % de los artículos (clase A) son el 70 % del valor; el 65 % (clase C), apenas el 10 %.
Las reglas del conteo cíclico:
- Frecuencia por clase: A todos los meses, B cada tres meses, C dos veces por año. En Funes: 720 + 460 + 650 = 1.830 conteos por mes, unos 83 por día hábil, dos horas de una persona con un lector.
- Conteo ciego: quien cuenta no ve la cantidad del sistema.
- Quien cuenta no ajusta: el ajuste lo aprueba otra persona, con motivo de una lista (recepción no registrada, conversión, ubicación, venta sin remito, rotura, faltante sin explicación).
- Cada diferencia se analiza: se busca el movimiento que faltó y se corrige el proceso, no solo la cantidad.
4. Cuánto vale el stock: la valuación
El mismo stock puede valer distinto según el método con que se calcula el costo de lo vendido. Los dos que se usan en una pyme:
- Promedio ponderado: cada entrada recalcula el costo unitario promedio del artículo; lo vendido sale a ese promedio.
- Primeras entradas, primeras salidas (PEPS, o FIFO en inglés): lo vendido sale al costo de lo más viejo; el stock queda valuado a lo más nuevo.
Con precios que suben, PEPS muestra un costo de lo vendido más bajo (y una ganancia contable más alta) y un stock valuado más cerca de lo que cuesta reponerlo; el promedio queda en el medio. El método de últimas entradas, primeras salidas no está admitido por las normas internacionales de contabilidad (NIC 2). El sistema calcula el que la empresa elija, de forma consistente, y el contador lo usa para los estados (capítulo 9 de Administrar).
Una advertencia que vale más que la elección del método: para decidir precios no se usa el costo contable, se usa el costo de reposición, lo que cuesta volver a comprar lo que se vende. Con inflación o con insumos que suben, vender al costo contable más un margen es vender por debajo de lo que cuesta reponer (precios relativos). El cotizador del capítulo 7 toma el último precio de compra, no el promedio, justamente por eso.
5. El stock sin movimiento y lo que cuesta
Tener stock cuesta, aunque no se vea en ninguna factura. El costo de mantener inventario incluye el costo del capital inmovilizado, el espacio, el seguro, el manipuleo, las roturas y la obsolescencia, y en los manuales de operaciones suele estimarse entre el 20 % y el 30 % del valor por año. Funes usa 25 %: sus USD 140.000 de stock sin movimiento le costaban USD 35.000 por año, sin vender una pieza.
El sistema muestra el stock sin movimiento en doce meses (y en seis, y en veinticuatro) por artículo, con su valor. Las decisiones posibles, en orden: devolver al proveedor con nota de crédito (a veces con un cargo); liquidar a un precio menor que el costo, aceptando la pérdida contable a cambio de caja y de no seguir pagando el costo de mantener; conservar con criterio (repuestos críticos de máquinas viejas que nadie más tiene, con un precio que lo pague); y no volver a comprar por las dudas: el stock sin movimiento de hoy es la compra sin criterio de hace dos años. Es la misma plata dormida del capítulo de rentabilidad del libro de administración.
6. Trazabilidad por lote y vencimiento
En alimentos, medicamentos, cosmética, químicos o autopartes, el stock no alcanza con cantidades: hace falta saber de qué lote es cada unidad, y en muchos casos su vencimiento. El sistema registra el lote del proveedor al recibir, el lote propio al producir (qué lotes de insumo se usaron en qué lote de producto) y el lote en cada remito. Con eso se puede responder en minutos la pregunta que sin sistema lleva días: si un lote de insumo está mal, ¿en qué productos terminó y a qué clientes llegó?
Para lo que vence, la regla de salida es primero lo que vence primero (FEFO, en la sigla en inglés), y el sistema la aplica al armar los pedidos y avisa lo que se acerca al vencimiento.
7. Qué hace el agente, y quién confirma
- Arma la lista de conteo del día según la clase ABC, priorizando artículos con movimientos raros o diferencias anteriores. El depósito cuenta.
- Detecta anomalías: stock negativo, ventas de artículos que según el sistema no había, recepciones sin orden, ajustes repetidos en el mismo artículo o por la misma persona. Administración revisa.
- Propone el ajuste con su causa probable, después de mirar los movimientos del artículo. Quien corresponde aprueba.
- Avisa lo que vence y lo que no se mueve, con una propuesta (devolver, liquidar, conservar). El dueño decide.
Lo que nunca hace solo: ajustar el stock. Un ajuste es una corrección de un activo de la empresa y siempre tiene una persona que lo firma (primero el sistema, después los agentes).
Ejemplo resuelto: los seis meses de Funes
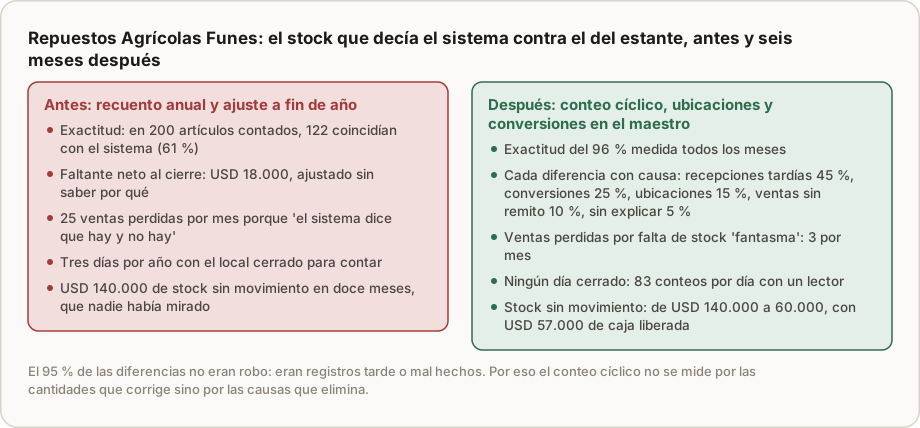
El diagnóstico. Exactitud del 61 % en una muestra de 200 artículos. Faltante neto del último recuento anual: USD 18.000 sin causa conocida. Ventas perdidas por stock fantasma: 25 por mes, de unos USD 400 con un 30 % de margen: USD 3.000 de margen por mes. Stock sin movimiento en doce meses: USD 140.000.
Lo que se hizo. Ubicación fija para los 720 artículos A y dinámica para el resto, cargada en el sistema. Revisión del factor de conversión de los 1.100 artículos que se compran por caja, rollo o paquete: 140 estaban mal. Conteo cíclico de 83 artículos por día, ciego, con ajuste aprobado por administración y motivo obligatorio. Recepción solo contra orden de compra, desde una tablet en el muelle.
Las causas, medidas. En seis meses de conteo, las diferencias se repartieron así: recepciones registradas tarde, 45 %; conversiones mal cargadas, 25 %; artículos en otra ubicación, 15 %; ventas de mostrador sin remito, 10 %; faltantes sin explicación, 5 %. Cada causa tuvo su corrección: recepción en el momento, maestro corregido, ubicaciones respetadas, remito obligatorio en el mostrador. Exactitud al sexto mes: 96 %. Ventas perdidas por stock fantasma: 3 por mes.
El stock sin movimiento. USD 30.000 se devolvieron a dos proveedores con nota de crédito por el 90 %: 27.000 de crédito para compras futuras. USD 50.000 se liquidaron a productores y talleres al 60 % del costo: 30.000 cobrados y una pérdida contable de 20.000. USD 60.000 se conservaron como repuestos críticos de máquinas viejas, con un precio un 20 % más alto. Caja liberada: 27.000 + 30.000 = USD 57.000. Costo de mantener: de 140.000 × 25 % = 35.000 a 60.000 × 25 % = 15.000 por año: los 20.000 de ahorro anual pagan la pérdida de la liquidación en un año.
Ejercicios
Ejercicio 1 · Cálculo: promedio, primeras entradas y reposición
Un artículo tuvo tres compras en el trimestre: 100 unidades a USD 10, 100 a 12 y 100 a 14. Se vendieron 150 unidades a USD 20. Calculá el costo de lo vendido, el margen bruto y el stock final por promedio ponderado y por primeras entradas. Después calculá el margen contra el costo de reposición, y decí cuál sirve para fijar el precio.
Solución
Promedio ponderado: costo unitario (1.000 + 1.200 + 1.400) / 300 = USD 12; costo de lo vendido 150 × 12 = 1.800; margen bruto 3.000 − 1.800 = 1.200 (40 %); stock final 150 × 12 = 1.800. Primeras entradas: costo de lo vendido 100 × 10 + 50 × 12 = 1.600; margen 1.400 (47 %); stock final 50 × 12 + 100 × 14 = 2.000.
Reposición: volver a comprar las 150 unidades vendidas cuesta 150 × 14 = 2.100; el margen real para seguir en el negocio es 3.000 − 2.100 = 900 (30 %). Los dos métodos contables muestran más margen del que hay: la diferencia es la suba de precios del insumo. Para el estado de resultados se usa el método elegido, siempre el mismo; para fijar el precio se usa la reposición. Si la lista se armó con el costo promedio más un 40 %, el precio de lista sería 16,8 y cada unidad vendida a ese precio dejaría 2,8 contra los 14 de reponerla.
Ejercicio 2 · Diseño: el conteo cíclico de una ferretería industrial
Una ferretería tiene 2.500 artículos. El 15 % son clase A, el 25 % clase B y el 60 % clase C. Diseñá la frecuencia de conteo, calculá cuántos artículos hay que contar por día hábil (22 por mes), y escribí las reglas del conteo y del ajuste.
Solución
Clase A: 375 artículos, todos los meses: 375 por mes. Clase B: 625, cada tres meses: 208 por mes. Clase C: 1.500, dos veces por año: 250 por mes. Total: 833 por mes, unos 38 por día hábil: menos de una hora de una persona con un lector, sin cerrar nunca el local.
Reglas: conteo ciego desde una lista que arma el sistema cada mañana; tolerancia del 1 % o una unidad en los artículos A, y del 3 % en los C; quien cuenta no ajusta; ajuste con motivo de una lista y aprobación de administración; los artículos con diferencia se recuentan al día siguiente antes de ajustar; y una vez por mes, la reunión de causas: qué motivo creció y qué proceso hay que corregir. La meta: exactitud del 95 % en tres meses, medida sobre los conteos del mes.
Ejercicio 3 · Diagnóstico: el lote de Lácteos Almada
Almada recibe un aviso de su proveedor: el lote L-118 de leche en polvo puede estar contaminado. Según el sistema, del lote L-118 se usaron insumos en dos órdenes de producción: la OP-501, que produjo 2.400 yogures del lote Y-0612, y la OP-503, que produjo 300 kg de queso del lote Q-0614. Del lote Y-0612 se despacharon las 2.400 unidades a seis clientes. Del lote Q-0614 se despacharon 120 kg a dos clientes y quedan 180 kg en el depósito. Quedan además 25 kg de leche en polvo del lote L-118. ¿Qué se hace, y en cuánto tiempo?
Solución
Bloquear en el sistema lo que queda en la empresa: los 25 kg del lote L-118 y los 180 kg de queso del lote Q-0614, para que ningún pedido los tome. Avisar a los ocho clientes que recibieron producto de los lotes Y-0612 (seis clientes, 2.400 yogures) y Q-0614 (dos clientes, 120 kg), con las cantidades de cada remito, y retirar lo que no se haya vendido. Informar a la autoridad sanitaria según corresponda, con la trazabilidad completa. Confirmar con el proveedor el resultado del análisis antes de destruir.
Con el sistema, la consulta que va del lote de insumo a los clientes lleva minutos, y el aviso sale el mismo día. Sin sistema, es revisar planillas de producción y remitos en papel durante días, con producto contaminado en las góndolas. Lo que no se hace: retirar "todo lo de esa semana" porque no se sabe qué lote fue adónde, que es lo que hacen las empresas sin trazabilidad y lo que más cuesta.
Ejercicio 4 · Para tu empresa
Elegí 50 artículos al azar, contalos sin mirar el sistema y compará: tu exactitud es el porcentaje que coincide. Para cada diferencia, buscá el movimiento que faltó. Después pedile al sistema (o a tu planilla) el stock sin movimiento en doce meses, con su valor, y multiplicalo por 25 %: es lo que te cuesta por año. Y clasificá tus artículos en A, B y C por valor: con eso ya tenés el plan de conteo cíclico.
Errores comunes
- Editar la cantidad en lugar de registrar el movimiento: la diferencia desaparece y la causa queda.
- El recuento anual como solución: corrige un día y no toca las causas.
- Ubicaciones en la memoria del depositero: lo que está en otro lado no existe.
- Conversiones en la cabeza del que recibe: la caja de 50 recibida como una unidad.
- Quien cuenta ajusta: sin control, el ajuste tapa cualquier cosa.
- Precios con costo contable en lugar de reposición: con insumos que suben, se vende por debajo de lo que cuesta reponer.
- Comprar por las dudas: el stock sin movimiento de hoy cuesta un 25 % por año.
Lo que hay que registrar
En el maestro de artículos: unidad de stock y factores de conversión de compra y venta, ubicación, clase ABC, si lleva lote o vencimiento. En cada movimiento: tipo, documento de origen, artículo, cantidad, ubicación, lote y fecha. En cada conteo: cantidad contada, quién contó, diferencia, motivo y quién aprobó el ajuste. Con eso, la exactitud, el stock sin movimiento, la valuación y la trazabilidad salen solos, y el stock alimenta lo que viene: la reposición y la planificación de materiales.
| Indicador | Qué dice |
|---|---|
| Exactitud de inventario (por clase) | Si el sistema sirve para prometer y reponer |
| Diferencias por motivo | Qué proceso corregir |
| Stock sin movimiento en 12 meses y su costo de mantener | La plata dormida |
| Rotación por artículo y por clase | Qué se mueve y qué no |
| Ventas perdidas por falta de stock | El costo de un inventario en el que no se confía |
| Lotes próximos a vencer | Lo que hay que vender o mover antes |
Resumen en cinco líneas
- El stock es la suma de movimientos con documento; detrás de cada diferencia hay un movimiento que no se registró o se registró mal.
- Ubicaciones y conversiones de unidades en el maestro explican buena parte de las diferencias; son datos del sistema, no de la memoria de nadie.
- La exactitud se mide contando; el conteo cíclico por clase ABC (A mensual, B trimestral, C semestral), ciego y con ajuste aprobado por otro, la lleva por encima del 95 % atacando causas.
- Se valúa por promedio o por primeras entradas, siempre igual; para fijar precios se usa el costo de reposición.
- El stock sin movimiento cuesta entre el 20 y el 30 % de su valor por año; se devuelve, se liquida o se conserva con criterio; la trazabilidad por lote responde en minutos dónde terminó un insumo.
Preguntas de repaso
1. ¿Qué encontró Funes detrás de sus diferencias de stock? Que el 95 % no eran robo: recepciones registradas tarde (45 %), conversiones mal cargadas (25 %), artículos en otra ubicación (15 %) y ventas sin remito (10 %); solo el 5 % eran faltantes sin explicación.
2. ¿Por qué el recuento anual no mejora la exactitud? Porque corrige las cantidades un día y no busca el movimiento que faltó; al mes siguiente las mismas causas producen las mismas diferencias. El conteo cíclico encuentra la diferencia cerca de cuando ocurrió y permite corregir el proceso.
3. ¿Cómo se arma un conteo cíclico por clase ABC? Se clasifica por valor; se cuentan los A todos los meses, los B cada tres meses y los C dos veces por año; el conteo es ciego, quien cuenta no ajusta, y cada ajuste lleva motivo y aprobación.
4. ¿Qué costo se usa para fijar precios y por qué? El de reposición, lo que cuesta volver a comprar lo vendido. Con precios que suben, el costo contable (promedio o primeras entradas) es menor y un margen sobre él puede quedar por debajo de la reposición.
5. ¿Qué es la trazabilidad por lote y qué pregunta responde? El registro del lote del insumo al recibir, de los insumos usados en cada lote producido y del lote en cada remito. Responde en minutos en qué productos terminó un insumo y a qué clientes llegó.
Conceptos clave
- Movimiento de stock: entrada, salida, transferencia o ajuste con su documento; el stock es su suma.
- Ubicación: la dirección física de un artículo en el depósito, registrada en el sistema.
- Factor de conversión: la relación entre la unidad de compra, la de stock y la de venta.
- Exactitud de inventario: artículos donde el sistema coincide con el físico, sobre los contados.
- Clasificación ABC: artículos ordenados por valor: pocos (A) concentran casi todo.
- Conteo cíclico: contar todos los días una parte del stock, con frecuencia según la clase.
- Conteo ciego: el que se hace sin ver la cantidad del sistema.
- Promedio ponderado y primeras entradas: los dos métodos de valuación de uso común.
- Costo de reposición: lo que cuesta volver a comprar lo vendido; el que se usa para fijar precios.
- Costo de mantener: capital, espacio, seguro, manipuleo y obsolescencia; entre el 20 y el 30 % del valor por año.
Referencias
- Dickie, H. Ford. "ABC Inventory Analysis Shoots for Dollars, not Pennies". Factory Management and Maintenance, julio de 1951.
- Silver, Edward A.; Pyke, David F. y Thomas, Douglas J. Inventory and Production Management in Supply Chains. CRC Press, 2017 (ediciones anteriores con Rein Peterson).
- APICS (hoy ASCM). APICS Dictionary, varias ediciones (exactitud de inventario y conteo cíclico).
- IASB. NIC 2: Inventarios. Normas Internacionales de Contabilidad.
Lo que sigue
Con el stock confiable, el capítulo 13 es la reposición y la planificación de materiales: stock mínimo, punto de pedido, plazo de entrega y la explosión de materiales que dice qué comprar y cuándo para fabricar lo vendido. Si querés medir la exactitud de tu inventario con alguien, Alex arma el muestreo con vos.