Evaluar una inversión: comprar una máquina, abrir un local, tomar gente
Una inversión es plata hoy por plata después, y la pregunta es si la de después vale la de hoy. Los cinco pasos (supuestos, flujos, repago, VAN y TIR, escenarios), las tres cuentas explicadas con una cabina de pintura, lo que las fórmulas no muestran (el supuesto optimista, la cuota en el peor escenario, lo que no se puede deshacer) y las tres inversiones típicas de una pyme. Con caso resuelto, figuras, ejercicios y glosario. Libro Administrar una empresa, capítulo 13.
Libro Administrar una empresa, capítulo 13 (parte III: Finanzas). Anterior: capital de trabajo y financiamiento. Índice en la Escuela.
Al terminar este capítulo vas a poder:
- Armar los flujos de una inversión (qué entra y qué sale por mes) a partir de supuestos escritos y verificables.
- Calcular el período de repago, el valor actual neto y la tasa interna de retorno, y decir qué mide cada uno y qué no.
- Evaluar la misma inversión en tres escenarios y decidir con la cuota del peor, no con el VAN del mejor.
- Reconocer dónde está el supuesto optimista en una máquina, un local y una contratación.
El caso: Chapería Benítez, la cabina que "se pagaba sola"
Chapería Benítez repara carrocerías: 9 personas, 40 vehículos por mes, y el pintado tercerizado a un taller vecino por USD 180 cada uno: USD 7.200 por mes que Raúl, el dueño, veía salir todos los meses. Un vendedor le ofreció una cabina de pintura por USD 45.000 más 7.000 de instalación, y le hizo la cuenta: "con lo que pagás de pintura, se paga sola en siete meses".
La cuenta era verdad y estaba incompleta. La cabina necesita un pintor (USD 1.900 por mes con cargas), energía y consumibles (1.400), y espacio que hoy ocupa el estacionamiento de los autos terminados. También abre algo: con pintura propia, Benítez puede tomar trabajos que hoy rechaza por plazo, unos 15 por mes con USD 220 de margen cada uno. Y tiene un riesgo que el vendedor no mencionó: si los vehículos bajan a 25 por mes (pasó dos veces en cinco años), la cabina sigue costando 3.300 por mes y la cuota del préstamo, USD 2.000, también.
Con los cinco pasos de este capítulo, Raúl escribió tres escenarios. En el base, la cabina devolvía la plata en siete meses y rendía más del 13 % mensual. En el pesimista, en diecinueve meses, y el flujo seguía cubriendo la cuota. Esa última línea fue la que decidió: una inversión que en el peor caso razonable no puede hundir la empresa. La compró, con un préstamo a 36 meses y no con el descubierto. De eso trata este capítulo: de evaluar antes, con números escritos, y de mirar el peor caso antes que el mejor.
1. El principio: plata hoy por plata después
Una inversión es una salida de plata hoy a cambio de entradas después. La pregunta de fondo es si las entradas de después valen la salida de hoy, y la respuesta tiene dos partes: cuánta plata entra, y cuándo, porque un peso dentro de dos años vale menos que un peso hoy: hay que esperarlo, hay riesgo de que no llegue, y mientras tanto ese peso podría estar rindiendo en otro lado.
La idea de traer los flujos futuros al presente la formalizó Irving Fisher en The Theory of Interest (1930); Joel Dean la llevó a las decisiones de inversión de las empresas en Capital Budgeting (1951), y desde entonces todo manual de finanzas (Brealey, Myers y Allen; Berk y DeMarzo) enseña las mismas tres cuentas: período de repago, valor actual neto y tasa interna de retorno. Lo que los manuales dicen menos, y Daniel Kahneman documentó como la "falacia de planificación", es que el error de las inversiones casi nunca está en la cuenta: está en el supuesto optimista con el que se la alimentó.
Para una pyme, el principio se reduce a una regla: ninguna inversión sin sus flujos escritos, sus tres escenarios y la cuota del peor. Las fórmulas son lo más fácil.
2. Los cinco pasos
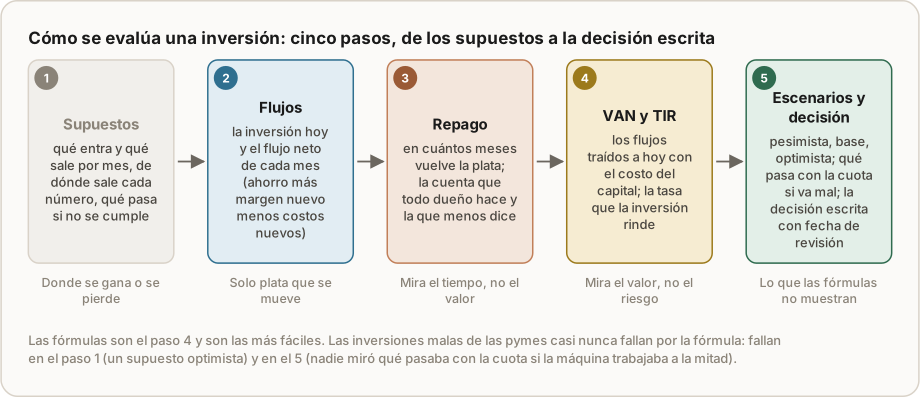
Paso 1 · Supuestos. Qué entra y qué sale por mes, de dónde sale cada número (una factura del taller vecino vale más que una estimación) y qué pasa si no se cumple. Benítez: ahorro de pintura USD 180 por vehículo, de las facturas del último año; 40 vehículos por mes, promedio de tres años; pintor 1.900 con cargas (el convenio); energía y consumibles 1.400 (el vendedor dijo 900; el pintor del taller vecino dijo 1.400); 15 trabajos nuevos por mes con 220 de margen (los rechazados por plazo del último semestre, contados).
Paso 2 · Flujos. Solo plata que se mueve, por mes. Inversión hoy: USD 52.000. Flujo neto mensual base: ahorro 40 × 180 = 7.200, más margen nuevo 15 × 220 = 3.300, menos costos nuevos 3.300: USD 7.200. Lo que no va: la amortización contable (no es plata), los costos que ya existían (el alquiler del taller se paga igual).
Paso 3 · Repago. En cuántos meses vuelve la inversión: 52.000 / 7.200 = 7,2 meses. Es la cuenta que todo dueño hace, y es útil para una sola cosa: el tiempo que la plata está en riesgo. No dice cuánto rinde la inversión después de pagarse, ni compara dos inversiones con repagos distintos.
Paso 4 · VAN y TIR. Se explican en la sección siguiente.
Paso 5 · Escenarios y decisión escrita. Pesimista, base y optimista, cada uno con sus supuestos; la cuota del financiamiento contra el flujo del pesimista; lo que no se puede deshacer; y la decisión en una hoja, con la fecha en que se va a revisar si cumplió.
3. Las dos cuentas que miran el valor: VAN y TIR
El valor actual neto (VAN) trae cada flujo futuro a hoy con una tasa, y le resta la inversión. Un flujo F dentro de t meses vale hoy F / (1 + r)^t, donde r es la tasa mensual. Si los flujos son iguales todos los meses, la suma tiene una fórmula cerrada (el valor de una anualidad), y una hoja de cálculo la hace con una función. Benítez, base: 7.200 por mes durante 60 meses, descontados al 1,7 % mensual (el costo de su préstamo; factor de anualidad 37,43): valen hoy USD 269.500; menos 52.000: VAN = USD 217.500. Si el VAN es positivo, la inversión devuelve más de lo que cuesta el capital; si es negativo, destruye valor aunque "se pague".
La tasa es la decisión más discutida y la más simple en una pyme: el costo del capital con que se financia (la tasa del préstamo, capítulo 12) o, si es plata propia, lo que esa plata rendiría en la mejor alternativa segura. Y un piso de sentido común: nunca menos que la inflación esperada (capítulo 4).
La tasa interna de retorno (TIR) es la tasa a la que el VAN da cero: lo que la inversión rinde por sí misma. Benítez, base: cerca del 13,8 % mensual, muy por encima del 1,7 % del préstamo. Es cómoda para comparar con el costo del dinero ("rinde 13,8 % y me cuesta 1,7 %"), y engaña en dos casos: cuando los flujos cambian de signo varias veces, y cuando se compara una inversión chica con TIR alta contra una grande con TIR menor que deja más plata. Por eso el VAN manda y la TIR acompaña.
Lo que las dos cuentas comparten: miden el valor, no el riesgo. Un VAN de 217.500 calculado con un supuesto de 40 vehículos que resultan 25 es un número bonito de una inversión mala.
4. Lo que las fórmulas no muestran
- El supuesto optimista. Kahneman mostró que las personas estiman los proyectos por el mejor caso que imaginan, no por lo que pasó en proyectos parecidos. El antídoto es la "vista externa": ¿cuántos vehículos hubo en el peor mes de los últimos cinco años? 25. Ese es el escenario pesimista, no "un 10 % menos".
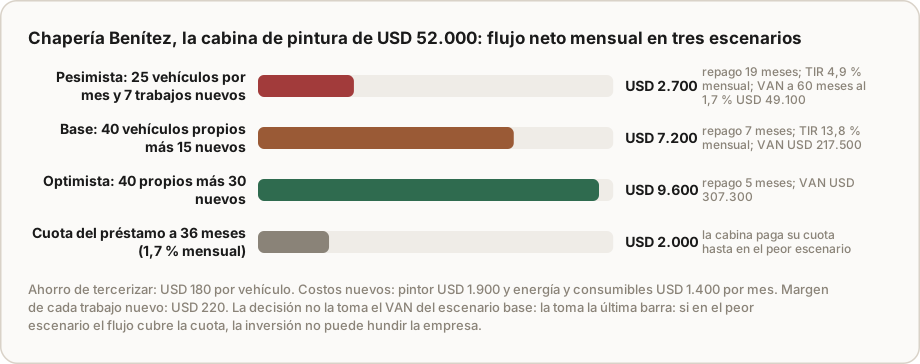
- La cuota en el peor escenario. Si la inversión se financia, la pregunta no es el VAN: es si el flujo del escenario pesimista cubre la cuota. Benítez: pesimista 2.700 por mes contra cuota 2.000: cubre. Si no cubriera, la inversión podía ser buena y la empresa quebrar antes de verlo (la regla de calce).
- La reversibilidad. Una cabina se vende a la mitad en dos años; un local con obra, no; una persona contratada tiene un costo de salida. Cuanto menos reversible, más peso al pesimista.
- Lo que no está en el flujo. El tiempo del dueño (dos meses de instalación y aprendizaje), los permisos, la capacitación del pintor, el estacionamiento que se pierde. Van en los supuestos aunque no tengan factura.
- El costo de no hacerla. A veces la alternativa a la inversión no es "seguir igual": es perder al cliente que exige el plazo que sin cabina no se puede dar. Ese flujo también se escribe.
5. Las tres inversiones típicas
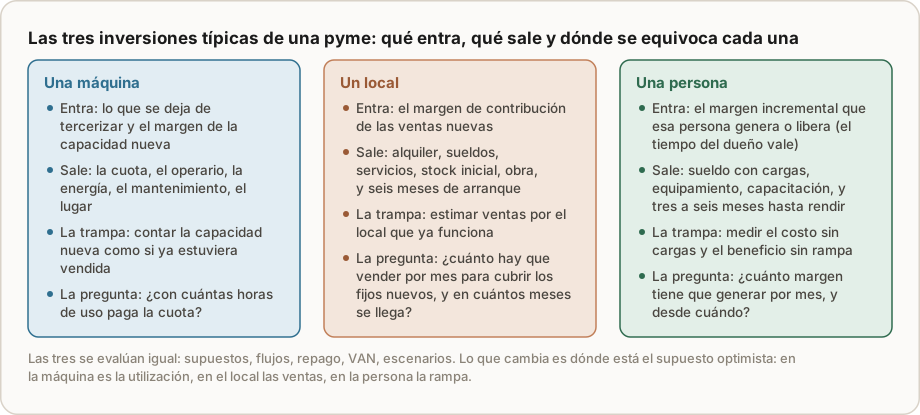
Una máquina. Entra lo que se deja de tercerizar y el margen de la capacidad nueva; sale la cuota, el operario, la energía, el mantenimiento, el lugar. La trampa: contar la capacidad nueva como vendida. La pregunta: ¿con cuántas horas de uso paga la cuota? Si la respuesta es "con el 90 % de la capacidad", no hay inversión: hay una apuesta.
Un local. Entra el margen de contribución de las ventas nuevas (capítulo 6); salen alquiler, sueldos, servicios, stock inicial, obra, y seis meses de arranque en los que no se llega al punto de equilibrio. La trampa: estimar las ventas del local nuevo por las del que ya funciona, que tardó tres años en llegar a donde está. La pregunta: ¿cuánto hay que vender por mes para cubrir los fijos nuevos, y en cuántos meses se llega? Los meses de arranque son parte de la inversión.
Una persona. Entra el margen incremental que genera (un vendedor) o libera (una administrativa que le devuelve al dueño veinte horas por semana, que valen lo que el dueño produce con ellas, capítulo 3); sale el sueldo con cargas, el equipamiento, la capacitación y tres a seis meses hasta rendir. La trampa: el costo sin cargas y el beneficio sin rampa. La pregunta: ¿cuánto margen tiene que generar por mes, y desde cuándo?
Ejemplo resuelto: la cabina de Benítez, los tres escenarios completos
Inversión. USD 52.000, financiada con un préstamo a 36 meses al 1,7 % mensual: cuota aproximada USD 2.000.
Escenario pesimista (25 vehículos, el peor mes de cinco años; ningún trabajo nuevo): ahorro 25 × 180 = 4.500; costos nuevos 3.300; margen nuevo 0: flujo USD 1.200... y acá Raúl se detuvo: con 25 vehículos, el flujo no cubría la cuota de 2.000. Revisó el supuesto: con la cabina propia, hasta en un mes malo se toman trabajos rechazados por plazo; el peor semestre tuvo 7 rechazados por mes. Pesimista corregido: 4.500 − 3.300 + 7 × 220 = USD 2.700: cubre la cuota con 700 de margen. Repago: 19 meses. VAN a 60 meses al 1,7 %: 2.700 × 37,43 − 52.000 = USD 49.100. TIR: 4,9 % mensual.
Escenario base (40 vehículos, 15 trabajos nuevos): 7.200 − 3.300 + 3.300 = USD 7.200. Repago 7,2 meses. VAN: 7.200 × 37,43 − 52.000 = USD 217.500. TIR: 13,8 % mensual.
Escenario optimista (40 propios, 30 nuevos): 7.200 − 3.300 + 6.600 = USD 10.500; con un segundo pintor medio tiempo (900), 9.600. VAN: 9.600 × 37,43 − 52.000 = USD 307.300.
Lo que no estaba en el flujo. Dos meses de instalación en los que Raúl pierde medio día por día (USD 2.400 de su tiempo, cargados a la inversión: 54.400). El estacionamiento: se alquila uno enfrente por USD 250 por mes, cargado a los costos nuevos (el pesimista baja a 2.450: sigue cubriendo la cuota). El permiso municipal: tres meses de trámite que corren antes de pedir el préstamo. La reversibilidad: una cabina usada se vende al 50 % en dos años: la pérdida máxima si todo sale mal es unos USD 27.000, no 52.000.
La decisión escrita. Se compra, con el préstamo a 36 meses (no con el descubierto), después del permiso. Se revisa en seis meses contra dos números: vehículos pintados por mes y trabajos nuevos tomados. Si a los seis meses el flujo real está por debajo del pesimista, se revisa el supuesto de los trabajos nuevos y se decide si se busca un cliente de flota. A los seis meses: 38 vehículos y 11 trabajos nuevos: flujo USD 5.710, entre el pesimista y el base. La cabina paga la cuota casi tres veces.
Ejercicios
Ejercicio 1 · Cálculo: la camioneta de Distribuidora Lamas
Lamas tercerizó el reparto de una zona por USD 2.300 por mes. Una camioneta propia cuesta USD 28.000, y manejarla le costaría USD 1.400 por mes (chofer parcial, combustible, seguro, mantenimiento). Se financia al 1,5 % mensual a 48 meses, y a los 48 meses la camioneta vale USD 12.000. Calculá el flujo neto, el repago, el VAN a 48 meses y qué pasa si la tercerización sube a 2.600.
Solución
Flujo neto: 2.300 − 1.400 = USD 900 por mes. Repago: 28.000 / 900 = 31 meses. VAN a 48 meses al 1,5 %: factor de anualidad (1 − 1,015⁻⁴⁸) / 0,015 = 34,0; flujos: 900 × 34,0 = 30.600; valor residual: 12.000 / 1,015⁴⁸ = 5.900; VAN = 30.600 + 5.900 − 28.000 = USD 8.500. TIR: cerca del 2,6 % mensual. Positivo, pero sensible: si el valor residual es cero, el VAN baja a 2.600; si manejarla cuesta 1.700 en lugar de 1.400, a −1.700.
Si la tercerización sube a 2.600: flujo 1.200, repago 23 meses, VAN 18.700: la camioneta pasa de "marginal" a "clara". Lo que decide no es la fórmula: es cuánto confía Lamas en el 1.400 (¿el chofer parcial existe? ¿hay dónde guardarla?) y la reversibilidad: una camioneta usada se vende; es una inversión de riesgo bajo. Con VAN marginal y riesgo bajo, se hace si el dueño no tiene nada mejor para los 28.000; con VAN marginal y riesgo alto, no.
Ejercicio 2 · Decisión: tomar un vendedor en Metalúrgica Ribera
Ribera quiere un vendedor: USD 3.400 por mes con cargas, más 600 de auto y teléfono. El margen de contribución de Ribera es 32 %. El dueño estima que el vendedor "va a traer USD 30.000 por mes de ventas nuevas". ¿Cuánto tiene que vender para pagarse, cuánto para valer la pena, y cómo se escribe el escenario pesimista?
Solución
Costo total: USD 4.000 por mes. Para pagarse: 4.000 / 32 % = USD 12.500 de ventas nuevas por mes. Para valer la pena (digamos, dejar al menos lo que cuesta, 4.000 de margen extra): 25.000 por mes. Los 30.000 del dueño son el optimista: más de lo que factura hoy toda la empresa (unos 25.200 por mes), con un taller que tendría que más que duplicar lo que produce.
Escenario pesimista con vista externa: ¿cuánto vendió el último vendedor que tomaron en sus primeros seis meses? Si no hubo, ¿cuánto vende el dueño por mes con media jornada dedicada? Un pesimista razonable: 0 en los meses 1 y 2, 8.000 en el 3 y 4, 15.000 desde el 5. Costo neto de la rampa: meses 1 y 2, −4.000 cada uno; 3 y 4, 2.560 de margen contra 4.000: −1.440 cada uno; 5 y 6, 4.800 contra 4.000: +800 cada uno. En seis meses, −9.280 (la inversión real, que no es cero), con el peor momento en el mes 4: −10.880 acumulados. Desde el mes 5, con 15.000: margen 4.800 contra 4.000: cubre. Con 25.000: 8.000 de margen, 4.000 netos: la rampa se repaga en dos meses y medio más. Decisión: se toma si la caja aguanta los 11.000 que la rampa acumula en los primeros cuatro meses (capítulo 11) y con dos números de revisión a los tres y seis meses: cotizaciones enviadas y ventas cerradas, no "cómo le va".
Ejercicio 3 · Diagnóstico: el segundo local de una tienda
Una tienda de indumentaria que vende USD 40.000 por mes con 38 % de margen de contribución quiere abrir un segundo local. Costos fijos nuevos: alquiler 2.800, dos empleados 3.600, servicios y otros 900. Obra e instalación: USD 35.000; stock inicial: 25.000. La dueña espera vender 30.000 por mes "como el primero al año de abrir". ¿Qué dice la cuenta?
Solución
Fijos nuevos: USD 7.300 por mes. Punto de equilibrio del local: 7.300 / 38 % = USD 19.200 de ventas por mes. Con 30.000, el local deja 11.400 − 7.300 = 4.100 por mes; con 19.200, cero; con 15.000 (un pesimista razonable para el primer año de un local nuevo), pierde 1.600 por mes.
La inversión no es 60.000: es 60.000 más los meses de arranque. Si el local tarda nueve meses en llegar a 19.200 (promediando 12.000), pierde unos 2.740 por mes durante nueve meses: unos 25.000 más. Inversión real: USD 85.000. Con 30.000 de ventas desde el mes 10, el repago es 85.000 / 4.100 = 21 meses más: casi tres años desde la apertura. Y la obra no se recupera si cierra.
Lo que dice la cuenta: el local es viable si las ventas del año dos son 30.000, y es un riesgo grande si son 20.000. Antes de firmar: ¿el primer local llegó a 30.000 en un año o en tres? (vista externa); ¿se puede alquilar sin obra grande? (reversibilidad); ¿la caja aguanta 85.000? (capítulo 11). La dueña, con estos números, abrió un local más chico, sin obra, con un empleado: fijos de 4.600, equilibrio en 12.100, inversión 30.000. Llegó al equilibrio en el mes cinco.
Ejercicio 4 · Para tu empresa
Tomá la inversión que tenés en la cabeza y escribí la hoja: supuestos con su fuente (factura, historial, estimación); flujo neto por mes en tres escenarios, con el pesimista sacado del peor período real que viviste; repago y VAN de cada uno con la tasa de tu financiamiento; la cuota contra el flujo pesimista; lo que no está en el flujo (tu tiempo, permisos, capacitación, lo que se pierde); qué pasa si hay que deshacerla; y los dos números que vas a mirar en seis meses. Si la hoja no se puede escribir, la inversión no está lista; si el pesimista no cubre la cuota, no es una inversión, es una apuesta.
Errores comunes
- La cuenta del vendedor: el ahorro sin los costos nuevos; "se paga sola en siete meses".
- El supuesto optimista: ventas o utilización del mejor caso imaginado, no del peor período vivido.
- Decidir por el repago: mira el tiempo en riesgo, no el valor ni lo que pasa después.
- Decidir por la TIR: una inversión chica con TIR alta puede dejar menos plata que una grande con TIR menor.
- No mirar la cuota en el peor escenario: la inversión era buena y la empresa quebró antes de verlo.
- Contar la amortización como salida y no contar el tiempo del dueño: lo primero no es plata; lo segundo sí.
- Financiar la máquina con el descubierto: capítulo 12, la trampa de calce.
Lo que hay que registrar
Para cada inversión, la hoja: supuestos con fuente, flujos por escenario, repago, VAN y TIR, tasa usada, cuota contra el pesimista, reversibilidad, lo que no está en el flujo, decisión y fecha de revisión. Y después, lo que la revisión necesita: los dos o tres números reales que la hoja prometió (vehículos pintados, trabajos nuevos, ventas del local, cotizaciones del vendedor), mes a mes, en el sistema, para comparar lo prometido con lo que pasó. Las empresas que registran esto aprenden a estimar; las que no, repiten el supuesto optimista en cada inversión.
| Indicador | Qué dice |
|---|---|
| Flujo real contra flujo del escenario base, por mes | Si la inversión está cumpliendo |
| Flujo real contra cuota | Si puede hundir la caja |
| Utilización real de la máquina, ventas reales del local, ventas del vendedor | El supuesto que había que vigilar |
| Desvío entre lo estimado y lo real en inversiones pasadas | Cuánto optimismo corregir en la próxima |
Resumen en cinco líneas
- Una inversión es plata hoy por plata después; se evalúa en cinco pasos: supuestos con fuente, flujos por mes, repago, VAN y TIR, escenarios y decisión escrita.
- El repago mide el tiempo en riesgo; el VAN mide el valor traído a hoy con la tasa del capital; la TIR, lo que rinde; el VAN manda y la TIR acompaña.
- Las fórmulas miden el valor y no el riesgo: el escenario pesimista sale del peor período real, no de "un 10 % menos", y la cuota tiene que cubrirse en ese escenario.
- Máquina, local y persona se evalúan igual; el supuesto optimista está en la utilización, en las ventas y en la rampa, respectivamente; los meses de arranque son parte de la inversión.
- La decisión se escribe con dos números de revisión y una fecha; lo registrado es lo que enseña a estimar mejor la próxima.
Preguntas de repaso
1. ¿Qué le faltaba a la cuenta del vendedor de la cabina? Los costos nuevos (pintor, energía, consumibles, estacionamiento), el tiempo del dueño, el permiso, y sobre todo el escenario pesimista: con 25 vehículos y sin trabajos nuevos el flujo no cubría la cuota; con los trabajos rechazados contados, sí. Esa línea decidió.
2. ¿Qué mide el período de repago y qué no? Mide en cuántos meses vuelve la inversión: el tiempo que la plata está en riesgo. No mide cuánto rinde después de pagarse ni compara inversiones con vidas distintas.
3. ¿Con qué tasa se descuenta y por qué? Con el costo del capital que la financia (la tasa del préstamo) o, si es plata propia, lo que rendiría en la mejor alternativa segura; nunca por debajo de la inflación esperada. La tasa es lo que el tiempo y el riesgo le cobran a cada peso futuro.
4. ¿Cómo se construye el escenario pesimista sin inventarlo? Con la vista externa: el peor período real que la empresa vivió (el mes de menos vehículos en cinco años, lo que vendió el último vendedor en sus primeros seis meses, cuánto tardó el primer local en llegar a sus ventas), no un porcentaje menos sobre el base.
5. ¿Por qué los meses de arranque son parte de la inversión? Porque un local o una persona pierden plata hasta llegar al punto de equilibrio, y esa pérdida es una salida de caja tan real como la obra o el sueldo; sin contarla, el repago y el VAN mienten, y la caja del capítulo 11 lo descubre antes que la fórmula.
Conceptos clave
- Inversión: salida de plata hoy a cambio de entradas después.
- Flujo neto mensual: lo que entra menos lo que sale por la inversión, solo plata que se mueve.
- Período de repago: inversión dividida por el flujo mensual; el tiempo en riesgo.
- Valor actual neto (VAN): los flujos futuros traídos a hoy con la tasa, menos la inversión.
- Tasa de descuento: el costo del capital que financia, o la mejor alternativa segura; nunca menos que la inflación.
- Tasa interna de retorno (TIR): la tasa a la que el VAN es cero; lo que la inversión rinde.
- Escenarios: pesimista (el peor período real), base y optimista, con sus supuestos escritos.
- Vista externa: estimar por lo que pasó en casos parecidos, no por el mejor caso imaginado.
- Cuota contra pesimista: la prueba de que la inversión no puede hundir la caja.
- Reversibilidad: cuánto se recupera si hay que deshacerla; cuanto menos, más peso al pesimista.
Referencias
- Fisher, Irving. The Theory of Interest. Macmillan, 1930.
- Dean, Joel. Capital Budgeting. Columbia University Press, 1951.
- Brealey, Richard A.; Myers, Stewart C. y Allen, Franklin. Principles of Corporate Finance. McGraw-Hill, varias ediciones (valor actual neto y decisiones de inversión).
- Berk, Jonathan y DeMarzo, Peter. Corporate Finance. Pearson, varias ediciones.
- Kahneman, Daniel. Thinking, Fast and Slow. Farrar, Straus and Giroux, 2011 (la falacia de planificación y la vista externa).
Lo que sigue
El capítulo 14 es rentabilidad: margen, rotación, retorno sobre la inversión y sobre el patrimonio, y qué significa que la empresa "rinde", que no es lo mismo que ganar plata. Si querés escribir la hoja de tu próxima inversión con alguien, Alex la arma con vos.