Rentabilidad: qué significa que la empresa rinde, y no es lo mismo que ganar plata
Dos dueños miran el margen y los dos se equivocan: el que tiene 6 % rinde el doble que el que tiene 22 %. Las tres piezas del rendimiento (margen, rotación, apalancamiento), cómo leer tu empresa con ellas y encontrar la palanca olvidada, contra qué se compara el rendimiento para saber si vale la pena, y el apalancamiento que multiplica para los dos lados. Con caso resuelto, figuras, ejercicios y glosario. Libro Administrar una empresa, capítulo 14.
Libro Administrar una empresa, capítulo 14 (parte III: Finanzas). Anterior: evaluar una inversión. Índice en la Escuela.
Al terminar este capítulo vas a poder:
- Calcular el margen, la rotación y el apalancamiento de tu empresa con los dos estados del capítulo 9, y multiplicarlos para llegar al rendimiento sobre el patrimonio.
- Decir en cuál de las tres piezas está tu problema o tu oportunidad, y qué palanca mueve cada una.
- Comparar el rendimiento con lo que corresponde (el costo del capital, la inflación, la alternativa segura, el riesgo) para decidir si la empresa vale la pena.
- Explicar por qué la deuda multiplica el rendimiento para los dos lados, y cuándo conviene.
El caso: Bebidas Luján y Matricería Oyola, los dos dueños que miraban el margen
Benjamín tiene Bebidas Regionales Luján, una embotelladora de agua y jugos para su provincia: 30 personas, USD 3.000.000 de ventas, 6 % de resultado operativo. Su amigo Esteban tiene Matricería Oyola, un taller de matrices y moldes de precisión: 11 personas, USD 600.000 de ventas, 22 % de resultado operativo. En cada asado, Benjamín se lamenta: "vos tenés un negocio; yo tengo un trabajo con 6 %".
Los dos tienen activos por USD 1.000.000: Benjamín en camiones, líneas de envasado, stock de envases y clientes a 30 días; Esteban en centros de mecanizado que trabajan medio año. Y los dos miran el único número que no explica nada por sí solo. Luján rota sus activos tres veces por año: cada peso puesto vende tres pesos; con 6 % de margen, rinde 18 % sobre activos. Oyola rota 0,6 veces: con 22 % de margen, rinde 13 %. Y como Benjamín financia la mitad de sus activos con pasivos (USD 400.000 de deuda al 10 % y 100.000 de proveedores, que no cobran interés) y Esteban casi nada, el rendimiento sobre la plata propia es 21 % en Luján y 10,6 % en Oyola. El que "tenía un trabajo con 6 %" rendía el doble que el que "tenía un negocio".
Ninguno lo sabía, porque ninguno miraba la rotación, que es la pieza que las pymes olvidan. De eso trata este capítulo: de las tres piezas del rendimiento, de dónde está la tuya, y de contra qué se compara para saber si la empresa vale la pena.
1. El principio: ganar plata no es rendir
Una empresa que gana USD 100.000 por año puede ser un gran negocio o uno malo: depende de cuánta plata tiene puesta para ganarlos. Si tiene puestos 300.000, rinde 33 %; si tiene 2.000.000, rinde 5 %, menos que un plazo fijo, con todo el trabajo y todo el riesgo. Rentabilidad es ganancia sobre lo que se tiene puesto, y la pregunta del dueño no es "¿cuánto gané?" sino "¿cuánto rinde mi plata acá, comparado con lo que rendiría en otro lado, con este riesgo?".
La forma de descomponer esa pregunta la inventó Donaldson Brown, un ingeniero de DuPont, en 1914: el rendimiento sobre los activos es el margen por la rotación, y DuPont (y después General Motors) lo usaron para saber en qué división rendía cada peso. Johnson y Kaplan cuentan esa historia en Relevance Lost (1987), y Robert Higgins la enseña como la primera herramienta de análisis financiero en Analysis for Financial Management. Un siglo después, sigue siendo la forma más simple de ver una empresa en tres números.
2. Las tres piezas
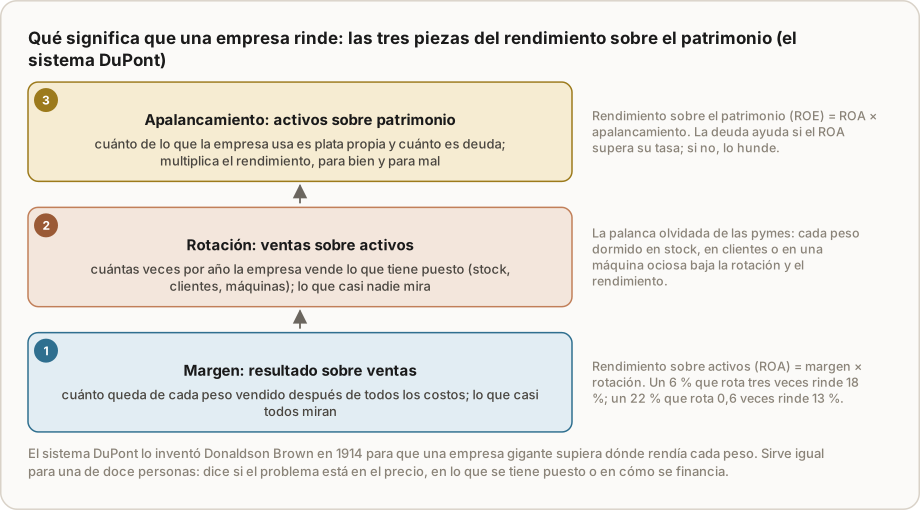
Las tres salen de los dos estados que el capítulo 9 enseñó a leer:
- Margen = resultado operativo / ventas. Cuánto queda de cada peso vendido. Es lo que mueven el precio, el costo y la estructura (capítulos 6 a 8). Luján 6 %; Oyola 22 %.
- Rotación = ventas / activos. Cuántas veces por año la empresa vende lo que tiene puesto: stock, clientes a cobrar, máquinas, caja. Luján 3,0; Oyola 0,6.
- Apalancamiento = activos / patrimonio. Cuánto de lo que la empresa usa es plata propia y cuánto es deuda. Luján 2,0 (la mitad es pasivo: 400.000 de deuda al 10 % y 100.000 de proveedores sin interés); Oyola 1,1.
Y las dos multiplicaciones:
- Rendimiento sobre activos (ROA) = margen × rotación. Luján: 6 % × 3,0 = 18 %. Oyola: 22 % × 0,6 = 13 %. Es lo que rinde la empresa como negocio, sin importar cómo se financia.
- Rendimiento sobre el patrimonio (ROE) = resultado neto / patrimonio, que es el ROA multiplicado por el apalancamiento, después de intereses e impuestos. Luján: (180.000 − 40.000 de intereses) × 0,75, después del 25 % de impuesto, = 105.000 sobre 500.000 de patrimonio: 21 %. Oyola: (132.000 − 5.000) × 0,75 = 95.000 sobre 900.000: 10,6 %. Es lo que rinde la plata del dueño.
Un detalle que importa en una pyme: el resultado operativo tiene que incluir el sueldo del dueño a valor de mercado (capítulo 3). Si Esteban no se paga sueldo, el 22 % de Oyola es en parte su propio trabajo sin cobrar, y el rendimiento del capital es menor todavía.
3. Leer tu empresa con las tres piezas
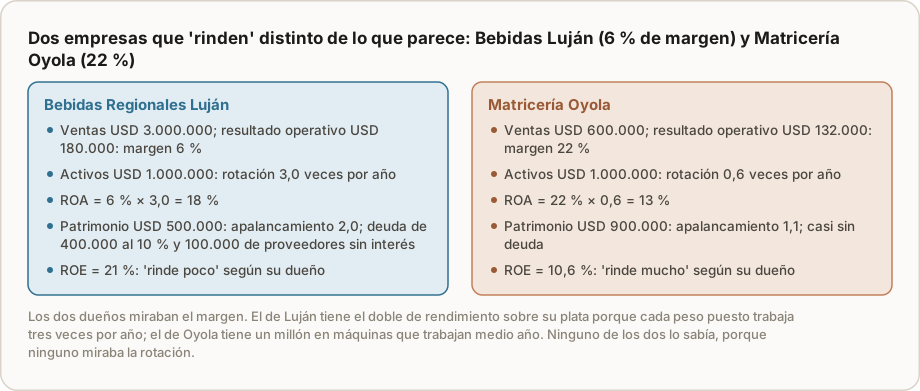
Las tres piezas dicen dónde está el problema, y cada una tiene sus palancas:
- Si el margen es bajo para el rubro, el problema es de precio, de costo o de estructura: los capítulos 6 a 8. Una distribuidora con 6 % está bien; una matricería con 6 % está mal.
- Si la rotación es baja, hay plata dormida: stock que no se vende, clientes que pagan tarde, máquinas que trabajan medio año, caja parada. Es la palanca olvidada, y es la que más fácil se mueve sin tocar el precio: cada peso que sale de stock o de la calle sube la rotación y el rendimiento (capítulo 11: las palancas de la caja son también las de la rotación).
- Si el apalancamiento es alto, el rendimiento del dueño está inflado por deuda, y el próximo capítulo dice cuánto riesgo tiene eso.
Oyola tiene su problema en la rotación: un millón en máquinas que trabajan el 50 % del tiempo. Las palancas: vender horas de máquina ociosa a otros talleres, tomar trabajos de serie corta que llenen los huecos, o no comprar el próximo centro de mecanizado hasta que los actuales trabajen al 80 %. Con rotación 0,9 (ventas de 900.000 con los mismos activos), Oyola rendiría 20 % sobre activos, y su "negocio" estaría a la altura de su margen. Luján tiene su oportunidad en el margen: un punto más (precio o costo) vale más que cualquier otra palanca, porque se multiplica por tres de rotación.
Un hábito que vale: comparar las tres piezas con el propio pasado (¿la rotación bajó porque el stock creció?) y, cuando se puede, con el rubro.
4. Contra qué se compara el rendimiento
Un rendimiento es alto o bajo según con qué se compare, y hay cuatro comparaciones, en orden:
- El costo del capital. Si la deuda cuesta 10 % y el ROA es 8 %, cada peso prestado destruye valor; si el ROA es 18 %, lo crea (capítulo 12).
- La inflación. Un ROE del 21 % con 15 % de inflación es un 5 % real; con 30 %, es pérdida de poder de compra (capítulo 4).
- La alternativa segura. Lo que esa plata rendiría sin riesgo ni trabajo: un plazo fijo, un bono, un alquiler. Si la empresa rinde lo mismo que el plazo fijo, el dueño está trabajando gratis y arriesgando gratis.
- El riesgo y el trabajo. Una empresa es ilíquida (no se vende en un día), concentrada (toda la plata en un lugar) y exige al dueño; por eso tiene que rendir bastante más que la alternativa segura para valer la pena. Cuánto más es una decisión personal, pero diez puntos por encima es un piso razonable.
Luján: 21 % contra una deuda al 10 %, una inflación del 8 % y un plazo fijo al 9 %: rinde, crea valor, y le gana a la alternativa con margen. Oyola: 10,6 % contra el mismo plazo fijo al 9 %: Esteban está trabajando casi gratis sobre un millón de dólares en máquinas. El asado cambia de tema.
5. El apalancamiento: la palanca que corta para los dos lados
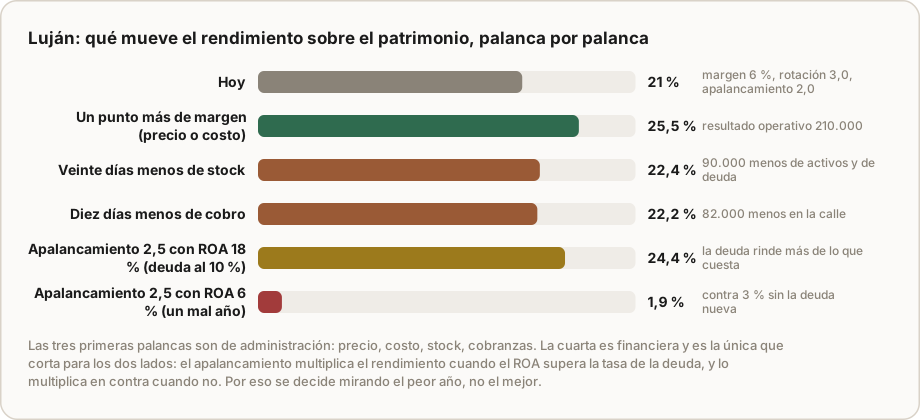
La deuda multiplica el rendimiento del dueño cuando el ROA supera la tasa de la deuda, y lo multiplica en contra cuando no. Luján con apalancamiento 2,5 (más deuda al 10 % para crecer): si el ROA se mantiene en 18 %, el ROE sube a 24 %; si un mal año baja el ROA a 6 % (precios regulados, un verano frío), el ROE cae a 2 %, contra 3 % sin la deuda nueva; con apalancamiento 3,0, a menos del 1 %, y con un ROA del 5 %, a pérdida. La misma deuda, el mismo dueño, dos resultados. Las cuentas suponen que los proveedores siguen financiando un 10 % de los activos sin interés y que el resto de la deuda paga 10 %.
Por eso el apalancamiento se decide mirando el peor año razonable, no el mejor, con las dos cuentas del capítulo 12 (cobertura de intereses y deuda sobre resultado). Y por eso una empresa con ROA estable y alto puede endeudarse para crecer, y una con ROA volátil no debería, aunque el promedio sea el mismo. La deuda no es buena ni mala: es un multiplicador, y conviene saber qué está multiplicando.
Ejemplo resuelto: las tres piezas de Luján y de Oyola, y las decisiones
Luján. Margen 6 %; rotación 3,0; ROA 18 %; apalancamiento 2,0; intereses 40.000; impuestos 25 %; ROE 21 %. Comparación: deuda 10 %, inflación 8 %, plazo fijo 9 %: crea valor y le gana a la alternativa por doce puntos.
Palancas, con número (figura 3): un punto más de margen (precio +1 % o costo −1 %) lleva el resultado operativo a 210.000 y el ROE a 25,5 %: es la palanca más potente porque se multiplica por la rotación. Veinte días menos de stock de envases liberan 90.000 de activos (y de deuda, con 9.000 menos de intereses): ROE 22,4 %. Diez días menos de cobro: 82.000 menos en la calle: 22,2 %. Las tres juntas: cerca del 28 %. Apalancamiento a 2,5 para comprar una línea nueva: 24 % si el ROA se mantiene, 2 % en un mal año con ROA del 6 %; con la cobertura de intereses de ese año en 1,2 (75.000 / 62.500), no se hace todavía: primero las tres palancas de administración.
Oyola. Margen 22 %; rotación 0,6; ROA 13 %; apalancamiento 1,1; ROE 10,6 %. Comparación: plazo fijo 9 %: casi empata, con todo el riesgo y el trabajo de Esteban, que además no se paga sueldo (con 36.000 de sueldo a mercado, el margen baja a 16 % y el ROE a 7,6 %: por debajo del plazo fijo).
Palancas: la rotación. Las máquinas trabajan el 50 %: vender 600 horas por año de mecanizado a otros talleres a USD 60 (36.000 de ventas con 60 % de margen de contribución) y tomar dos series cortas por mes que hoy rechaza (120.000 de ventas al 25 %): ventas 756.000, rotación 0,76, resultado operativo 184.000, ROA 18,4 %, ROE 15 %. Y la decisión que Esteban iba a tomar mal: comprar un quinto centro de mecanizado "para crecer". Con los cuatro al 50 %, el quinto bajaba la rotación a 0,5 y el ROE a 7 %. Primero se llenan las máquinas; después se compran.
Lo que los dos miran ahora cada trimestre. Tres números en lugar de uno: margen, rotación, apalancamiento; el ROE contra el plazo fijo más diez puntos; y, para Esteban, las horas de máquina sobre horas disponibles, que es su rotación en el lenguaje del taller.
Ejercicios
Ejercicio 1 · Cálculo: las tres piezas de Distribuidora Lamas y de Metalúrgica Ribera
Lamas: ventas USD 1.200.000; resultado operativo 72.000 (con sueldo del dueño); activos 400.000; patrimonio 250.000; intereses 12.000; impuestos 25 %. Ribera: ventas 300.000; resultado operativo 25.200 (también con sueldo del dueño); activos 360.000; patrimonio 280.000; intereses 2.400; impuestos 25 %. Calculá margen, rotación, ROA, apalancamiento y ROE de cada una, y decí dónde está la palanca de cada una.
Solución
Lamas: margen 72.000 / 1.200.000 = 6 %; rotación 1.200.000 / 400.000 = 3,0; ROA 18 %; apalancamiento 400.000 / 250.000 = 1,6; resultado neto (72.000 − 12.000) × 0,75 = 45.000; ROE 45.000 / 250.000 = 18 %. Ribera: margen 25.200 / 300.000 = 8,4 %; rotación 300.000 / 360.000 = 0,83; ROA 7 %; apalancamiento 360.000 / 280.000 = 1,3; neto (25.200 − 2.400) × 0,75 = 17.100; ROE 17.100 / 280.000 = 6,1 %.
Lamas rinde con poco margen y mucha rotación: su palanca es el margen (un punto vale 12.000 de resultado) y el costo de servir del capítulo 7. Ribera tiene más margen que Lamas pero rotación baja: 360.000 de activos para vender 300.000. Rinde 6,1 % sobre la plata del dueño, menos que el plazo fijo al 9 %: Daniel trabaja y arriesga para ganar menos que sin hacer nada. La palanca principal es la rotación: ¿cuánto hay en acero parado, en estructuras a cobrar a 60 días, en máquinas al 40 %? Con rotación 1,2 (los mismos activos vendiendo 430.000), el ROA de Ribera subiría a 10 %. La otra palanca es el margen: cada descuento que no da (capítulo 6) va directo a esos 25.200. Es el problema de Oyola en chico: buen oficio, mucha plata puesta, poco rendimiento.
Ejercicio 2 · Decisión: endeudarse para crecer
Una fábrica tiene ROA del 16 % estable (entre 13 % y 19 % en seis años), apalancamiento 1,4, y puede tomar deuda al 11 % para duplicar una línea. Otra tiene ROA promedio del 16 % pero entre 4 % y 28 % según el año, y la misma oferta. ¿Cuál debería endeudarse, y cómo se decide?
Solución
La primera: en el peor año (13 %), el ROA sigue por encima del 11 % de la deuda: el apalancamiento ayuda en todos los escenarios; se calcula la cobertura de intereses con el 13 % y, si queda arriba de 2, se toma. La segunda: en el peor año (4 %), cada peso de deuda al 11 % pierde 7 puntos, y con apalancamiento 2 el ROE del peor año es negativo; la deuda la puede sacar del negocio en un año malo que ya vivió. Debería crecer con ganancias retenidas, más despacio, o estabilizar primero el ROA (¿por qué va del 4 al 28? estacionalidad, un cliente, el tipo de cambio) antes de multiplicarlo.
Lo que se decide no es con el promedio: es con el peor año real, como la inversión del capítulo 13 se decide con el escenario pesimista. El apalancamiento multiplica lo que hay; si lo que hay es volátil, multiplica la volatilidad.
Ejercicio 3 · Diagnóstico: "mi empresa rinde el 40 %"
Un dueño dice que su empresa rinde el 40 %: gana USD 80.000 sobre un patrimonio de USD 200.000. Activos: 1.200.000 (apalancamiento 6,0). Ventas 2.400.000; resultado operativo 150.000; intereses 70.000 al 7 %; inflación 12 %. ¿Rinde el 40 %?
Solución
Sí y no. ROE: 80.000 / 200.000 = 40 %, es verdad. Pero: margen 150.000 / 2.400.000 = 6,3 %; rotación 2,0; ROA 12,5 %; apalancamiento 6,0: cinco de cada seis pesos que la empresa usa son prestados. El 40 % es 12,5 % de negocio multiplicado por seis de deuda. Cobertura de intereses: 150.000 / 70.000 = 2,1: justo. Si el ROA baja al 5,8 %, el resultado alcanza justo para los intereses y el ROE es cero; a 4 %, el dueño pierde el 11 % de su patrimonio por año; a 2 %, el 23 %, y en poco más de cuatro años no queda nada. Y la inflación del 12 % deja el 40 % en un 25 % real, que sigue siendo bueno mientras dure.
Diagnóstico: una empresa con un negocio razonable (12,5 % de ROA) y un riesgo financiero enorme (apalancamiento 6). "Rinde el 40 %" es verdad mientras no haya un mal año; el día que lo haya, el 40 % es lo que se pierde. La decisión: bajar el apalancamiento a 3 con ganancias retenidas y menos stock, aunque el ROE baje a 23 %: un 23 % que sobrevive a un mal año vale más que un 40 % que no.
Ejercicio 4 · Para tu empresa
Con el estado de resultados y el balance del último cierre, calculá tus tres piezas: margen (con tu sueldo a mercado adentro), rotación y apalancamiento. Multiplicá: ROA y ROE. Compará el ROE con la tasa de tu deuda, con la inflación y con el plazo fijo más diez puntos. Después mirá la pieza más floja: si es el margen, volvé a los capítulos 6 a 8; si es la rotación, contá cuánto hay dormido en stock, en la calle y en máquinas al 50 %; si es el apalancamiento, calculá el ROE de tu peor año con la deuda de hoy. Esa es la conversación con vos mismo que vale más que cualquier asado.
Errores comunes
- Mirar solo el margen: el 22 % que rinde menos que el 6 %.
- Olvidar la rotación: la plata dormida en stock, en clientes y en máquinas ociosas no aparece en el estado de resultados.
- Comparar el rendimiento con nada: 15 % es mucho o poco según la deuda, la inflación y la alternativa segura.
- Confundir el ROE con el negocio: el 40 % con apalancamiento 6 es 12,5 % de negocio y 27,5 % de riesgo.
- No pagarse sueldo: el rendimiento del capital incluye el trabajo gratis del dueño.
- Comprar la máquina antes de llenar las que hay: baja la rotación y el rendimiento, aunque "crezca" la empresa.
Lo que hay que registrar
Lo que ya registran los capítulos 9 y 12 (los tres estados, la deuda por fuente) más lo que la rotación necesita para ser una palanca y no un número: activos por tipo (stock, cuentas a cobrar, máquinas, caja) a fin de cada mes; ventas por máquina o por sección y horas trabajadas sobre horas disponibles (la rotación en el lenguaje del taller); el sueldo del dueño en el resultado operativo; y la tasa de cada deuda, para comparar con el ROA. Con eso, el sistema muestra las tres piezas cada mes, no una vez al año cuando el contador cierra.
| Indicador | Qué dice |
|---|---|
| Margen operativo (con sueldo del dueño) | Precio, costo y estructura |
| Rotación de activos; días de stock y de cobro; horas de máquina sobre disponibles | La plata dormida |
| ROA (margen por rotación) | Lo que rinde el negocio |
| ROE contra deuda, inflación y alternativa segura | Si la plata del dueño está bien puesta |
| Apalancamiento y ROE del peor año | Cuánto del rendimiento es riesgo |
Resumen en cinco líneas
- Rentabilidad es ganancia sobre lo que se tiene puesto; ganar plata no es rendir.
- Tres piezas: margen (resultado sobre ventas), rotación (ventas sobre activos) y apalancamiento (activos sobre patrimonio); ROA = margen × rotación; ROE = ROA × apalancamiento, después de intereses e impuestos.
- Las pymes miran el margen y olvidan la rotación: la plata dormida en stock, clientes y máquinas ociosas es la palanca más barata.
- El rendimiento se compara con el costo de la deuda, la inflación, la alternativa segura y el riesgo; diez puntos sobre el plazo fijo es un piso razonable para que valga la pena.
- La deuda multiplica el rendimiento cuando el ROA supera su tasa y lo hunde cuando no; se decide con el peor año, no con el promedio.
Preguntas de repaso
1. ¿Por qué Luján rinde el doble que Oyola con un tercio del margen? Porque rota sus activos tres veces por año contra 0,6: ROA 18 % contra 13 %; y porque usa deuda al 10 % con un ROA del 18 %, lo que multiplica el rendimiento del dueño a 21 % contra 10,6 %.
2. ¿Cuáles son las tres piezas y qué mueve cada una? Margen (precio, costo, estructura), rotación (stock, cobranzas, máquinas ociosas, caja parada) y apalancamiento (cuánta deuda financia los activos).
3. ¿Contra qué se compara el rendimiento? Con el costo de la deuda (si el ROA no lo supera, la deuda destruye valor), con la inflación (rendimiento real), con la alternativa segura (plazo fijo, bono, alquiler) y con el riesgo y el trabajo del dueño: diez puntos sobre la alternativa segura como piso.
4. ¿Cuándo conviene endeudarse para crecer? Cuando el ROA del peor año razonable supera la tasa de la deuda y la cobertura de intereses de ese año queda por encima de 2. Con un ROA volátil, la deuda multiplica la volatilidad.
5. ¿Por qué el sueldo del dueño cambia la rentabilidad? Porque sin sueldo a mercado el resultado operativo incluye su trabajo gratis; el rendimiento del capital es lo que queda después de pagar todo el trabajo, incluido el suyo.
Conceptos clave
- Rentabilidad: ganancia sobre lo que se tiene puesto.
- Margen operativo: resultado operativo sobre ventas, con el sueldo del dueño adentro.
- Rotación de activos: ventas sobre activos; cuántas veces por año se vende lo puesto.
- Apalancamiento: activos sobre patrimonio; cuánto de lo usado es deuda.
- ROA: rendimiento sobre activos; margen por rotación; lo que rinde el negocio.
- ROE: rendimiento sobre el patrimonio; resultado neto sobre patrimonio; lo que rinde la plata del dueño.
- Sistema DuPont: la descomposición del ROE en margen, rotación y apalancamiento.
- Plata dormida: activos que no venden: stock, cuentas a cobrar, máquinas ociosas.
- Alternativa segura: lo que la plata rendiría sin riesgo ni trabajo.
- Efecto del apalancamiento: la deuda multiplica la diferencia entre el ROA y su tasa, para los dos lados.
Referencias
- Johnson, H. Thomas y Kaplan, Robert S. Relevance Lost: The Rise and Fall of Management Accounting. Harvard Business School Press, 1987 (el sistema DuPont y el rendimiento sobre la inversión).
- Higgins, Robert C. Analysis for Financial Management. McGraw-Hill, varias ediciones.
- Brealey, Richard A.; Myers, Stewart C. y Allen, Franklin. Principles of Corporate Finance. McGraw-Hill, varias ediciones.
- Berman, Karen y Knight, Joe. Financial Intelligence: A Manager's Guide to Knowing What the Numbers Really Mean. Harvard Business School Press, 2006.
Lo que sigue
La parte III cierra con el capítulo 15: bancos, crédito y riesgo: cómo te mira un banco, qué papeles pide y cómo prepararse, y los dos riesgos que una pyme no puede ignorar: el tipo de cambio y la cobranza. Si querés calcular tus tres piezas con alguien, Alex lo hace con vos con los dos estados en la mano.