Tesorería y flujo de caja proyectado: la semana difícil se ve seis semanas antes
El saldo del banco dice cuánta plata hay hoy, no cuánta va a faltar en seis semanas. La posición diaria, la proyección de trece semanas armada por el sistema con cobros, pagos, sueldos e impuestos, los cobros proyectados con el comportamiento real de cada cliente, el calendario de pagos, las decisiones de financiación con tiempo, y el agente que arma la proyección cada lunes. Con caso resuelto, figuras, ejercicios y glosario. Libro El ERP completo, capítulo 21.
Libro El ERP completo, capítulo 21 (parte V: Finanzas y administración). Anterior: contabilidad integrada. Índice en la Escuela.
Al terminar este capítulo vas a poder:
- Armar la posición diaria de caja con los saldos de bancos, los valores en cartera y los pagos del día.
- Explicar de qué documentos del sistema sale cada línea de una proyección de trece semanas.
- Proyectar los cobros con el comportamiento real de pago de cada cliente, y medir el error de la proyección.
- Usar la proyección para decidir pagos y financiación con tiempo, en lugar de apagar incendios.
El caso: Gráfica del Oeste, el descubierto como forma de vida
Gráfica del Oeste imprime etiquetas y packaging: 14 personas, unos USD 600.000 de ventas por año. En el capítulo 10 había descubierto que cobraba a 55 días con clientes a 30, y había empezado a ordenar la cobranza. Pero la caja seguía siendo una sorpresa semanal. Rosa, la dueña, miraba el saldo del banco cada mañana, y cuando no alcanzaba para lo que había que pagar ese día, usaba el descubierto, al 2,5 % mensual. En promedio, tenía usados unos USD 40.000: unos 1.000 dólares por mes de intereses.
La imprenta ya tenía en el sistema todo lo necesario para ver venir los faltantes: las facturas pendientes de cada cliente con su vencimiento, las órdenes de venta confirmadas, las órdenes de compra emitidas, las facturas de proveedores por pagar. Lo que no tenía era alguien que juntara todo eso en una hoja hacia adelante. La administrativa lo había intentado una vez, en una planilla, con los vencimientos de las facturas: la proyección le erraba hasta un tercio por semana, porque los clientes no pagaban cuando vencía la factura, y la abandonó.
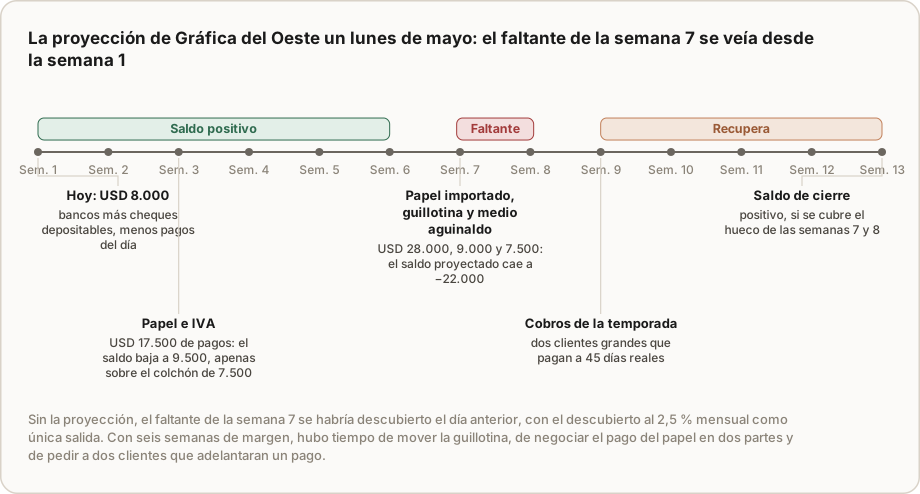
Con la proyección armada por el sistema, cada lunes, y los cobros ubicados en la semana en que cada cliente suele pagar de verdad, la primera hoja mostró algo que nadie había visto: en la semana 7, la del cierre de junio, coincidían el pago de un lote de papel importado de USD 28.000, el medio aguinaldo y la compra prevista de una guillotina, y el saldo proyectado caía a USD −22.000. Con seis semanas de margen, Rosa negoció pagar el papel en dos partes, movió la guillotina, que podía esperar dos meses, y pidió a dos clientes grandes que adelantaran un pago con un pequeño descuento. La semana 7 pasó sin descubierto extra. En seis meses, el uso promedio del descubierto bajó a USD 12.000. De eso trata este capítulo.
1. Ganancia, caja y tiempo
El capítulo 11 del libro de administración mostró por qué una empresa con ganancias puede quedarse sin caja: vender no es cobrar y comprar no es pagar, y entre las dos cosas hay tiempo. La herramienta que propuso fue la hoja de trece semanas: una proyección, semana por semana, de lo que va a entrar y salir, con el saldo al final de cada una.
Los manuales de finanzas corporativas (Brealey, Myers y Allen; Ross, Westerfield y Jordan) tratan la planificación financiera de corto plazo con la misma lógica: un presupuesto de caja por período, la necesidad de financiación que resulta de él y la elección entre fuentes según su costo. Este capítulo trata de cómo la hace el sistema. La diferencia no es de concepto sino de esfuerzo y de precisión: una hoja de trece semanas en una planilla lleva horas por semana y se desactualiza en cuanto alguien cobra o compra algo; la del sistema se arma sola con los documentos que ya existen, y se puede rehacer cada día.
2. La posición diaria
La posición diaria es la foto de hoy. Responde una pregunta concreta: ¿con qué cuento para pagar hoy y en los próximos días?
- Saldos de bancos, actualizados con la conciliación del capítulo 20.
- Valores en cartera: cheques y documentos de clientes, con su fecha de cobro, y los que ya se pueden depositar.
- Pagos comprometidos del día y de la semana: proveedores que vencen, transferencias programadas, débitos automáticos.
- Financiación disponible: el límite del descubierto y lo que queda sin usar.
El resultado es un número: la caja disponible neta de hoy. En Gráfica del Oeste, el lunes de mediados de mayo del caso: USD 8.000 entre bancos y cheques depositables, después de los pagos del día. Es el punto de partida de la proyección.
3. La proyección de trece semanas, sin planilla
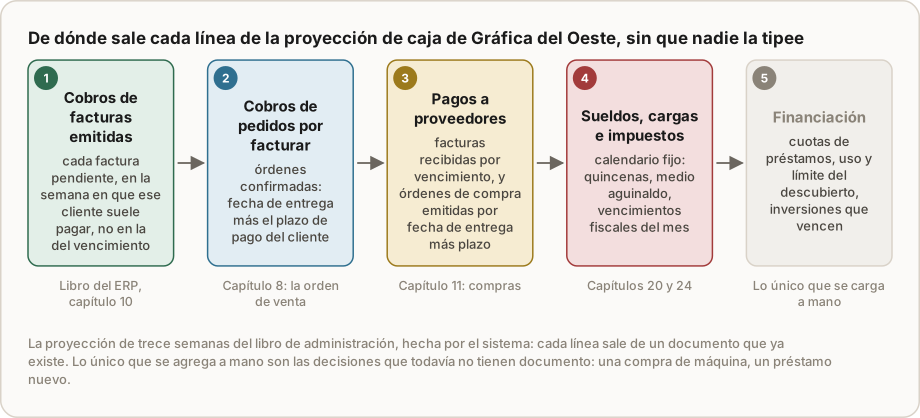
Cada línea de la proyección sale de un documento del sistema:
- Cobros de facturas emitidas: cada factura pendiente de la cuenta corriente, ubicada en una semana.
- Cobros de pedidos todavía no facturados: las órdenes de venta confirmadas, con su fecha de entrega más el plazo de pago del cliente.
- Pagos a proveedores: las facturas recibidas por su vencimiento, y las órdenes de compra emitidas, por su fecha de entrega más el plazo pactado.
- Sueldos y cargas: el calendario de liquidación, con las quincenas, los medios aguinaldos y las vacaciones (capítulo 24).
- Impuestos: el calendario de vencimientos fiscales del país, con los importes que salen de la propia facturación y de las compras.
- Financiación: cuotas de préstamos, vencimientos de inversiones, uso del descubierto.
Lo único que se carga a mano son las decisiones que todavía no tienen documento: la compra de una máquina que se está pensando, un préstamo que se va a pedir, un aumento de sueldos que se va a dar. Se cargan como partidas "previstas", identificadas, para que se puedan sacar o mover sin tocar lo demás.
Trece semanas es un horizonte práctico: es lo suficientemente largo para ver un trimestre, con los aguinaldos y los vencimientos fiscales trimestrales, y lo suficientemente corto para que los documentos existentes expliquen la mayor parte. Más allá, la proyección se apoya en el presupuesto del capítulo 23, no en documentos.
El saldo mínimo, no el cero
Una proyección que solo marca las semanas negativas avisa tarde. Ninguna empresa opera con saldo cero: un cheque rechazado, un cliente que se atrasa unos días o una compra urgente se llevan cualquier margen. Por eso la tesorería fija un saldo mínimo operativo, un colchón que no se toca para lo previsto, y la proyección marca en amarillo las semanas que quedan por debajo de él y en rojo las negativas. Una regla simple para empezar es una quincena de sueldos: en Gráfica del Oeste, USD 7.500. Con esa regla, la semana 3 del ejemplo resuelto, que cierra en 9.500, queda justo por encima del colchón: no es un problema, pero conviene no sumarle pagos.
4. Proyectar los cobros con lo que los clientes hacen, no con lo que firmaron
El error que hizo abandonar la planilla de Gráfica del Oeste es el más común: proyectar los cobros por el vencimiento de las facturas. Si un cliente tiene 30 días de plazo y paga, en promedio, a los 48, su factura no entra en la semana 4: entra en la 7.
El sistema tiene el dato para corregirlo: la historia de pagos de cada cliente. Con ella calcula los días reales de pago (el promedio de días entre la factura y el cobro en los últimos seis meses) y ubica cada factura pendiente en la semana que corresponde a ese comportamiento, no al plazo pactado. Los clientes nuevos, sin historia, se proyectan al plazo pactado más el atraso promedio de su segmento.
Dos ajustes más completan el cuadro:
- Facturas vencidas hace mucho: una factura con más de 90 días de atraso no se proyecta como cobro de la semana próxima; se proyecta con una probabilidad, o se excluye, según la política de previsión de incobrables.
- Pedidos por facturar: se proyectan con la fecha de entrega comprometida; si la entrega se atrasa, el cobro también se mueve.
Con estos ajustes, el error de la proyección de cobros de Gráfica del Oeste, medido semana por semana contra lo que efectivamente entró, bajó de hasta un tercio a menos del 10 %. Una proyección que acierta sirve para decidir; una que falla un tercio, solo para preocuparse.
5. Medir el error de la proyección
Una proyección que nadie compara con la realidad no mejora. Cada lunes, el sistema compara lo que la proyección del lunes anterior decía para esa semana con lo que pasó, línea por línea, y lo guarda. Con unas semanas de historia, el error tiene causas visibles:
- Un cliente que cambió de comportamiento: pagaba a 40 días y ahora paga a 70. Además de corregir la proyección, es una señal para cobranzas.
- Pagos que no estaban: una compra urgente sin orden de compra, un gasto que nadie cargó. Señal de que algo se compra por fuera del circuito.
- Fechas de entrega que se corrieron: el cobro de un pedido se atrasó porque se atrasó la entrega.
El error de la proyección es un indicador de la tesorería como cualquier otro, y también un indicador de la disciplina del resto de la empresa: si todo pasa por el sistema, la proyección acierta.
6. Decidir con tiempo: pagos y financiación
La proyección no sirve para mirar: sirve para decidir antes de que el problema llegue. Ante un faltante proyectado, las opciones son, en orden de costo creciente:
- Mover lo que se puede mover: una compra no urgente, una inversión que puede esperar. No cuesta nada.
- Negociar con proveedores: pagar en dos partes, correr un vencimiento. Con semanas de anticipación es una conversación; el día anterior es un favor.
- Adelantar cobros: pedir a clientes que paguen antes, a veces con un descuento por pronto pago. Tiene un costo que hay que calcular como una tasa.
- Financiarse: descubierto, préstamo, descuento de documentos. Con tiempo, se elige el más barato; sin tiempo, se usa el que hay.
El calendario de pagos es la otra herramienta: en lugar de pagar cada factura el día que vence, la empresa fija uno o dos días de pago por semana, y la tesorería propone qué se paga en cada uno, respetando los vencimientos y priorizando a los proveedores críticos. Ordena el trabajo de administración, evita pagos dispersos y permite ver la semana completa antes de soltar plata.
En Gráfica del Oeste, el hueco de la semana 7 se cubrió con las tres primeras opciones: la guillotina se movió dos meses (USD 9.000), el papel se pagó en dos partes (USD 14.000 pasaron a la semana 11) y dos clientes adelantaron facturas por USD 10.000 en total con un descuento del 2 % (USD 9.800 en la semana 7). La semana pasó de −22.000 a unos USD 10.800 positivos: −22.000 + 9.000 + 14.000 + 9.800. La cuarta opción, el descubierto, no hizo falta. El costo de todo el ajuste fueron los USD 200 del descuento; con el descubierto, cubrir 22.000 durante dos semanas habría costado unos USD 260 de intereses, pero la diferencia importante no es esa: es que la empresa decidió con tiempo, en lugar de llegar al límite del descubierto la mañana del pago.
7. Qué hace el agente, y quién decide
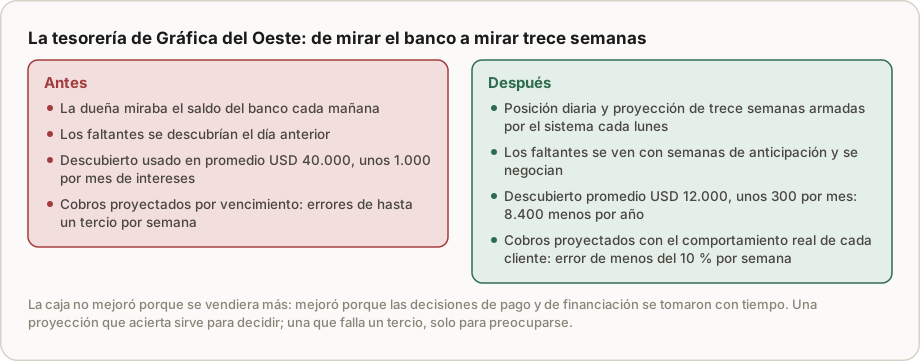
- Arma la posición diaria y la proyección del lunes, con los cobros ubicados según el comportamiento real de cada cliente.
- Marca las semanas en riesgo y propone opciones ordenadas por costo, con su efecto en el saldo: qué compra se puede mover, qué proveedor tiene historia de aceptar pagos parciales, qué clientes suelen aceptar adelantar.
- Propone el calendario de pagos de cada semana, para que administración lo revise y el dueño lo apruebe.
- Mide el error de la proyección anterior y explica las diferencias grandes.
El dueño decide la financiación y las excepciones; administración ejecuta los pagos aprobados. El agente no mueve dinero ni pide préstamos: propone y explica (primero el sistema, después los agentes).
Ejemplo resuelto: cuatro semanas de Gráfica del Oeste
Punto de partida. Caja disponible neta: USD 8.000.
| Semana | Cobros proyectados | Pagos proyectados | Saldo al cierre |
|---|---|---|---|
| 1 | 12.000 | 6.000 (proveedores) | 14.000 |
| 2 | 9.500 | 10.500 (quincena 7.500 y proveedores 3.000) | 13.000 |
| 3 | 14.000 | 17.500 (papel 14.000 e IVA 3.500) | 9.500 |
| 4 | 11.000 | 10.000 (quincena 7.500 y otros 2.500) | 10.500 |
De la semana 4 a la 7. La proyección sigue igual: semana 5, cobros 11.500 y pagos 9.000 (proveedores 6.000 y cargas sociales 3.000), cierre 13.000; semana 6, cobros 10.000 y pagos 10.500 (quincena 7.500 y proveedores 3.000), cierre 12.500; semana 7, cobros 11.000 y pagos 45.500 (papel 28.000, guillotina prevista 9.000, medio aguinaldo 7.500 y otros 1.000), cierre −22.000. Los cobros semanales, entre 9.500 y 14.000, son coherentes con ventas de unos USD 50.000 por mes (unos 11.500 por semana). El faltante no viene de vender poco: viene de tres pagos grandes en la misma semana.
Cómo se ubicó un cobro. Una factura de USD 4.000 a un cliente con 30 días de plazo vence en la semana 2. El cliente pagó sus últimas facturas a 48 días en promedio: la factura se proyecta en la semana 4, no en la 2. Si se hubiera proyectado por vencimiento, la semana 2 habría mostrado 4.000 de más y la 4, 4.000 de menos.
El descuento por pronto pago. Los dos clientes del caso pagaron 30 días antes facturas por USD 10.000 a cambio de un 2 % de descuento: recibe 9.800 hoy en lugar de 10.000 en un mes. Es como pedir prestados 9.800 y devolver 10.000 a los 30 días: una tasa de 200 ÷ 9.800 = 2,04 % mensual. Si la alternativa es el descubierto al 2,5 %, conviene. Si la empresa no necesita la caja, no conviene: es resignar 200 dólares.
El ahorro del semestre. Descubierto promedio de USD 40.000 a 12.000, al 2,5 % mensual: de 1.000 a 300 por mes de intereses, unos 8.400 por año.
Ejercicios
Ejercicio 1 · Cálculo: ¿en qué semana entra cada cobro?
Hoy es el lunes de la semana 1. Hay tres facturas pendientes: A, USD 6.000, emitida hace 10 días, cliente que paga a 35 días en promedio; B, USD 3.000, emitida hace 25 días, cliente que paga a 60; C, USD 5.000, emitida hace 40 días, cliente que paga a 45. Ubicá cada una en su semana de cobro proyectada (semana 1 = días 0 a 6 desde hoy).
Solución
A: faltan 35 − 10 = 25 días: semana 4 (días 21 a 27). B: faltan 60 − 25 = 35 días: semana 6 (días 35 a 41). C: faltan 45 − 40 = 5 días: semana 1. Si se hubiera proyectado por vencimiento a 30 días, A habría caído en la semana 3 y B en la 1, y C, vencida hace diez días, en el mejor de los casos también en la 1: la semana 1 habría mostrado 3.000 de más (B, que entra recién en la 6), la 3 habría contado 6.000 que llegan en la 4, y la 6 no habría mostrado nada.
Ejercicio 2 · Decisión: ¿adelantar el cobro?
Un cliente grande propone pagar hoy una factura de USD 20.000 que vence en 45 días, con un 3 % de descuento. La empresa tiene un faltante proyectado en la semana 3 que cubriría con el descubierto, al 2,5 % mensual. ¿Conviene?
Solución
Recibe 19.400 hoy en lugar de 20.000 en 45 días: el costo es 600 sobre 19.400, un 3,09 % por 45 días, unos 2,06 % mensuales (3,09 ÷ 1,5). Es más barato que el descubierto al 2,5 %, así que conviene si el faltante es real y la alternativa es el descubierto. Pero hay que mirar dos cosas más: si el faltante se podía cubrir con las opciones gratuitas (mover una compra, negociar un pago), el descuento es plata perdida; y si se acepta, tiene que quedar como excepción, para que el cliente no lo convierta en su condición normal.
Ejercicio 3 · Diagnóstico: la proyección que falla
En las últimas ocho semanas, la proyección de un distribuidor erró en promedio un 22 % en cobros y un 15 % en pagos. Al revisar las diferencias, los cobros se explican sobre todo por tres clientes que pasaron de pagar a 40 días a pagar a 75, y los pagos por compras urgentes hechas sin orden de compra. ¿Qué se corrige?
Solución
En cobros, la proyección ya debería ajustarse sola si usa los días reales de pago de los últimos seis meses; si tarda en reaccionar, se usa un período más corto para los clientes con cambios bruscos. Pero el dato más importante no es para tesorería: tres clientes que duplicaron su plazo de pago son una alarma para cobranzas y para el riesgo de crédito (libro de administración, capítulo 15). En pagos, el problema es de circuito: las compras urgentes sin orden no aparecen en la proyección hasta que llega la factura. La corrección es la del capítulo 11: toda compra con orden, aunque sea urgente y se haga en el momento.
Ejercicio 4 · Para tu empresa
Armá tu posición de hoy: bancos, cheques o documentos en cartera, pagos de la semana y descubierto disponible. Después tomá tus facturas pendientes de cobro y ubicalas en semanas con los días reales de pago de cada cliente, no con el vencimiento. Sumale los pagos que ya conocés de las próximas trece semanas. Si alguna semana da negativa, ya sabés qué tenés que decidir y cuánto tiempo tenés.
Errores comunes
- Mirar solo el saldo del banco: dice lo que hay, no lo que va a faltar.
- Proyectar cobros por vencimiento: los clientes pagan cuando pagan.
- Planillas que se arman una vez: se desactualizan en una semana.
- No medir el error: la proyección nunca mejora.
- Financiarse primero: es la opción más cara; va última.
- Pagar cada factura el día que vence: sin calendario, la semana no se ve entera.
Lo que hay que registrar
En cada cliente: la historia de pagos (fecha de factura y fecha de cobro), de donde salen los días reales. En cada proveedor: plazos pactados y vencimientos. En el sistema: el calendario fiscal y de sueldos, los límites de financiación y las partidas previstas sin documento, identificadas. Cada lunes: la proyección guardada, para compararla después con lo real.
| Indicador | Qué dice |
|---|---|
| Caja disponible neta de hoy | Con qué se cuenta |
| Saldo mínimo proyectado de las trece semanas, y en qué semana | Cuánto falta y cuándo |
| Error de la proyección de la semana anterior | Si la proyección sirve para decidir |
| Uso promedio del descubierto y su costo | Cuánto cuesta no ver venir |
| Días reales de pago por cliente contra el plazo pactado | Dónde está la caja que no entra |
Resumen en cinco líneas
- La posición diaria dice con qué se cuenta hoy; la proyección de trece semanas, qué va a faltar y cuándo.
- Cada línea de la proyección sale de un documento del sistema; solo las decisiones sin documento se cargan a mano.
- Los cobros se proyectan con los días reales de pago de cada cliente, no con el vencimiento; así el error baja a menos del 10 %.
- Ante un faltante, primero se mueve lo que se puede, después se negocia, después se adelantan cobros y recién al final se financia.
- El agente arma la proyección y propone; el dueño decide la financiación y administración ejecuta lo aprobado.
Preguntas de repaso
1. ¿Por qué la planilla de Gráfica del Oeste erraba hasta un tercio? Porque proyectaba los cobros por el vencimiento de las facturas, y los clientes pagaban bastante después.
2. ¿Qué es la posición diaria? La caja disponible de hoy: bancos, valores en cartera depositables, menos los pagos comprometidos del día, con la financiación disponible al lado.
3. ¿Qué se carga a mano en una proyección hecha por el sistema? Solo las decisiones que todavía no tienen documento, como una compra que se está pensando o un préstamo por pedir, identificadas como previstas.
4. ¿Cómo se evalúa un descuento por pronto pago? Como una tasa: el descuento sobre lo que se recibe, llevado a un mes, comparado con el costo de la financiación alternativa.
5. ¿Por qué medir el error de la proyección? Porque es la única manera de que mejore, y porque sus causas (clientes que cambiaron, compras por fuera del circuito) son señales para otras áreas.
Conceptos clave
- Posición diaria: caja disponible neta de hoy, con bancos, valores, pagos del día y financiación disponible.
- Flujo de caja proyectado: cobros y pagos esperados por semana, con el saldo al final de cada una.
- Días reales de pago: promedio de días entre factura y cobro de cada cliente.
- Partida prevista: decisión sin documento cargada a mano en la proyección.
- Error de la proyección: diferencia entre lo proyectado y lo real, por semana y por línea.
- Calendario de pagos: días fijos de pago por semana, con lo que se paga en cada uno.
- Descuento por pronto pago: rebaja por cobrar antes, que equivale a una tasa de financiación.
Referencias
- Brealey, Richard A.; Myers, Stewart C. y Allen, Franklin. Principles of Corporate Finance. McGraw-Hill, varias ediciones (capítulos de planificación financiera de corto plazo).
- Ross, Stephen A.; Westerfield, Randolph W. y Jordan, Bradford D. Fundamentals of Corporate Finance. McGraw-Hill, varias ediciones (gestión del efectivo y del capital de trabajo).
Lo que sigue
El capítulo 22 es costos y márgenes en tiempo real: por trabajo, producto, cliente y línea, con precios sugeridos por margen objetivo. Si querés armar tu primera proyección de trece semanas con los días reales de pago de tus clientes, Alex lo hace con vos.