Contabilidad integrada: el contador recibe información limpia, no una caja de papeles
En muchas pymes la contabilidad se carga después, con papeles, y el resultado del mes llega cuando ya no sirve. Cómo cada documento operativo genera su asiento con una regla de imputación, el plan de cuentas con dimensiones, los auxiliares que cuadran con el mayor, la conciliación bancaria, el cierre mensual en seis días y el período bloqueado, y el contador que revisa en lugar de tipear. Con caso resuelto, figuras, ejercicios y glosario. Libro El ERP completo, capítulo 20.
Libro El ERP completo, capítulo 20 (parte V: Finanzas y administración). Anterior: logística y expedición. Índice en la Escuela.
Al terminar este capítulo vas a poder:
- Explicar cómo cada documento operativo genera su asiento contable con una regla de imputación.
- Diseñar un plan de cuentas con dimensiones que sirva al contador y al dueño a la vez.
- Organizar la conciliación bancaria y el cierre mensual en pocos días, con el período bloqueado al final.
- Distinguir lo que hace el sistema, lo que hace el contador y lo que decide el dueño.
El caso: Plásticos Carranza, el margen que el balance no mostraba
Plásticos Carranza inyecta piezas técnicas: 22 personas, ocho máquinas, unos USD 110.000 de facturación por mes. Daniel, el dueño, ya conocía a fondo el costo de sus dos líneas desde el capítulo 7 del libro de administración, y desde el capítulo 8 de este libro operaba con órdenes de venta en el sistema. Pero la contabilidad seguía como siempre: el día 10 de cada mes, la administrativa armaba una caja con las facturas de compra y de venta, los extractos del banco y una planilla de sueldos, y la llevaba al estudio contable.
El estudio tardaba unas 40 horas por mes en cargar todo. El resultado del mes llegaba unos 45 días después del cierre; el balance anual, cuatro meses después de terminado el ejercicio. Daniel lo miraba como se mira un trámite: llegaba tarde para decidir nada.
Cuando el estudio empezó a recibir los asientos generados por el sistema en lugar de la caja, la primera revisión encontró algo que llevaba años escondido. Las compras de resina, la materia prima principal, se cargaban a una cuenta de "gastos generales" cada vez que la factura llegaba sin la orden de compra al lado, que era más o menos una de cada cuatro. El estado de resultados mostraba un margen bruto del 34 %. El margen real, con toda la resina en el costo de ventas, era del 28 %: unos USD 6.600 por mes de materia prima que el informe ponía debajo de la línea equivocada. El costeo por producto de Daniel no tenía ese error, porque tomaba la resina de la fórmula de cada pieza; el que lo tenía era el estado de resultados. El resultado final era el mismo; lo que no era el mismo era lo que el informe decía: que la producción ganaba seis puntos más de lo que ganaba, y ese era el número que Daniel le mostraba al banco y comparaba con el del rubro.
Seis meses después, cada documento del sistema generaba su asiento con una regla revisada por el contador. El estudio dedicaba 12 horas por mes a revisar excepciones y explicar resultados, el resultado del mes se conocía al sexto día hábil y el período cerrado quedaba bloqueado. De eso trata este capítulo.
1. La partida doble, y por qué el sistema la lleva sola
La contabilidad por partida doble tiene más de quinientos años. Luca Pacioli la describió en 1494, en su Summa de arithmetica, como la practicaban los comerciantes venecianos: cada operación se registra dos veces, en el debe de una cuenta y en el haber de otra, por el mismo importe. La suma de los debes siempre es igual a la suma de los haberes, y esa igualdad es el primer control de que nada se perdió.
Lo que cambió con los sistemas no es la partida doble sino quién la hace. En una empresa sin sistema integrado, alguien lee una factura y decide qué cuentas mueve; en una con sistema, la factura ya sabe qué cuentas mueve, porque lleva una regla de imputación. La contabilidad deja de ser una segunda carga de lo que ya pasó y se convierte en una consecuencia de operar, igual que el costo real del capítulo 16.
H. Thomas Johnson y Robert Kaplan advirtieron en 1987, en Relevance Lost, que la contabilidad de muchas empresas se había vuelto un informe para terceros (bancos, fisco, accionistas) que llegaba tarde y servía poco para dirigir. La contabilidad integrada no resuelve todo lo que ellos plantearon, pero resuelve la parte más grave para una pyme: que el número llegue a tiempo y en la línea correcta.
2. Cada documento, su asiento
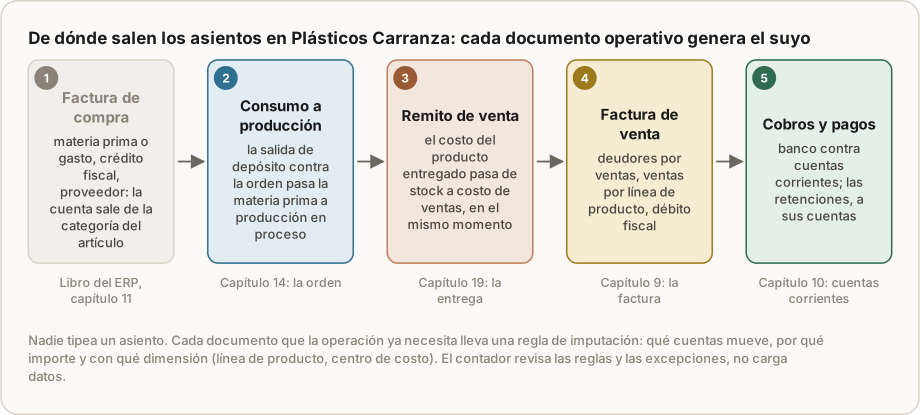
En el sistema, los asientos nacen de los documentos que la operación ya necesita:
| Documento | Asiento que genera | De dónde sale la cuenta |
|---|---|---|
| Factura de compra | Materia prima o gasto, crédito fiscal / Proveedores | Categoría del artículo o del gasto |
| Salida de depósito a una orden | Producción en proceso / Materia prima | Tipo de movimiento |
| Remito de venta | Costo de ventas / Productos terminados | Costo del producto entregado |
| Factura de venta | Deudores por ventas / Ventas, débito fiscal | Línea de producto del artículo |
| Cobro | Banco y retenciones / Deudores por ventas | Medio de cobro |
| Pago | Proveedores / Banco | Medio de pago |
| Liquidación de sueldos | Sueldos y cargas por centro de costo / Sueldos a pagar, cargas a pagar | Centro de costo del empleado |
La clave es que la cuenta sale de un dato del maestro, no de quien carga. La resina de Carranza tiene la categoría "materia prima"; cualquier factura que la incluya va a materia prima, llegue con orden de compra o sin ella. El error de los "gastos generales" desapareció el día que la regla dejó de depender de una persona.
Las reglas de imputación las diseña quien implementa el sistema junto con el contador, una vez, y el contador las revisa cuando aparece un caso nuevo. Es la diferencia entre un contador que tipea y uno que diseña: el primero corrige cada error; el segundo corrige la regla que lo produce.
3. El plan de cuentas con dimensiones
El plan de cuentas es la lista de cuentas en las que se registra todo. Tiene que servir a dos lectores: al contador y al fisco, que necesitan los estados con las normas del país (las normas internacionales para pymes del IASB o las normas locales), y al dueño, que necesita saber cuánto gana cada línea, cliente o sector.
El error clásico es intentar las dos cosas con cuentas: "ventas línea A", "ventas línea B", "ventas línea A cliente grande"… hasta tener cientos de cuentas que nadie entiende. La solución de los sistemas es separar:
- Cuentas, pocas y estables, para la naturaleza de la operación: ventas, costo de ventas, sueldos, energía.
- Dimensiones, que acompañan a cada asiento: línea de producto, centro de costo, cliente, proyecto, sucursal.
En Carranza, el plan de cuentas tiene unas 120 cuentas, y cada asiento de ventas y de costo lleva la dimensión "línea" (series largas o piezas a pedido) y cada gasto, el "centro de costo" (inyección, matricería, administración, comercial). Con eso, el contador presenta el balance por cuentas y Daniel mira el resultado por línea, desde los mismos asientos. Es la base de los costos y márgenes en tiempo real del capítulo 22.
4. Auxiliares, mayor y cuentas puente
El sistema lleva dos niveles de información que tienen que cuadrar siempre:
- Los auxiliares: el detalle por cliente, por proveedor, por artículo de stock, por banco. Son los módulos de los capítulos anteriores: cuentas corrientes, compras, inventario.
- El mayor: los saldos de las cuentas contables.
El saldo de la cuenta "deudores por ventas" en el mayor tiene que ser igual a la suma de los saldos de todos los clientes en el auxiliar. Si no lo es, alguien cargó un asiento manual que no pasó por el módulo, o un documento quedó a medio registrar. En un sistema integrado, la diferencia debería ser cero siempre, y el contador la controla en cada cierre.
Algunas operaciones atraviesan una cuenta puente: la mercadería recibida sin factura (el remito del proveedor llegó, la factura no), o la factura recibida sin mercadería. Esas cuentas tienen que quedar en cero cuando las dos partes se completan; lo que queda en ellas al cierre es una lista de pendientes con nombre: el control de tres vías del capítulo 11 visto desde la contabilidad.
5. La conciliación bancaria
La conciliación bancaria compara lo que dice el banco con lo que dice el sistema. Antes era una tarea de días, con el extracto impreso y un resaltador. Con el sistema integrado, el extracto se importa y el sistema empareja los movimientos por importe, fecha y referencia: en Carranza, unos 600 movimientos por mes, de los que el 92 % se empareja solo.
Los pendientes que quedan son los que dicen algo:
- Comisiones y gastos bancarios que el sistema no conocía: se registran con una regla.
- Transferencias de clientes sin referencia: se identifican y se aplican a la cuenta corriente; si son muchas, se le pide a los clientes que usen una referencia.
- Pagos en tránsito: emitidos por la empresa y todavía no debitados.
- Movimientos desconocidos: un débito que nadie reconoce se investiga ese mismo día.
6. El cierre mensual, en seis días
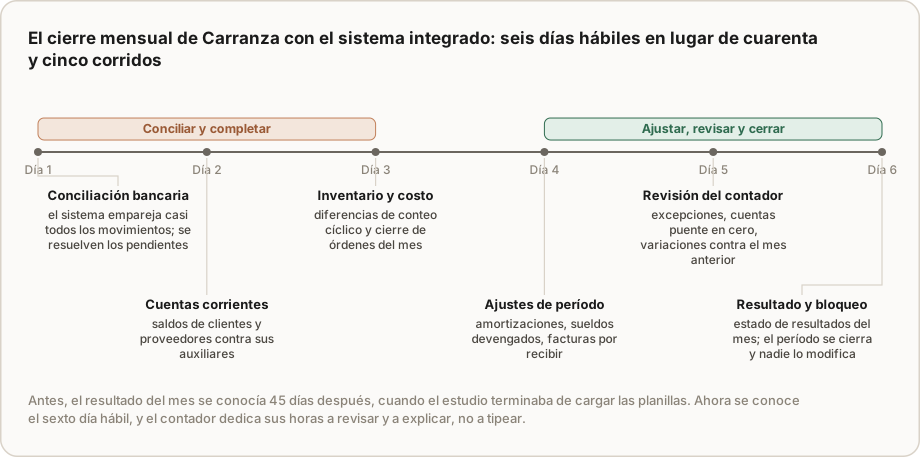
El cierre mensual es el conjunto de tareas que convierten los registros del mes en un estado de resultados confiable. En Carranza se hace en seis días hábiles, siempre en el mismo orden:
- Conciliación bancaria.
- Cuentas corrientes: auxiliares contra mayor, cuentas puente revisadas.
- Inventario y costo: diferencias de los conteos cíclicos (capítulo 12) y órdenes del mes cerradas.
- Ajustes de período: amortizaciones, sueldos y vacaciones devengados, facturas de servicios del mes que todavía no llegaron, y las previsiones (por incobrables, por las garantías de lo vendido en el mes). Es el principio de devengado: los ingresos y los gastos se registran en el mes en que ocurren, no cuando se cobran o se pagan.
- Revisión del contador: excepciones, cuentas puente, variaciones fuertes contra el mes anterior.
- Resultado y bloqueo: se emite el estado de resultados y el período se cierra. Desde ese momento, nadie puede cargar ni modificar un documento con fecha de ese mes; una corrección se hace en el mes siguiente, con su explicación.
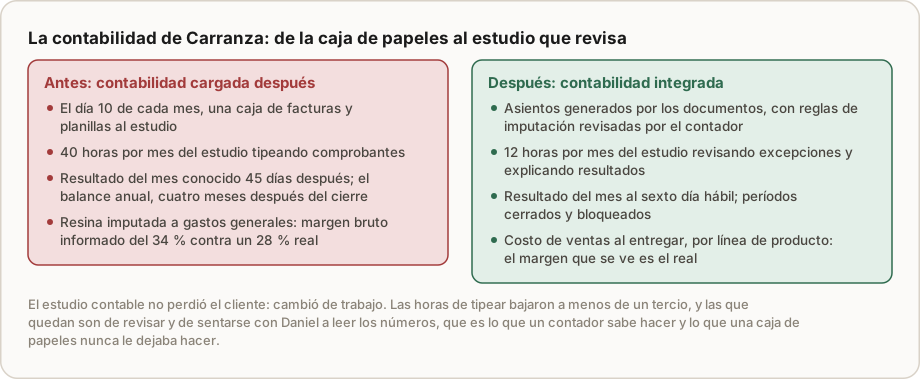
El bloqueo del período es lo que hace creíble el número. Un resultado que puede cambiar en silencio un mes después no sirve para decidir ni para mostrarle a un banco.
7. Qué hace el sistema, qué hace el contador y qué hace el agente
El sistema genera los asientos, mantiene los auxiliares, empareja el banco y bloquea los períodos. El contador, interno o de un estudio, diseña y revisa las reglas de imputación, controla el cierre, hace los ajustes que requieren criterio (una previsión por incobrables, una revaluación) y presenta los estados al fisco y a los bancos. El dueño decide con el resultado del mes.
El agente trabaja en los bordes:
- Clasifica lo que no tiene regla: una factura de un proveedor nuevo, un gasto raro; propone la cuenta y la dimensión, y el contador confirma. Cada confirmación puede volverse regla.
- Prepara el cierre: lista de pendientes de conciliación, cuentas puente con saldo, auxiliares que no cuadran, facturas por recibir estimadas.
- Explica las variaciones: por qué la energía subió un 30 % o el margen de una línea bajó dos puntos, con los documentos que lo causan.
Lo que el agente no hace es cerrar un período, aprobar un ajuste o presentar una declaración: son decisiones con responsabilidad profesional y legal (primero el sistema, después los agentes).
Ejemplo resuelto: una venta de Carranza, de la compra al cobro
Los importes son de ejemplo, con un IVA del 21 %; cada país tiene sus impuestos y el sistema aplica los suyos (capítulo 9).
1. Compra de resina, factura de USD 5.000 más IVA:
| Cuenta | Debe | Haber |
|---|---|---|
| Materia prima | 5.000 | |
| IVA crédito fiscal | 1.050 | |
| Proveedores | 6.050 |
2. Consumo a producción, salida de depósito contra la orden:
| Cuenta | Debe | Haber |
|---|---|---|
| Producción en proceso | 5.000 | |
| Materia prima | 5.000 |
Cuando la orden se cierra, la producción en proceso, con la mano de obra y los indirectos del capítulo 16, pasa a productos terminados.
3. Remito de venta, una entrega de series largas al autopartista, con un costo de USD 7.700 del lote:
| Cuenta | Debe | Haber |
|---|---|---|
| Costo de ventas (línea: series largas) | 7.700 | |
| Productos terminados | 7.700 |
4. Factura de venta, USD 10.000 más IVA:
| Cuenta | Debe | Haber |
|---|---|---|
| Deudores por ventas | 12.100 | |
| Ventas (línea: series largas) | 10.000 | |
| IVA débito fiscal | 2.100 |
5. Cobro por transferencia: Banco 12.100 contra Deudores por ventas 12.100.
Lo que se ve en el resultado del mes: ventas 10.000, costo de ventas 7.700, margen bruto USD 2.300 (23 %) en la línea de series largas, el mismo día de la entrega: el mismo 23 % que el costeo por actividades del capítulo 7 del libro de administración le daba a esa línea. Ninguno de los cinco asientos lo tipeó nadie: los generaron la factura de compra, la salida de depósito, el remito, la factura de venta y el cobro.
Lo que cambió en Carranza: la resina mal imputada, unos USD 6.600 por mes, unos 79.200 por año, pasó de gastos generales al costo de ventas. El margen bruto del estado de resultados bajó del 34 % al 28 %, el real. Y como el costo de ventas ahora lleva la dimensión de línea, el estado contable y el costeo de Daniel dicen lo mismo: las series largas sostienen la planta, y las piezas a pedido, que el libro de administración mostró subsidiadas por el reparto de indirectos, siguen necesitando precios nuevos.
Ejercicios
Ejercicio 1 · Asientos: las dos estructuras de Ribera
Metalúrgica Ribera entrega las dos estructuras de la orden 1.207 del capítulo 16, con un costo real de USD 2.533, y las factura a USD 2.800 más un IVA del 21 %. El cliente paga por transferencia a los 30 días. Escribí los asientos del remito, la factura y el cobro, y decí qué margen muestra el resultado.
Solución
Remito: Costo de ventas 2.533 / Productos terminados 2.533. Factura: Deudores por ventas 3.388 / Ventas 2.800 y IVA débito fiscal 588. Cobro, a los 30 días: Banco 3.388 / Deudores por ventas 3.388. El resultado del mes de la entrega muestra ventas 2.800, costo 2.533, margen USD 267 (9,5 %): el margen real que el capítulo 16 descubrió al cerrar la orden, y no el 18 % cotizado. El cobro no cambia el resultado: cambia la caja, un mes después. Es la diferencia entre devengado y percibido.
Ejercicio 2 · Diagnóstico: la conciliación de un mes
En una conciliación de 600 movimientos, el sistema emparejó 552. Quedan 48: 20 comisiones y gastos bancarios, 18 transferencias de clientes sin referencia, 7 pagos a proveedores todavía no debitados y 3 débitos que nadie reconoce. ¿Qué se hace con cada grupo y qué se cambia para el mes siguiente?
Solución
Emparejado automático: 552 ÷ 600 = 92 %. Comisiones (20): se registran y se crea una regla para que el sistema las reconozca por su texto en el extracto; el mes siguiente se emparejan solas. Transferencias sin referencia (18): se identifican por importe y cliente, se aplican a la cuenta corriente, y se le pide a cada cliente que use el número de factura como referencia; si el banco lo permite, se usa una referencia única por cliente. Pagos en tránsito (7): no son un error; quedan como partida conciliatoria y tienen que desaparecer el mes siguiente. Débitos desconocidos (3): se investigan ese día con el banco, porque pueden ser un débito automático olvidado o un fraude. Con las dos reglas nuevas, el emparejado automático puede pasar de 92 % a más de 97 %.
Ejercicio 3 · Diseño: las reglas de imputación de Taller Ferreyra
Taller Ferreyra factura reparaciones con dos componentes: mano de obra y repuestos. Compra repuestos para stock y también por encargo para una orden. Paga sueldos a seis mecánicos, un encargado, dos personas de mostrador y un administrativo. Proponé las reglas de imputación y las dimensiones.
Solución
Una propuesta. Factura de venta: Deudores / Ventas de mano de obra y Ventas de repuestos (dos cuentas, porque tienen márgenes muy distintos) e impuestos; dimensión: tipo de trabajo (service, mecánica, electricidad, flota). Remito o cierre de la orden: Costo de repuestos vendidos / Repuestos en stock, por el costo del repuesto usado. Compra para stock: Repuestos en stock / Proveedores. Compra por encargo: también a stock, con la reserva para la orden, para que el costo pase a la orden al usarse y no quede en un gasto. Sueldos: mecánicos a "mano de obra directa" con centro de costo taller; encargado a taller; mostrador a comercial y el administrativo a administración. Con eso, el margen de la mano de obra (ventas de mano de obra menos sueldos del taller) y el de los repuestos se leen por separado, y el resultado por tipo de trabajo sale de la dimensión.
Ejercicio 4 · Para tu empresa
Preguntale a tu contador tres cosas: cuántas horas por mes dedica a cargar comprobantes, cuántos días después del cierre del mes te entrega el resultado, y qué cuentas usa para tus tres compras más importantes. Si carga más de lo que revisa, si el resultado llega después del día 15 o si alguna compra principal va a "gastos generales", ahí está el primer trabajo de la contabilidad integrada.
Errores comunes
- Cargar la contabilidad después: el resultado llega cuando ya no sirve.
- La cuenta la elige quien carga: el mismo gasto termina en cuentas distintas.
- Cientos de cuentas en lugar de dimensiones: el plan se vuelve ilegible.
- Asientos manuales sobre cuentas con auxiliar: el mayor y el detalle dejan de cuadrar.
- Cuentas puente que nunca vuelven a cero: pendientes sin nombre.
- Períodos abiertos para siempre: el número del mes pasado cambia sin aviso.
Lo que hay que registrar
En los maestros: la categoría contable de cada artículo y gasto, el centro de costo de cada persona y la línea de cada producto. En el sistema: las reglas de imputación por tipo de documento, con quién las aprobó. En cada cierre: la conciliación con sus partidas pendientes, los auxiliares contra el mayor, los ajustes de período con su justificación y la fecha de bloqueo.
| Indicador | Qué dice |
|---|---|
| Días hábiles desde fin de mes hasta el resultado | Si el número llega a tiempo para decidir |
| Movimientos bancarios emparejados solos | Cuánto trabajo manual queda |
| Asientos manuales sobre el total | Si la operación genera la contabilidad |
| Diferencias entre auxiliares y mayor | Si el sistema está íntegro |
| Saldo de las cuentas puente al cierre | Pendientes por resolver |
Resumen en cinco líneas
- La partida doble no cambió en quinientos años; cambió quién la hace: cada documento operativo genera su asiento con una regla de imputación.
- La cuenta sale de un dato del maestro, no de quien carga; el contador diseña y revisa las reglas en lugar de tipear.
- Pocas cuentas y muchas dimensiones: el mismo asiento sirve al balance y al resultado por línea, cliente o centro de costo.
- Auxiliares y mayor cuadran siempre; la conciliación bancaria se empareja sola y deja solo lo que hay que mirar.
- El cierre mensual tiene seis pasos y termina con el período bloqueado; el agente prepara y explica, el contador revisa y el dueño decide.
Preguntas de repaso
1. ¿Por qué Carranza veía un margen bruto del 34 % cuando el real era del 28 %? Porque la resina que llegaba sin orden de compra se cargaba a gastos generales; el resultado final era el mismo, pero el costo de ventas aparecía más bajo.
2. ¿Qué es una regla de imputación? La definición de qué cuentas y dimensiones mueve cada tipo de documento, a partir de datos del maestro; hace que el asiento no dependa de quien carga.
3. ¿Por qué usar dimensiones en lugar de más cuentas? Porque mantienen el plan de cuentas chico y estable para el contador y permiten ver el resultado por línea, cliente o centro de costo desde los mismos asientos.
4. ¿Qué es el devengado y por qué importa en el cierre? Registrar ingresos y gastos en el mes en que ocurren, no cuando se cobran o se pagan; sin los ajustes de devengado, el resultado del mes está mal aunque cada documento esté bien cargado.
5. ¿Para qué sirve bloquear el período? Para que el resultado del mes no cambie en silencio después; las correcciones se hacen en el mes siguiente, con su explicación.
Conceptos clave
- Partida doble: cada operación se registra en el debe de una cuenta y en el haber de otra, por el mismo importe.
- Regla de imputación: definición de las cuentas y dimensiones que mueve cada tipo de documento.
- Plan de cuentas: lista de cuentas en las que se registra todo.
- Dimensión: dato que acompaña al asiento (línea, centro de costo, cliente) y permite ver el resultado desde otro ángulo.
- Auxiliar y mayor: el detalle por cliente, proveedor o artículo, y los saldos de las cuentas; tienen que cuadrar.
- Cuenta puente: cuenta transitoria que queda en cero cuando una operación se completa.
- Conciliación bancaria: comparación de los movimientos del banco con los del sistema.
- Devengado: registro de ingresos y gastos en el período en que ocurren.
- Cierre y bloqueo del período: tareas que vuelven confiable el resultado del mes, y la prohibición de modificarlo después.
Referencias
- Pacioli, Luca. Summa de arithmetica, geometria, proportioni et proportionalita. Venecia, 1494 (sección "Particularis de computis et scripturis").
- Johnson, H. Thomas y Kaplan, Robert S. Relevance Lost: The Rise and Fall of Management Accounting. Harvard Business School Press, 1987.
- IASB (International Accounting Standards Board). NIIF para las PYMES. Primera edición 2009, modificaciones de 2015.
- Horngren, Charles T.; Sundem, Gary L.; Elliott, John A. y Philbrick, Donna R. Introduction to Financial Accounting. Pearson, varias ediciones.
Lo que sigue
El capítulo 21 es tesorería y flujo de caja proyectado: los cobros y pagos previstos que salen solos de ventas y compras, la posición diaria y la proyección a trece semanas. Si querés revisar las reglas de imputación de tus compras principales con alguien, Alex lo hace con vos.