Bancos, crédito y riesgo: cómo te mira un banco y los dos riesgos que una pyme no puede ignorar
El banco presta contra cinco preguntas que se responden con datos, y la empresa que los tiene ordenados antes de pedir consigue tasa. Cómo te evalúa un banco y qué números calcula, la carpeta de crédito que se arma en una tarde con un sistema, el riesgo de tipo de cambio medido como posición neta, y el riesgo de cobranza: concentración, pérdida esperada, límites y seguro de crédito. Con caso resuelto, figuras, ejercicios y glosario. Libro Administrar una empresa, capítulo 15.
Libro Administrar una empresa, capítulo 15 y cierre de la parte III (Finanzas). Anterior: rentabilidad. Índice en la Escuela.
Al terminar este capítulo vas a poder:
- Responder las cinco preguntas con que te evalúa un banco, con los números que calcula para cada una.
- Armar la carpeta de crédito de tu empresa con lo que ya sale del sistema.
- Medir tu exposición al tipo de cambio como posición neta en dólares, y llevarla a cero con decisiones comerciales.
- Medir el riesgo de cobranza por concentración y pérdida esperada, y fijar la política de límites, garantías y seguro.
El caso: Iluminación Ledesma, el mes en que todo pasó junto
Iluminación Ledesma importa luminarias LED y las vende a instaladores, ferreterías y constructoras: 18 personas, el equivalente a USD 1.500.000 de ventas por año, USD 90.000 de resultado operativo. Compra en dólares a 90 días a un fabricante asiático y vende en pesos a 60 días. En este capítulo, los montos en pesos van con el signo $; los montos en dólares, con USD. El dólar estaba a $1.000.
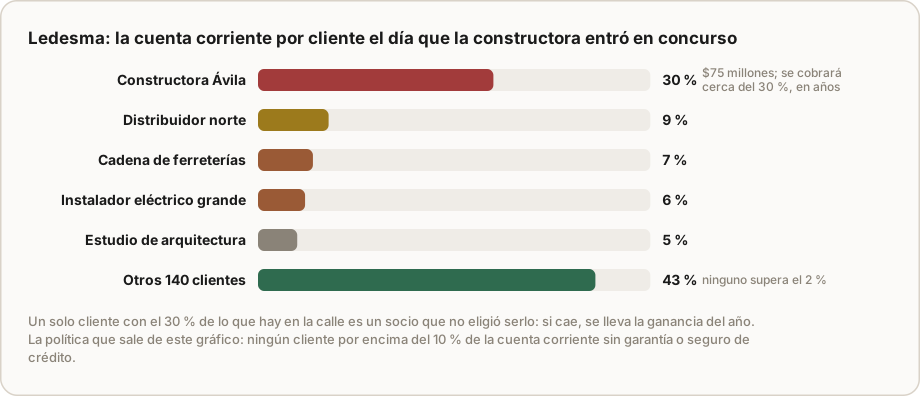
En marzo pasaron dos cosas en el mismo mes. El dólar subió a $1.400, un 40 %. Ledesma debía USD 180.000 a su proveedor, que pasaron de $180 millones a $252 millones sin que comprara una luminaria más; y tenía $250 millones a cobrar de ventas en pesos ya pactadas, que el día del cobro iban a comprar USD 178.600 en lugar de 250.000. Y la Constructora Ávila, su cliente más grande, el 30 % de lo que había en la calle, entró en concurso con $75 millones impagos, de los que se iba a cobrar, con suerte, el 30 % en tres años.
Solo la deuda en dólares le costó $72 millones, casi el resultado operativo de un año. La constructora, otros $52 millones. Sergio, el dueño, fue al banco a pedir una línea para pagarle al proveedor, y el banco se la negó: el patrimonio había caído, la cobertura de intereses también, y en la carpeta no había nada que explicara cuánto más podía perder. Ledesma no había quebrado por vender mal: había quebrado su caja por dos riesgos que nunca había medido. Un año después, con la posición en dólares en cero, ningún cliente por encima del 10 % de la cuenta corriente y una carpeta que se arma en una tarde, el mismo banco le dio la línea. De eso trata este capítulo.
1. Cómo te mira un banco
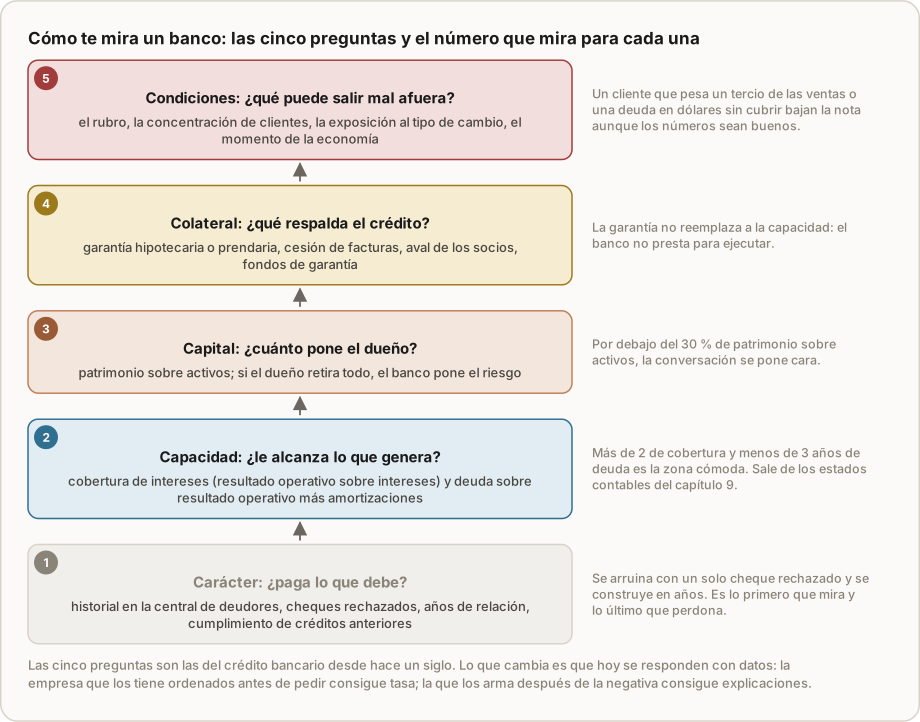
El análisis de crédito bancario se organiza desde hace un siglo alrededor de cinco preguntas, que los manuales llaman las "cinco C" por sus nombres en inglés:
- Carácter: ¿paga lo que debe? El banco mira la central de deudores, los cheques rechazados, los años de relación y cómo se pagaron los créditos anteriores. Se construye en años y se arruina con un cheque.
- Capacidad: ¿le alcanza lo que genera para pagar? Los dos números del capítulo 12: cobertura de intereses (resultado operativo sobre intereses; más de 2 es cómodo) y deuda sobre resultado operativo más amortizaciones (menos de 3 años es cómodo).
- Capital: ¿cuánto pone el dueño? Patrimonio sobre activos. Si el dueño retiró todo y la empresa funciona con deuda, el riesgo lo pone el banco, y lo cobra.
- Colateral: ¿qué respalda el crédito? Hipoteca, prenda sobre una máquina, cesión de facturas, aval de los socios, fondos de garantía. La garantía no reemplaza la capacidad: el banco no presta para ejecutar.
- Condiciones: ¿qué puede salir mal afuera? El rubro, el momento de la economía, la concentración de clientes y la exposición al tipo de cambio. Es la pregunta que hundió a Ledesma: sus números de capacidad eran buenos, y la empresa tenía dos riesgos abiertos que nadie había medido.
La literatura sobre crédito a pymes agrega una idea útil: el banco le presta a la empresa chica con lo que sabe de ella, y lo que sabe es poco. Allen Berger y Gregory Udell describieron en 1998 el "crédito relacional": la información que el banco acumula en años de relación (movimientos, cumplimiento, conversaciones) reemplaza a los estados auditados que una pyme no tiene. Para el dueño eso significa dos cosas: conviene concentrar la relación en uno o dos bancos, y conviene darle al banco datos buenos antes de necesitar la plata.
2. La carpeta de crédito
El pedido que se aprueba rápido y barato tiene los mismos papeles siempre, y casi todos salen del sistema:
- Los tres estados contables de los últimos dos cierres y del último trimestre (capítulo 9), que coincidan con los del contador.
- El presupuesto del año con la caja mes a mes (capítulo 10) y la hoja de trece semanas (capítulo 11): dicen para qué es la plata y cuándo vuelve.
- La cuenta corriente por antigüedad y la concentración de clientes: los diez más grandes con su saldo y su comportamiento de pago.
- Las deudas actuales, con acreedor, saldo, tasa, cuota y vencimiento.
- La posición en moneda extranjera, si la hay: cuánto se debe y cuánto se tiene en dólares (sección 3).
- Las garantías disponibles y su valor.
- El destino y el repago: "USD 90.000 para pagar el hilado de invierno, a cancelar en junio con las cobranzas de abril" o "USD 52.000 para una cabina, a 36 meses, con la cuota cubierta por el ahorro de tercerizar".
Una carpeta así responde las cinco preguntas antes de que el oficial las haga, y la diferencia en la tasa y en el plazo es grande. Lo que la hace posible no es un contador más rápido: es que los datos existen, porque se registraron donde ocurrieron.
3. El riesgo de tipo de cambio: la posición neta
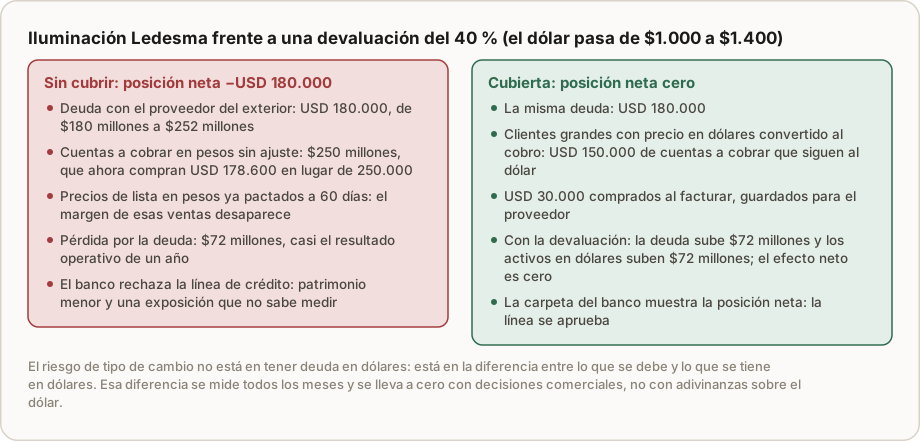
Una empresa que compra, vende, cobra o debe en otra moneda tiene un riesgo que no se ve en el estado de resultados hasta que pasa. Se mide con un solo número: la posición neta en moneda extranjera, que es lo que se tiene en dólares (caja en dólares, cuentas a cobrar en dólares o con precio atado al dólar) menos lo que se debe en dólares (proveedores del exterior, préstamos en dólares).
- Posición negativa (se debe más de lo que se tiene): una devaluación hace perder. Ledesma: −USD 180.000; con el dólar a $1.400, una pérdida de $72 millones.
- Posición positiva: una devaluación hace ganar, y una apreciación de la moneda local hace perder.
- Posición cero: el tipo de cambio puede hacer lo que quiera; el efecto neto es nulo.
El objetivo del dueño no es adivinar el dólar, que es un negocio aparte y casi siempre perdedor. Es llevar la posición a cero con decisiones comerciales, que los manuales de finanzas internacionales llaman cobertura natural:
- Precio en la moneda del costo. Si el producto se compra en dólares, se vende con precio en dólares convertido al día del cobro, o con una cláusula de ajuste. Las cuentas a cobrar pasan a seguir al dólar.
- Comprar los dólares al facturar. Si el precio es en pesos, los dólares para pagarle al proveedor se compran el día que se factura la venta, no el día que vence la deuda.
- Acortar plazos en la moneda débil: vender en pesos a 60 días con deuda en dólares a 90 es abrir la posición dos meses.
- No endeudarse en dólares para financiar algo que se vende en pesos sin ajuste.
- Contratos a término (futuros de dólar), donde existe un mercado regulado y accesible para una pyme: fijan hoy el tipo de cambio de un pago futuro, a un costo conocido.
El stock importado merece una aclaración. Su costo de reposición sube con el dólar, así que funciona como activo en dólares solo si la lista de precios se actualiza enseguida. Con una lista fija a 30 días, no protege: se vende a precio viejo lo que se repone a precio nuevo (precios relativos, capítulo 4).
4. El riesgo de cobranza: concentración y pérdida esperada
Vender a plazo es prestar (cuentas corrientes, capítulo 10 del libro del ERP), y todo préstamo tiene un riesgo de no cobrarse. Los bancos lo miden con una cuenta que sirve igual para una pyme, la pérdida esperada: exposición × probabilidad de no pago × (1 − lo que se recupera). Un cliente que debe USD 18.000, con un 5 % de probabilidad de no pagar en el año y un 30 % de recupero si no paga, tiene una pérdida esperada de 18.000 × 0,05 × 0,7 = USD 630 por año. Sumada por cliente, es el costo del crédito que la empresa da, y debería estar en el precio.
Pero la pérdida esperada mira el promedio, y el riesgo que quiebra empresas está en la cola: la concentración. Si un cliente pesa el 30 % de la cuenta corriente, su caída se lleva de un golpe la ganancia del año, aunque su probabilidad de caer sea baja. Las herramientas, en orden:
- Límite de concentración: ningún cliente por encima del 10 o 15 % de la cuenta corriente sin garantía. El que necesita más compra con anticipo, con aval o con seguro.
- Límite de crédito y regla de bloqueo por cliente, en el sistema (capítulo 10 del ERP).
- Seguro de crédito: una aseguradora cubre una parte de lo que no se cobra de los clientes asegurados, por una prima que suele ser una fracción del 1 % de las ventas aseguradas. No baja mucho el promedio; corta la cola.
- Factoring o cesión de facturas sin recurso: se vende la factura a una entidad que asume el riesgo de cobro, por un descuento.
- Instrumentos con respaldo: cheques diferidos o pagarés avalados en lugar de cuenta corriente abierta, para los clientes grandes.
- Señales tempranas: atrasos que crecen, pedidos de más plazo, cambios de interlocutor, compras más grandes que lo habitual justo antes de un atraso. El sistema las muestra en el aging del lunes; la Constructora Ávila llevaba cuatro meses pagando cada vez más tarde.
5. El tercer riesgo: la tasa
Una deuda a tasa variable tiene un riesgo parecido al del dólar: si la tasa sube, la cuota sube, sin que la empresa haya hecho nada. Se mide con la misma lógica que el resto del capítulo: cuánto sube el costo financiero anual si la tasa sube cinco puntos, y si la cobertura de intereses del capítulo 12 sigue por encima de 2 en ese escenario. Si no sigue, conviene tasa fija aunque sea más cara hoy, o menos deuda.
Ejemplo resuelto: el año siguiente de Ledesma
La posición en dólares. Deuda con el proveedor: USD 180.000 en promedio. Decisiones: (1) los clientes grandes, el 60 % de las ventas, pasan a precio en dólares convertido al día del cobro: USD 150.000 de cuentas a cobrar pasan a seguir al dólar; (2) por el resto, que se vende en pesos, Ledesma compra dólares el día que factura: USD 30.000 en caja en dólares en promedio; (3) el plazo de venta en pesos baja de 60 a 30 días para los clientes chicos. Posición neta: 150.000 + 30.000 − 180.000 = cero. Con otra suba de $400 por dólar como la de marzo, la deuda subiría $72 millones y los activos en dólares, $72 millones: efecto neto, nulo.
La concentración. Límite: ningún cliente por encima del 10 % de la cuenta corriente sin garantía. La cuenta corriente promedio es $250 millones: el máximo por cliente, $25 millones. Sin la constructora, el distribuidor del norte pasa a pesar cerca del 13 % y la cadena de ferreterías, el 10 %: los dos pasan a comprar con un 30 % de anticipo o con seguro de crédito. Seguro de crédito para los diez clientes más grandes: prima del 0,3 % de las ventas aseguradas ($600 millones por año): $1,8 millones por año, que cubren el 80 % de lo que no se cobre. Si hoy cayera el cliente más grande, con $25 millones de saldo y un recupero del 30 %, la pérdida sería $17,5 millones, y el seguro pagaría $14 millones: Ledesma perdería $3,5 millones, no $52 millones.
La carpeta. Tres estados de los últimos dos cierres, el presupuesto con la caja mes a mes, la hoja de trece semanas, el aging con la concentración, las deudas, la posición en dólares en cero con su explicación, y el destino: una línea de $60 millones para financiar el stock de temporada, que se cancela con las cobranzas de cada temporada. Cobertura de intereses: 2,8. Deuda sobre resultado operativo más amortizaciones: 1,9 años. El banco aprueba la línea, con cesión de facturas de los clientes asegurados como garantía.
Lo que mira Sergio cada mes. La posición neta en dólares (objetivo: entre −USD 20.000 y +20.000); el porcentaje de la cuenta corriente en el cliente más grande (objetivo: menos del 10 %); la pérdida esperada de la cartera; y las señales tempranas del aging.
Ejercicios
Ejercicio 1 · Cálculo: la posición de Gráfica del Oeste
La imprenta importa papel ilustración. Debe USD 60.000 al proveedor del exterior, tiene USD 15.000 en una cuenta en dólares, cuentas a cobrar por $90 millones en pesos sin ajuste, y papel en stock por USD 40.000 a costo de reposición. Su lista de precios en pesos se actualiza una vez por mes. El dólar pasa de $1.000 a $1.250. Calculá la posición neta, el efecto de la suba, y qué pasa con el stock.
Solución
Posición neta: activos en dólares 15.000 − deuda en dólares 60.000 = −USD 45.000. Efecto de la suba de $250 por dólar: 45.000 × 250 = pérdida de $11,25 millones. Las cuentas a cobrar en pesos no cambian en pesos, pero compran menos dólares: de USD 90.000 a 72.000.
El stock: su costo de reposición sube 40.000 × 250 = $10 millones. Si la lista se actualizara el mismo día, ese papel se vendería a precio nuevo y compensaría casi toda la pérdida; con la lista fija hasta fin de mes, el papel que se vende antes se cobra a precio viejo y se repone a precio nuevo: la cobertura del stock depende de la velocidad de la lista. Decisiones: actualizar la lista de papel importado con el tipo de cambio del día (o cotizar con precio en dólares los trabajos grandes); comprar dólares al facturar los trabajos con papel importado; y llevar la posición a una franja cercana a cero.
Ejercicio 2 · Decisión: el pedido de Metalúrgica Ribera
Ribera pide un préstamo de USD 48.000 a 36 meses para la plegadora. Datos: resultado operativo 25.200 por año, amortizaciones 8.000, intereses actuales 2.400, deuda actual 20.000; activo corriente 120.000, pasivo corriente 70.000; patrimonio 280.000 sobre activos de 360.000; un cliente constructor representa el 28 % de las ventas; ningún cheque rechazado en ocho años. Calculá los números que mira el banco, decí qué va a pedir, y armá la frase del destino y repago.
Solución
Capacidad: cobertura de intereses 25.200 / 2.400 = 10,5 hoy; con el préstamo, intereses de unos 8.600 en el primer año: 25.200 / 11.000 = 2,3, apenas por encima de 2. Deuda sobre resultado más amortizaciones con el préstamo: (20.000 + 48.000) / (25.200 + 8.000) = 2 años, cómodo. Con el ahorro de la plegadora (22.800 al año, menos 3.200 de amortización), el resultado operativo pasa a 44.800 y la cobertura a 4,1: el préstamo se sostiene por el ahorro, no por lo que Ribera gana hoy. Por eso el ahorro tiene que estar probado. Liquidez: 120.000 / 70.000 = 1,7. Capital: 280.000 / 360.000 = 78 % de patrimonio: muy sólido. Carácter: ocho años sin rechazos. Condiciones: el punto débil es la concentración, 28 % en un cliente.
Lo que va a pedir el banco: prenda sobre la plegadora como garantía (es lo natural para un bien que se compra con el crédito), las facturas de tercerización de los últimos doce meses que prueban los 1.900 de ahorro, el aging del cliente constructor y, probablemente, una tasa un poco mayor por la concentración. Destino y repago: "USD 48.000 para una plegadora que reemplaza USD 1.900 por mes de tercerización, a 36 meses, con una cuota de unos 1.800 cubierta por el ahorro desde el primer mes". Y una mejora para la próxima carpeta: bajar el cliente constructor por debajo del 15 % de la cuenta corriente con anticipos o seguro.
Ejercicio 3 · Diagnóstico: la pérdida esperada de Distribuidora Lamas
Los cinco clientes más grandes de Lamas, con su saldo, su probabilidad de no pago en el año y el recupero esperado si no pagan: A USD 18.000, 5 %, 30 %; B 12.000, 3 %, 30 %; C 9.000, 8 %, 20 %; D 7.000, 2 %, 40 %; E 6.000, 10 %, 20 %. El resultado neto anual de Lamas es USD 45.000. Calculá la pérdida esperada de cada uno y del grupo, lo que pasa si cae A, y si conviene un seguro de crédito con una prima de USD 1.300 por año que cubre el 80 % de lo que no se cobre.
Solución
Pérdida esperada: A 18.000 × 0,05 × 0,7 = 630; B 12.000 × 0,03 × 0,7 = 252; C 9.000 × 0,08 × 0,8 = 576; D 7.000 × 0,02 × 0,6 = 84; E 6.000 × 0,10 × 0,8 = 480. Total: USD 2.022 por año: el costo promedio del crédito que Lamas da a sus cinco clientes grandes, que debería estar en el precio.
Si cae A: 18.000 × 0,7 = USD 12.600 de un golpe, el 28 % del resultado neto del año.
El seguro: con él, la pérdida esperada neta baja a 2.022 × 0,2 = 404, más la prima de 1.300: USD 1.704 contra 2.022 sin seguro. En promedio conviene poco; lo que compra de verdad es la cola: si cae A, Lamas pierde 2.520 en lugar de 12.600. Para una empresa con 45.000 de resultado, eso vale la prima. Y C y E, con probabilidades del 8 % y el 10 %, son los primeros candidatos a pasar a anticipo o a un límite más bajo, con o sin seguro.
Ejercicio 4 · Para tu empresa
Calculá tu posición neta en moneda extranjera de hoy: lo que tenés en dólares o atado al dólar menos lo que debés en dólares. Multiplicala por una suba del 30 % del dólar: ese es tu riesgo en un número. Después ordená tu cuenta corriente por cliente y marcá cuánto pesa el más grande; calculá la pérdida esperada de los cinco mayores con tu mejor estimación de probabilidad y recupero. Y armá la carpeta de crédito con los siete papeles de la sección 2: lo que no puedas armar en una tarde es lo que tu sistema todavía no registra.
Errores comunes
- Ir al banco en la urgencia: el pedido que se prepara en el mes tranquilo consigue tasa; el urgente, explicaciones.
- Creer que la garantía alcanza: el banco mira primero la capacidad; la garantía es la segunda línea.
- Apostar al dólar en lugar de medir la posición: el negocio es el producto, no la especulación cambiaria.
- Deber en dólares y vender en pesos a plazo: dos meses de posición abierta en cada venta.
- Contar el stock importado como cobertura con una lista de precios que se actualiza una vez por mes.
- El cliente que es un tercio de la cuenta corriente: su caída se lleva el año; la concentración se limita antes, no después.
- Ignorar las señales tempranas: el cliente que paga cada vez más tarde está avisando.
Lo que hay que registrar
Para el banco: lo que ya registran los capítulos 9 a 12 (estados, presupuesto, caja de trece semanas, deudas con su tasa y vencimiento). Para el tipo de cambio: la moneda de cada documento (factura de venta, factura de compra, préstamo, cuenta bancaria) y el tipo de cambio del día de cada operación, para que el sistema calcule la posición neta todos los días. Para la cobranza: el saldo por cliente con su antigüedad, la concentración de los diez mayores, el historial de pago de cada uno y las garantías y seguros asociados. Con eso, los indicadores salen solos y la carpeta se arma en una tarde.
| Indicador | Qué dice |
|---|---|
| Posición neta en moneda extranjera | Cuánto se gana o se pierde por cada peso que se mueve el dólar |
| Efecto de una suba del 30 % del dólar | El riesgo cambiario en un número |
| Cliente más grande sobre la cuenta corriente | La concentración; objetivo menos del 10 o 15 % |
| Pérdida esperada de la cartera | El costo del crédito que se da, para ponerlo en el precio |
| Cobertura de intereses con la tasa cinco puntos más alta | El riesgo de tasa |
Resumen en cinco líneas
- El banco evalúa cinco preguntas (carácter, capacidad, capital, colateral, condiciones) con números que salen de los estados contables; la garantía no reemplaza la capacidad.
- La carpeta de crédito (estados, presupuesto, caja de trece semanas, aging y concentración, deudas, posición en dólares, garantías, destino y repago) se arma en una tarde si los datos se registraron donde ocurrieron.
- El riesgo de tipo de cambio se mide como posición neta (lo que se tiene en dólares menos lo que se debe) y se lleva a cero con precio en la moneda del costo, dólares comprados al facturar, plazos más cortos y sin deuda en dólares para ventas en pesos.
- El riesgo de cobranza se mide como pérdida esperada (exposición por probabilidad por lo que no se recupera) y, sobre todo, como concentración: ningún cliente por encima del 10 o 15 % sin garantía o seguro.
- Las señales tempranas están en el aging del lunes; la tasa variable es el tercer riesgo y se mide con la cobertura de intereses en el peor escenario.
Preguntas de repaso
1. ¿Por qué el banco le negó la línea a Ledesma si sus números de capacidad eran buenos? Porque en la pregunta de condiciones tenía dos riesgos abiertos y sin medir: una posición en dólares de −USD 180.000 y un cliente con el 30 % de la cuenta corriente. Los dos se materializaron juntos, bajaron el patrimonio y la cobertura, y la carpeta no explicaba cuánto más podía perder.
2. ¿Qué es la posición neta en moneda extranjera y cuál es el objetivo? Lo que se tiene en dólares o atado al dólar menos lo que se debe en dólares. El objetivo es llevarla cerca de cero con decisiones comerciales, no adivinar el dólar.
3. ¿Cuándo el stock importado protege contra una devaluación? Solo si la lista de precios se actualiza enseguida con el nuevo tipo de cambio. Con listas fijas por semanas, se vende a precio viejo lo que se repone a precio nuevo.
4. ¿Qué mide la pérdida esperada y qué no mide? Mide el costo promedio del crédito que se da: exposición por probabilidad de no pago por lo que no se recupera. No mide la cola: el golpe de un cliente grande que cae, que es lo que la concentración y el seguro de crédito atacan.
5. ¿Qué lleva una carpeta de crédito y de dónde sale? Estados contables, presupuesto y caja de trece semanas, aging y concentración, deudas actuales, posición en dólares, garantías, y el destino con el repago. Sale del sistema si las operaciones se registraron donde ocurrieron.
Conceptos clave
- Las cinco preguntas del crédito: carácter, capacidad, capital, colateral y condiciones.
- Crédito relacional: el que se basa en la información que el banco acumula en años de relación con la empresa.
- Carpeta de crédito: los papeles que responden las cinco preguntas antes de que se hagan.
- Posición neta en moneda extranjera: activos en dólares menos pasivos en dólares.
- Cobertura natural: llevar la posición a cero con decisiones comerciales (precio, plazos, compra de dólares al facturar).
- Contrato a término: acuerdo que fija hoy el tipo de cambio de un pago futuro.
- Pérdida esperada: exposición × probabilidad de no pago × (1 − recupero).
- Concentración: el peso del cliente más grande sobre la cuenta corriente.
- Seguro de crédito: cobertura de una parte de lo que no se cobra de clientes asegurados, a cambio de una prima.
- Señales tempranas: los cambios de comportamiento de pago que anticipan un incumplimiento.
Referencias
- Berger, Allen N. y Udell, Gregory F. "The Economics of Small Business Finance: The Roles of Private Equity and Debt Markets in the Financial Growth Cycle". Journal of Banking & Finance, vol. 22, 1998.
- Saunders, Anthony y Allen, Linda. Credit Risk Measurement. Wiley, varias ediciones (pérdida esperada y concentración).
- Shapiro, Alan C. Multinational Financial Management. Wiley, varias ediciones (exposición y cobertura cambiaria).
- Brealey, Richard A.; Myers, Stewart C. y Allen, Franklin. Principles of Corporate Finance. McGraw-Hill, varias ediciones (gestión del riesgo y del crédito).
Lo que sigue
Con esto cierra la parte III: caja, financiamiento, inversión, rentabilidad y riesgo. La parte IV, comercialización, empieza por el capítulo 16: mercado, cliente y propuesta de valor, para saber a quién se le vende, por qué te elige y cómo se escribe eso en un catálogo. Si querés medir tu posición en dólares y tu concentración de clientes con alguien, Alex lo hace con vos.