Costos y márgenes en tiempo real: el margen se pierde entre el aumento del proveedor y la lista nueva
Cuando un proveedor aumenta y la lista se actualiza meses después, el margen se pierde en silencio. El costo de reposición para fijar precios y el promedio para la contabilidad, el recálculo automático del margen de cada artículo, el precio sugerido con la fórmula del margen y no del recargo, el margen de cada pedido por artículo, cliente y vendedor, y el agente que propone la lista nueva. Con caso resuelto, figuras, ejercicios y glosario. Libro El ERP completo, capítulo 22.
Libro El ERP completo, capítulo 22 (parte V: Finanzas y administración). Anterior: tesorería y flujo de caja proyectado. Índice en la Escuela.
Al terminar este capítulo vas a poder:
- Distinguir el costo de reposición del costo promedio, y saber cuál usar para fijar precios.
- Calcular el precio que da un margen objetivo, sin confundir margen con recargo.
- Describir el circuito que recalcula márgenes y propone precios cada vez que cambia un costo.
- Leer el margen de cada pedido por artículo, cliente, vendedor y línea, en el momento de cotizar.
El caso: Distribuidora Lamas, dos meses de margen regalado
Distribuidora Lamas vende repuestos de stock a talleres: unos 2.100 artículos, USD 100.000 de ventas por mes, un margen bruto del 22 %. En el capítulo 9 había ordenado la facturación y en el libro de administración había aprendido a mirar el costo de servir de cada cliente. Pero había un agujero que no veía: la lista de precios.
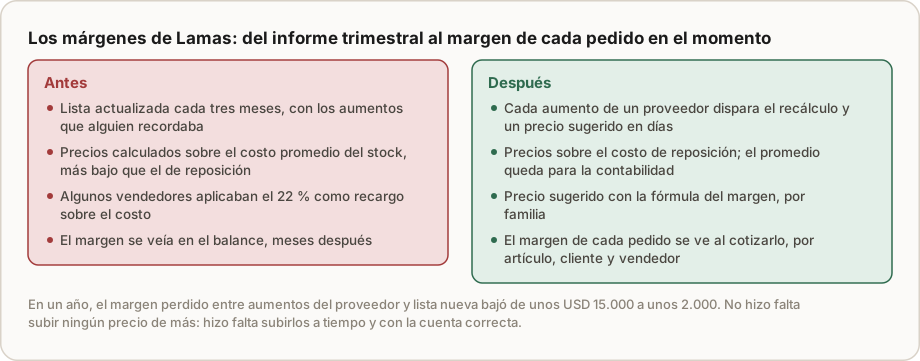
La lista se actualizaba cada tres meses. Los proveedores, en cambio, aumentaban cuando querían. En un trimestre típico, un grupo de proveedores que representaba el 40 % de lo que Lamas compraba subía un 6 %. Entre ese aumento y la lista nueva pasaban, en promedio, dos meses. Durante esos dos meses, Lamas vendía al precio viejo lo que reponía al costo nuevo: unos USD 1.870 por mes de margen que se iban sin que nadie lo decidiera. En el año, con aumentos así en casi todos los trimestres, unos USD 15.000.
Cuando el encargado comercial miró de cerca cómo se calculaban los precios, aparecieron dos errores más. El primero: la lista se armaba sobre el costo promedio del stock, que siempre era más bajo que el de la última compra cuando los precios subían. El segundo: dos vendedores, para los pedidos especiales, le sumaban "el 22 %" al costo, creyendo que así lograban el margen de la empresa. Ganaban un 18 %.
Con el sistema recalculando el margen de cada artículo cada vez que llegaba una factura de compra con un precio distinto, proponiendo el precio nuevo con el costo de reposición y la fórmula del margen, y con la lista aprobada en lote por el encargado comercial, el tiempo entre el aumento y la lista nueva bajó de dos meses a una semana. El margen perdido en el año, de unos USD 15.000 a unos 2.000. De eso trata este capítulo.
1. Qué costo usar: reposición o promedio
El capítulo 12 explicó que el stock se valúa, para la contabilidad, al costo promedio ponderado de lo que hay en el depósito. Es lo correcto para el balance: refleja lo que efectivamente se pagó. Pero para fijar precios hace falta otro costo.
El costo de reposición es lo que cuesta hoy volver a comprar el artículo. Cuando los precios suben, es mayor que el promedio, porque el promedio todavía tiene adentro unidades compradas más baratas. Si se fija el precio sobre el promedio, cada unidad vendida se repone más cara de lo que el precio supone, y el margen real es menor que el calculado.
Un ejemplo de Lamas: un artículo con 100 unidades en stock compradas a USD 10, y otras 100 recién compradas a 11. Costo promedio: 10,50. Si el precio se fija para un margen del 22 % sobre el promedio, es 10,50 ÷ 0,78 = 13,46. Pero cada unidad que se vende hay que reponerla a 11: el margen sobre el costo de reposición es (13,46 − 11) ÷ 13,46 = 18,3 %. La diferencia la paga la empresa, sin verla, hasta que el stock viejo se termina.
La regla es simple: costo promedio para la contabilidad, costo de reposición para los precios. El sistema guarda los dos para cada artículo, y el cotizador del capítulo 7 usa el de reposición. En contextos de inflación alta, donde el costo de reposición cambia todas las semanas, esta regla deja de ser un refinamiento y pasa a ser una cuestión de supervivencia.
2. Margen sobre el precio, no recargo sobre el costo
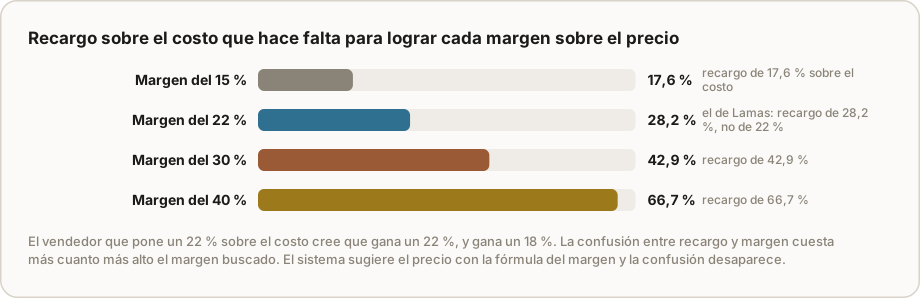
La confusión entre margen y recargo es una de las más caras y más comunes en el comercio:
- Margen = (precio − costo) ÷ precio. Es lo que se usa en el estado de resultados y en la política de la empresa.
- Recargo = (precio − costo) ÷ costo. Es lo que se suma al costo para llegar al precio.
Un recargo del 22 % sobre un costo de 100 da un precio de 122 y un margen de 22 ÷ 122 = 18 %. Para lograr un margen del 22 %, el precio tiene que ser 100 ÷ (1 − 0,22) = 128,21: un recargo del 28,2 %. La diferencia crece con el margen buscado: para un 40 % de margen, el recargo necesario es del 66,7 %.
La fórmula que el sistema usa para sugerir un precio es siempre la del margen: precio = costo ÷ (1 − margen objetivo). Así, el vendedor no tiene que hacer la cuenta, y la confusión desaparece. En Lamas, los pedidos especiales que se cotizaban con el 22 % de recargo pasaron a cotizarse en el sistema, con la política de margen de cada familia.
3. El circuito que mantiene vivo el margen
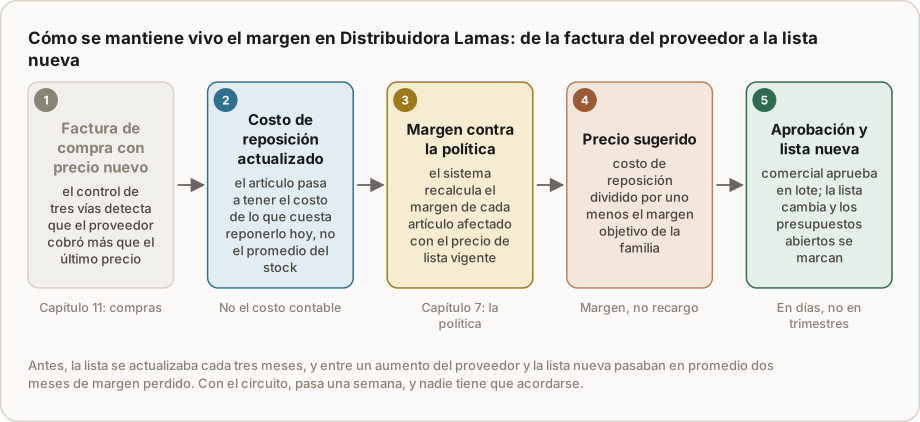
El circuito tiene cinco pasos, y solo el último lo hace una persona:
- La factura de compra trae un precio nuevo. El control de tres vías del capítulo 11 ya compara el precio facturado con el de la orden; cuando el proveedor actualizó su lista, el sistema registra el nuevo precio.
- Se actualiza el costo de reposición del artículo, y de todo lo que lo usa: si el artículo es un componente de una lista de materiales, el costo del producto terminado se recalcula hacia arriba.
- Se recalcula el margen de cada artículo afectado con su precio de lista vigente, y se compara con el margen objetivo de su familia.
- El sistema sugiere el precio con la fórmula del margen, redondeado según la regla de la empresa (por ejemplo, a los 10 centavos), y marca los presupuestos abiertos que incluyen esos artículos.
- El encargado comercial aprueba en lote: ve los artículos afectados, el costo viejo y el nuevo, el margen actual y el sugerido, y aprueba, ajusta o deja sin cambios con una razón. La lista nueva entra en vigencia en la fecha que él decide.
El paso 5 es humano por una buena razón: no todo aumento se traslada igual. Un artículo que compite con la cadena grande puede quedarse con un margen menor un tiempo; otro, donde Lamas es el único que lo tiene en el día, puede absorber el aumento entero. Esa decisión es comercial, no aritmética. Lo que el sistema elimina es el olvido: ningún aumento pasa sin que alguien decida qué hacer con él.
4. El margen de cada pedido, en el momento
Con el costo de reposición y la política de margen en el sistema, el margen deja de ser un número del balance y pasa a ser un dato de cada operación:
- Al cotizar: el vendedor ve el margen de cada línea y del pedido completo. Si cae debajo de la política, el sistema pide la autorización que corresponde, como en el cotizador del capítulo 7.
- Por artículo: los artículos con margen debajo del objetivo, ordenados por cuánto margen se pierde por mes.
- Por cliente: el margen bruto y, con el costo de servir del libro de administración (capítulo 7), el margen después de servirlo.
- Por vendedor: con la misma mezcla de clientes, una diferencia grande de margen entre vendedores casi siempre es descuento o confusión de cálculo.
- Por línea o familia: el que se usa para decidir dónde poner el esfuerzo comercial, y la base de las dimensiones contables del capítulo 20.
Todas estas vistas salen de los mismos datos. La diferencia con la contabilidad es el momento: el margen contable llega al cierre del mes; el margen operativo está en la pantalla del vendedor antes de mandar el presupuesto.
5. Márgenes en una empresa que produce
En una distribuidora, el costo de reposición es el precio del proveedor. En una empresa que produce, el costo de un producto es la suma de sus componentes, sus horas y sus indirectos, y se recalcula cuando cambia cualquiera de ellos. El sistema hace esa cuenta recorriendo la lista de materiales y la ruta de cada producto (capítulos 13 y 14): si sube la resina, sube el costo de cada pieza de Plásticos Carranza en la proporción que la resina pesa en ella; si sube la hora de la soldadura, sube el costo de cada estructura de Metalúrgica Ribera.
Un aumento que sube por la lista de materiales
Un número muestra cómo se propaga. Plásticos Carranza fabrica una carcasa con 0,25 kg de resina a USD 2,10 el kilo (0,525), un inserto metálico de 0,18, 0,35 de máquina y operario, 0,20 de indirectos y 0,045 de embalaje: costo estándar USD 1,30. Con un margen objetivo del 30 %, el precio es 1,30 ÷ 0,70 = 1,86.
La resina sube a USD 2,30, como en el ejemplo de desvíos del libro de administración: un 9,5 %. La resina pesa el 40 % del costo de la carcasa (0,525 de 1,30), así que el costo sube 9,5 % × 40 % = un 3,8 %: de 1,30 a 1,35. Con el precio viejo, el margen baja del 30 % al (1,86 − 1,35) ÷ 1,86 = 27,4 %; el precio sugerido pasa a 1,35 ÷ 0,70 = 1,93.
El recálculo no termina en la carcasa. Si dos carcasas van en un conjunto con otros 0,40 de componentes, el conjunto pasa de 3,00 a 3,10 (un 3,3 %), y su precio sugerido para el mismo 30 %, de 4,29 a 4,43. Nadie tiene que acordarse de que el conjunto usa la carcasa: el sistema recorre la lista de materiales de abajo hacia arriba y marca cada nivel. Es la misma proporción que Carranza usa en la cláusula de ajuste por resina de sus contratos grandes (capítulo 20 del libro de administración); la diferencia es que acá la cuenta se hace sola, para todos los productos, el día que llega la factura.
Ese costo estándar recalculado es el que usa el cotizador para los trabajos nuevos. Y el costo real de cada orden cerrada (capítulo 16) se compara con él, como ya se vio: si el real se aleja del estándar de manera repetida, el estándar se corrige. Las dos cosas juntas, el estándar que se actualiza con los precios y el real que lo corrige con la experiencia, son lo que hace que el margen que se cotiza se parezca al que se gana.
6. Precios con inflación
Con inflación alta, el circuito de la sección 3 se queda corto si espera la factura de compra: cuando llega, el costo de reposición ya cambió otra vez. Un sistema pensado para ese contexto agrega tres cosas.
La lista del proveedor, antes que la factura. Muchos proveedores avisan el aumento con una lista nueva o un porcentaje por línea días antes de facturarlo. El sistema la importa, actualiza el costo de reposición de los artículos de ese proveedor y dispara el mismo recálculo, sin esperar la compra. Cuando el proveedor solo dice "un 8 % en toda la línea de frenos", el aumento se carga como coeficiente sobre esa familia, con fecha y origen, y se corrige cuando llega la primera factura real.
La validez de los presupuestos. Un presupuesto con precio fijo por treinta días, en un mes con aumentos semanales, es una opción gratis que la empresa le regala al cliente. El cotizador pone una validez corta (por ejemplo, siete días), la imprime en el presupuesto y, al vencer, lo marca para recotizar con el costo del día; el vendedor no puede convertir en pedido un presupuesto vencido sin revisar el precio.
El plazo de cobro también es costo. Si Lamas vende a 30 días un artículo de costo 100 a 128,21 (el 22 % de margen) y en ese mes los costos suben un 4 %, cuando cobra, reponer el artículo cuesta 104: el margen sobre lo que cuesta reponer es (128,21 − 104) ÷ 128,21 = 18,9 %. El sistema puede sumar al precio de cada condición de pago el costo de financiarla, como en la lista con condiciones del capítulo 8 del libro de administración, y mostrar en el cotizador el precio de contado y el precio a plazo, con la diferencia a la vista.
Nada de esto cambia la regla de fondo: el sistema calcula y propone, el encargado comercial decide cuánto trasladar y cuándo. Lo que cambia es la frecuencia: con precios que se mueven cada semana, revisar la lista una vez por trimestre ya no es una política, es un descuido.
7. Qué hace el agente, y quién decide
- Arma la propuesta de lista nueva cada vez que llegan aumentos: artículos afectados, costo viejo y nuevo, margen actual, precio sugerido y el margen que se pierde por mes si no se actualiza.
- Agrega contexto comercial: si el artículo tiene competencia directa, cuánto se vende, cuántos presupuestos abiertos lo incluyen.
- Vigila los márgenes de los pedidos: avisa cuando un vendedor cotiza repetidamente cerca del mínimo o cuando un cliente cae debajo de la política.
- Explica las variaciones del margen del mes: cuánto fue por aumentos de costo, cuánto por descuentos, cuánto por cambio en la mezcla de productos.
El encargado comercial aprueba los precios; el dueño fija los márgenes objetivo por familia y decide las excepciones grandes (primero el sistema, después los agentes). El agente no cambia precios: los propone con su cuenta a la vista.
Ejemplo resuelto: un trimestre de aumentos en Lamas
El aumento. Costo de ventas mensual de Lamas: 100.000 × 78 % = USD 78.000. Proveedores que aumentan: el 40 % de lo que se compra, USD 31.200 por mes. Aumento: 6 %, USD 1.872 por mes de costo adicional.
Antes, con la lista trimestral. Dos meses de demora promedio: 1.872 × 2 = USD 3.744 de margen perdido por cada ronda de aumentos. El margen bruto de esos meses baja del 22 % al 20,1 %. Con rondas así en casi todos los trimestres, unos USD 15.000 por año.
Después, con el circuito. Una semana de demora, más o menos un cuarto del mes: 1.872 ÷ 4 = unos USD 470 por ronda; con cuatro rondas, unos 1.900, digamos 2.000 por año. Diferencia: unos USD 13.000 por año, sin subir ningún precio de más.
El recargo. En los pedidos especiales, un costo de 100 con un 22 % de recargo daba un precio de 122 y un margen del 18 %. Con la fórmula del margen, el precio es 128,21 y el margen, 22 %. En unos USD 6.000 por mes de pedidos especiales, la diferencia de cuatro puntos de margen son unos USD 240 por mes.
Ejercicios
Ejercicio 1 · Cálculo: tres precios sugeridos
Lamas recibe aumentos en tres artículos. Filtro de aceite: costo de reposición de 4,20 a 4,50, familia con margen objetivo del 25 %, precio vigente 5,60. Pastillas de freno: de 18,00 a 19,40, margen objetivo 22 %, precio vigente 23,00. Correa: de 9,00 a 9,30, margen objetivo 30 %, precio vigente 13,50. Calculá el margen con el precio vigente y el costo nuevo, y el precio sugerido.
Solución
Filtro: margen vigente (5,60 − 4,50) ÷ 5,60 = 19,6 %; sugerido 4,50 ÷ 0,75 = 6,00. Pastillas: (23,00 − 19,40) ÷ 23,00 = 15,7 %; sugerido 19,40 ÷ 0,78 = 24,87, unos 24,90. Correa: (13,50 − 9,30) ÷ 13,50 = 31,1 %; ya está sobre el objetivo, sugerido 9,30 ÷ 0,70 = 13,29: no hace falta subirla. Las pastillas son las más urgentes: perdieron más de seis puntos. La decisión final es del encargado comercial: si las pastillas compiten con la cadena, puede subirlas a 24,50 y aceptar un margen algo menor; lo que no puede pasar es que queden en 23,00 sin que nadie lo haya decidido.
Ejercicio 2 · Diagnóstico: dos vendedores, dos márgenes
En Lamas, dos vendedores atienden talleres parecidos, con una mezcla de artículos similar. Uno tiene un margen bruto promedio del 21,8 % y el otro del 18,4 %. Los dos venden más o menos lo mismo. ¿Qué mirás?
Solución
Con la mezcla parecida, una diferencia de 3,4 puntos casi nunca es casualidad. Se mira, en el sistema: los descuentos otorgados por cada uno y su motivo; las líneas cotizadas por fuera de la lista (pedidos especiales) y cómo se calculó su precio; y los clientes con precios especiales sin contraparte registrada. En Lamas, la causa era la del caso: el segundo vendedor cotizaba los pedidos especiales con el 22 % como recargo, y daba descuentos sin motivo cargado. La corrección no es un reto: es que los pedidos especiales se coticen en el sistema con la fórmula del margen, y que todo descuento por debajo de la política pida autorización.
Ejercicio 3 · Cálculo: el costo promedio que engaña
Un artículo tiene 300 unidades en stock: 200 compradas a USD 8,00 y 100 a 9,00. El proveedor avisa que la próxima compra será a 9,50. Calculá el costo promedio, el precio para un margen del 25 % sobre el promedio y sobre el costo de reposición, y el margen real de vender al primer precio cuando haya que reponer a 9,50.
Solución
Promedio: (200 × 8 + 100 × 9) ÷ 300 = 8,33. Precio sobre el promedio: 8,33 ÷ 0,75 = 11,11. Sobre la reposición: 9,50 ÷ 0,75 = 12,67. Si se vende a 11,11 y se repone a 9,50, el margen real es (11,11 − 9,50) ÷ 11,11 = 14,5 %, diez puntos debajo del objetivo. Mientras dure el stock viejo, la contabilidad va a mostrar un margen alto, porque el costo de lo vendido es el promedio; cuando se termine, el margen va a caer de golpe. El precio para decidir es el de reposición.
Ejercicio 4 · Para tu empresa
Elegí tus veinte artículos o servicios más vendidos. Para cada uno, anotá el costo de la última compra o el costo actual, el precio vigente y el margen que da. Compará con el margen que creés tener. Si alguno está más de tres puntos abajo, averiguá cuándo cambió el costo y cuándo se actualizó el precio: esa demora es tu margen perdido.
Errores comunes
- Fijar precios sobre el costo promedio cuando los costos suben.
- Usar el margen como recargo: un 22 % sobre el costo da un 18 % de margen.
- Actualizar la lista por calendario: el margen se pierde entre el aumento y la fecha.
- Trasladar todos los aumentos igual: la decisión es comercial, artículo por artículo.
- Ver el margen en el balance: llega meses tarde.
- No recalcular los productos que usan un componente: el aumento del insumo no llega al precio del producto.
- Presupuestos con validez larga en inflación: el cliente compra al precio de hace un mes lo que se repone al de hoy.
Lo que hay que registrar
En cada artículo: costo promedio y costo de reposición, con la fecha del último cambio; familia con su margen objetivo; precio vigente con su fecha. En cada cambio de precio: costo, margen anterior y nuevo, quién lo aprobó y por qué, sobre todo cuando no se trasladó el aumento entero. En cada pedido: el margen por línea y total, y las autorizaciones por debajo de la política.
| Indicador | Qué dice |
|---|---|
| Días entre el aumento del proveedor y la lista nueva | Cuánto margen se regala |
| Artículos con margen debajo del objetivo, y margen perdido por mes | Dónde actuar primero |
| Margen por vendedor con mezcla parecida | Descuentos o errores de cálculo |
| Margen cotizado contra margen contable del mes | Si el costo de reposición está al día |
| Precios sin actualizar con presupuestos abiertos | Riesgo de vender por debajo del costo |
Resumen en cinco líneas
- Costo promedio para la contabilidad, costo de reposición para los precios; con costos que suben, fijar precios sobre el promedio regala margen.
- El precio para un margen objetivo es costo dividido por uno menos el margen; un recargo igual al margen da menos margen.
- Cada factura de compra con precio nuevo recalcula el margen de los artículos afectados y propone el precio; el encargado comercial aprueba en lote.
- El margen se ve en cada pedido, por artículo, cliente, vendedor y línea, antes de mandar el presupuesto.
- En una empresa que produce, el costo estándar se recalcula con los componentes y el real lo corrige; el agente propone y explica, las personas deciden.
Preguntas de repaso
1. ¿Por qué Lamas perdía margen aunque su política era del 22 %? Porque la lista se actualizaba cada tres meses y los aumentos de los proveedores llegaban antes; además, los precios se calculaban sobre el costo promedio y algunos vendedores usaban el margen como recargo.
2. ¿Qué diferencia hay entre costo de reposición y costo promedio? El de reposición es lo que cuesta hoy volver a comprar; el promedio, lo que costó en promedio el stock que hay. El primero sirve para fijar precios; el segundo, para la contabilidad.
3. ¿Qué precio da un margen del 22 % sobre un costo de 100? 128,21, que es 100 dividido por 0,78. Un recargo del 22 % daría 122 y un margen del 18 %.
4. ¿Por qué la lista nueva la aprueba una persona y no el sistema? Porque trasladar un aumento es una decisión comercial: depende de la competencia y del valor de cada artículo para el cliente. El sistema evita el olvido; la persona decide.
5. ¿Qué dice una diferencia grande de margen entre vendedores con clientes parecidos? Que hay descuentos sin contraparte o errores de cálculo, como usar el margen como recargo.
Conceptos clave
- Costo de reposición: lo que cuesta hoy volver a comprar o producir un artículo.
- Costo promedio ponderado: valuación contable del stock según lo que se pagó.
- Margen: precio menos costo, sobre el precio.
- Recargo: precio menos costo, sobre el costo.
- Precio sugerido: costo dividido por uno menos el margen objetivo.
- Margen objetivo por familia: la política de margen de cada grupo de artículos.
- Costo estándar recalculado: costo de un producto actualizado con los costos de sus componentes y operaciones.
Referencias
- Horngren, Charles T.; Datar, Srikant M. y Rajan, Madhav V. Cost Accounting: A Managerial Emphasis. Pearson, varias ediciones.
- Nagle, Thomas T. y Müller, Georg. The Strategy and Tactics of Pricing. Routledge, sexta edición, 2018.
- Marn, Michael V. y Rosiello, Robert L. "Managing Price, Gaining Profit". Harvard Business Review, septiembre-octubre de 1992.
Lo que sigue
El capítulo 23 es presupuesto y control: el presupuesto cargado en el sistema, real contra presupuesto por área y desvíos con responsable. Si querés revisar el margen real de tus veinte artículos principales con alguien, Alex lo hace con vos.