Presupuesto y control: el real se compara solo, y cada desvío tiene dueño
Un presupuesto en una planilla se arma en enero y se olvida en marzo. Cómo se carga en el sistema por cuenta, dimensión y mes, cómo las órdenes de compra comprometen presupuesto antes de gastar, por qué el presupuesto flexible separa el desvío de volumen del de eficiencia, los umbrales y los responsables de cada línea, y el agente que arma el informe del mes. Con caso resuelto, figuras, ejercicios y glosario. Libro El ERP completo, capítulo 23.
Libro El ERP completo, capítulo 23 (parte V: Finanzas y administración). Anterior: costos y márgenes en tiempo real. Índice en la Escuela.
Al terminar este capítulo vas a poder:
- Cargar un presupuesto en el sistema con las mismas cuentas y dimensiones que la contabilidad.
- Usar los compromisos de las órdenes de compra para controlar el gasto antes de que ocurra.
- Separar, con el presupuesto flexible, el desvío que viene del volumen del que viene de la eficiencia.
- Organizar el informe mensual de desvíos con umbrales y responsables.
El caso: Climatización Ochoa, el marzo que parecía bueno en materiales
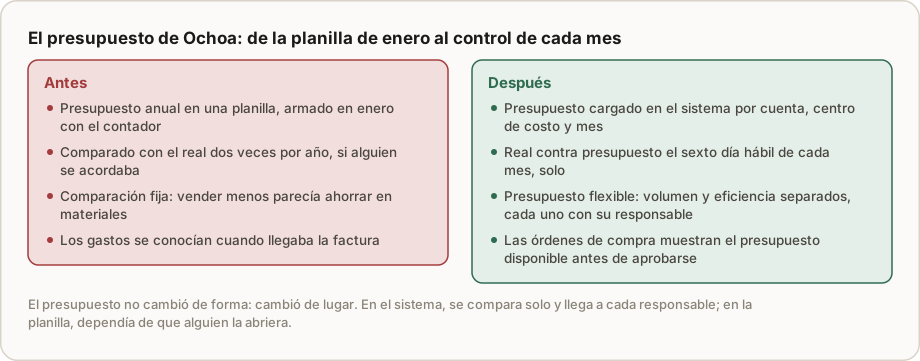
Climatización Ochoa instala y mantiene equipos de aire acondicionado industrial: 14 personas, unas 22 obras por mes de USD 4.500 en promedio, con una contribución cotizada del 30 % por obra después de materiales e instalación. En el libro integrado (capítulo 16), Pablo, el dueño, había instalado una reunión semanal de desvíos obra por obra. Pero el presupuesto de la empresa seguía viviendo en una planilla que el contador armaba en enero y que se comparaba con el real dos veces por año, cuando alguien se acordaba.
En abril, Pablo abrió la planilla para ver cómo había ido marzo. Las ventas estaban USD 18.000 debajo del presupuesto: se habían hecho 18 obras en lugar de 22. Y los materiales, USD 6.750 debajo. "Por lo menos ahorramos en materiales", dijo.
No habían ahorrado. Con 18 obras, los materiales tendrían que haber costado unos USD 36.450, y costaron 37.800: se había gastado USD 1.350 más de lo que esas obras necesitaban. La comparación fija, el presupuesto de 22 obras contra el real de 18, había convertido un problema de consumo en una buena noticia. Y la diferencia total de resultado, USD 9.000 menos que lo presupuestado, mezclaba cuatro causas con tres responsables distintos.
Cuando el presupuesto pasó al sistema, con las mismas cuentas y dimensiones que la contabilidad integrada, el real se comparó solo cada mes, y el presupuesto flexible separó la parte de volumen de la de eficiencia. Los gastos dejaron de conocerse cuando llegaba la factura: cada orden de compra mostraba, antes de aprobarse, cuánto presupuesto le quedaba a esa línea. De eso trata este capítulo.
1. El presupuesto, con las mismas cuentas que el real
El capítulo 10 del libro de administración explicó cómo se arma un presupuesto: ventas, costos, gastos, inversiones y caja, mes a mes. Este capítulo trata de lo que hace el sistema con él.
La primera regla es técnica y decisiva: el presupuesto se carga con las mismas cuentas y dimensiones que la contabilidad. Si la contabilidad registra los gastos por centro de costo (obras, servicio técnico, comercial, administración) y las ventas por línea (instalación, mantenimiento), el presupuesto se arma igual. Así, el real de cada línea sale de los asientos del mes sin ninguna planilla intermedia, y la comparación es automática.
La carga tiene tres tipos de líneas:
- Ventas, por línea y por mes, como cantidad por precio: en Ochoa, 22 obras de USD 4.500.
- Costos variables, como costo por unidad: materiales USD 2.025 por obra (45 % del precio) e instalación 1.125 (25 %): las horas de los instaladores al costo que usa la orden, la grúa y los viáticos, como los mide el costo real por obra. Cargarlos por unidad, y no como un total, es lo que permite el presupuesto flexible.
- Gastos de estructura, por centro de costo y por mes: sueldos de administración y ventas, vehículos, alquiler, sistemas. En Ochoa, unos USD 18.000 por mes.
Con eso, el resultado presupuestado de un mes de 22 obras es: 99.000 de ventas, menos 44.550 de materiales, menos 24.750 de instalación, menos 18.000 de estructura: USD 11.700.
Hay una decisión escondida en esos números. El 30 % es la contribución con la que Ochoa cotiza. Después de la mejora del capítulo 16 del libro integrado, la contribución real rondaba el 28 %: los desvíos de obra habían bajado del 11 % al 3 %, pero no habían desaparecido. Pablo podía presupuestar con el 28 % que la empresa lograba o con el 30 % que cotizaba. Eligió el 30 %, para que la diferencia apareciera cada mes como desvío de eficiencia, con nombre y responsable, en lugar de quedar absorbida dentro del presupuesto. Es una decisión razonable, pero es una decisión: conviene escribirla junto al presupuesto, para que nadie se sorprenda cuando los costos de obra aparezcan todos los meses unos puntos arriba.
2. Compromisos: controlar antes de gastar
El real contable llega cuando llega la factura. Para muchos gastos, eso es tarde: cuando la factura llega, el gasto ya está hecho. Por eso los sistemas tienen un tercer número entre el presupuesto y el real: el compromiso.
Cada orden de compra aprobada compromete presupuesto: reserva el importe en la línea que corresponde, aunque todavía no haya factura. Cuando la factura llega, el compromiso se convierte en real. En cualquier momento, para cada línea, el sistema muestra:
Disponible = presupuesto − real − comprometido.
En Ochoa, cuando alguien carga una orden de compra para un gasto de estructura, ve en la misma pantalla cuánto le queda a esa línea en el mes. Si la orden supera el disponible, no se bloquea, pero pide la aprobación de quien maneja esa línea, con una razón. Es la política de aprobaciones del capítulo 11 con un dato más: no solo cuánto es, sino cuánto queda.
La idea viene de la contabilidad del sector público, donde los compromisos se registran desde hace mucho para que ningún organismo gaste más de lo que el presupuesto autoriza. En una pyme no hace falta tanta rigidez, pero la idea vale lo mismo: el momento de controlar un gasto es antes de hacerlo.
Dos detalles hacen que los compromisos funcionen en la práctica. El primero: el disponible mensual se usa para los gastos de estructura, no para los costos variables. Si la línea de materiales tuviera un tope fijo por mes, un mes con más obras ganadas bloquearía las compras justo cuando la empresa vende más. Los materiales se controlan contra el presupuesto de cada obra, que sale del cotizador, y el presupuesto flexible los compara después con el volumen real. El segundo: los compromisos se limpian. Una orden cancelada, o recibida y facturada por menos de lo pedido, tiene que liberar lo que reservaba; si no, la línea parece agotada sin estarlo y la gente aprende a ignorar el aviso. El sistema libera el saldo al cerrar la orden, y el informe del mes muestra las órdenes abiertas hace más de sesenta días para que alguien decida si siguen vivas.
3. El presupuesto flexible
La comparación de Pablo, presupuesto de 22 obras contra real de 18, se llama comparación estática. Tiene un defecto grave: mezcla el efecto de vender menos con el efecto de gastar distinto en lo que se vendió. Cuando se vende menos, todos los costos variables parecen "ahorrados", aunque se haya gastado de más en cada unidad.
El presupuesto flexible, que los manuales de costos como el de Charles Horngren y sus colegas enseñan desde hace décadas, corrige esto: recalcula los costos variables con el volumen real, manteniendo los costos por unidad del presupuesto. Así quedan tres números para cada línea:
- Presupuesto original: lo que se esperaba con el volumen previsto.
- Presupuesto flexible: lo que se habría esperado con el volumen real.
- Real: lo que pasó.
Y la diferencia total se separa en dos:
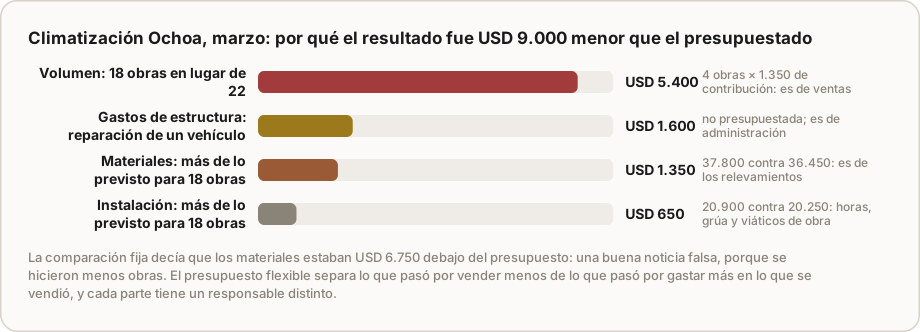
- Desvío de volumen = presupuesto flexible − presupuesto original. Es lo que se ganó o se perdió por vender más o menos. En Ochoa, 4 obras menos por 1.350 de contribución cada una: USD −5.400. Es un tema de ventas.
- Desvío de eficiencia = real − presupuesto flexible, línea por línea. Es lo que se ganó o se perdió por gastar distinto en lo que se vendió. En Ochoa: materiales −1.350, instalación −650, estructura −1.600. Total: USD −3.600. Cada uno es un tema de quien maneja esa línea.
La suma, −5.400 − 3.600 = −9.000, es la diferencia total. La comparación estática decía que los materiales habían ahorrado 6.750. La flexible dice que se gastaron 1.350 de más, y que la causa hay que buscarla en los relevamientos, como en el capítulo 16 del libro integrado.
Los desvíos de eficiencia de marzo, además, tienen un tamaño conocido: materiales un 3,7 % sobre el flexible e instalación un 3,2 %, muy cerca del 3 % de desvío promedio que Ochoa había alcanzado con la reunión semanal. La contribución real del mes fue de 81.000 − 37.800 − 20.900 = 22.300, un 27,5 %, en línea con el 28 % que la empresa venía logrando. El consumo de más existió y vuelve a la reunión semanal, pero estuvo en su nivel habitual: lo grande de marzo fueron las cuatro obras que no se ganaron. La comparación estática decía exactamente lo contrario.
Cada desvío de eficiencia se puede abrir un nivel más. El de materiales, en precio (se pagó más caro lo mismo) y cantidad (se usó más de lo previsto), como enseñó el capítulo 16 para cada orden. El sistema hace esa apertura con los mismos datos: el precio de cada compra contra el precio del cotizador, y el consumo de cada obra contra lo cotizado.
4. Umbrales, responsables y el informe del mes
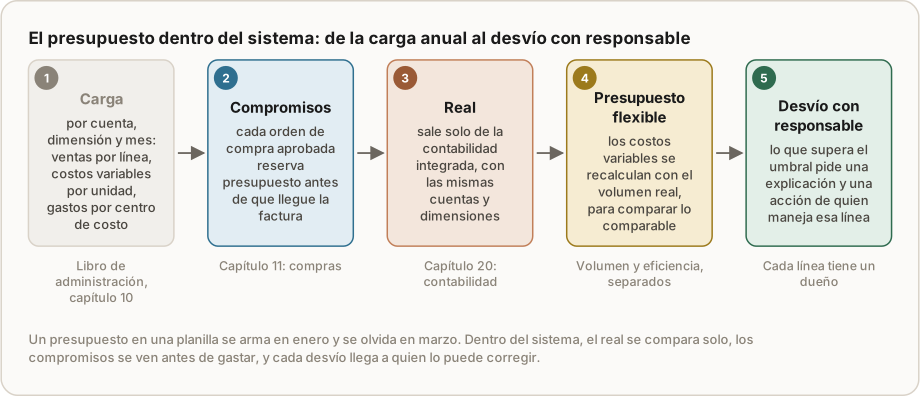
Cada línea del presupuesto tiene un responsable con nombre: ventas, la jefa comercial; materiales e instalación, el jefe de obras; estructura, la administración. Y tiene un umbral: el desvío a partir del cual hay que explicarlo. En Ochoa, un 5 % de la línea o USD 500, lo que sea mayor.
Robert Anthony y Vijay Govindarajan, en su manual de sistemas de control de gestión, ordenan esta asignación con la idea de centros de responsabilidad: cada parte de la empresa responde por lo que controla. Un centro de costos responde por sus gastos; uno de ingresos, por sus ventas; uno de beneficio, por la diferencia. La consecuencia práctica es el principio de controlabilidad: a nadie se le pide explicar un desvío que no puede mover. El jefe de obras responde por los materiales y las horas de cada obra, pero no por el volumen de obras, que depende de ventas; por eso el presupuesto flexible le compara el gasto con las obras que de verdad se hicieron. Si se lo midiera contra el presupuesto original, en un mes malo de ventas parecería un administrador brillante, y en uno bueno, un derrochador.
El sexto día hábil de cada mes, cuando la contabilidad cierra el período (capítulo 20), el sistema arma el informe de desvíos: cada línea con su presupuesto original, su presupuesto flexible, su real, sus dos desvíos y el estado del umbral. Las que superan el umbral le llegan a su responsable con un pedido: causa, acción y fecha.
El informe no es para buscar culpables, como no lo era la reunión de desvíos de obra. Es para que cada desvío importante tenga una explicación y, cuando hace falta, una corrección. Algunos desvíos son buenos (se vendió más) y otros son inevitables (una reparación de un vehículo que nadie podía prever): igual se explican, porque explicarlos es lo que permite presupuestar mejor el año siguiente.
5. Cuando el presupuesto envejece: el pronóstico móvil
Un presupuesto anual armado en enero empieza a envejecer en febrero. Para junio, puede reflejar un mercado que ya no existe. Hay dos respuestas, y el sistema permite las dos:
- Mantener el presupuesto como referencia y agregar un pronóstico que se actualiza cada mes: el presupuesto dice lo que se planeó; el pronóstico, lo que ahora se espera para el resto del año. Las dos columnas conviven, y el desvío contra el presupuesto se sigue midiendo.
- El pronóstico móvil: cada mes se proyectan los doce meses siguientes, no solo hasta diciembre. Así la empresa siempre mira un año hacia adelante.
Jeremy Hope y Robin Fraser llevaron la crítica más lejos en Beyond Budgeting (2003): propusieron abandonar el presupuesto anual fijo como herramienta de control y reemplazarlo por pronósticos móviles y metas relativas. Michael Jensen, por su parte, sostuvo en 2001 cómo los presupuestos usados para premiar o castigar inducen a la gente a mentir: a presupuestar ventas bajas para cumplirlas y gastos altos para no quedarse corto. Para una pyme, la lección práctica de los dos es moderada: el presupuesto sirve para planificar y para aprender, y conviene no atarlo a premios de manera que valga más manipularlo que cumplirlo.
6. Qué hace el agente, y quién decide
- Arma el informe del mes con presupuesto original, flexible y real, los desvíos de volumen y de eficiencia, y los umbrales.
- Propone la causa de cada desvío importante con los documentos que lo explican: las órdenes de compra fuera de lo habitual, las facturas no previstas, las obras con consumo de más.
- Vigila los compromisos: avisa cuando una línea se acerca a su presupuesto antes de fin de mes.
- Prepara el pronóstico: propone la actualización de cada línea con lo real de los meses pasados y lo comprometido, para que cada responsable la revise.
Cada responsable explica y decide la acción de su línea; el dueño aprueba el presupuesto, los cambios del pronóstico y los gastos por encima del disponible (primero el sistema, después los agentes).
Ejemplo resuelto: el marzo de Ochoa, con números
Presupuesto original (22 obras): ventas 99.000; materiales 22 × 2.025 = 44.550; instalación 22 × 1.125 = 24.750; estructura 18.000. Resultado: USD 11.700.
Real (18 obras): ventas 81.000; materiales 37.800; instalación 20.900; estructura 19.600. Resultado: USD 2.700.
Presupuesto flexible (18 obras con los costos por obra del presupuesto): ventas 81.000; materiales 18 × 2.025 = 36.450; instalación 18 × 1.125 = 20.250; estructura 18.000. Resultado: USD 6.300.
Los desvíos.
| Línea | Volumen (flexible − original) | Eficiencia (real − flexible) | Responsable |
|---|---|---|---|
| Ventas y contribución | −5.400 | Jefa comercial | |
| Materiales | −1.350 | Jefe de obras | |
| Instalación | −650 | Jefe de obras | |
| Estructura | −1.600 | Administración | |
| Total | −5.400 | −3.600 |
La lectura. De los USD 9.000 de diferencia, 5.400 son de vender cuatro obras menos: la pregunta es para ventas (¿por qué bajaron las obras ganadas?). Los otros 3.600 son de gastar más en lo que se hizo: 1.350 de materiales, que vuelve a la reunión semanal de desvíos de obra; 650 de instalación; y 1.600 de una reparación de vehículo no presupuestada, que lleva a revisar el plan de mantenimiento de la flota (capítulo 18).
Ejercicios
Ejercicio 1 · Cálculo: el presupuesto flexible de Gráfica del Oeste
Gráfica del Oeste presupuestó para un mes ventas de USD 50.000, papel al 28 % de las ventas, tintas al 6 % y un costo de estructura (mano de obra y gastos fijos, que no cambian con el volumen del mes) de 29.500. El mes real tuvo ventas de 56.000, papel 16.800, tintas 3.300 y estructura 29.900. Calculá el resultado presupuestado, el flexible y el real, y separá los desvíos de volumen y de eficiencia.
Solución
Original: 50.000 − 14.000 − 3.000 − 29.500 = 3.500 (un 7 %). Flexible (con 56.000 de ventas): papel 15.680, tintas 3.360, estructura 29.500; resultado 56.000 − 15.680 − 3.360 − 29.500 = 7.460. Real: 56.000 − 16.800 − 3.300 − 29.900 = 6.000. Desvío de volumen: 7.460 − 3.500 = +3.960: vender 6.000 más dejó 3.960 más de lo previsto, porque cada venta aporta un 66 % de contribución. Desvíos de eficiencia: papel 15.680 − 16.800 = −1.120 (se usó más papel por venta: revisar la merma, como en el capítulo 16); tintas +60; estructura −400. Total de eficiencia −1.460. La suma, 3.960 − 1.460 = +2.500, es la diferencia entre el real y el original. La comparación estática habría dicho que el papel se pasó en 2.800, mezclando 1.680 que se explican por vender más con 1.120 que sí son un problema.
Ejercicio 2 · Cálculo: el disponible de una línea
La línea de mantenimiento de vehículos de Ochoa tiene un presupuesto de USD 2.000 por mes. En la mitad del mes, hay 1.200 de facturas registradas y una orden de compra aprobada por 600 que todavía no se facturó. Llega una orden nueva de 500 para cambiar los neumáticos de una camioneta. ¿Cuánto hay disponible? ¿Qué pasa con la orden?
Solución
Disponible: 2.000 − 1.200 − 600 = USD 200. La orden de 500 supera el disponible en 300: el sistema no la bloquea, pero pide la aprobación del responsable de la línea con una razón. Si los neumáticos son necesarios por seguridad, se aprueba y el desvío queda explicado de antemano; si pueden esperar al mes siguiente, se difiere. Sin compromisos, la orden se habría aprobado sin mirar y el desvío se habría descubierto en el informe del mes, cuando ya no había nada que decidir.
Ejercicio 3 · Diagnóstico: el presupuesto que siempre se cumple
En una empresa, el jefe de ventas cumple su presupuesto todos los meses con un margen de un 2 o 3 %, y el bono anual está atado a cumplirlo. Las ventas reales del sector crecen un 15 % por año y las de la empresa, un 4 %. ¿Qué está pasando?
Solución
Es el problema que describió Michael Jensen: cuando el presupuesto define el premio, conviene presupuestar bajo. El jefe de ventas propone metas que sabe que va a cumplir, cobra su bono y la empresa crece menos que el mercado. Las correcciones: separar el presupuesto, que sirve para planificar con la mejor estimación posible, del sistema de premios; atar el premio a medidas relativas (crecimiento contra el mercado, participación en el gasto de los clientes del capítulo 16 del libro de administración) o a la contribución real; y revisar el presupuesto de ventas con datos externos, no solo con la propuesta de quien lo va a cumplir.
Ejercicio 4 · Para tu empresa
Tomá tu presupuesto del año, o armá uno simple con las ventas, los costos variables por unidad y los gastos fijos. Compará el último mes con el real, primero de manera estática y después con el presupuesto flexible. Fijate cuál de las conclusiones cambia. Después asigná un responsable y un umbral a cada línea.
Errores comunes
- El presupuesto en una planilla aparte: se arma una vez y no se compara.
- Cuentas distintas en el presupuesto y en la contabilidad: la comparación necesita una planilla intermedia.
- Comparación estática: vender menos parece ahorrar.
- Controlar el gasto cuando llega la factura: ya está hecho.
- Desvíos sin responsable: nadie los explica ni los corrige.
- Atar el premio al presupuesto: conviene presupuestar bajo.
Lo que hay que registrar
En el presupuesto: las líneas por cuenta, dimensión y mes, con los costos variables por unidad y los fijos por período; el responsable y el umbral de cada línea. En cada orden de compra: la línea de presupuesto que compromete. En cada informe mensual: los desvíos de volumen y de eficiencia y, para los que superan el umbral, la causa, la acción y la fecha. Cada mes, el pronóstico actualizado.
| Indicador | Qué dice |
|---|---|
| Desvío de volumen del mes | Si se vende lo planeado |
| Desvíos de eficiencia por línea | Si se gasta lo previsto por lo que se vende |
| Líneas sobre el umbral con explicación | Si el control funciona |
| Órdenes aprobadas sobre el disponible | Cuánto gasto se excepciona |
| Error del pronóstico del mes anterior | Si el pronóstico sirve para decidir |
Resumen en cinco líneas
- El presupuesto se carga con las mismas cuentas y dimensiones que la contabilidad, y el real se compara solo.
- Los compromisos de las órdenes de compra muestran el disponible antes de gastar; el control llega antes del gasto.
- El presupuesto flexible separa el desvío de volumen, que es de ventas, del de eficiencia, que es de cada línea de costo.
- Cada línea tiene responsable y umbral; el informe del mes pide causa y acción para lo que se pasa.
- El pronóstico mantiene viva la mirada hacia adelante; el premio no se ata al presupuesto de manera que convenga manipularlo.
Preguntas de repaso
1. ¿Por qué Pablo creyó que había ahorrado en materiales? Porque comparó el presupuesto de 22 obras con el real de 18; con el volumen real, los materiales tendrían que haber costado 36.450 y costaron 37.800.
2. ¿Qué es un compromiso de presupuesto? El importe reservado por una orden de compra aprobada antes de que llegue la factura; permite ver el disponible antes de gastar.
3. ¿Qué separa el presupuesto flexible? El desvío por vender más o menos (volumen) del desvío por gastar más o menos en lo que se vendió (eficiencia).
4. ¿Para qué sirven el umbral y el responsable de cada línea? Para que cada desvío importante llegue a quien lo puede explicar y corregir, y los chicos no ocupen el tiempo de nadie.
5. ¿Qué advirtió Michael Jensen sobre los presupuestos? Que, cuando se usan para premiar o castigar, inducen a presupuestar ventas bajas y gastos altos para cumplirlos.
Conceptos clave
- Presupuesto por cuenta y dimensión: el presupuesto cargado con la misma estructura que la contabilidad.
- Compromiso: importe reservado por una orden aprobada, antes de la factura.
- Disponible: presupuesto menos real menos comprometido.
- Comparación estática: presupuesto original contra real, sin ajustar por volumen.
- Presupuesto flexible: el presupuesto recalculado con el volumen real.
- Desvío de volumen y de eficiencia: lo que se explica por vender distinto y por gastar distinto en lo vendido.
- Umbral: desvío mínimo que requiere explicación.
- Pronóstico móvil: proyección que cada mes mira los doce meses siguientes.
Referencias
- Horngren, Charles T.; Datar, Srikant M. y Rajan, Madhav V. Cost Accounting: A Managerial Emphasis. Pearson, varias ediciones (presupuestos flexibles y análisis de desvíos).
- Hope, Jeremy y Fraser, Robin. Beyond Budgeting: How Managers Can Break Free from the Annual Performance Trap. Harvard Business School Press, 2003.
- Jensen, Michael C. "Corporate Budgeting Is Broken: Let's Fix It". Harvard Business Review, noviembre de 2001.
- Anthony, Robert N. y Govindarajan, Vijay. Management Control Systems. McGraw-Hill, varias ediciones.
Lo que sigue
El capítulo 24 es recursos humanos: legajos, fichaje, convenios, liquidación, incidentes y capacitación, y con él cierra la parte V. Si querés comparar tu último mes con un presupuesto flexible con alguien, Alex lo hace con vos.