Cotizar con el costo real: el margen se decide antes de que el trabajo exista
Todo lo que pasa después de cotizar puede empeorar un margen; nada lo mejora. Los cuatro números de toda cotización (costo variable, costo completo, precio de lista, precio real), cómo el cotizador los pone en la misma pantalla con el margen contra la política, lo que el agente arma y lo que la persona decide, la tasa de aceptación por rango de margen, y el ciclo cotizado contra real. Con caso resuelto, figuras, ejercicios y glosario. Libro Empresa y sistema, capítulo 7.
Libro Empresa y sistema, capítulo 7. Anterior: el proceso de ventas integrado. Índice en la Escuela.
Al terminar este capítulo vas a poder:
- Nombrar los cuatro números de toda cotización y decir de qué registro sale cada uno.
- Leer una cotización con el margen contra la política, y explicar qué hace el sistema cuando se cruza el mínimo.
- Delimitar lo que el agente arma solo y lo que decide el técnico o el vendedor.
- Usar la tasa de aceptación por rango de margen y el desvío cotizado contra real para corregir precios y estándares.
El caso: Mobiliario Técnico Arrieta, el margen que se descubría a fin de mes
Mobiliario Técnico Arrieta fabrica muebles a medida para laboratorios, consultorios y oficinas: mesadas, bajo mesadas, estanterías con medidas y materiales que cambian en cada pedido. 24 personas, 90 cotizaciones por mes, USD 5.200 de precio promedio. Es un cotizador de nivel 4: cada mueble se arma eligiendo opciones (material, medidas, terminación, herrajes, instalación) con restricciones.
Hasta el año pasado, Verónica, la dueña, cotizaba con una planilla que ella misma había armado: metros cuadrados de placa por un precio, horas estimadas "a ojo", y un 28 % de margen arriba. Una cotización llevaba tres días porque había que pedirle al taller cuánto llevaba cada cosa. El margen cotizado del 28 % era, trabajo terminado y contado, del 17 %: las placas habían subido, la planilla no cargaba la instalación cuando el cliente "la hacía con su gente" y después la hacía el equipo igual, y las horas "a ojo" eran siempre menos que las reales.
Lo que más le dolió no fue eso. Fue lo que vio cuando el sistema cruzó las cotizaciones con lo que se aceptaba: las que cotizaba con más del 30 % de margen se aceptaban en un 12 %; las de 20 a 25 %, en un 38 %. Estaba cobrando caro para perder y barato para no ganar, sin saberlo, porque el dato no existía. Con el cotizador y seis meses de cotizado contra real, el margen real pasó a 21 %, una cotización lleva cuarenta minutos y la política de precios tiene un número que sale de la propia historia. De eso trata este capítulo: de poner los cuatro números de una cotización en la misma pantalla, antes de enviar.
1. El principio: el margen se decide al cotizar
Todo lo que pasa después de cotizar (comprar, fabricar, entregar, cobrar) puede empeorar un margen; nada lo mejora. Por eso el cotizador es el único lugar donde la empresa todavía puede decir que no, o decir otro precio (el cotizador, capítulo 7 del ERP). Y por eso el libro de administración le dedica tres capítulos a lo que hay debajo del precio: el costo directo y el margen (capítulo 6), los sistemas de costeo que reparten los indirectos (capítulo 7) y la fijación de precios con listas y condiciones (capítulo 8).
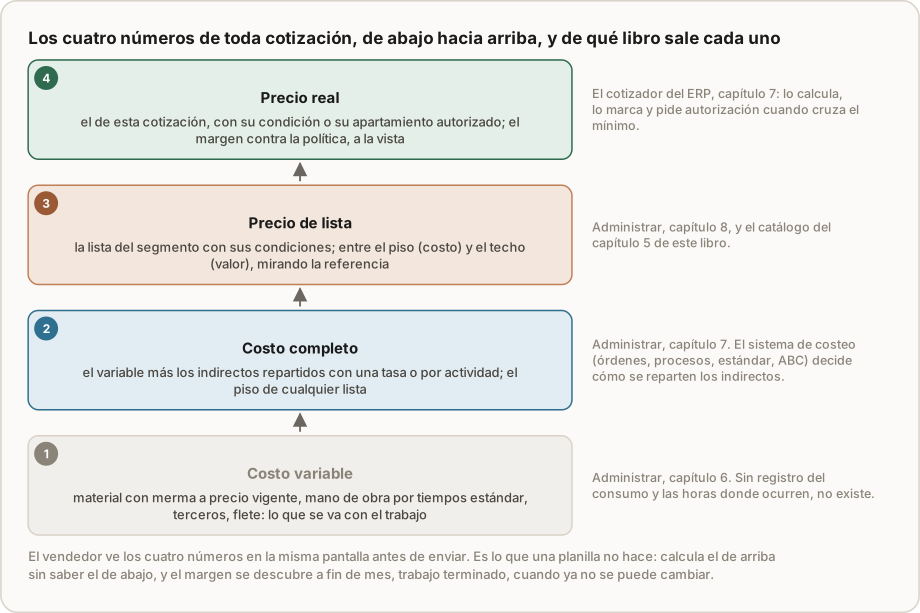
Toda cotización tiene cuatro números, y el principio es que los cuatro estén en la misma pantalla:
- Costo variable: material con merma a precio vigente, mano de obra por tiempos estándar, terceros, flete. Lo que se va con el trabajo.
- Costo completo: el variable más los indirectos repartidos (con una tasa por hora o por actividad). El piso de cualquier lista; debajo se pierde en cada trabajo.
- Precio de lista: la lista del segmento con sus condiciones (catálogo, capítulo 5), fijada entre el piso y el techo del valor para el cliente, mirando la referencia de la competencia.
- Precio real: el de esta cotización, con su condición o su apartamiento autorizado, y el margen contra la política a la vista.
Drucker lo llamó, en 1993, el pecado de fijar precios por el costo: mirar solo el piso. Pero el pecado contrario es peor y más común en una pyme: fijar precios sin saber el piso. La planilla de Verónica calculaba el número 4 sin saber el 1 ni el 2, y el margen se descubría a fin de mes, cuando ya no se podía cambiar.
2. Cómo lo aplica el sistema
El cotizador toma los cuatro números de donde viven y los junta. Lo que necesita de los otros módulos ya está dicho en el libro del ERP: maestros limpios con precio vigente (capítulo 2), el último precio de compras, los tiempos estándar de producción, el stock para prometer fecha, la cuenta corriente para no cotizarle a quien no paga. Lo que agrega este libro es la lectura integrada:
- El nivel del cotizador lo define la empresa, no el sistema: lista (nivel 1), variables (2), proceso (3), configurador (4). Arrieta es nivel 4 porque cada mueble es una combinación con restricciones; una distribuidora con 5.000 artículos es nivel 1. Modelar de más se paga en horas y capacitación; de menos, en cada cotización (los cuatro niveles).
- La política de precios se aplica sola: el precio sale de la lista del segmento; si el vendedor lo baja, el margen se recalcula al instante; si cruza el mínimo, el sistema pide autorización al nivel que corresponde y registra quién, cuánto y por qué. La política deja de ser una frase.
- El costo cotizado queda guardado con la orden, para compararlo con el real cuando el trabajo cierre. Sin eso, el cotizador es una calculadora.
- La cotización nace de la oportunidad y se vuelve orden sin retipear (el proceso integrado, capítulo 6): cliente, segmento y pedido ya están; el presupuesto aceptado genera la orden de venta y la de trabajo.
Un cotizador en planilla, aunque calcule bien, rompe las cuatro cosas: no sabe la política, no pide autorización, no guarda el costo cotizado y no genera la orden. Es el caso más frecuente de empresa en nivel 3 de madurez: "tenemos sistema, pero cotizamos en Excel porque es más rápido".
3. Qué hace el agente, y quién confirma
Sobre un cotizador con modelo de producto y estándares, el agente tiene tres tareas:
- Arma el borrador de la cotización a partir del pedido (un mail, un plano, una lista, una foto de la mesada vieja): identifica el producto o las etapas, propone opciones y cantidades según el histórico de ese cliente y de trabajos parecidos, y arma el presupuesto con los cuatro números. El técnico o el vendedor lo revisa, corrige y envía. En Arrieta, el borrador llega en minutos con todas las líneas, que es exactamente lo que la planilla olvidaba.
- Avisa de lo que envejece: insumos con precio sin vigencia, estándares con desvío repetido, listas vencidas. El responsable actualiza.
- Propone el estándar nuevo cuando el desvío cotizado contra real se repite (ocho de diez órdenes con un 30 % más de horas en una etapa): calcula el estándar corregido y el efecto en el precio. El técnico confirma.
Lo que nunca hace solo: fijar un precio fuera de política, aceptar un trabajo, prometer una fecha. Es la regla del capítulo 1: propone sobre datos del sistema; decide una persona.
4. El indicador
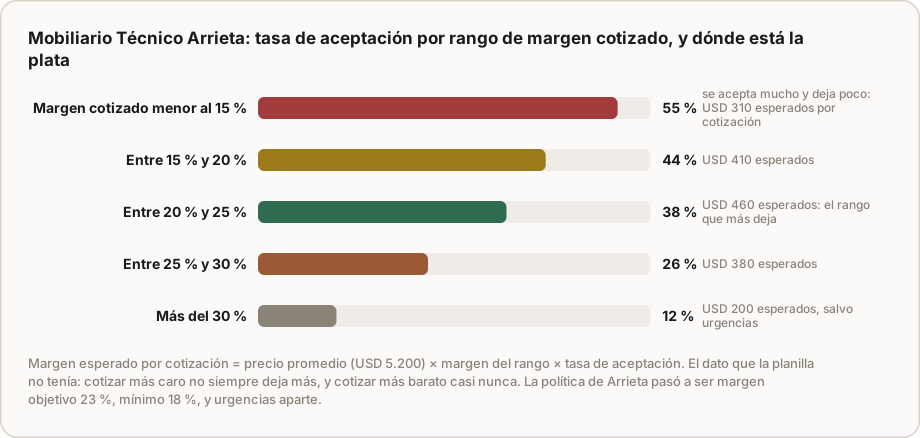
El indicador propio de este capítulo es la tasa de aceptación por rango de margen cotizado, y el número que sale de cruzarla con el margen: el margen esperado por cotización (precio × margen × tasa de aceptación). En Arrieta, con precio promedio de USD 5.200: menos del 15 %: 55 % de aceptación, USD 310 esperados; 15 a 20 %: 44 %, USD 410; 20 a 25 %: 38 %, USD 460; 25 a 30 %: 26 %, USD 380; más del 30 %: 12 %, USD 200. El rango que más deja no es el más alto ni el más bajo, y la política de precios (objetivo 23 %, mínimo 18 %) pasó a salir de la propia historia en lugar de una intuición. Las urgencias van aparte: ahí el techo es otro.
Tres indicadores secundarios: el desvío cotizado contra real por etapa (qué estándar corregir), el porcentaje de cotizaciones debajo de la política y quién las autorizó (si la política existe), y el tiempo entre pedido y presupuesto enviado (la demora, que el capítulo 6 mostró que vende o pierde).
5. Cotizado contra real: el motor de mejora
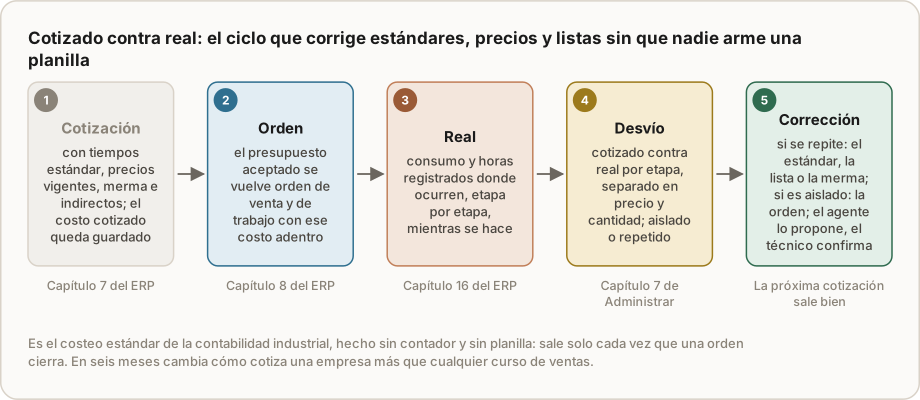
Cada orden que cierra muestra lo que se cotizó y lo que costó, etapa por etapa: material cotizado contra consumido, horas estándar contra reales, terceros presupuestados contra facturados. Es el costeo estándar con sus desvíos de precio y cantidad (capítulo 7 de Administrar), hecho sin contador y sin planilla. La lectura:
- Un desvío aislado es un problema de esa orden (un retrabajo, un insumo que llegó mal).
- Un desvío repetido es un estándar equivocado o un proceso que cambió: se corrige el estándar, y todas las cotizaciones siguientes salen bien. En Arrieta, las mesadas con tapa fenólica daban siempre un 28 % más de horas de taller que el estándar (11,5 contra 9); el estándar estaba mal desde que cambiaron el proveedor de tapas.
- Un desvío de precio de material es compras: el precio vigente no estaba vigente.
Sin sistema, esta comparación no existe, porque el costo cotizado no se guardó en ningún lugar comparable. Con sistema, sale sola, y en seis meses cambia cómo cotiza una empresa más que cualquier curso de ventas.
Ejemplo resuelto: una mesada de Arrieta, con los cuatro números
Pedido. Una mesada de laboratorio de 3 metros con tapa fenólica, dos bajo mesadas con puertas, zócalo sanitario, instalada.
Costo variable. Placa de melamina: 4,2 m² con 10 % de merma a USD 23 el m² = USD 106. Tapa fenólica: 1,9 m² × USD 70 = 133. Herrajes y cantos: 58. Mano de obra de taller: 9 horas × USD 11 = 99. Instalación: 3 horas × USD 14 = 42. Flete: 35. Variable: USD 473.
Costo completo. Indirectos de taller: 9 horas × USD 12 = 108. Completo: USD 581.
Precio de lista. Segmento laboratorios (confianza técnica y cumplimiento), margen objetivo 23 % sobre el precio: 581 / 0,77 = USD 755.
Precio real. El cliente dice que otro le cotizó 690. Si Verónica pone 690: margen 109, 15,8 %, debajo del mínimo del 18 %: el sistema pide autorización. Ella mira la tasa de aceptación por rango (a 15,8 % se aceptan bastantes, el 44 %, pero dejan USD 410 esperados contra 460 del rango de 20 a 25 %), la cuenta corriente (paga a 30 días, siempre) y lo que hay detrás (el laboratorio renueva tres salas más este año): autoriza 720 (margen 19,3 %) con la condición de que las tres salas se coticen a lista. Queda registrado: quién, cuánto, por qué.
Al cerrar la orden. Horas de taller reales: 11,5 contra 9 cotizadas (desvío de 2,5 horas: USD 27,5 de mano de obra y 30 de indirectos; margen real 11,3 %). El agente revisa: es la séptima de diez mesadas con tapa fenólica que supera las 9 horas; propone estándar 11,5 y muestra el efecto: el precio de lista de esta mesada pasa a USD 830. Verónica confirma el estándar; la próxima cotización de mesada fenólica sale a 830 y con el margen que creía tener.
Ejercicios
Ejercicio 1 · Cálculo: los cuatro números de una estructura de Metalúrgica Ribera
Una estructura lleva 120 kg de acero a USD 5,40 con 8 % de merma, 20 horas de taller a USD 10, pintura tercerizada por USD 100, flete USD 60 y una tasa de indirectos de USD 9 por hora de taller. La política es 25 % de margen objetivo y 18 % de mínimo. Calculá los cuatro números si el vendedor cotiza a lista, y qué pasa si cotiza los USD 1.400 de siempre.
Solución
Variable: acero 120 × 1,08 × 5,40 = 699,8; taller 200; pintura 100; flete 60: USD 1.059,8. Completo: + indirectos 180 = USD 1.239,8. Lista: 1.239,8 / 0,75 = USD 1.653. Real, si cotiza 1.400: margen 160,2, 11,4 %, debajo del mínimo: el sistema pide autorización. Y lo que la pantalla le muestra al dueño es que la lista de USD 1.400 es de cuando el acero valía 5,00 y no se cargaba merma (con esos costos el completo daba 1.140 y los 1.400 dejaban 18,6 %, apenas arriba del mínimo; hoy dejan 11,4 %): no es una excepción para autorizar, es una lista para actualizar. En el primer mes con cotizador, la mitad de las autorizaciones pedidas no son excepciones: son precios viejos.
Ejercicio 2 · Decisión: el rango de margen que más deja
Gráfica del Oeste cotiza packaging a USD 1.000 en promedio. Su historia de un año dice: margen cotizado menor al 20 %: 50 % de aceptación; 20 a 25 %: 42 %; 25 a 30 %: 33 %; 30 a 35 %: 20 %; más del 35 %: 9 %. Calculá el margen esperado por cotización en cada rango (usando el medio del rango) y definí la política.
Solución
Menos de 20 % (tomando 17 %): 1.000 × 0,17 × 0,50 = USD 85. 20 a 25 % (22,5 %): 1.000 × 0,225 × 0,42 = USD 94,5. 25 a 30 % (27,5 %): × 0,33 = USD 90,8. 30 a 35 % (32,5 %): × 0,20 = USD 65. Más de 35 % (37 %): × 0,09 = USD 33.
El rango que más deja es 20 a 25 %, con 25 a 30 % muy cerca. Política: margen objetivo 25 %, mínimo 20 %; por encima del 30 % solo en urgencias y trabajos únicos, donde el techo es otro. Lo que la cuenta no dice y hay que agregar: la capacidad. Si la imprenta está llena, conviene el rango de 25 a 30 % aunque deje un poco menos por cotización, porque deja más por hora de máquina; si está vacía, el de 20 a 25 %. El indicador se lee con la carga de planta al lado (capacidad, parte IV del ERP).
Ejercicio 3 · Diagnóstico: aislado o repetido
De las últimas diez órdenes de armado de muebles de Arrieta, siete superaron las horas cotizadas en un 25 % o más, y tres estuvieron en el estándar. En el mismo período, una sola orden consumió un 40 % más de herrajes. ¿Qué se corrige en cada caso y qué efecto tiene en el precio?
Solución
Siete de diez en la misma etapa es el estándar, no las órdenes: se mide el real de las siete, se fija el estándar nuevo (si el estándar era 9 horas y el real promedio 11,5, pasa a 11,5) y se busca la causa de proceso (¿cambió el proveedor de placas, hay una operación nueva, se perdió a un oficial?). Efecto en el precio: con la mano de obra y los indirectos de taller sumando el 36 % del costo completo, un 28 % más de horas en esa etapa sube el costo un 10 % y, con el margen objetivo, el precio también. No es "aumentar": es dejar de cotizar con un dato equivocado.
La orden con 40 % más de herrajes es aislada: se mira esa orden (¿se rompieron, se cargaron mal, se cambió el diseño a pedido del cliente sin versión?). No se toca el estándar por una orden. Y las tres órdenes dentro del estándar de horas son la pregunta más interesante: ¿qué tuvieron de distinto? A veces es el oficial, a veces el tipo de mueble; si es el tipo, el estándar es uno por tipo, y el modelo de producto tiene que distinguirlo.
Ejercicio 4 · Para tu empresa
Tomá tu trabajo típico y escribí sus cuatro números: variable, completo, lista y el precio real que cobraste la última vez. Si no podés escribir el primero con los precios de la última compra y las horas reales, ese es tu problema de cotización y no está en el vendedor. Después tomá tus últimas 30 cotizaciones, anotá el margen cotizado de cada una y si se aceptó: en tres columnas de rango, ya tenés tu primera tasa de aceptación por margen. Y elegí un trabajo terminado y compará lo cotizado con lo real, etapa por etapa, una sola vez a mano: lo que encuentres es lo que el sistema te mostraría todos los días.
Errores comunes
- Cotizar el precio sin saber el costo: la planilla que calcula el número 4 sin el 1 ni el 2; el margen se descubre a fin de mes.
- Precios de insumos sin vigencia y horas "a ojo": el margen cotizado siempre mayor que el real.
- El cotizador en Excel "porque es más rápido": sin política, sin autorización, sin costo cotizado guardado, sin orden.
- Subir el margen para ganar más: sin la tasa de aceptación por rango, cotizar más caro puede dejar menos.
- Tratar el desvío repetido como mala suerte: siete de diez órdenes es el estándar, y todas las cotizaciones están mal.
- Modelar nivel 4 en una empresa nivel 2: complejidad que nadie usa, pagada en horas y capacitación.
Lo que hay que registrar
Lo que sostiene los cuatro números vive en otros módulos: precios de insumos desde la última compra; tiempos estándar por etapa con fecha; tasa de indirectos; listas por segmento con condiciones; política de margen con niveles de autorización. Lo que el cotizador deja: cada cotización con sus cuatro números, las autorizaciones con quién y por qué, el costo cotizado guardado en la orden, y el cotizado contra real por etapa al cerrar. Con eso, la tasa de aceptación por rango y el margen esperado por cotización salen solos, y el agente tiene con qué armar borradores y proponer estándares.
| Indicador | Qué dice |
|---|---|
| Tasa de aceptación por rango de margen cotizado | Dónde está la plata; de dónde sale la política |
| Margen esperado por cotización por rango | El número que decide el margen objetivo |
| Desvío cotizado contra real por etapa | Qué estándar corregir |
| Cotizaciones debajo de la política y quién las autorizó | Si la política existe; si son excepciones o precios viejos |
| Tiempo entre pedido y presupuesto enviado | La demora, que vende o pierde |
| Insumos con precio vencido en cotizaciones | El margen que se está yendo en silencio |
Resumen en cinco líneas
- El margen se decide al cotizar; después solo puede empeorar. Los cuatro números (variable, completo, lista, real) tienen que estar en la misma pantalla antes de enviar.
- El cotizador los toma de donde viven (compras, producción, catálogo, política) y aplica la política sola: margen a la vista, autorización con registro cuando cruza el mínimo, costo cotizado guardado.
- El agente arma el borrador desde el pedido, avisa de lo que envejece y propone estándares nuevos; el técnico o el vendedor decide, y nadie fija un precio fuera de política sin una persona.
- La tasa de aceptación por rango de margen, cruzada con el margen, dice qué rango deja más: la política sale de la propia historia, no de una intuición.
- Cotizado contra real, etapa por etapa, es el motor de mejora: el desvío repetido corrige el estándar y todas las cotizaciones siguientes.
Preguntas de repaso
1. ¿Qué descubrió Arrieta cuando cruzó margen cotizado con aceptación? Que las cotizaciones de más del 30 % se aceptaban en un 12 % y las de 20 a 25 % en un 38 %: cobraba caro para perder y barato para no ganar. El rango de 20 a 25 % dejaba más plata esperada por cotización, y la política pasó a objetivo 23 %, mínimo 18 %.
2. ¿Cuáles son los cuatro números de una cotización y de dónde sale cada uno? Costo variable (consumo y horas registrados, capítulo 6 de Administrar), costo completo (indirectos repartidos, capítulo 7), precio de lista (catálogo y política, capítulo 8 y capítulo 5 de este libro) y precio real (el cotizador del ERP, con autorización si cruza el mínimo).
3. ¿Qué hace el sistema cuando el vendedor baja el precio por debajo del mínimo? Recalcula el margen al instante, lo marca contra la política, pide autorización al nivel que corresponde y registra quién, cuánto y por qué. Y le muestra al que autoriza la tasa de aceptación por rango y la cuenta corriente del cliente.
4. ¿Cómo se distingue un desvío aislado de un estándar equivocado, y qué hace el agente? Por la repetición: una orden es un problema de esa orden; siete de diez es el estándar. El agente detecta la repetición, propone el estándar nuevo con su efecto en el precio, y el técnico confirma.
5. ¿Por qué un cotizador en planilla rompe el flujo aunque calcule bien? Porque no sabe la política, no pide autorización, no guarda el costo cotizado para compararlo con el real y no genera la orden: el sistema nunca se entera de lo que se cotizó.
Conceptos clave
- Los cuatro números: costo variable, costo completo, precio de lista, precio real; en la misma pantalla.
- Costo completo como piso: el costo variable más los indirectos repartidos; debajo se pierde en cada trabajo.
- Nivel del cotizador: lista, variables, proceso o configurador, según cómo produce la empresa.
- Margen a la vista: la diferencia entre precio y costo completo, en plata y porcentaje, marcada contra la política.
- Autorización registrada: quién aprobó un precio debajo del mínimo, cuánto y por qué.
- Costo cotizado guardado: el costo con el que se cotizó, almacenado con la orden para compararlo con el real.
- Tasa de aceptación por rango de margen: cuántas cotizaciones se aceptan en cada rango de margen cotizado.
- Margen esperado por cotización: precio × margen × tasa de aceptación; el número que fija la política.
- Desvío aislado y repetido: el de una orden y el que se repite en la mayoría; el segundo corrige el estándar.
- Borrador del agente: la cotización que el agente arma desde el pedido, con los cuatro números, para que una persona la revise y envíe.
Referencias
- Drucker, Peter F. "The Five Deadly Business Sins". The Wall Street Journal, 21 de octubre de 1993.
- Kaplan, Robert S. y Cooper, Robin. Cost & Effect: Using Integrated Cost Systems to Drive Profitability and Performance. Harvard Business School Press, 1998.
- Horngren, Charles T.; Datar, Srikant M. y Rajan, Madhav V. Cost Accounting: A Managerial Emphasis. Pearson, varias ediciones (costeo por órdenes y costeo estándar).
- Nagle, Thomas T. The Strategy and Tactics of Pricing. Prentice Hall, 1987 (ediciones posteriores con otros autores).
- McDermott, John. "R1: A Rule-Based Configurer of Computer Systems". Artificial Intelligence, vol. 19, 1982.
Lo que sigue
Con la cotización enviada empieza lo que más ventas pierde: el silencio. El capítulo 8 es el seguimiento y el cierre con agentes: el agente que no deja enfriar un presupuesto, los niveles de autonomía que se ganan con historial, y el vendedor que decide. Si querés escribir los cuatro números de tu trabajo típico con alguien, Alex lo hace con vos.