Facturación y fiscal integrados: la factura nace del hecho, no de la memoria
Cada día entre el hecho que da derecho a cobrar y la factura es un día de financiación que nadie decidió, y cada factura que se arma a mano es una oportunidad de error. La factura que nace de un registro (aprobación, entrega, control, alta de un servicio), la facturación recurrente, los anticipos y saldos, los impuestos por regla, y el agente que revisa antes de emitir. Con caso resuelto, figuras, ejercicios y glosario. Libro Empresa y sistema, capítulo 20.
Libro Empresa y sistema, capítulo 20 (parte V: Dinero). Anterior: indicadores de operaciones. Índice en la Escuela.
Al terminar este capítulo vas a poder:
- Identificar el hecho que da derecho a cobrar en cada tipo de venta de tu empresa, y hacer que la factura nazca de él.
- Organizar la facturación recurrente de abonos y servicios, con altas y bajas que la facturación lee sola.
- Diseñar anticipos y saldos atados a hechos registrados.
- Aplicar los impuestos por regla y medir la facturación con los días entre el hecho y la factura.
El caso: Seguridad Vidal, dos días por mes armando facturas
Seguridad Vidal, la empresa de alarmas y monitoreo de los capítulos 17 y 19 del libro de administración, había ordenado su venta y su posventa. Tenía unos 210 abonados de monitoreo a USD 30 por mes y vendía unas 17 instalaciones por mes. Pero la facturación seguía siendo un trabajo artesanal.
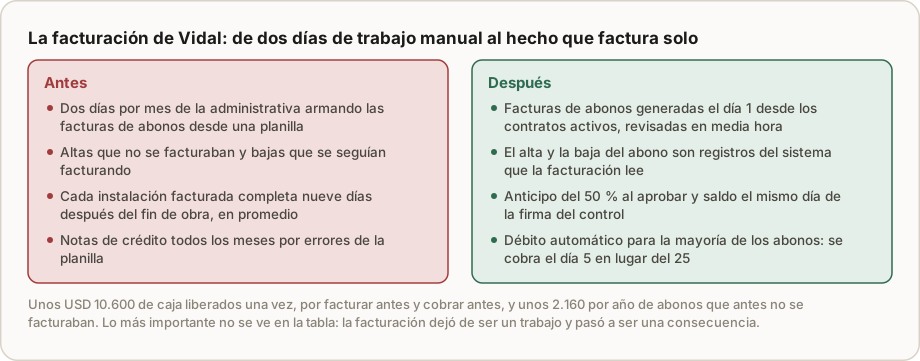
Los abonos se facturaban desde una planilla. El primer día hábil de cada mes, la administrativa pasaba dos días copiando datos al sistema de facturación: cliente, importe, período. La planilla se actualizaba cuando alguien se acordaba de avisar un alta o una baja. El resultado eran dos errores que se repetían todos los meses: unas seis altas por mes que no se facturaban el primer mes, o directamente se olvidaban, y unas tres bajas que se seguían facturando y terminaban en notas de crédito y clientes enojados.
Las instalaciones tenían otro problema. Se facturaban completas al terminar la obra, cuando la administrativa juntaba los papeles: en promedio, nueve días después del último día de trabajo. Cada instalación de USD 2.850 pasaba nueve días terminada y sin facturar.
Ignacio, el dueño, cambió la pregunta. En lugar de preguntarse cómo facturar más rápido, se preguntó qué hecho le daba derecho a cobrar cada cosa. El anticipo, que acordó en un 50 % para los presupuestos nuevos, la aprobación del presupuesto. El saldo, la firma del control de obra. El abono, el alta del servicio. Y como esos tres hechos ya se registraban en el sistema por otras razones, hizo que cada uno generara su factura. Las facturas de abonos pasaron a salir el día 1 desde los contratos activos, revisadas en media hora; el saldo de cada instalación, el mismo día de la firma del control. Unos USD 10.600 de caja quedaron liberados por facturar y cobrar antes, y las seis altas mensuales dejaron de perderse: unos 2.160 por año. De eso trata este capítulo.
1. El principio: la factura es la consecuencia de un hecho
El capítulo 9 del libro del ERP explicó la mecánica de la facturación en el sistema: la factura nace del remito, los impuestos por regla, la factura electrónica, los controles. Este capítulo trata de la integración: cómo una empresa define, para cada tipo de venta, cuál es el hecho que da derecho a cobrar, y hace que la factura nazca de ese registro.
El hecho cambia según el negocio:
- En una venta de producto, la entrega: el remito firmado del capítulo 19 del libro del ERP.
- En un servicio puntual, la terminación con conformidad: el control firmado de la orden de trabajo (capítulo 14 de este libro).
- En un proyecto, cada hito acordado: la aprobación, una etapa, la entrega final.
- En un servicio recurrente, el período: el mes de abono, con el servicio activo.
La regla que se deriva es simple: si el hecho está registrado, la factura no depende de nadie. Y si la factura depende de alguien, es porque el hecho no está registrado, o no está conectado con la facturación.
La idea no es nueva. Hammer y Champy cuentan, en su libro sobre reingeniería de 1993, el caso de las cuentas a pagar de Ford: en lugar de conciliar tres papeles (la orden de compra, el remito de recepción y la factura del proveedor), la empresa pasó a pagar cuando la recepción registrada coincidía con la orden de compra en la base de datos, y el área quedó con una fracción de la gente que tenía. Es el mismo principio visto desde el lado del que paga: el hecho registrado manda, y el papel que lo repite deja de ser el centro del proceso.
2. La facturación recurrente
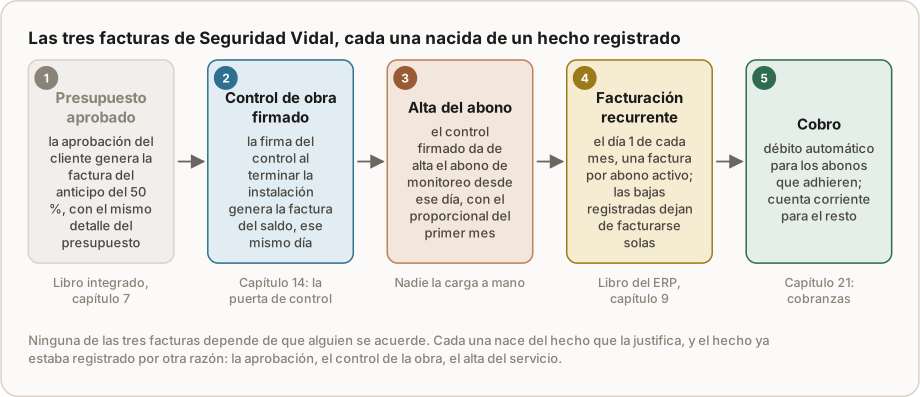
Los abonos, las cuotas y los servicios mensuales tienen una facturación que parece trivial y es una de las que más errores acumula, porque depende de una lista que cambia todos los meses. La solución es que la lista sea el sistema: cada abono es un contrato con cliente, servicio, precio, periodicidad, fecha de alta y, cuando corresponde, fecha de baja.
Con eso, la facturación recurrente es un proceso del sistema:
- El día 1, el sistema genera una factura por cada contrato activo, con el período y el precio vigente.
- Las altas del mes facturan el proporcional desde el día del alta; en Vidal, el alta la dispara el control firmado de la instalación, así que no hay forma de que un abono empiece a prestarse sin empezar a facturarse.
- Las bajas registradas dejan de facturarse desde la fecha de la baja; la baja se registra con su motivo, el del capítulo 19 del libro de administración.
- Los ajustes de precio se aplican por regla, con la fórmula acordada en el contrato y la fecha de vigencia.
La administrativa no arma las facturas: las revisa. En Vidal, la revisión del día 1 lleva media hora y se concentra en lo que cambió: altas, bajas, ajustes y contratos con alguna excepción.
El cobro recurrente completa el circuito. Los abonos que adhieren al débito automático o a la tarjeta se cobran solos unos días después de la factura; en Vidal, el 80 % adhirió, con un pequeño descuento como incentivo, y el cobro de esos abonos pasó del día 25 promedio al día 5.
3. Anticipos, hitos y saldos
En los trabajos que llevan tiempo, esperar al final para facturar todo es financiar al cliente durante toda la obra. Por eso las condiciones de pago de los proyectos y de los trabajos grandes suelen tener anticipos y saldos, y en algunos casos certificaciones por avance, como las que el capítulo 11 del libro de administración mostró en Construcciones Lagos.
La integración consiste en atar cada factura a un hecho registrado:
- El anticipo, a la aprobación del presupuesto. En Vidal, el 50 % al aprobar: la misma aprobación que dispara la reserva de equipos y la orden de instalación genera la factura del anticipo.
- Los hitos intermedios, si los hay, a la terminación registrada de cada etapa.
- El saldo, a la conformidad final. En Vidal, la firma del control de obra, convertida en una puerta como la del control final de Taller Ferreyra en el capítulo 14: sin control firmado no hay entrega, y con control firmado hay factura.
La factura del saldo descuenta el anticipo automáticamente, porque el sistema sabe que los dos pertenecen al mismo presupuesto. Uno de los errores clásicos de la facturación manual, facturar el total y olvidar el anticipo, o descontarlo dos veces, desaparece.
4. Los impuestos, por regla
Cada país tiene sus impuestos y sus regímenes: el impuesto al valor agregado con sus alícuotas, los regímenes de retención y percepción, los impuestos provinciales o estatales, las condiciones fiscales de cada cliente. En una facturación manual, aplicarlos bien depende de que la persona que factura sepa y se acuerde. En una integrada, dependen de reglas:
- La condición fiscal del cliente está en su ficha, verificada al darlo de alta y revisada periódicamente.
- La alícuota de cada artículo o servicio está en el maestro.
- Los regímenes de percepción se aplican según el cliente, la jurisdicción y el importe, con las tablas vigentes.
- La factura electrónica, donde es obligatoria, se emite con el formato y el procedimiento que fija el organismo fiscal. En muchos países se autoriza en el momento de emitir y el número o el código de autorización vuelve al sistema; en otros se informa al organismo dentro de un plazo. En los dos casos, el comprobante y la respuesta del organismo quedan guardados junto con la factura.
El calendario fiscal (vencimientos de declaraciones y pagos) sale de las mismas facturas, y alimenta la proyección de caja del capítulo 21 del libro del ERP. Lo que se paga de impuestos deja de ser una sorpresa del contador y pasa a ser una línea más de la proyección.
Cuando la autorización falla
Donde la factura se autoriza al emitirla, a veces la autorización no llega. Hay dos causas distintas, y se tratan distinto. La primera es un rechazo: el organismo recibió la factura y la devolvió con un código de error, porque la identificación fiscal del cliente no es válida, porque el tipo de comprobante no corresponde a su condición, o porque los importes no cierran con las alícuotas. La segunda es una falta de respuesta: el servicio del organismo no contesta o la conexión se cortó.
En los dos casos, el principio de este capítulo se sostiene: el hecho sigue registrado y la factura no se pierde ni se rehace a mano. Queda en un estado, pendiente de autorización o rechazada, con la fecha, el intento y el motivo. El rechazo casi siempre señala un dato del maestro: se corrige la ficha del cliente o del artículo, no una copia de la factura en otro lado, y se vuelve a enviar. La falta de respuesta se resuelve con reintentos automáticos y, si se prolonga, con el procedimiento de contingencia que el régimen de cada país prevé, con sus propias reglas y plazos; cuál se usa lo define el contador, no quien está apurado por emitir. Lo que no se hace nunca es numerar una factura paralela en otro programa, porque después aparecen dos comprobantes por el mismo hecho.
Una factura ya autorizada no se edita: si tenía un error, se corrige con una nota de crédito y una factura nueva, las dos atadas al mismo hecho de origen.
En Vidal, un día 1, cuatro de las facturas de abonos volvieron rechazadas: eran clientes que habían cambiado su condición fiscal sin que nadie actualizara la ficha. La administrativa corrigió las cuatro fichas, el sistema reenvió las facturas y todo entró en la misma media hora de revisión. Con la planilla, el error habría aparecido semanas después, en un reclamo del cliente.
El indicador es simple: facturas pendientes o rechazadas, con su antigüedad y su motivo. Si el número crece, el problema no está en la facturación: está en los datos que la alimentan.
Una empresa en más de un país
Para una empresa que factura desde más de un país, el principio es el mismo con más reglas, y conviene ordenarlas en tres niveles para que no se mezclen:
- Por empresa y país: cada sociedad emite en su país, con su identificación fiscal, sus tipos de comprobante, su numeración, su organismo, su moneda de registro y su formato de factura electrónica. La sociedad que emite define qué juego de reglas se aplica, no el vendedor que carga el pedido.
- Por artículo o servicio: el maestro no guarda una alícuota fija, sino una categoría fiscal (gravado a la tasa general, tasa reducida, exento, según lo que exista en cada régimen). La tabla de cada país traduce esa categoría en su alícuota. Así, un mismo servicio se carga una sola vez y factura bien en los dos países.
- Por cliente: su país, su identificación y su condición fiscal. Una venta a un cliente de otro país suele tener un tratamiento propio, a veces con un comprobante específico de exportación y con impuestos distintos de los de una venta local; cuál, lo dice la norma de cada país, y el contador lo deja escrito como regla.
Las tablas tienen fecha de vigencia. Cuando una alícuota o un régimen cambia, se carga la regla nueva con la fecha desde la que rige, y las facturas anteriores conservan la regla de su fecha; nadie reescribe el pasado. El tipo de cambio, cuando se factura en otra moneda, también se toma por regla: la cotización y la fecha que la norma de cada país indica.
El sistema no tiene que saber de impuestos en general: tiene que aplicar las reglas que el contador de cada país definió y avisar cuando falta una. El agente ayuda en eso: marca clientes sin identificación válida para su país, artículos sin categoría fiscal y tablas que nadie revisó desde el último cambio de norma.
5. Las notas de crédito, por causa
Una nota de crédito corrige una factura: una devolución, un error de precio, un descuento posterior, una baja facturada de más. Cada nota de crédito es un síntoma, y conviene registrarla con su causa de una lista corta: error de precio, error de cantidad, devolución por calidad, baja no registrada, descuento acordado después.
En Vidal, el primer mes con las causas registradas mostró que casi todas las notas de crédito de abonos eran bajas que se seguían facturando, y que casi todas las de instalaciones eran diferencias entre lo presupuestado y lo facturado al final. Con las bajas registradas en el sistema y el saldo calculado desde el presupuesto aprobado, las dos causas desaparecieron. Las notas de crédito que quedaron eran descuentos acordados y devoluciones genuinas, que son parte normal del negocio.
6. Qué hace el agente, y quién decide
- Revisa antes de emitir: compara cada factura del día con su hecho de origen (el presupuesto, el control, el contrato) y marca lo que no coincide: importes distintos, clientes con la condición fiscal vencida, anticipos no descontados.
- Prepara la facturación recurrente: lista de altas, bajas y ajustes del mes para la revisión de media hora.
- Detecta hechos sin factura: controles firmados, entregas o altas que no generaron su factura por algún motivo, antes de que pasen días.
- Vigila las autorizaciones: lista las facturas pendientes o rechazadas por el organismo fiscal, con su motivo, y propone la corrección del dato que las trabó.
- Explica las notas de crédito: agrupa por causa y propone dónde corregir.
La administrativa revisa y emite; el contador define las reglas fiscales y las revisa cuando cambian; el dueño decide las condiciones de pago y las excepciones (primero el sistema, después los agentes). El agente no emite facturas por su cuenta: las revisa.
7. El indicador: días entre el hecho y la factura
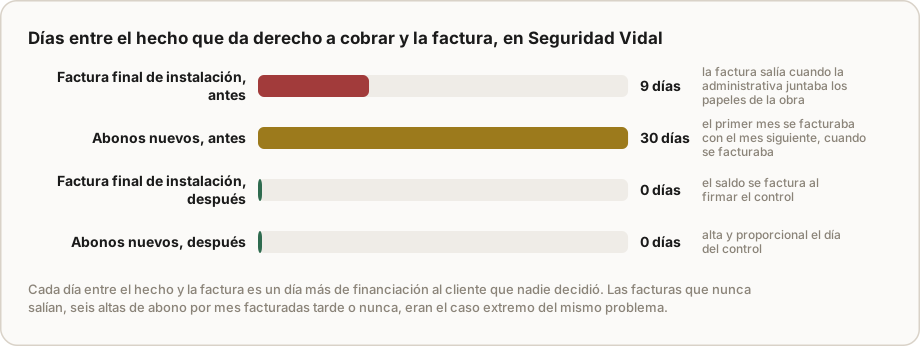
El indicador de la facturación integrada es el tiempo entre el hecho que da derecho a cobrar y la factura. En una empresa integrada, tiende a cero. Al lado, tres números que lo completan:
- Hechos sin factura: entregas, controles o altas que todavía no se facturaron, con su antigüedad.
- Notas de crédito por causa: cuánto se corrige y por qué.
- Tiempo de la revisión: cuánto lleva revisar la facturación del día o del mes; si crece, algo está fallando aguas arriba.
En Vidal, la factura final de cada instalación pasó de 9 días después del último día de trabajo a cero, los abonos nuevos de un mes de demora a cero, y la revisión de los abonos de dos días a media hora.
Ejemplo resuelto: lo que liberó la facturación integrada de Vidal
Abonos. 210 abonados a USD 30: 6.300 por mes. Con el 80 % en débito automático, cobrado el día 5, y el 20 % restante todavía cerca del día 25, el cobro promedio de los abonos pasó del día 25 al día 9: 16 días menos sobre 6.300 por mes son unos USD 3.360 de caja liberada, una sola vez.
Altas que se perdían. Unas 6 altas por mes que no se facturaban el primer mes, a USD 30: 180 por mes, unos 2.160 por año que ahora se facturan.
Instalaciones. 17 por mes a USD 2.850: 48.450 por mes. Con anticipo del 50 % al aprobar y saldo al firmar el control, el saldo, unos 24.225 por mes, se factura 9 días antes: unos USD 7.270 de caja liberada, una sola vez, sin contar lo que adelanta el anticipo.
Total de caja liberada: unos USD 10.600. Y la administrativa recuperó casi dos días por mes, que pasó a dedicar a la cobranza de los clientes sin débito automático.
Las notas de crédito por bajas facturadas de más y por diferencias en los saldos desaparecieron; quedaron las de devoluciones y descuentos acordados.
Ejercicios
Ejercicio 1 · Cálculo: facturar al entregar en Taller Ferreyra
Taller Ferreyra factura unos USD 38.000 por mes. Hoy, la factura de cada reparación sale en promedio 2 días después de que el auto está listo, porque la recepcionista la arma cuando el cliente viene a buscarlo, y los clientes de flota pagan a 30 días desde la factura. Si la factura saliera al firmar el control final, ¿cuánta caja se libera?
Solución
Ventas diarias: 38.000 ÷ 30 = unos USD 1.267. Dos días antes de facturación son dos días antes de cobro: 2 × 1.267 = unos USD 2.530 liberados, una sola vez. Es poco en caja, pero hay un efecto más grande: con la factura emitida al firmar el control, el cliente que viene a buscar el auto ya la tiene, y el pago se hace en el mostrador o al día siguiente, en lugar de esperar a que alguien la mande. Y desaparecen las facturas que se olvidan de los autos que se retiran fuera de horario.
Ejercicio 2 · Diseño: los hitos de los proyectos de Beltrán
Insumos Industriales Beltrán, del capítulo 5, vende proyectos con 30 % de anticipo y entregas por etapa. Diseñá qué hecho genera cada factura de un proyecto de tres etapas.
Solución
Anticipo del 30 %: la aprobación del proyecto en el sistema, con el presupuesto firmado; la misma aprobación reserva el stock de la primera etapa. Cada etapa: el remito digital firmado de la entrega de esa etapa genera la factura de lo entregado, descontando la parte proporcional del anticipo (un tercio en cada una, o según lo acordado). Cierre: la última entrega factura el saldo y aplica lo que quede del anticipo. Las condiciones viven en el presupuesto aprobado, no en la memoria de quien factura, y el sistema avisa si una etapa se entregó sin facturarse o si el anticipo no se terminó de aplicar al cierre.
Ejercicio 3 · Diagnóstico: las notas de crédito de un mayorista
En un mes, Mayorista Gauna emitió 64 notas de crédito: 31 por faltantes registrados en el remito digital, 18 por precios distintos a los acordados con el cliente, 9 por productos vencidos o golpeados y 6 por descuentos acordados después de la venta. ¿Qué dice cada causa?
Solución
Faltantes, 31: el remito digital del capítulo 19 del libro del ERP funciona (los registra), pero el problema está en la preparación; la corrección es el control antes de cargar. Precios distintos, 18: la factura no está usando la lista acordada con el cliente, o la lista se actualizó sin respetar condiciones pactadas; se revisa la regla de precios por cliente. Vencidos o golpeados, 9: preparación y carga, como en el ejercicio de rechazos de ese capítulo. Descuentos posteriores, 6: son decisiones comerciales; conviene que se acuerden antes de facturar, con contraparte, como en el capítulo 20 del libro de administración. De 64, 58 tenían causas internas evitables (faltantes, precios y mercadería en mal estado); solo las 6 de descuentos posteriores son decisiones comerciales.
Ejercicio 4 · Para tu empresa
Para cada tipo de venta de tu empresa, escribí el hecho que da derecho a cobrar y dónde se registra. Después medí, para las últimas veinte facturas, cuántos días pasaron entre ese hecho y la factura. Si algún tipo supera los dos días, o alguno no tiene un registro claro del hecho, ahí está la primera conexión que falta.
Errores comunes
- Facturar cuando alguien junta los papeles: cada día es financiación que nadie decidió.
- Abonos desde una planilla: altas que no se facturan y bajas que se siguen facturando.
- Facturar todo al final de un trabajo largo: se financia al cliente toda la obra.
- Impuestos aplicados de memoria: errores que terminan en notas de crédito o en multas.
- Notas de crédito sin causa: se corrige sin aprender.
- Rehacer a mano una factura rechazada: el error del maestro queda, y aparecen dos comprobantes por el mismo hecho.
- Revisar todas las facturas igual: se revisa lo que cambió y lo que no coincide con su hecho.
Lo que hay que registrar
Para cada tipo de venta, el hecho que da derecho a cobrar y dónde se registra. En cada contrato recurrente: cliente, servicio, precio, periodicidad, alta, baja y regla de ajuste. En cada presupuesto: las condiciones de anticipo, hitos y saldo. En cada cliente: la condición fiscal verificada. En cada nota de crédito: la causa.
| Indicador | Qué dice |
|---|---|
| Días entre el hecho y la factura, por tipo de venta | Cuánta financiación se regala |
| Hechos sin factura y su antigüedad | Lo que se está por perder |
| Notas de crédito por causa | Qué falla aguas arriba |
| Abonos con débito automático | Cuánto se cobra solo |
| Tiempo de revisión de la facturación | Si el proceso se mantiene sano |
Resumen en cinco líneas
- Cada tipo de venta tiene un hecho que da derecho a cobrar; si está registrado, la factura nace de él y no depende de nadie.
- Los abonos son contratos en el sistema: el día 1 se facturan los activos, y las altas y bajas son registros que la facturación lee.
- Anticipos, hitos y saldos se atan a hechos registrados: la aprobación, cada entrega, el control firmado.
- Los impuestos se aplican por regla, con la condición fiscal del cliente y las tablas vigentes; el calendario fiscal alimenta la proyección de caja.
- El agente revisa antes de emitir y detecta hechos sin factura; el indicador es el tiempo entre el hecho y la factura.
Preguntas de repaso
1. ¿Por qué Vidal perdía unas seis altas por mes? Porque los abonos se facturaban desde una planilla que se actualizaba cuando alguien avisaba; el alta del servicio no estaba conectada con la facturación.
2. ¿Qué es el hecho que da derecho a cobrar? El registro que justifica la factura: la entrega, el control firmado, la aprobación de un anticipo o el período de un abono activo.
3. ¿Cómo evita la integración el error de olvidar descontar un anticipo? Porque el anticipo y el saldo pertenecen al mismo presupuesto en el sistema, y la factura del saldo lo descuenta automáticamente.
4. ¿Qué hace el agente con la facturación? Revisa cada factura contra su hecho de origen antes de emitirla, prepara la revisión de los abonos y detecta hechos sin factura. No emite por su cuenta.
5. ¿Por qué las notas de crédito se registran con su causa? Porque cada nota es un síntoma de algo que falló antes, y la causa dice dónde corregirlo.
Conceptos clave
- Hecho que da derecho a cobrar: el registro operativo que justifica una factura.
- Facturación recurrente: facturas periódicas generadas desde contratos activos.
- Contrato de abono: registro con cliente, servicio, precio, periodicidad, alta, baja y ajuste.
- Anticipo, hito y saldo: facturas parciales atadas a la aprobación, a etapas y a la conformidad final.
- Condición fiscal del cliente: dato de su ficha que define qué impuestos y regímenes se aplican.
- Factura pendiente de autorización: factura emitida desde su hecho que todavía no tiene la respuesta del organismo fiscal, o que volvió rechazada.
- Categoría fiscal: dato del artículo que la tabla de cada país traduce en su alícuota.
- Nota de crédito por causa: corrección de una factura registrada con su motivo.
- Días entre el hecho y la factura: el indicador de la facturación integrada.
Referencias
- Ross, Stephen A.; Westerfield, Randolph W. y Jordan, Bradford D. Fundamentals of Corporate Finance. McGraw-Hill, varias ediciones (gestión del crédito y del ciclo de conversión del efectivo).
- Hammer, Michael y Champy, James. Reengineering the Corporation: A Manifesto for Business Revolution. Harper Business, 1993 (el caso del circuito de pagos de Ford).
- Horngren, Charles T.; Sundem, Gary L.; Elliott, John A. y Philbrick, Donna R. Introduction to Financial Accounting. Pearson, varias ediciones (reconocimiento de ingresos).
Lo que sigue
El capítulo 21 es cobranzas con agentes: la cuenta corriente viva, los recordatorios que el agente propone y la persona que administra las excepciones. Si querés identificar el hecho que da derecho a cobrar en cada una de tus ventas con alguien, Alex lo hace con vos.